当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が「遺産の一部は社会のために役立ててほしい」と言っていた。相続した財産を寄付したいけれど、『寄付した分にも相続税はかかるの?』と気になりますよね。
結論から言うと、相続した財産を申告期限までに国や地方公共団体、一定の公益法人などに寄付すると、その寄付した財産には相続税がかかりません。いわゆる相続税の寄付金控除の特例です。ただし、寄付先と期限の要件を満たし、申告で手続きをすることが前提なんです。
この記事を読めば、特例の要件と、相続税がいくら減るかの計算、手続きの流れが分かります。
相続財産を寄付すると相続税はかからない?
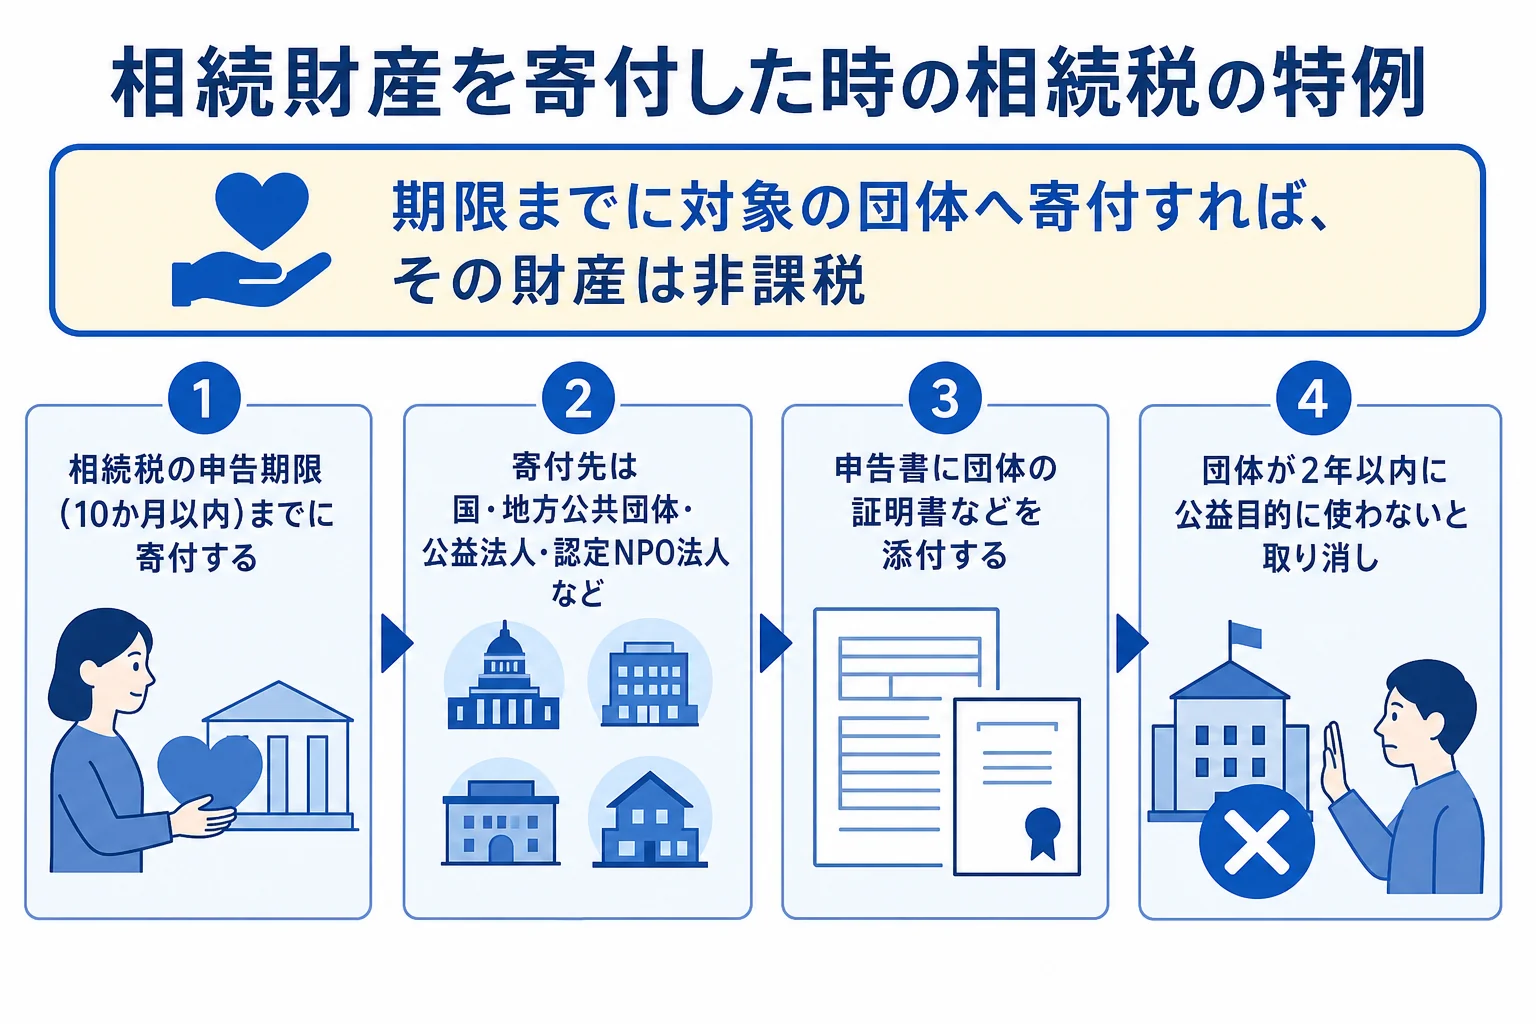
- 相続した財産を、相続税の申告期限までに特定の団体へ寄付すると、その財産は非課税になります。
- 寄付先は、国・地方公共団体・独立行政法人・公益社団法人・公益財団法人・学校法人・社会福祉法人・認定NPO法人などです。
- 相続税の申告書に、寄付を受けた団体の証明書などを添付します。
- 寄付を受けた団体が2年以内に公益目的に使わないと、特例が取り消されます。
この特例は、相続人が自分の判断で寄付する場合のものです。亡くなった人が遺言で団体に遺贈した場合は、そもそも相続人が受け取る財産ではないので、別の考え方になります。
『どこに寄付してもいいの?』と思う方も多いはずです。実は、寄付先はかなり限られています。一般の任意団体や、認定を受けていないNPO法人への寄付は対象外です。
寄付金控除の要件と相続税の計算例
国税庁が示している主な要件は次のとおりです。
| 要件 | 内容 |
|---|---|
| 寄付する人 | 相続や遺贈で財産を取得した人 |
| 寄付する財産 | 相続や遺贈で取得した財産そのもの |
| 寄付の期限 | 相続税の申告書の提出期限まで(亡くなったことを知った日の翌日から10か月以内) |
| 寄付先 | 国・地方公共団体・独立行政法人・国立大学法人・公益社団法人・公益財団法人・学校法人・社会福祉法人・認定NPO法人など |
| 寄付後 | 寄付を受けた団体が2年以内に公益目的の事業に使うこと |
例えば、子1人が5,000万円を相続したケースで計算してみましょう。基礎控除は3,600万円です。
| 寄付しない場合 | 1,000万円寄付した場合 | |
|---|---|---|
| 課税される遺産 | 5,000万円−3,600万円=1,400万円 | 4,000万円−3,600万円=400万円 |
| 相続税 | 1,400万円×15%−50万円=160万円 | 400万円×10%=40万円 |
1,000万円を寄付すると、相続税は160万円から40万円に下がります。税率の仕組みは相続税の仕組みで確認できます。
寄付するのは「相続した財産そのもの」
ここが大事なところです。対象になるのは、相続した財産そのものを寄付した場合です。相続した預金を寄付するのはもちろん対象ですが、土地や株などを現物で法人に寄付すると、値上がり益に対して相続人に所得税がかかる場面もあります。
不動産を寄付したい時は、受け入れてもらえるかを先に団体へ確認しておきましょう。土地の評価の考え方は土地の相続税評価額の調べ方で解説しています。
寄付金控除の手続きの流れ
特例は、相続税の申告をして初めて使えます。寄付しただけで自動的に非課税になるわけではないんです。
- 寄付先が特例の対象になる団体かを確認する
- 相続税の申告期限までに、相続した財産を寄付する
- 寄付を受けた団体から、受領の証明書をもらう
- 相続税の申告書に、証明書など必要な書類を添付して提出する
添付する書類は、寄付を受けた旨・寄付を受けた日・財産の明細・その財産の使い道が書かれた書類などです。認定NPO法人などは、認定を受けていることが分かる書類も必要になります。
例えば、寄付先の団体とはこんなやり取りになります。
「相続税の特例を使いたいので、受領の証明書をお願いできますか」
「承知しました。使い道を記載した書類も一緒にお送りしますね」
寄付は、相続税の申告書に記入して添付書類を出すところまで済ませて初めて特例が使えます。遺産分割と寄付の時期が重なると、10か月の期限はあっという間です。寄付を考えている方は、早めに税理士に相談しておくと、寄付先の確認から申告まで一緒に進められます。
『寄付の金額はどう決めればいい?』と迷ったら、まず寄付しない場合の相続税を計算してみてください。残された家族の生活費や納税資金が足りるかを確かめてから、寄付する額を決めると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
寄付した後、所得税の寄附金控除も受けられますか?
相続人が寄付した場合は、相続人自身の所得税の寄附金控除の対象になることもあります。相続税の特例とは別の制度なので、確定申告の要否は税務署や税理士に確認してみてください。
申告期限を過ぎてから寄付した場合はどうなりますか?
期限を過ぎた寄付は、この特例の対象になりません。寄付する予定があるなら、申告期限から逆算して準備しておきましょう。
遺言で団体に遺贈した場合も同じ特例ですか?
遺言による遺贈は、相続人が寄付する特例とは扱いが違います。遺贈を受けた団体の種類によって課税の扱いが変わるので、遺言を作る段階で確認しておきましょう。
まとめ
- 相続財産を申告期限までに特定の団体へ寄付すると、その財産は非課税になります。
- 寄付先は国・地方公共団体・公益法人・認定NPO法人などに限られます。
- 申告書に寄付先の証明書などを添付して、特例を受けます。
- 寄付を受けた団体が2年以内に公益目的に使わないと、特例が取り消されます。