当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺産がほとんど銀行預金や現金だけ、という家も多いですよね。『預金だけなら相続税はかからないのでは?』と考える方もいます。
結論から言うと、預金や現金も土地と同じく相続税の対象です。ただ、遺産の合計が「3,000万円+600万円×法定相続人の数」以下なら、相続税はかかりません。
この記事を読めば、親の預金にいくらから相続税がかかるかを、家族の人数に当てはめて計算できます。
預金・現金の相続税はいくらからかかる?
- 預貯金・現金も相続財産で、相続税の対象です。
- 遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、相続税はかからず申告も不要です。
- 現金だから税率が違う、ということはありません。税率は10%から55%の8段階です。
- 預金の評価は、亡くなった日の残高です。
基礎控除の金額は、法定相続人の人数で決まります。
| 法定相続人の数 | 基礎控除(ここまで無税) |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
例えば、母と子2人が相続人なら、遺産が4,800万円以下は相続税がかかりません。
ここで大事なのは、預金だけでなく、土地や株、生命保険金なども合計して比べることです。預金が2,000万円でも、自宅の土地と合わせると基礎控除を超える、というケースはよくあります。
相続税がかかる財産の全体は相続税とはで確認できます。
預金・現金だけの相続税の計算例
相続財産が預金と現金だけ、というケースで計算してみましょう。
例1:母と子1人、預金3,000万円
法定相続人は2人なので、基礎控除は4,200万円です。
預金3,000万円は基礎控除以下なので、相続税はかかりません。相続税の申告も不要です。
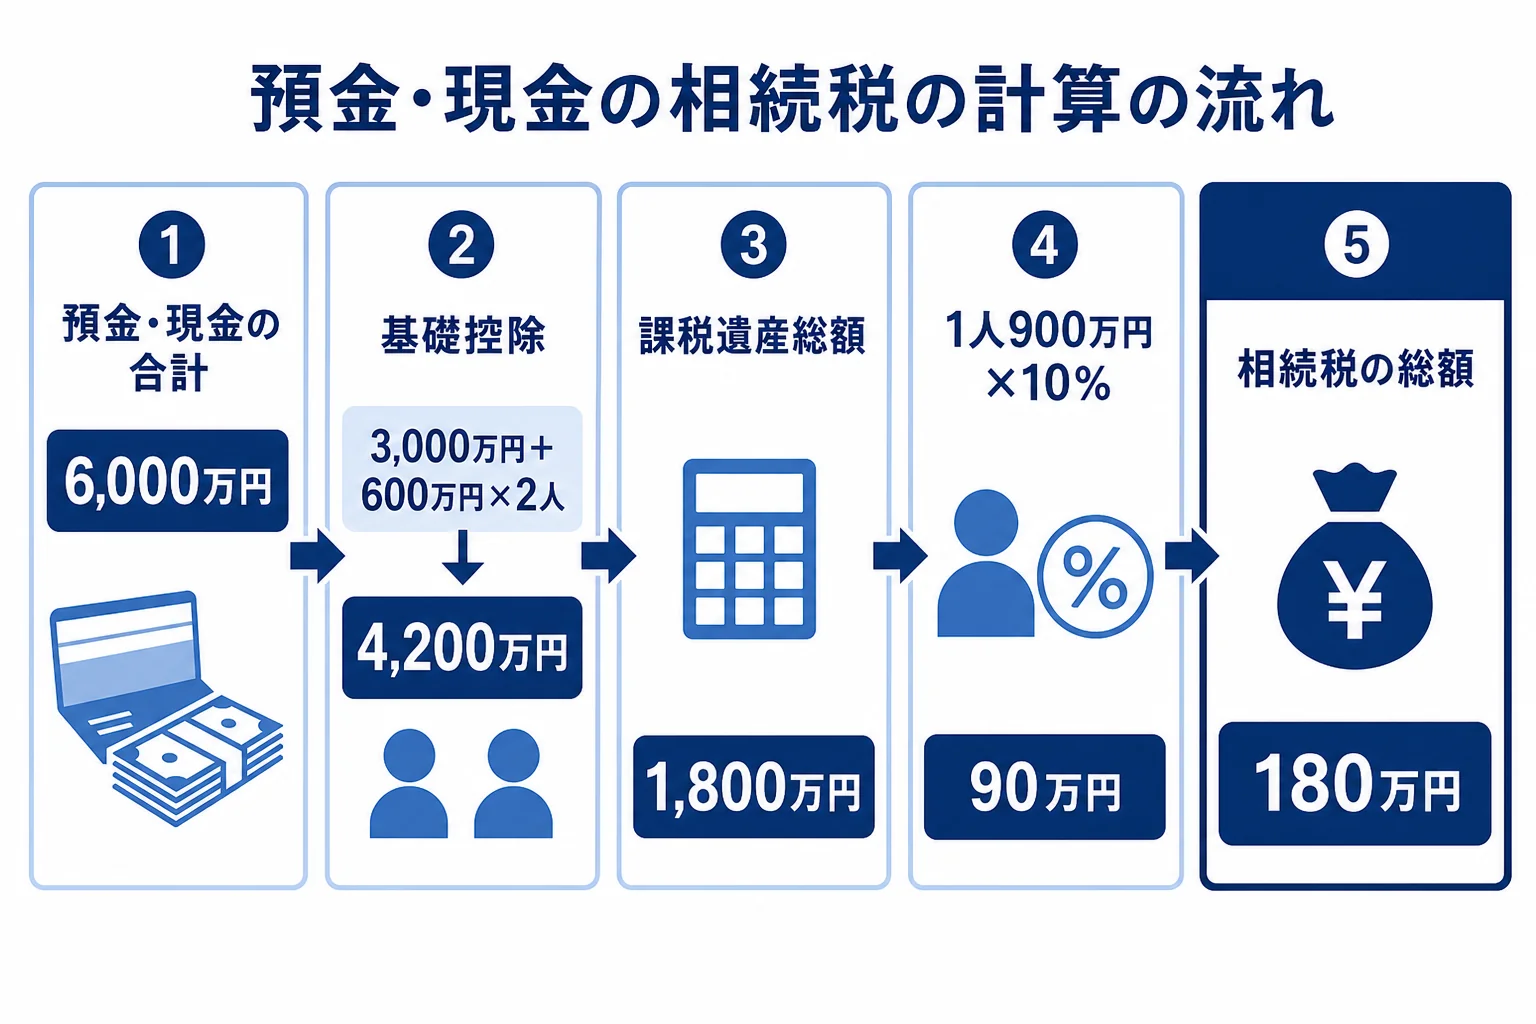
例2:子2人、預金6,000万円
法定相続人は2人で、基礎控除は4,200万円です。
- 6,000万円−4,200万円=1,800万円(課税遺産総額)
- 子1人あたり900万円(法定相続分1/2ずつ)
- 900万円×10%=90万円(1人分)
- 相続税の総額は90万円×2人=180万円
例3:現金1億円の相続税
『現金1億円だといくら?』という疑問も多いので、家族構成別に見ておきますね。
| 家族構成 | 基礎控除 | 相続税の総額 | 実際の納税額の目安 |
|---|---|---|---|
| 子1人 | 3,600万円 | 1,220万円 | 1,220万円 |
| 子2人 | 4,200万円 | 770万円 | 770万円 |
| 妻と子2人 | 4,800万円 | 630万円 | 315万円(妻が法定相続分を取得した場合) |
子1人の場合は、1億円−3,600万円=6,400万円に30%をかけて、700万円を引いた1,220万円です。
子2人の場合は、1億円−4,200万円=5,800万円を2人で分けて2,900万円ずつ。2,900万円×15%−50万円=385万円が1人分で、総額は770万円です。
妻と子2人の場合は、1億円−4,800万円=5,200万円です。妻の分は2,600万円×15%−50万円=340万円、子は1,300万円×15%−50万円=145万円ずつで、総額は630万円になります。
妻が法定相続分(1/2)を取得すると、配偶者の税額軽減で妻の分の315万円は0円です。子2人が157.5万円ずつ納める計算になります。
速算表の使い方は遺産相続でかかる税金でも触れています。
預金の評価で気をつけたい3つのこと
定期預金は利息も加える
普通預金は亡くなった日の残高そのままです。定期預金は、亡くなった日までにたまった利息(既経過利息)も加えて評価します。
銀行に「残高証明書」を請求すると、利息も含めて確認できます。
家族名義の預金も相続財産になることがある
『妻名義の口座だから関係ないよね?』と思いがちですが、ここが一番の落とし穴なんです。
家族名義の口座でも、お金を出したのが亡くなった人で、通帳や印鑑も本人が管理していたなら、実質は亡くなった人の財産です。これを「名義預金」と呼び、相続財産に含まれます。
亡くなる前に引き出した現金も含まれる
入院費や葬儀代のために、亡くなる前に口座からお金を下ろしておくことがありますよね。
引き出した現金が手元に残っていれば、それも相続財産です。いわゆるタンス預金も同じで、自宅にある現金は相続税の申告に含めます。
「口座が凍結される前に下ろしておいたから大丈夫」
「下ろしたお金も、残っていれば相続財産として申告するんだよ」
こんなやり取りはよくあります。下ろしたお金の使い道は、領収書と一緒にメモしておきましょう。
借金が多い時は、引き出して使う前に確認
亡くなった人に借金がありそうな時は、預金を下ろして使う前に一度立ち止まってみてください。
相続財産を処分したり使ったりすると、単純承認とみなされて、相続放棄ができなくなることがあります。相続放棄の期限は、相続の開始を知った時から3か月以内です。
『葬儀代だけなら大丈夫?』と迷う場面もありますよね。判断に迷う使い道は、使う前に専門家へ確認しておくと安心です。
生前贈与した預金はどうなる?
亡くなる前に子や孫に渡した現金も、相続税に関係します。
2024年1月1日以降の暦年贈与は、相続開始前7年以内の分が相続財産に足し戻されます(7年になるのは2031年1月以降の相続から)。相続や遺贈で財産を取得した人が対象です。
『毎年少しずつ渡していたけど、どこまで数えるの?』と気になる方は、贈与の日付と金額を通帳で確認しておくと安心です。
預金の残高が基礎控除を少し超えそう、名義預金かどうか判断がつかない、生前贈与が何年も続いていた、という場合は計算がぶれやすくなります。相続税がかかりそうなら、相続に強い税理士に一度見てもらいましょう。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
預金と一緒に生命保険金がある場合
預金と別に生命保険金を受け取る場合は、500万円×法定相続人の数までが非課税です。
例えば、子2人が預金4,000万円と生命保険金1,000万円を相続したケース。保険金の非課税枠は1,000万円なので、課税されるのは預金の4,000万円だけです。基礎控除4,200万円以下なので、相続税はかかりません。
預金の相続の手続きと期限
- 亡くなったことを銀行に伝える(口座が凍結される)
- 相続人の確定のため、戸籍謄本か法定相続情報一覧図の写しを用意する
- 遺産分割協議書を作り、銀行で払い戻しや名義変更をする
- 相続税がかかる場合は、亡くなったことを知った日の翌日から10か月以内に申告・納付する
凍結中でも葬儀費用などが必要な時は、預貯金の仮払い制度があります。1つの金融機関ごとに「相続開始時の預金額×1/3×法定相続分」、上限150万円まで単独で払い戻せます。
戸籍の束の代わりに使える書類は法定相続情報一覧図の取得方法で解説しています。
よくある質問
銀行預金はいくらから相続税がかかりますか?
預金だけで決まるのではなく、土地や株なども合わせた遺産の合計が基礎控除を超えるとかかります。基礎控除は3,000万円+600万円×法定相続人の数です。
現金の相続税は税率が違いますか?
違いません。現金も預金も土地も、同じ速算表で計算します。税率は取得金額に応じて10%から55%です。
親の預金を相続したら申告は必要ですか?
遺産の合計が基礎控除以下なら不要です。超える場合や、配偶者の税額軽減を使って0円にする場合は申告が必要です。
まとめ
- 預金・現金も相続税の対象で、税率はほかの財産と同じです。
- 遺産の合計が3,000万円+600万円×法定相続人の数以下なら相続税はかかりません。
- 子2人で預金6,000万円なら、相続税の総額は180万円です。
- 定期預金の利息、名義預金、手元に残った現金も相続財産に含めます。
- 亡くなる前の一定期間の贈与は、相続財産に足し戻されます。