当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親名義の家や土地を相続することになって、『実家だけでも相続税がかかるの?』『いくらくらい払うことになるんだろう』と不安になっている方も多いですよね。
結論から言うと、土地・家に相続税がかかるかどうかは、不動産だけでなく預金なども合わせた遺産の合計が、基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで決まります。そして土地は、売れる値段ではなく「相続税評価額」で計算します。
この記事では、土地・家の評価の出し方から、実家を相続した時の相続税のシミュレーションまで、順番に見ていきます。
土地・家の相続税はいくら?まず結論から
- 不動産だけで相続税が決まるわけではなく、預金などを含めた遺産全体で判断します。
- 遺産の合計が基礎控除以下なら、土地・家があっても相続税はかかりません。
- 土地は路線価方式か倍率方式、建物は固定資産税評価額で評価します。
- 自宅の土地は、小規模宅地等の特例で330㎡まで評価額を80%減らせることがあります。
- 特例を使って0円になる場合も、申告が必要です。
土地や家には、「この金額で売れそう」という相場とは別に、相続税を計算するための「相続税評価額」があります。
相続税は、この評価額を使って計算するんです。
『近所の土地が5,000万円で売れたから、うちも5,000万円で計算するの?』と思う方もいるかもしれません。
そうではありません。国税庁が公表する路線価や、固定資産税の評価額をもとに計算した金額を使います。
家だけ・土地だけなら相続税はかからない?
「家 相続税 かからない」と調べる方もいますよね。
かかるかどうかは、不動産の種類ではなく遺産の合計で決まります。基礎控除は次のとおりです。
| 相続人 | 法定相続人の数 | 相続税がかからない上限 |
|---|---|---|
| 子1人 | 1人 | 3,600万円 |
| 子2人 | 2人 | 4,200万円 |
| 妻と子2人 | 3人 | 4,800万円 |
| 妻と子3人 | 4人 | 5,400万円 |
例えば、子2人が相続する場合、実家の土地・家と預金を合わせた評価額が4,200万円以下なら相続税はかかりません。
相続税がかかる基本の考え方は相続税とはで解説しています。
土地の相続税評価額の出し方
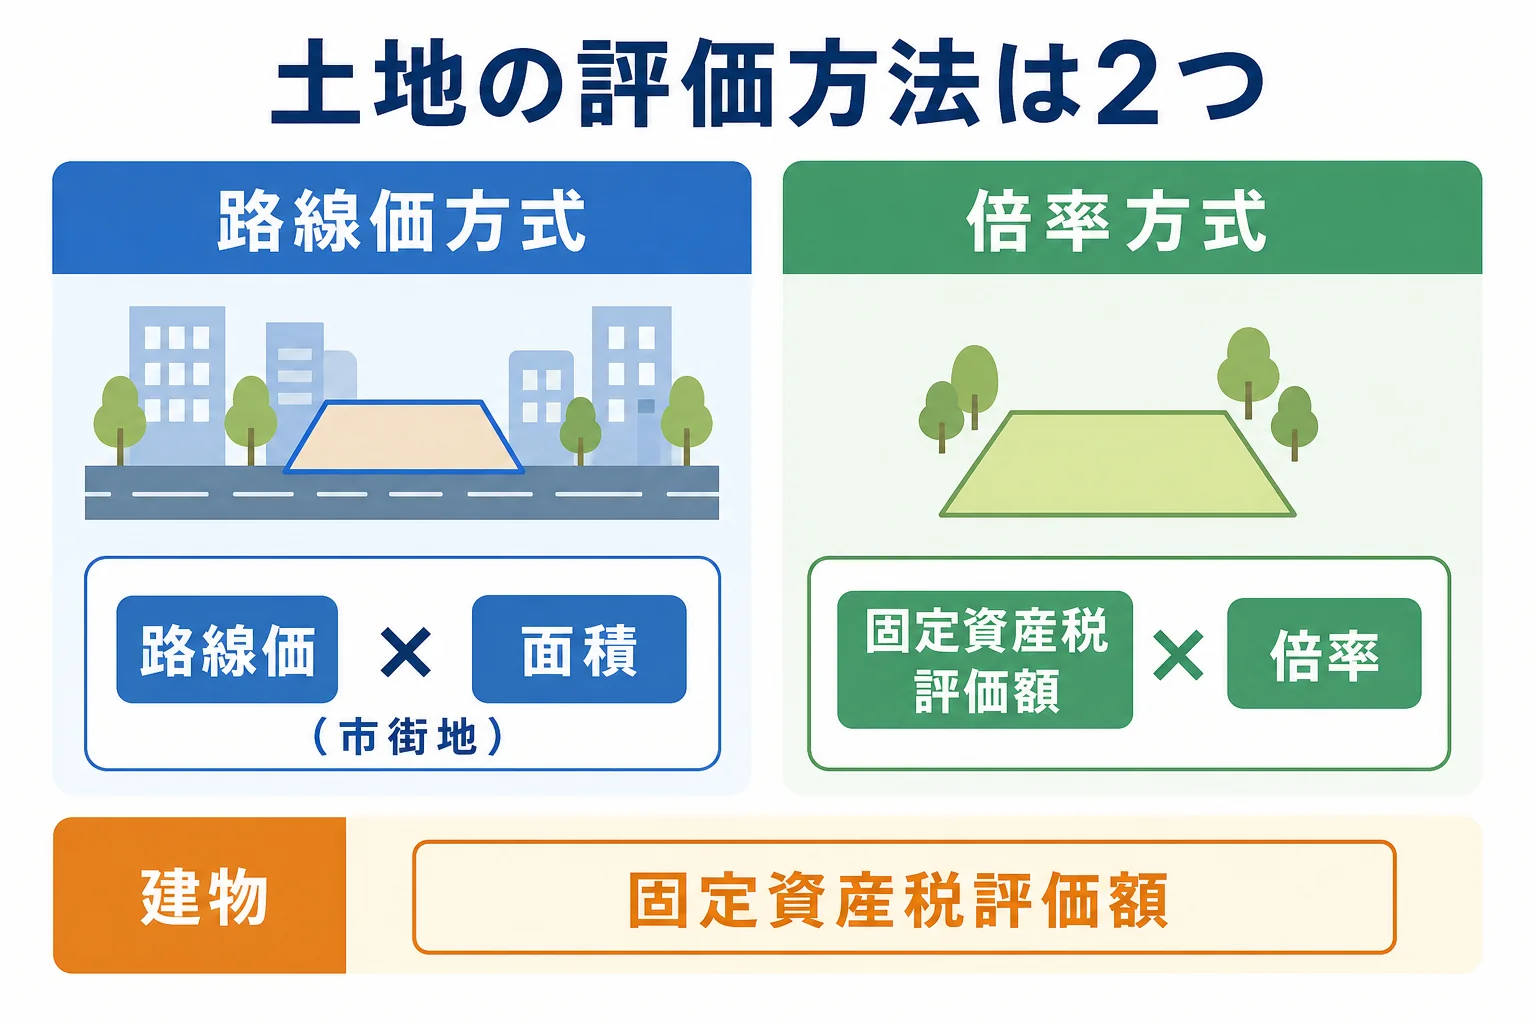
土地の評価方法は、場所によって2つに分かれます。
| 評価方法 | 使う地域 | 計算の基本 |
|---|---|---|
| 路線価方式 | 主に市街地 | 路線価 × 土地の面積(形などで補正) |
| 倍率方式 | 路線価が決められていない地域 | 固定資産税評価額 × 倍率 |
どちらの方式を使うかは、国税庁の「財産評価基準書」(路線価図・評価倍率表)で確認できます。
路線価方式の計算
路線価は、道路に面した土地の1㎡あたりの価格で、国税庁が毎年7月1日に公表しています(その年の1月1日時点の価格)。
例えば、路線価が1㎡あたり25万円の道路に面した200㎡の土地なら、25万円×200㎡=5,000万円が基本の評価額です。
実際には、土地の形や奥行き、角地かどうかなどで補正をかけます。細かい補正まで入れると金額が変わるので、ここではまず基本の計算をつかんでおきましょう。
路線価図の見方は相続税路線価とはで詳しく解説しています。
倍率方式の計算
路線価がない郊外や農村部などでは、倍率方式を使います。
例えば、固定資産税評価額が800万円で、評価倍率表の倍率が1.1倍の土地なら、800万円×1.1=880万円です。
固定資産税評価額は、毎年届く固定資産税の納税通知書(課税明細書)で確認できます。
土地の評価方法の詳細は土地の相続税評価額の調べ方にまとめています。
家(建物)・マンションの相続税評価額
一軒家の建物は固定資産税評価額
持ち家の建物は、固定資産税評価額がそのまま相続税評価額になります。
例えば、納税通知書に家屋の評価額が400万円と書かれていれば、相続税の計算でも400万円です。
『建てた時に3,000万円かかったのに?』と驚く方もいますよね。
建物の評価額は、建築費や今の売値ではなく、固定資産税評価額で計算します。築年数がたった家は、思ったより低い金額になっていることもあります。
マンションは2024年から評価方法が変わった
居住用の区分所有マンションは、2024年1月1日以降の相続・贈与から、新しい評価方法が使われています。
それまでの評価額と実際の売買価格の差(評価乖離率)をもとに、評価額を調整する仕組みです。計算は細かいので、マンションを相続した場合は国税庁の案内か税理士に確認してみてください。
貸している土地・建物は評価が下がる
アパートなど人に貸している建物は「貸家」として、借家権割合(30%)×賃貸割合を差し引きます。
その敷地は「貸家建付地」として、次の式で評価します。
自用地としての評価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)
例えば、自用地としての評価が5,000万円、借地権割合が60%の地域で、全室が貸し出されているアパートの敷地なら、5,000万円×(1−0.6×0.3×1)=4,100万円です。賃貸割合は、全室を貸していれば1として計算します。
建物の固定資産税評価額が2,000万円なら、2,000万円×(1−0.3×1)=1,400万円になります。
土地・建物の評価方法全体は不動産の相続税評価額の調べ方で詳しく見ていきます。
土地・家の相続税シミュレーション
ここからは、実家を相続するケースで実際に計算してみます。
例えば、父が亡くなり、母はすでに亡くなっていて、子2人(長男・次男)が相続するケースです。長男は父と同居していました。
| 財産 | 評価の計算 | 評価額 |
|---|---|---|
| 実家の土地(200㎡) | 路線価25万円×200㎡ | 5,000万円 |
| 実家の建物 | 固定資産税評価額 | 400万円 |
| 預貯金 | 残高 | 2,000万円 |
| 合計 | 7,400万円 |
特例を使わない場合
- 基礎控除: 3,000万円+600万円×2人=4,200万円
- 課税遺産総額: 7,400万円−4,200万円=3,200万円
- 子1人の法定相続分(1/2): 1,600万円×15%−50万円=190万円
- 相続税の総額: 190万円×2人=380万円
『預金は2,000万円しかないのに、380万円も?』と思いますよね。
これが、土地のある家の相続税で困りやすいところなんです。財産の多くが土地だと、納税のための現金が足りなくなることがあります。
小規模宅地等の特例を使う場合
同居していた長男が実家を相続し、要件を満たせば、自宅の土地に小規模宅地等の特例が使えます。特定居住用宅地等なら、330㎡まで評価額を80%減らせます。
- 土地の評価: 5,000万円×(1−80%)=1,000万円
- 遺産の合計: 1,000万円+400万円+2,000万円=3,400万円
- 基礎控除4,200万円以下なので、相続税は0円
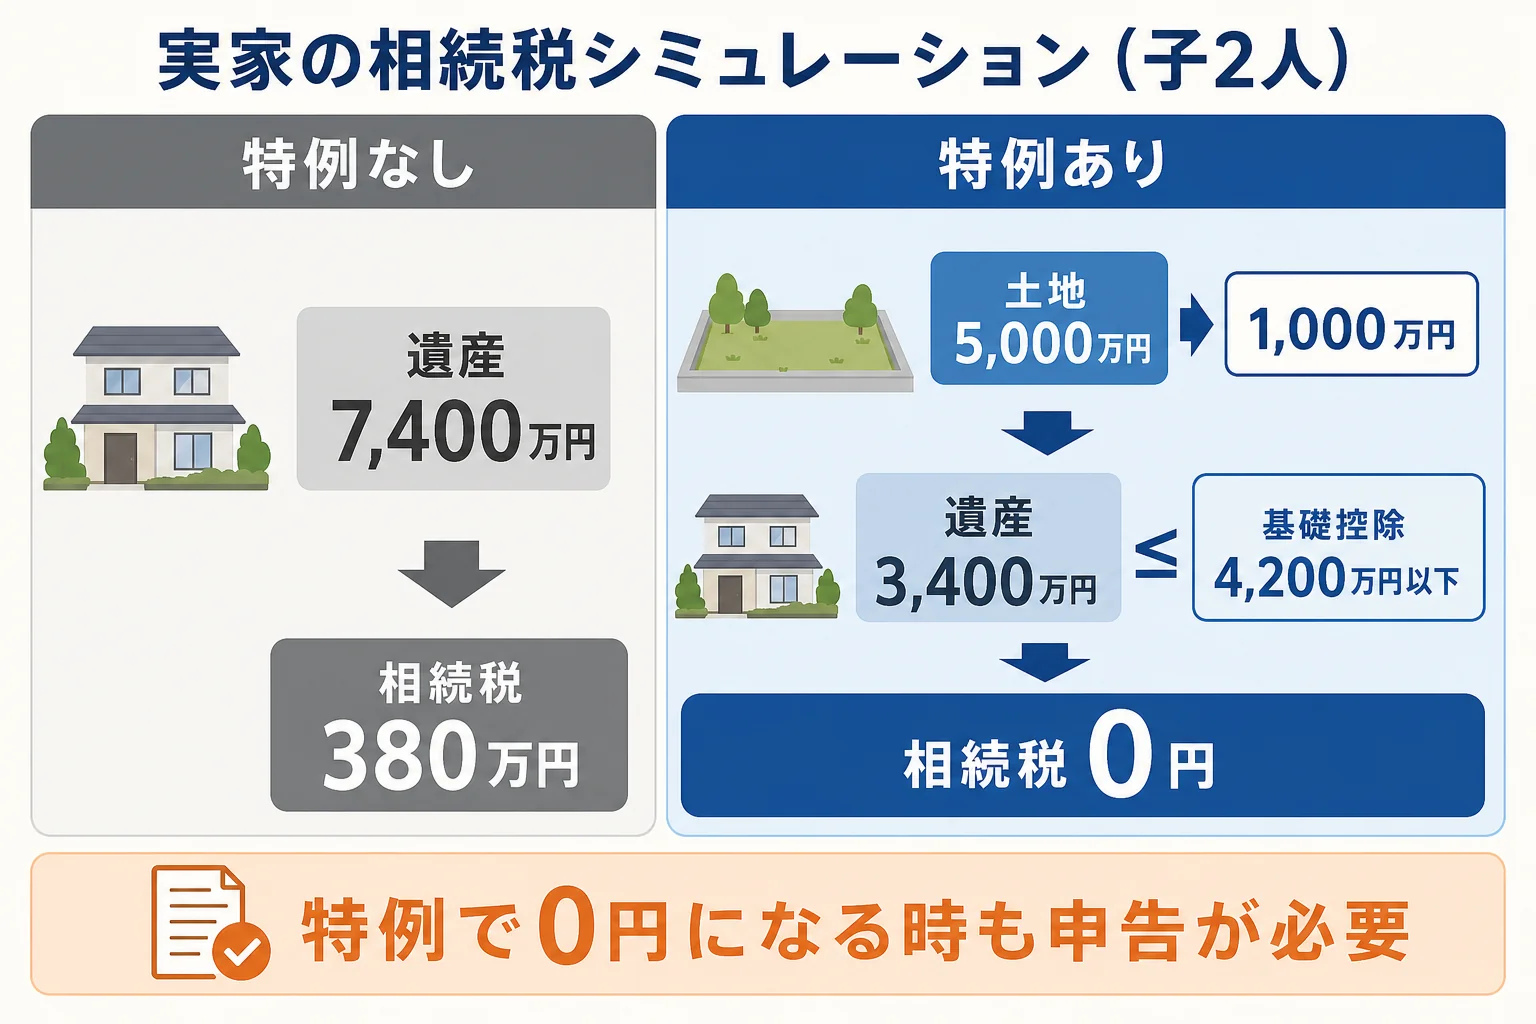
特例があるかないかで、380万円が0円に変わりました。
ただし、ここが大事なところです。小規模宅地等の特例を使って0円になる場合でも、相続税の申告は必要です。申告しないと特例は使えません。
母(配偶者)が健在だった場合は?
同じ遺産7,400万円を、妻と子2人で相続するケースも計算してみましょう。
- 基礎控除: 3,000万円+600万円×3人=4,800万円
- 課税遺産総額: 7,400万円−4,800万円=2,600万円
- 妻の法定相続分(1/2): 1,300万円×15%−50万円=145万円
- 子1人の法定相続分(1/4): 650万円×10%=65万円
- 相続税の総額: 145万円+65万円×2人=275万円
法定相続分どおりに分ければ、妻の分は配偶者の税額軽減で0円、子は1人68万7,500円ずつです。
配偶者は、自宅の土地の小規模宅地等の特例も使えます。ただ、妻がすべて相続すると、妻が亡くなった時の二次相続で子の負担が増えることもあるので、分け方は先まで見て考えておきたいところです。
特例を使える人・使えない人
特定居住用宅地等の特例を使えるのは、主に次のような人です。
- 亡くなった人の配偶者
- 亡くなった人と同居していた親族
- 持ち家のない別居の親族(いわゆる家なき子)で一定の要件を満たす人
同居していた親族は、申告期限まで住み続けて、土地を持ち続けるなどの要件があります。要件は細かく決まっているので、満たすかどうかは税理士に確認しておきましょう。詳しくは小規模宅地等の特例とはで解説しています。
土地の評価には補正や特例の判断が絡み、計算ひとつで税額が大きく変わります。土地がある、相続人が多い、申告期限の10か月が近い。こんな場合は、相続税に詳しい税理士に評価から任せると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
不動産の相続でかかる相続税以外の税金
土地・家を相続すると、相続税のほかにも税金がかかります。
| 税金 | いつかかるか | 内容 |
|---|---|---|
| 登録免許税 | 相続登記をする時 | 固定資産税評価額×0.4% |
| 固定資産税 | 毎年 | 名義人(相続人)に毎年かかる |
| 譲渡所得税・住民税 | 相続した不動産を売った時 | 売却益に対してかかる |
例えば、土地の固定資産税評価額が1,500万円、建物が500万円の実家なら、相続登記の登録免許税は2,000万円×0.4%=8万円です。
相続登記は、2024年4月1日から、取得を知った日から3年以内の申請が義務になっています。
相続でかかる税金の全体は遺産相続でかかる税金は?でまとめています。
相続した土地・家を売る場合の特例
『相続税を払うために、実家を売るしかない』というケースもありますよね。
相続した不動産を売った時は、売却益に所得税・住民税がかかります。取得費や取得時期は、亡くなった人のものを引き継ぎます。
- 取得費加算の特例: 相続税の申告期限の翌日から3年以内に売った場合、払った相続税の一部を取得費に足せる
- 空き家の3,000万円特別控除: 1981年5月31日以前に建てられた家などを売った場合(2027年12月31日までの譲渡。2024年以降は相続人が3人以上なら1人2,000万円)
どちらも要件があります。売るタイミングで使える特例が変わるので、売却を考えているなら早めに確認しておきましょう。詳しくは相続した不動産を売却した時の税金で解説しています。
土地の相続税を払う・減らすための考え方
現金が足りない時の納め方
相続税は原則として現金で一括納付です。期限は、亡くなったことを知った日の翌日から10か月以内です。
一括で納められない時は、利子税がかかる「延納」(分割払い)、延納でも難しい時は不動産などで納める「物納」という制度があります。どちらも要件と手続きがあるので、期限より前に準備しておく必要があります。
生前にできること
親が元気なうちなら、生前の対策も考えられます。
婚姻期間20年以上の夫婦なら、居住用の不動産(または購入資金)を最高2,000万円まで贈与税をかけずに贈与できる「贈与税の配偶者控除」があります。この贈与は、相続前の加算の対象にもなりません。
ただし、贈与にすると登記や手続きの費用がかかり、小規模宅地等の特例との兼ね合いもあります。
例えば、親子でこんな会話になることもあるはずです。
「家は早めに名義を変えておいた方がいいのかな」
「相続の時に特例が使えるなら、急がなくてもいいかもしれないよ」
どちらが得かは家族ごとに違うので、決める前に税理士に試算してもらうのがおすすめです。
よくある質問
親名義の家を相続すると相続税はいくらかかりますか?
家だけでは決まらず、預金などを合わせた遺産の合計で決まります。子2人なら4,200万円、妻と子2人なら4,800万円の基礎控除以下なら相続税はかかりません。
土地の相続税はどうやって計算しますか?
市街地は路線価×面積(形などで補正)、それ以外は固定資産税評価額×倍率で評価額を出します。その評価額をほかの財産と合わせて、基礎控除を引き、速算表で税額を計算します。
家(建物)の相続税評価額はいくらですか?
一軒家の建物は固定資産税評価額がそのまま評価額です。毎年届く固定資産税の納税通知書で確認できます。居住用の区分所有マンションは2024年1月1日以降、新しい評価方法が使われています。
実家の土地は相続税がかからないことがありますか?
あります。遺産の合計が基礎控除以下ならかかりません。また、自宅の土地に小規模宅地等の特例(330㎡まで80%減額)が使えると、相続税が0円になることもあります。その場合も申告は必要です。
土地の相続税はいくらまで無税ですか?
土地だけの上限はなく、遺産全体で基礎控除(3,000万円+600万円×法定相続人の数)までが無税です。土地の評価額と預金などの合計で判断します。
まとめ
- 土地・家の相続税は、預金などを含めた遺産全体で判断する
- 土地は路線価方式か倍率方式、建物は固定資産税評価額で評価する
- 貸している土地・建物は評価が下がる
- 自宅の土地は小規模宅地等の特例で330㎡まで80%減額できることがある
- 特例で0円になる時も申告が必要。期限は10か月以内
- 相続登記の登録免許税や、売却時の譲渡所得税も別にかかる
まずは固定資産税の納税通知書と通帳を手元に出して、土地・建物・預金の金額を書き出してみてください。この記事のシミュレーションと同じ表を作るだけで、相続税がかかりそうかの見当がつきます。
路線価や評価倍率表は国税庁「財産評価基準書 路線価図・評価倍率表」で確認できます。