当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親のマンションを相続したら、相続税ではいくらと評価されるの?売れる値段と同じ?』と気になっている方も多いですよね。
結論から言うと、マンションの相続税評価額は、建物部分と敷地部分を別々に評価して合計します。売れる値段(時価)とは別物で、2024年1月1日以降の相続からは、時価との差を縮める新しいルールが加わりました。
ここでは、マンションの相続税評価額の計算方法と調べ方を、新ルールも含めて順番に見ていきます。
マンションの相続税評価額はどう決まる?
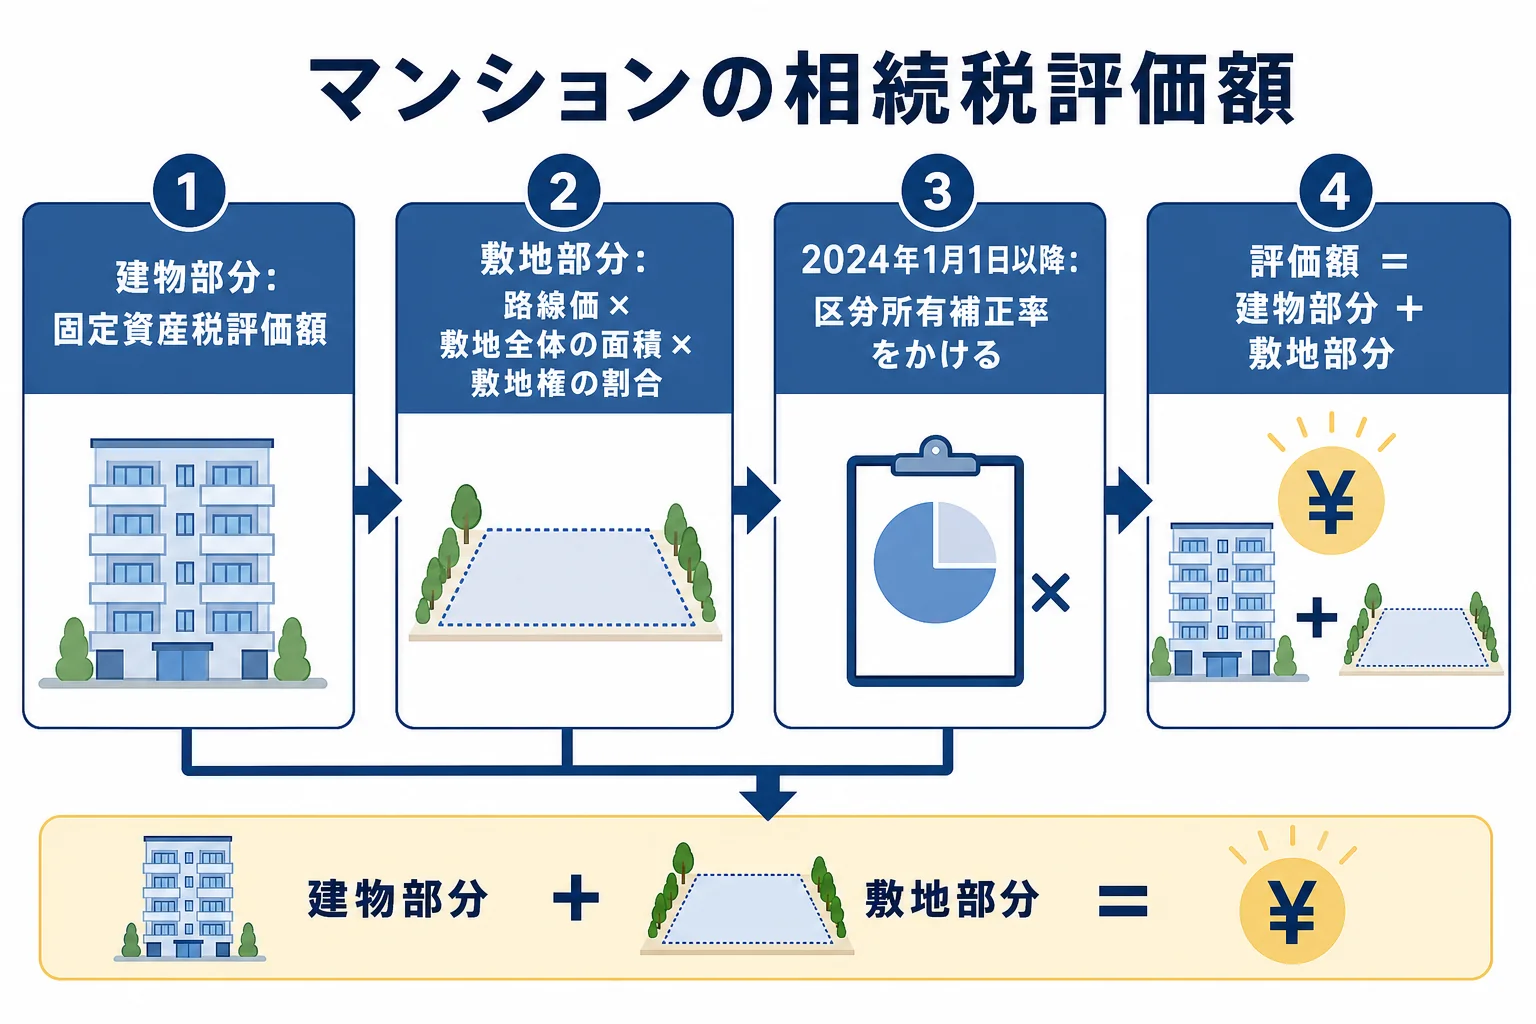
- マンションの相続税評価額は「建物(区分所有権)の評価額」+「敷地(敷地利用権)の評価額」です。
- 建物は固定資産税評価額、敷地は路線価(または倍率)× 敷地全体の面積 × 敷地権の割合で求めます。
- 2024年1月1日以降の相続・贈与では、居住用の分譲マンションに「区分所有補正率」をかける新ルールが適用されます。
- 小規模宅地等の特例は、マンションの敷地部分にも使える場合があります。
『評価額って、不動産会社の査定額のことじゃないの?』と思う方もいますが、実は違うんです。
相続税では、国税庁が決めた評価方法で計算した金額を使います。査定額は売る時の目安で、相続税の計算にそのまま使うものではありません。
マンションの相続税評価額の計算方法
まずは、2024年より前から使われている基本の計算を押さえておきましょう。新ルールも、この基本の金額が出発点になります。
建物部分(区分所有権)
建物部分は、固定資産税評価額をそのまま使います。
固定資産税評価額は、毎年届く固定資産税の課税明細書に、部屋ごとの金額で書かれています。
敷地部分(敷地利用権)
敷地部分は、マンションが建っている土地全体の評価額に、その部屋の持分(敷地権の割合)をかけて求めます。
土地の評価は、市街地なら路線価方式、それ以外は倍率方式です。路線価は国税庁が毎年7月1日に公表していて、その年の1月1日時点の価格です。土地の評価の詳しい手順は土地の相続税評価額の調べ方で解説しています。
計算例
例えば、次のようなマンションの一室を相続するケースです(数値は計算の流れを示すための例です)。
- 建物部分: 固定資産税評価額 1,000万円
- 敷地の持分の面積: 敷地全体2,000㎡ × 敷地権の割合 2,000分の60 = 60㎡
- 敷地部分: 路線価 30万円/㎡ × 60㎡ = 1,800万円
- 合計: 1,000万円 + 1,800万円 = 2,800万円
実際の路線価には、土地の形や奥行きによる補正がかかります。ここでは流れをつかむため、補正を省いています。
2024年からの新ルール(区分所有補正率)
『マンションの相続税に新ルールができたって聞いたけど、何が変わったの?』という方も多いはずです。
2024年1月1日以降の相続・贈与から、居住用の分譲マンションは、評価乖離率にもとづく新しい評価方法が使われています。
何が変わったのか
これまでのマンションの評価額は、特に高層階の物件などで、売れる値段より大きく低くなることがありました。この差を使った節税が問題になり、ルールが見直されたんです。
新ルールでは、基本の計算で出した建物部分と敷地部分の評価額に、それぞれ「区分所有補正率」をかけます。補正率は、築年数・総階数・所在階・敷地持分の狭さなどから求めます。
| 比べる点 | 2023年までの相続 | 2024年1月1日以降の相続 |
|---|---|---|
| 建物部分 | 固定資産税評価額 | 固定資産税評価額 × 区分所有補正率 |
| 敷地部分 | 路線価 × 面積 × 持分 | 路線価 × 面積 × 持分 × 区分所有補正率 |
| 対象 | 全マンション共通 | 居住用の区分所有マンション |
タワマンのように時価と評価額の差が大きい物件ほど、新ルールで評価額が上がりやすくなります。
新ルールの対象外になるマンション
国税庁の案内では、次のようなものは新ルールの対象外です。
- 店舗や事務所など、居住用でない部分
- 区分所有の登記がされていない一棟の賃貸マンション
- 地階を除く総階数が2以下の集合住宅
- 居住用の専有部分が一棟で3戸以下で、すべて所有者や親族の居住用のもの(二世帯住宅など)
- たな卸商品などに当たるもの
補正率の計算は、国税庁の「居住用の区分所有財産の評価に係る区分所有補正率の計算明細書」で行えます。詳しくは国税庁のタックスアンサー(No.4667 居住用の区分所有財産の評価)で確認できます。
新ルールの計算は、築年数や階数の拾い方を間違えやすいところです。マンションのほかに土地や賃貸物件がある、相続人が多い、申告期限が近いという方は、相続税に詳しい税理士に評価から任せると、計算ミスの心配を減らせます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
マンションの相続税評価額の調べ方
評価額を調べるのに使う書類は、次のとおりです。
| 調べたいもの | 使う書類・資料 | 入手先 |
|---|---|---|
| 建物の固定資産税評価額 | 固定資産税の課税明細書・評価証明書 | 毎年の納税通知書・市区町村 |
| 敷地全体の面積・敷地権の割合 | 登記事項証明書 | 法務局 |
| 路線価・倍率 | 路線価図・評価倍率表 | 国税庁のホームページ |
| 築年数・総階数・所在階 | 登記事項証明書・管理規約など | 法務局・管理会社 |
課税明細書が見つからない時は、市区町村で固定資産評価証明書を取れます。登記事項証明書には、敷地権の割合が「○○分の○○」の形で書かれています。
相続したマンションに相続税はかかる?
『4,000万円で売れそうなマンションだけど、相続税はいくら?』という疑問もよく聞きます。
ここが大事なところで、相続税がかかるかどうかは、マンション単体ではなく遺産全体で決まります。マンションの評価額に預貯金などを足した合計が、基礎控除(3,000万円+600万円×法定相続人の数)を超えた時にだけ相続税がかかります。
例えば、子供1人が相続するなら基礎控除は3,600万円です。マンションの評価額と預貯金の合計がこれ以下なら、相続税はかからず申告も不要です。ただし、特例を使って0円になる場合は申告が必要になります。
小規模宅地等の特例はマンションでも使える
親が住んでいたマンションなら、敷地部分に小規模宅地等の特例(特定居住用宅地等 330㎡まで80%減額)が使える場合があります。
同居していた親族や配偶者などの要件があるので、使えるかは小規模宅地等の特例とはで確認し、最終的には税理士に確認しておきましょう。
貸しているマンションの評価
親がマンションを人に貸していた場合は、評価額が下がります。
- 建物部分: 固定資産税評価額から、借家権割合(30%)× 賃貸割合 の分を差し引きます。
- 敷地部分: 自用地としての評価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)で求めます。
家族で話していると、こんなやり取りになることもあります。
「売れば4,000万円って言われたから、相続税もそれで計算するんでしょ?」
「相続税では評価額を使うんだって。まず課税明細書を探してみよう」
不動産全体の相続税の考え方は土地・家の相続税はいくら?でまとめています。
よくある質問
マンションの相続税評価額はどうやって計算しますか?
建物部分の固定資産税評価額と、敷地部分(路線価や倍率で出した土地全体の評価額 × 敷地権の割合)を合計します。2024年1月1日以降の相続では、居住用の分譲マンションにはさらに区分所有補正率をかけます。
マンションの相続税の新ルールはいつから適用されますか?
2024年1月1日以降の相続・贈与で取得したマンションから適用されています。
マンションの相続税評価額の調べ方を教えてください。
固定資産税の課税明細書で建物の評価額を、登記事項証明書で敷地の面積と敷地権の割合を、国税庁の路線価図で路線価を調べます。
まとめ
- マンションの相続税評価額は、建物部分と敷地部分の合計
- 建物は固定資産税評価額、敷地は路線価などで出した土地評価 × 敷地権の割合
- 2024年1月1日以降の相続では、居住用の分譲マンションに区分所有補正率をかける
- 相続税がかかるかは、マンションを含めた遺産全体と基礎控除で決まる
- 小規模宅地等の特例や、貸している場合の評価減が使えることがある
まずは、固定資産税の課税明細書と登記事項証明書を手元にそろえてみてください。2つがあれば、補正前の評価額はおおよそ計算できます。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します