当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家や土地を相続することになって、『この不動産、相続ではいくらで計算されるの?』と気になっている方も多いですよね。
結論から言うと、相続の不動産評価は売れる値段ではなく「相続税評価額」で決まり、土地は路線価か倍率、建物は固定資産税評価額で出します。手元の書類と国税庁のサイトがあれば、おおよその金額は自分で調べられます。
この記事では、不動産の相続税評価額の調べ方を、計算例と一緒に順番に見ていきます。
不動産の相続税評価額とは?まず結論
- 相続税の計算では、不動産を時価ではなく相続税評価額で評価します。
- 市街地の土地は路線価方式、それ以外は倍率方式で評価します。
- 建物は固定資産税評価額がそのまま評価額です。
- 人に貸している土地・建物は、評価額が下がります。
- 自宅の土地は、小規模宅地等の特例で330㎡まで80%減らせることがあります。
不動産の価格には、売買の相場、固定資産税の評価額、相続税の評価額など、いくつもの「値段」があります。
相続税の計算で使うのは、このうち相続税評価額なんです。
『近所の土地が高く売れたらしいけど、その値段で税金がかかるの?』と心配する方もいますよね。
そうではありません。相続税評価額は、国税庁が決めたルールで計算するので、売買の相場とは別の金額になります。
| 不動産 | 評価方法 | 使う数字 |
|---|---|---|
| 市街地の土地 | 路線価方式 | 路線価 × 面積(形などで補正) |
| 郊外・農村部の土地 | 倍率方式 | 固定資産税評価額 × 倍率 |
| 一戸建ての建物 | 固定資産税評価額 | 固定資産税評価額 × 1.0 |
| 貸している建物(貸家) | 貸家の評価 | 固定資産税評価額 ×(1 − 借家権割合30% × 賃貸割合) |
| 貸している建物の敷地 | 貸家建付地 | 自用地評価 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合) |
相続税全体の仕組みは相続税とはで解説しています。
不動産評価額の調べ方は?手元の書類で確認する手順
調べ方は難しくありません。次の順番で進めてみてください。
- 固定資産税の納税通知書(課税明細書)を用意する
- 土地・建物ごとの固定資産税評価額と面積を書き出す
- 国税庁の「財産評価基準書」で、土地が路線価地域か倍率地域かを確認する
- 路線価地域なら路線価×面積、倍率地域なら固定資産税評価額×倍率で計算する
- 建物は固定資産税評価額をそのまま使う
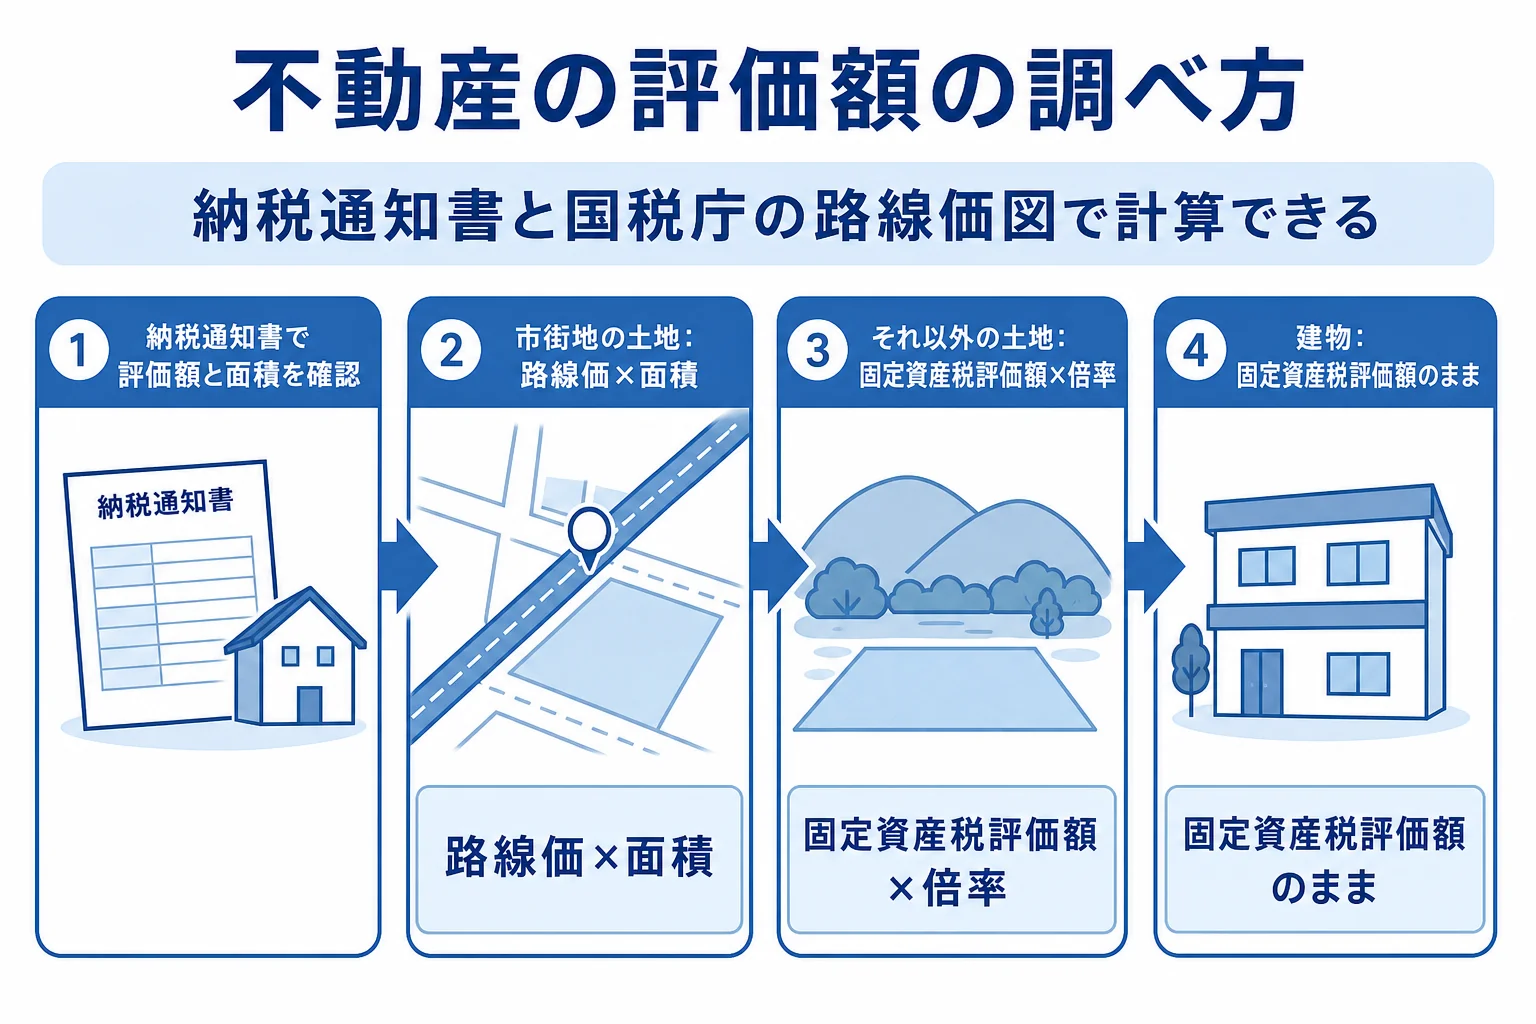
納税通知書が見つからない時は、市区町村の窓口で固定資産評価証明書を取れば、評価額と面積が分かります。
『書類を探したけど、親がどこにしまったか分からない…』ということもありますよね。毎年春ごろに届く郵便なので、その時期の書類の束を探してみると見つかりやすいです。
路線価方式の計算例
路線価は、道路に面した土地の1㎡あたりの価格です。国税庁が毎年7月1日に公表していて、その年の1月1日時点の価格になっています。
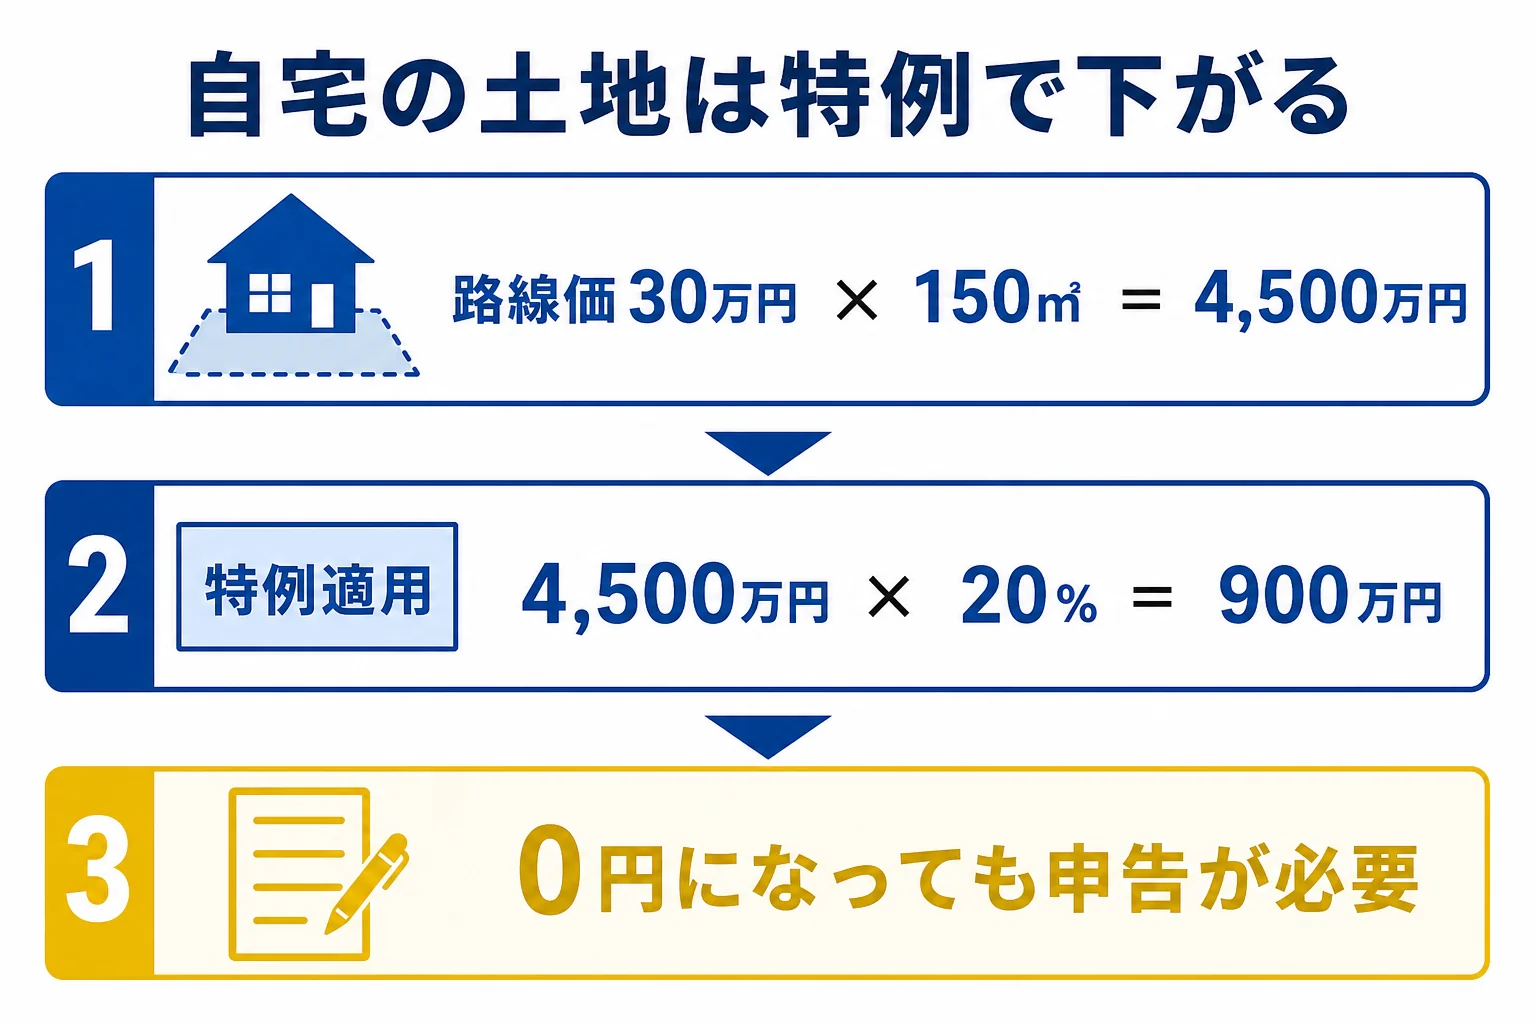
例えば、路線価が1㎡あたり30万円の道路に面した150㎡の土地なら、こうなります。
30万円 × 150㎡ = 4,500万円
実際には、土地の形や奥行き、角地かどうかで補正をかけます。きれいな四角形の土地でない時は、評価額が下がることもあるんです。
路線価図の見方は相続税路線価とは、土地の評価の詳細は土地の相続税評価額の調べ方で解説しています。
倍率方式の計算例
路線価がない地域では、倍率方式を使います。倍率は国税庁の「評価倍率表」に載っています。
例えば、固定資産税評価額が1,200万円で、倍率が1.1倍の土地ならこうです。
1,200万円 × 1.1 = 1,320万円
建物の評価額
一戸建ての建物は、固定資産税評価額がそのまま相続税評価額です。
例えば、課税明細書に家屋の評価額が600万円とあれば、相続税の計算でも600万円です。建てた時の金額より、ずっと低くなっていることが多いんです。
マンション・貸している不動産の評価
居住用マンションは2024年から評価方法が変わった
居住用の区分所有マンションは、2024年1月1日以降の相続・贈与から、新しい評価方法が使われています。
これまでの評価額と実際の売買価格の差(評価乖離率)をもとに、評価額を調整する仕組みです。計算が細かいので、マンションを相続した時は国税庁の案内を見るか、税理士に確認してみてください。
アパートなど人に貸している不動産
人に貸している建物や土地は、借りている人の権利がある分だけ評価が下がります。
例えば、自用地としての評価が4,000万円、借地権割合が60%の地域にあるアパートで、10室のうち8室を貸しているケースです。賃貸割合は8/10=0.8です。
- 敷地(貸家建付地): 4,000万円 ×(1 − 0.6 × 0.3 × 0.8)= 3,424万円
- 建物(貸家): 固定資産税評価額1,000万円 ×(1 − 0.3 × 0.8)= 760万円
- 合計: 3,424万円 + 760万円 = 4,184万円
全室を貸していれば賃貸割合は1になり、敷地は3,280万円、建物は700万円まで下がります。
空室が多いと評価があまり下がらない、という点は覚えておきましょう。
自宅の土地は小規模宅地等の特例で大きく下がる
自宅の土地には、小規模宅地等の特例が使えることがあります。ここが評価額でいちばん差が出るところです。
| 宅地の種類 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等(自宅) | 330㎡ | 80% |
| 特定事業用宅地等(事業用) | 400㎡ | 80% |
| 貸付事業用宅地等(賃貸用) | 200㎡ | 50% |
例えば、先ほどの路線価方式の土地(150㎡・4,500万円)が自宅なら、こうなります。
4,500万円 ×(1 − 80%)= 900万円
『4,500万円が900万円に?』と驚きますよね。
ただし、使えるのは配偶者や同居していた親族、持ち家のない別居の親族(いわゆる家なき子)などで、要件も細かく決まっています。特例で0円になる場合も、相続税の申告が必要です。
詳しくは小規模宅地等の特例とはを見てみてください。
土地の形の補正や特例の要件は、判断ひとつで評価額が大きく変わります。土地が複数ある、変わった形の土地がある、申告期限の10か月が近い。そんな場合は、土地の評価に慣れた税理士に任せると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
評価が難しい不動産はどうする?
不動産鑑定士の鑑定を使うケース
崖地や極端に細長い土地など、路線価で計算すると実際の価値より高くなりすぎる土地もあります。
こうした特殊な土地では、不動産鑑定士の鑑定評価をもとに申告する方法も検討されます。ただし鑑定には費用がかかり、税務署に認められるだけの根拠も必要です。まずは税理士に、鑑定を使う意味があるかを相談してみてください。
事故物件を相続した場合
事件や事故があった物件でも、評価の出発点は路線価や固定資産税評価額です。
『売れにくい物件なのに、普通に評価されるの?』と思いますよね。個別の事情を評価にどう反映できるかはケースによるので、税理士に相談して判断してもらいましょう。
不動産小口化商品の評価
不動産小口化商品は、商品の仕組み(契約の形)によって、相続税の評価の方法が変わります。
同じ「小口化」と呼ばれていても扱いが違うので、契約書を手元に用意して税理士に確認するのが近道です。
評価額から相続税がかかるかを確かめる
評価額が出たら、預金などほかの財産と合わせて、基礎控除(3,000万円+600万円×法定相続人の数)と比べます。
例えば、子2人が相続するケースで考えてみます。
| 財産 | 評価額 |
|---|---|
| 自宅の土地(150㎡・特例なし) | 4,500万円 |
| 自宅の建物 | 600万円 |
| 預貯金 | 1,000万円 |
| 合計 | 6,100万円 |
子2人なら基礎控除は4,200万円なので、特例を使わなければ1,900万円が課税遺産総額になります。子1人の法定相続分は950万円で、税率10%から950万円×10%=95万円、2人分で相続税の総額は190万円です。
同居していた子が自宅を相続し、小規模宅地等の特例が使えれば、土地は900万円になります。合計は2,500万円で基礎控除以下になり、相続税は0円です(申告は必要)。
不動産の相続税の計算は土地・家の相続税はいくら?でさらに詳しく見ていきます。
よくある質問
相続する不動産の評価額はどうやって調べますか?
固定資産税の納税通知書(課税明細書)で固定資産税評価額と面積を確認し、土地は国税庁の財産評価基準書で路線価か倍率を調べて計算します。建物は固定資産税評価額がそのまま評価額です。
不動産の相続税評価額は時価と同じですか?
同じではありません。土地は路線価や倍率、建物は固定資産税評価額を使うため、売買の相場とは別の金額になります。
貸している不動産は評価額が下がりますか?
下がります。建物は借家権割合30%×賃貸割合を差し引き、敷地は貸家建付地として借地権割合×借家権割合×賃貸割合の分だけ下がります。空室が多いと下がり方は小さくなります。
まとめ
- 相続の不動産は時価ではなく相続税評価額で評価する
- 土地は路線価方式か倍率方式、建物は固定資産税評価額
- 調べる時は固定資産税の納税通知書と国税庁の財産評価基準書を使う
- 貸している不動産は評価額が下がる。空室が多いと下がり方は小さい
- 自宅の土地は小規模宅地等の特例で330㎡まで80%減額できることがある
まずは固定資産税の納税通知書を出して、土地と建物の評価額・面積を書き出してみてください。あとは国税庁の路線価図か倍率表で一つ数字を調べるだけで、おおよその評価額が出せます。
路線価図・評価倍率表は国税庁「財産評価基準書 路線価図・評価倍率表」で確認できます。