当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の金庫から金の延べ棒や金貨が出てきて、『これも相続税がかかるの?黙っていたらバレないのでは…』と気になっている方もいますよね。
結論から言うと、金地金(インゴット)や金貨も相続税の対象です。現金と同じように、亡くなった日の価値で相続財産に数えます。一方、仏壇や仏具などの祭祀財産は非課税ですが、純金の仏具は投資目的と見られると課税されることがあります。
この記事を読めば、金の相続税の考え方と、申告しないとどうなるか、相続した金を売った時の税金まで分かります。
金は相続税がかかる?
- 金地金・金塊・金貨などの金は、相続税の対象になる財産です。
- 金の相続税評価額は、亡くなった日の価値をもとに出します。
- 仏壇・仏具などの祭祀財産は非課税ですが、骨董的価値があるものや投資目的のものは対象外です。
- 遺産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えると申告が必要です。
金は、現金や預金と並んで価値のはっきりした財産です。金の延べ棒でも、記念の金貨でも、亡くなった人が持っていた金は相続財産に入ります。
『タンスにしまってあっただけだから、数えなくていいよね?』と思う方もいるかもしれません。ただ、どこに置いてあったかは関係ないんです。銀行の貸金庫でも自宅の金庫でも、亡くなった人の財産なら相続税の計算に含めます。
金の相続税評価額の考え方
金地金は、亡くなった日の価値で評価します。実務では、亡くなった日に貴金属店などに売った場合の価格(買取価格)を基準に考えるのが一般的です。
金の価格は日々動きます。買った時の値段ではなく、亡くなった日の値段で数える点に気をつけておきましょう。金貨やアクセサリーなど、地金以外のものは評価の仕方が変わることがあるので、税理士に確認しておくと安心です。
相続税評価額の考え方そのものは相続税とはでも紹介しています。
金があると相続税はどう変わる?計算例
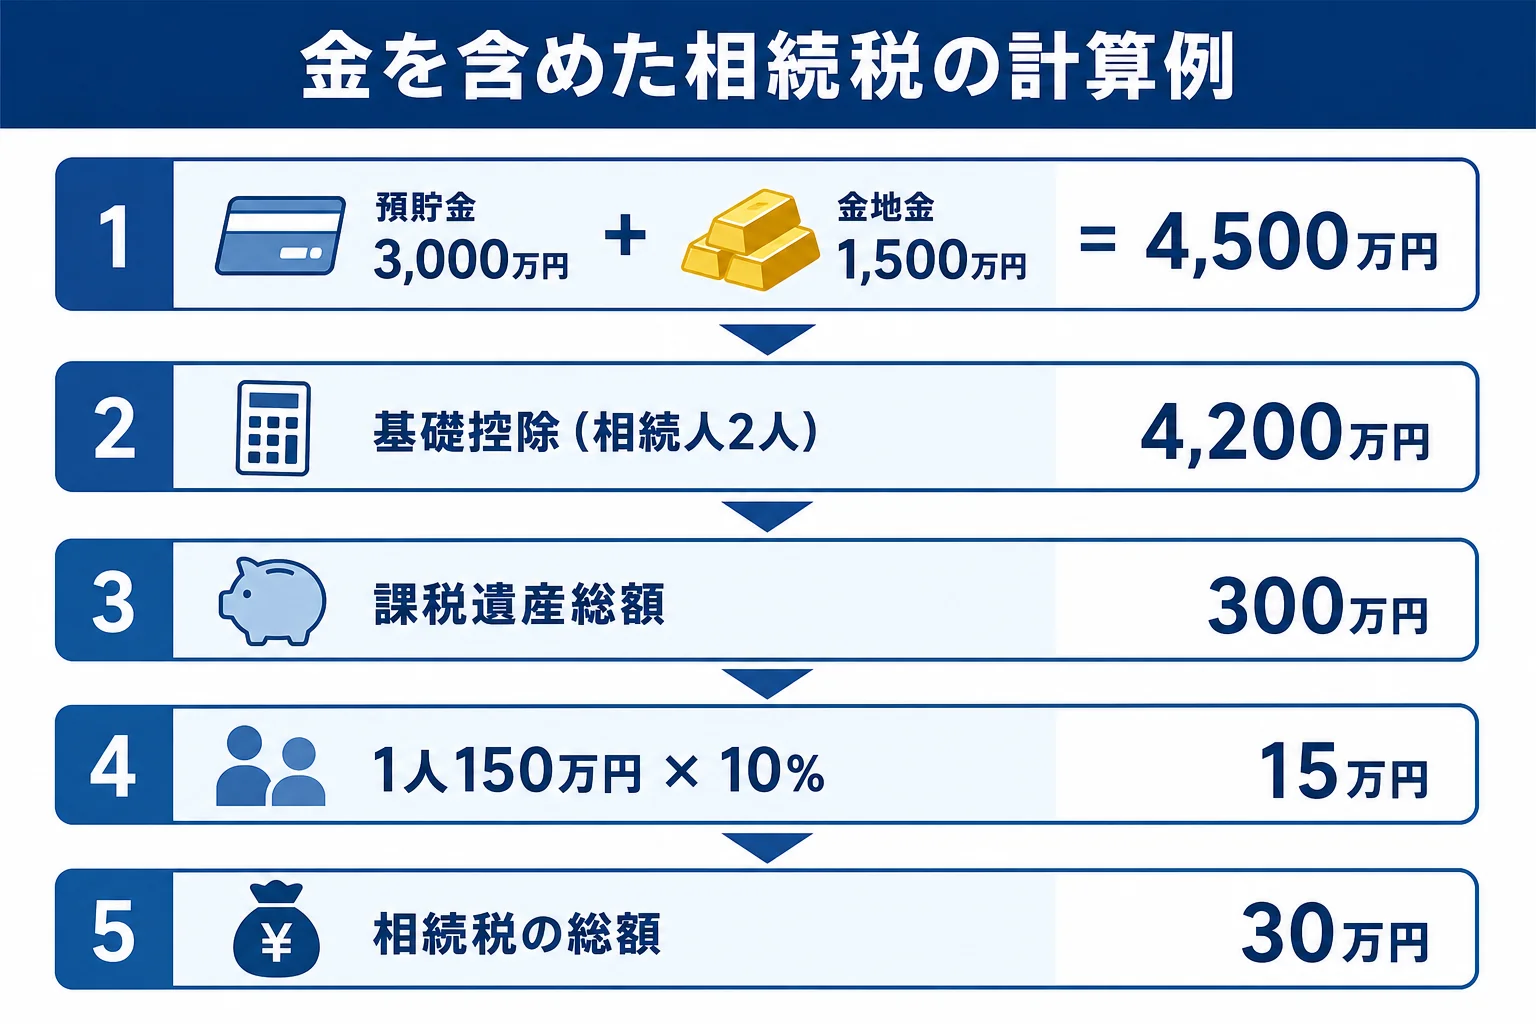
例えば、父が亡くなり、子2人が相続するケースで考えてみましょう。
- 預貯金:3,000万円
- 金地金:亡くなった日の価値で1,500万円
| 項目 | 金を含めない場合 | 金を含めた場合 |
|---|---|---|
| 遺産の合計 | 3,000万円 | 4,500万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 0円 | 300万円 |
| 相続税の総額 | 0円 | 30万円 |
金を含めると、課税遺産総額は 4,500万円 − 4,200万円 = 300万円です。子2人が150万円ずつ分けたと仮定すると、1人あたり 150万円 × 10% = 15万円、2人分で相続税の総額は30万円になります。
金を数えないと申告が要らないように見えますが、実際は申告と納税が必要になるケースです。
金の相続はバレる?バレる理由
『金は現物だから、言わなければ分からない』という話を聞くこともありますよね。実は、金は記録が残りやすい財産なんです。
売った時の支払調書
金地金などを業者に売って、200万円を超える代金を受け取ると、業者は税務署に支払調書を出します。誰がどれだけの金を売ったかが、税務署に伝わる仕組みです。
相続した金を申告せずに売ると、この支払調書から相続財産の申告漏れが見つかることがあります。
買った時の記録や税務調査
亡くなった人が金を買った時の記録や、預金から大きなお金が出ていった記録も手がかりになります。
国税庁の公表によると、令和6事務年度の相続税の実地調査は9,512件で、申告漏れなどが見つかった割合は82.3%、1件当たりの追徴税額は867万円でした。調査に入られると、多くのケースで何かしらの漏れが見つかっているんです。
申告しなかった場合や少なく申告した場合は、本来の相続税に加えて延滞税や加算税がかかることがあります。仮装・隠ぺいがあると重加算税の対象にもなります。
『何年か黙っていれば時効になるのでは?』と考える方もいますよね。ただ、隠していた場合は時効までの期間が長くなる決まりがあります。時効を待つより、正しく申告しておくほうが結果的に負担は軽くなります。
相続した金の分け方と手続き
金地金や金貨は、不動産のような名義変更の登記はありません。誰が受け取るかを相続人で話し合って決めます。
- 金庫や貸金庫の中身を確かめ、種類と重さを一覧にする
- 購入時の明細書や保証書があれば一緒に保管する
- 亡くなった日の買取価格を調べ、評価の目安を出す
- 誰が受け取るかを相続人で話し合う
- 遺産分割協議書に、金の種類・重さ・数量を書いて相続人全員が署名押印する
銀行の貸金庫に預けてある場合は、すぐには開けられないことも。銀行ごとに相続人全員の同意書などを求められるので、早めに問い合わせておきましょう。
金を等分に分けにくい時は、売って現金で分ける方法もあります。ただ、売れば譲渡所得の税金がかかることがあるので、分け方と売る時期は一緒に考えておくと安心です。
『兄弟で同じ重さずつ分ければ公平だよね』という話になりがちですよね。ただ、金貨は種類によって価値が違うこともあります。重さだけでなく、評価額で比べておくともめにくいです。
金の仏具・金のおりんは非課税?
金の仏具やおりんについては、迷う方が多いところです。
墓地・墓石・仏壇・仏具などの祭祀財産は、相続税がかかりません。ただし、純金の仏具のように骨董的価値があるものや、投資目的で持っているものは非課税の対象外です。
- 実際に日々のお参りで使っていたか
- 骨董品として価値があるものではないか
- 財産として持っておく目的で買ったものではないか
例えば、こんな会話が出ることもあります。
「純金のおりんなら非課税になるって聞いたけど」
「使っていたかどうかや、買った目的で扱いが変わるみたいだよ」
『仏具にしておけば相続税がかからない』という考えで金の仏具を買うと、投資目的と見られるおそれがあります。判断に迷う時は、税理士に確かめておきましょう。
相続した金を売った時の税金
相続した金を売って利益が出ると、相続税とは別に所得税(譲渡所得)がかかることがあります。
国税庁によると、金地金を売った所得は、原則として譲渡所得として給与などと合わせる総合課税です。譲渡所得の特別控除は50万円で、持っていた期間が5年を超える長期譲渡所得なら、控除後の金額の1/2が課税の対象になります。
相続で受け取った財産は、亡くなった人の取得費と取得した時期を引き継ぎます。親が長く持っていた金なら、長期譲渡所得になることが多いですね。
また、相続税を納めた人が、相続税の申告期限の翌日から3年以内に相続財産を売った場合は、取得費加算の特例を使える場合があります。相続でかかる税金の種類は遺産相続でかかる税金でまとめています。
金地金がある、預金や土地と合わせると基礎控除を超えそう、という時は、評価や申告を税理士に任せると安心です。売る時期によって税金が変わることもあるので、売る前に相談しておきましょう。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
金は相続税がかかりますか?
かかります。金地金・金貨などの金は相続財産で、亡くなった日の価値で評価します。遺産の合計が基礎控除を超えると申告が必要です。
金の相続はバレないですか?
金地金などを業者に売って200万円を超える代金を受け取ると、業者から税務署に支払調書が出されます。購入の記録や預金の動きからも見つかることがあり、申告漏れには延滞税や加算税がかかることがあります。
金の仏具は相続税がかかりませんか?
仏具は祭祀財産として原則非課税です。ただし、骨董的価値があるものや投資目的で持っているものは対象外です。
まとめ
- 金地金・金貨などの金は相続税の対象で、亡くなった日の価値で評価します。
- 金を売ると支払調書が出ることがあり、申告しないとバレる可能性があります。
- 金の仏具は原則非課税ですが、骨董的価値や投資目的のものは対象外です。
- 相続した金を売ると譲渡所得がかかることがあり、取得費加算の特例も確かめましょう。