当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が借りた土地に家を建てて住んでいた。『土地は自分のものじゃないのに、相続税はかかるの?』と迷いますよね。
結論から言うと、借地権も相続税の対象になる財産です。評価額は「土地を自分で使っている場合の評価額×借地権割合」で計算します。
この記事では、借地権割合の調べ方と計算例、相続税がいくらになりそうかの考え方を見ていきます。
借地権も相続税の対象。評価は「自用地評価×借地権割合」
- 借地権は、土地を借りて建物を持つ権利で、相続税の対象になります。
- 評価額は、その土地を自分で使っている場合の評価額(自用地評価)×借地権割合です。
- 借地権割合は、国税庁の路線価図・評価倍率表で地域ごとに確認できます。
- 借地の上の建物は、固定資産税評価額で別に評価します。
借地権は、地代を払って他人の土地を使い、そこに自分の建物を持てる権利です。都市部では、この権利だけで高い値段がつくことも珍しくありません。
そのため相続税でも、借地権は立派な財産として数えられます。『地代を払ってるだけ』と思っていた方は、ここで驚くかもしれません。
ただ、借地権は土地の全部の価値ではありません。地主が持っている部分(底地)と分け合う形なので、評価は土地全体の一部になります。
借地権の相続税評価額の計算方法
計算は3ステップです。
- その土地を自分で使っているとした場合の評価額(自用地評価)を出す
- 路線価図・評価倍率表で、その地域の借地権割合を調べる
- 自用地評価 × 借地権割合 で借地権の評価額を出す
自用地評価は、市街地なら路線価方式、それ以外は倍率方式で出します。路線価方式は路線価×面積に、土地の形などの補正をして計算します。倍率方式は固定資産税評価額×倍率です。
路線価は国税庁が毎年7月1日に公表していて、その年の1月1日時点の価格です。土地の評価の基本は土地の相続税評価額の調べ方で解説しています。
計算例で見てみる
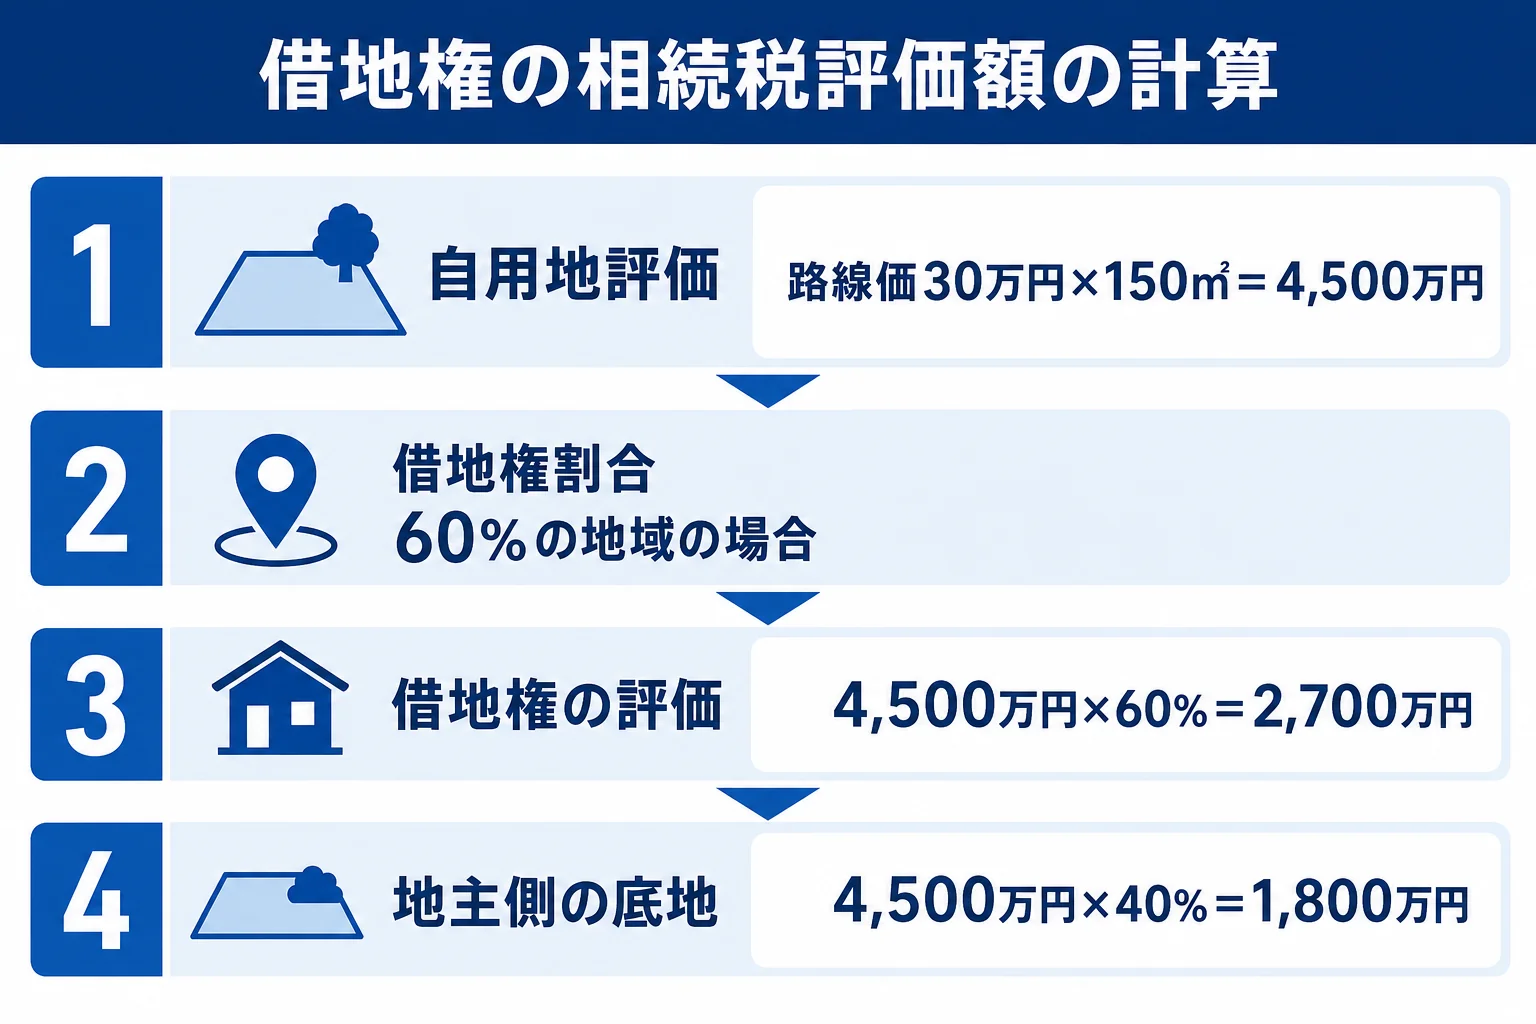
仮に、路線価が1㎡あたり30万円の道路に面した150㎡の借地で、借地権割合が60%の地域だとします(形の補正はなしとします)。
| 項目 | 計算 | 金額 |
|---|---|---|
| 自用地評価 | 30万円 × 150㎡ | 4,500万円 |
| 借地権の評価 | 4,500万円 × 60% | 2,700万円 |
| 地主側の底地の評価 | 4,500万円 × (1 − 60%) | 1,800万円 |
借地権の評価2,700万円が、相続財産に加わります。これに建物の固定資産税評価額や預貯金などを足して、相続税がかかるかを見ます。
借地権がある家の相続税は、家族構成でここまで変わる
借地権の評価が出たら、次は相続税がかかるかどうかです。ここが気になるところですよね。
例えば、夫が亡くなり、妻と子2人が相続するケースで考えます。財産は、先ほどの借地権2,700万円、借地上の自宅の建物500万円、預貯金2,000万円とします。
| 項目 | 特例なし | 小規模宅地等の特例あり |
|---|---|---|
| 借地権 | 2,700万円 | 540万円 |
| 建物 | 500万円 | 500万円 |
| 預貯金 | 2,000万円 | 2,000万円 |
| 合計 | 5,200万円 | 3,040万円 |
| 基礎控除(相続人3人) | 4,800万円 | 4,800万円 |
特例を使わなければ、5,200万円 − 4,800万円=400万円が課税遺産総額です。法定相続分で分けると妻200万円、子100万円ずつで、税率はどれも10%です。相続税の総額は20万円+10万円+10万円=40万円になります。
一方、住んでいた借地で小規模宅地等の特例が使えれば、合計は3,040万円で基礎控除以下です。この場合も、特例を使うための申告は必要です。
実際の税額は、誰がどれだけ取得するかや配偶者の税額軽減で変わります。計算の流れは土地・家の相続税はいくら?を見てみてください。
借地権割合の調べ方
借地権割合は、国税庁の「財産評価基準書 路線価図・評価倍率表」で確認できます。借地の事情が似ている地域ごとに決められています。
路線価図では、路線価の数字にアルファベットの記号が付いていて、その記号が借地権割合を表します。記号ごとの割合は、路線価図の欄外に書かれています。
倍率地域なら、評価倍率表に借地権割合が載っています。固定資産税評価額は、毎年届く固定資産税の納税通知書の課税明細で確認できます。ただし借地の場合、土地の固定資産税は地主に届くので、地主や役所で確認する必要があることも覚えておきましょう。
『路線価図の見方がそもそも分からない』という方も多いはずです。
「この数字の横のCって何?」
「それが借地権割合の記号。欄外の表で何%か確認できるよ」
慣れないうちは、土地の場所を特定するだけで時間がかかることも。路線価図の該当ページは、住所から地図をたどって探してみてください。
借地権を相続する時の税金以外の注意点
相続税とは別に、借地権の相続でよく出る疑問も押さえておきましょう。
相続で借地権を引き継ぐのに、地主の承諾はいりません。相続は売買や譲渡ではないからです。名義を書き換える時に地主から承諾料を求められても、相続であれば支払う義務はないとされています。
一方で、相続人ではない人に遺言で借地権を渡す場合や、相続後に第三者へ売る場合は、地主の承諾が必要になります。
借地上の建物は、相続登記をしておきましょう。2024年4月1日から相続登記は義務になり、取得を知った日から3年以内が期限です。
地主との話し合いがこじれそうな時は、弁護士に相談するのが安心です。
無償返還の届出・小規模宅地等の特例はどうなる?
借地権の評価は、例外的な扱いがいくつかあります。
無償返還の届出が出ている場合
会社と社長個人のように、法人と個人の間で土地を貸し借りしている時、「土地の無償返還に関する届出書」が税務署に出ていることがあります。
この届出がある土地は、借地権割合で計算する通常の評価とは扱いが変わります。届出の有無は、相続人が把握していないことも多いので、会社の書類を確認してみてください。
借地権にも小規模宅地等の特例は使える
小規模宅地等の特例は、土地だけでなく借地権にも使えます。亡くなった人が住んでいた借地なら、特定居住用宅地等として330㎡まで評価額を80%減らせることがあります。
先ほどの例で借地権の評価が2,700万円なら、要件を満たせば2,700万円 × 20%=540万円まで下がる計算です。特例を使うには申告が必要で、相続税が0円になっても申告書を出します。
要件は小規模宅地等の特例とはで詳しく解説しています。
借地権は、評価の手順も例外も多い財産です。借地や貸している土地がある方、特例が使えるか分からない方は、土地評価に慣れた税理士に任せると、評価の見落としを防げます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
借地権の相続税はいくらになりますか?
借地権の評価額は自用地評価×借地権割合で出し、ほかの財産と合わせて基礎控除(3,000万円+600万円×法定相続人の数)を超えた部分に相続税がかかります。
借地権割合はどこで調べられますか?
国税庁の財産評価基準書(路線価図・評価倍率表)で確認できます。路線価図では路線価に付いた記号で、評価倍率表では欄に直接示されています。
借地権を相続すると地主に承諾料を払う必要がありますか?
相続で借地権を引き継ぐのに地主の承諾は不要で、承諾料を払う義務もないとされています。ただし相続人以外への遺贈や売却には地主の承諾が必要です。
まとめ
- 借地権は相続税の対象で、評価は自用地評価×借地権割合です。
- 借地権割合は国税庁の路線価図・評価倍率表で確認します。
- 地主側の底地は、自用地評価×(1−借地権割合)で評価します。
- 住んでいた借地なら、小規模宅地等の特例で330㎡まで80%減らせることがあります。
- 無償返還の届出がある場合は、評価の扱いが変わります。