当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親名義の家に住んでいて、『この家を相続したら、相続税で困るんじゃないか』と心配になっている方も多いですよね。
結論から言うと、亡くなった人の自宅の土地は「小規模宅地等の特例」で、330㎡まで評価額を80%減らせることがあります。この特例を使えるかどうかで、相続税が数百万円単位で変わることも珍しくありません。
この記事を読めば、自分の家族が特例を使えそうか、使うといくら減るのかの見当がつきます。
小規模宅地等の特例とは?まず結論から
- 小規模宅地等の特例は、亡くなった人の自宅や事業用の土地の評価額を大きく減らせる制度です。
- 自宅の土地(特定居住用宅地等)なら、330㎡まで80%減額されます。
- 使えるのは、配偶者・同居していた親族・持ち家のない別居親族(家なき子)などです。
- 特例で相続税が0円になる場合も、相続税の申告が必要です。
正式な名前は「小規模宅地等についての相続税の課税価格の計算の特例」といいます。長いので、「小規模宅地の特例」と呼ばれることがほとんどです。
なぜこんな特例があるのか、というと理由はシンプルです。自宅の土地にそのまま相続税がかかると、税金を払うために家を売らないといけない家族が出てしまうからなんです。
『住み続ける家族の生活を守るための制度』と考えると、要件の意味もつかみやすくなりますよ。
減額される割合と面積の上限
特例の対象になる土地は3種類あります。
| 土地の種類 | 主な例 | 減額できる面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 亡くなった人の自宅の土地 | 330㎡まで | 80% |
| 特定事業用宅地等 | 亡くなった人のお店・工場の土地 | 400㎡まで | 80% |
| 貸付事業用宅地等 | アパート・貸家・駐車場の土地 | 200㎡まで | 50% |
自宅の土地と事業用の土地は併用できて、合わせて最大730㎡まで減額できます。
貸付事業用の土地と組み合わせる時は、面積の調整計算があります。アパート経営をしていた方の相続では、どの土地に特例を使うかで税額が変わるので、税理士に試算してもらうのがおすすめです。
小規模宅地の特例で相続税はいくら減る?計算例
ここからは、実際にどのくらい減るのかを計算してみます。
自宅の土地が330㎡以内の場合
例えば、路線価が1㎡あたり20万円の道路に面した200㎡の自宅の土地なら、評価額は20万円×200㎡=4,000万円です。
特例を使うと、4,000万円×80%=3,200万円が減額されて、評価額は800万円になります。
土地の評価額の出し方は相続税路線価とはで詳しく解説しています。
330㎡を超える場合
自宅の土地が400㎡、評価額が6,000万円のケースも見ておきましょう。
- 330㎡分の評価額: 6,000万円×330㎡÷400㎡=4,950万円
- 減額される金額: 4,950万円×80%=3,960万円
- 特例を使った後の評価額: 6,000万円−3,960万円=2,040万円
330㎡を超えた部分は、そのままの評価額で計算します。
家族の相続税で比べると
例えば、父が亡くなり、母と子2人(長男は父と同居)が相続するケースです。
| 財産 | 評価額 |
|---|---|
| 自宅の土地(200㎡) | 4,000万円 |
| 自宅の建物 | 500万円 |
| 預貯金 | 2,500万円 |
| 合計 | 7,000万円 |
相続人は3人なので、基礎控除は3,000万円+600万円×3人=4,800万円です。
- 課税遺産総額: 7,000万円−4,800万円=2,200万円
- 母の法定相続分(1/2): 1,100万円×15%−50万円=115万円
- 子1人の法定相続分(1/4): 550万円×10%=55万円
- 相続税の総額: 115万円+55万円×2人=225万円
特例を使うと、土地は800万円になります。遺産の合計は800万円+500万円+2,500万円=3,800万円で、基礎控除の4,800万円以下です。
つまり、相続税は0円になります。
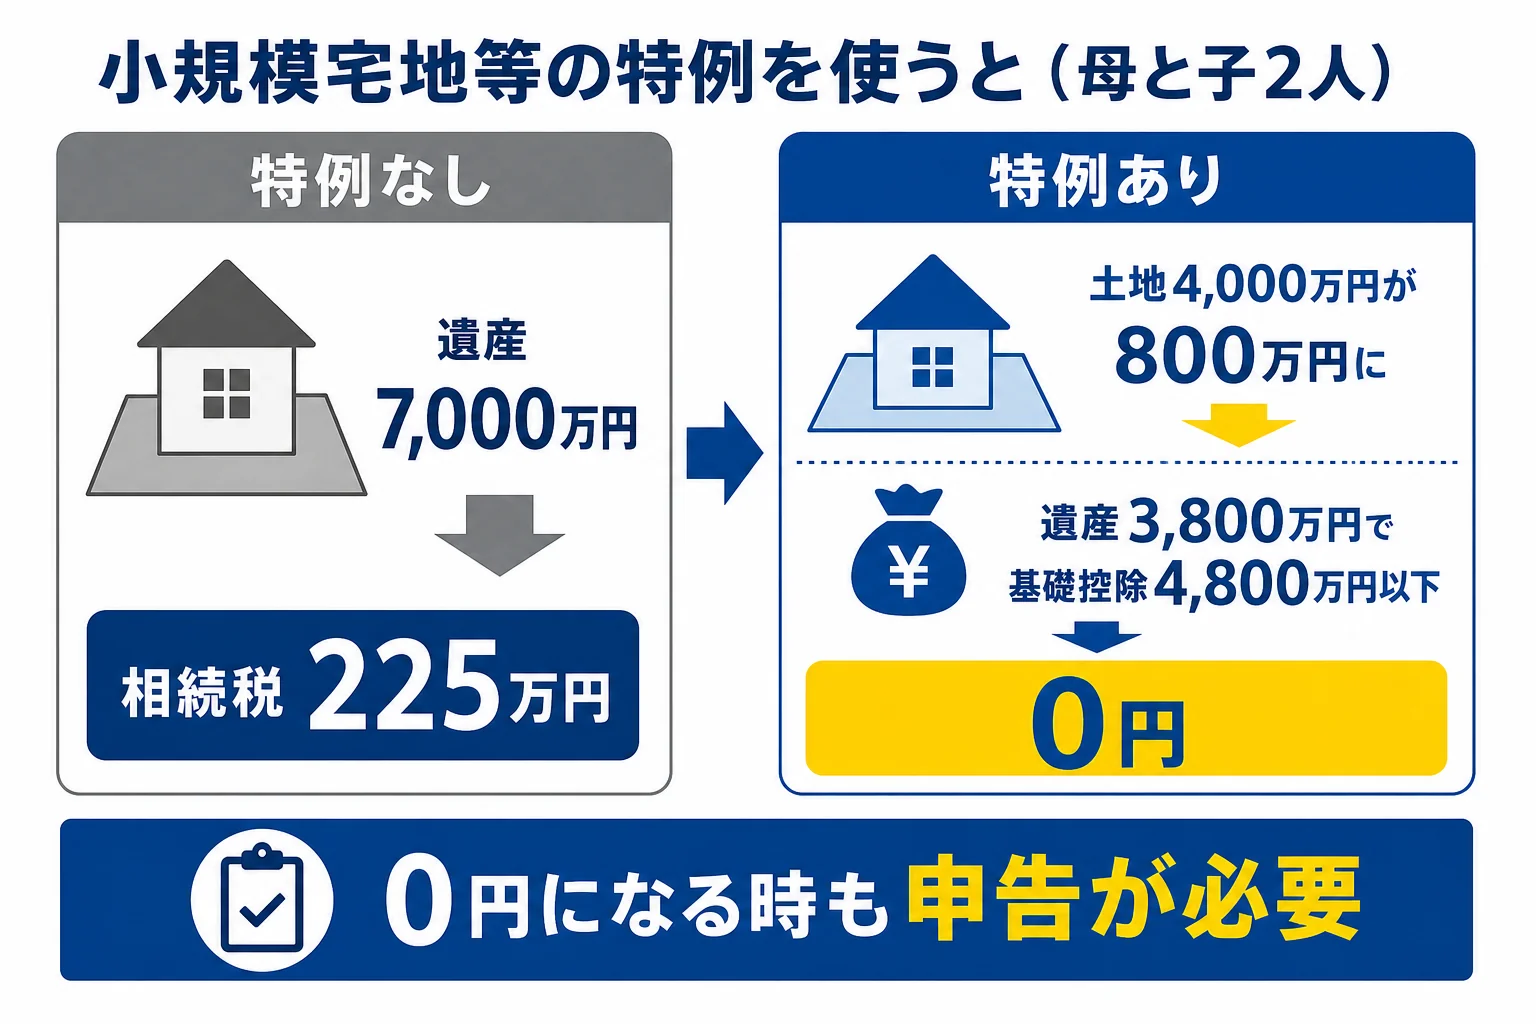
225万円が0円になるわけですから、特例が使えるかどうかは本当に大きいんです。ただし、0円になる場合でも申告をしないと特例は使えません。ここは見落とされやすいところなので注意しておきましょう。
土地の評価や特例の判定は、同じ家でも誰が相続するかで結果が変わります。土地の面積が広い、二世帯住宅や賃貸部分がある、申告期限の10か月が迫っている。こんな場合は、相続税に詳しい税理士に任せると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
小規模宅地の特例を使える人と要件
自宅の土地(特定居住用宅地等)で特例を使えるのは、主に次の人です。
| 相続する人 | 主な要件 |
|---|---|
| 配偶者 | 要件なし(住み続けなくても、売っても使える) |
| 同居していた親族 | 申告期限まで住み続け、土地を持ち続ける |
| 持ち家のない別居親族(家なき子) | 配偶者や同居親族がいない、自分や家族の持ち家に住んでいないなど一定の要件 |
配偶者は条件なしで使える
配偶者が自宅の土地を相続した場合は、住み続けるかどうかに関係なく特例が使えます。
『母が相続するのがいちばん手軽なの?』と思いますよね。
手続きの面ではそうです。ただ、母がすべて相続すると、母が亡くなった時(二次相続)に子の相続税が重くなることがあります。二次相続まで考えて誰が相続するかを決めておきたいところです。
同居していた子は「住み続ける」が条件
同居していた親族が相続した場合は、相続税の申告期限まで、その家に住み続けて土地を持ち続けることが条件です。
例えば、こんな会話になることもあるはずです。
「実家を相続したら、すぐ売って駅近のマンションに移りたいんだけど」
「申告期限より前に売ると、特例が使えなくなるかもしれないよ」
親名義の家に子供が住んでいたケースでも、本当に生活の拠点として一緒に住んでいたかが見られます。住民票だけ移しているような場合は、同居とみなされないこともあるので注意しましょう。
持ち家のない別居の子(家なき子)
配偶者も同居親族もいない場合は、別居していた子でも使えることがあります。いわゆる「家なき子」の特例です。
ただし、自分や配偶者、一定の親族が持っている家に住んでいないことなど、細かい要件があります。賃貸に住んでいる子でも、過去の住まいの状況によっては使えないことがあるので、要件を満たすかは税理士に確認しておきましょう。
マンションや老人ホームのケース
マンションの場合は、敷地のうち持っている分(敷地権の割合)が特例の対象になります。マンションは1戸あたりの土地の面積が小さいので、330㎡の上限に届くことはあまりありません。
亡くなった人が老人ホームに入っていた場合も、事情によっては自宅の土地に特例を使えることがあります。ここは取り扱いが細かいので、個別に確認が必要です。
複数人で相続した時・相続人ごとの扱い
特例は、土地全体ではなく「要件を満たす人が相続した部分」にだけ使えます。
例えば、自宅の土地を同居していた長男と別居している次男(持ち家あり)が半分ずつ相続した場合です。長男の取得分には特例が使えますが、次男の取得分には使えません。
『兄弟で共有にすれば公平だと思ったのに…』という声もよく聞きます。
分け方によって相続税の合計が変わるので、遺産分割協議の前に試算しておくのがおすすめです。
遺産分割がまとまらない時
特例を使うには、原則として申告期限までに誰が土地を相続するか決まっている必要があります。
期限内に分割がまとまらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておきましょう。3年以内に分割が決まれば、あとから更正の請求で特例を受けられます。
小規模宅地等の特例の申請と注意点
申告しないと使えない
特例は、相続税の申告書に適用を受ける旨を書き、必要な書類を添えて提出することで使えます。期限は、亡くなったことを知った日の翌日から10か月以内です。
- 遺言書の写し、または遺産分割協議書の写し
- 土地の評価の計算書類(路線価図・固定資産税の評価証明など)
- 同居や住まいの状況が分かる書類(家なき子の場合は賃貸契約書など)
期限後申告になってしまったら
申告期限を過ぎてしまっても、期限後申告で特例の適用を受けられるとされています。ただし、延滞税や無申告加算税がかかることがあるので、気づいた時点で早めに申告しておきましょう。
相続の期限全体は不動産の相続手続きでも確認できます。
特例で相続税が0円になったので申告しなかった。この場合、特例は使えず、あとから相続税がかかることになります。
よくある質問
小規模宅地等の特例をわかりやすく言うとどんな制度ですか?
亡くなった人の自宅や事業用の土地の評価額を減らせる制度です。自宅の土地なら330㎡まで80%減額され、相続税が大きく下がったり0円になったりします。
親名義の家に子供が住んでいた場合、特例は使えますか?
亡くなった親と同居していた子が相続し、申告期限まで住み続けて土地を持ち続ければ使えます。要件を満たすかは税理士に確認しておくと安心です。
特例で相続税が0円なら申告しなくてもいいですか?
いいえ、申告が必要です。申告をしないと特例は使えません。期限は亡くなったことを知った日の翌日から10か月以内です。
まとめ
- 自宅の土地は330㎡まで80%、事業用は400㎡まで80%、貸付用は200㎡まで50%減額
- 使えるのは配偶者・同居親族・家なき子などで、人によって要件が違う
- 複数人で相続した時は、要件を満たす人の取得分だけに使える
- 分割がまとまらない時は分割見込書を出しておく
- 0円になる場合も申告が必要
まずは自宅の土地の面積と路線価を調べて、特例を使った場合と使わない場合の評価額を出してみてください。それだけで、相続税がかかりそうかの見当がつきます。
制度の詳細は国税庁「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」でも確認できます。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します