当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の計算で「路線価で評価してください」と言われて、『路線価って何?どこで見るの?』と戸惑っている方も多いですよね。
結論から言うと、相続税路線価は、国税庁が道路ごとに決めている土地の1㎡あたりの価格です。この路線価に土地の面積をかけるのが、相続税で土地を評価する基本の計算になります。
この記事を読めば、自分の土地の路線価を調べて、相続税評価額のおおよその金額を出せるようになります。
相続税路線価とは?まず結論から
- 路線価は、道路に面した標準的な宅地の1㎡あたりの価格(千円単位)です。
- 国税庁が毎年7月1日に公表し、その年の1月1日時点の価格を表しています。
- 相続税・贈与税で土地を評価する時に使い、基本は「路線価×面積」です。
- 路線価がない地域は、固定資産税評価額に倍率をかける「倍率方式」で評価します。
路線価は、国税庁のホームページ「財産評価基準書 路線価図・評価倍率表」で誰でも無料で見られます。
『うちの土地は売ったら3,000万円くらいらしいけど、その金額で計算するの?』と思う方もいるかもしれません。
そうではないんです。相続税では、売れそうな値段ではなく、路線価をもとにした「相続税評価額」で計算します。
公示価格・実勢価格との違い
土地の価格にはいくつか種類があって、ややこしいですよね。目的ごとに整理すると次のとおりです。
| 価格の種類 | 決める・公表するところ | 主な使い道 |
|---|---|---|
| 路線価(相続税路線価) | 国税庁 | 相続税・贈与税の土地の評価 |
| 公示価格 | 国土交通省 | 土地取引の目安 |
| 固定資産税評価額 | 市区町村 | 固定資産税の計算、倍率方式の評価 |
| 実勢価格 | 実際の売買 | 売り買いされた時の値段 |
相続税の申告で使うのは、このうち路線価(または固定資産税評価額×倍率)です。実際に売れる値段(実勢価格)とは別物なので、相続税評価額が売値と違うのはよくあることです。
どの年の路線価を使う?
使うのは、亡くなった年の路線価です。例えば、2025年(令和7年)に亡くなった場合は令和7年分の路線価を使います。
路線価は毎年7月1日に公表されます。1月から6月に亡くなった場合は、その年の路線価が出るまで待ってから計算することになります。
相続税路線価の調べ方
路線価は、国税庁の「財産評価基準書 路線価図・評価倍率表」のサイトで調べます。
- 国税庁の「財産評価基準書 路線価図・評価倍率表」を開く
- 調べたい年分(亡くなった年)を選ぶ
- 都道府県を選び、「路線価図」を開く
- 市区町村を選び、町名(大字名)の一覧から土地の場所を選ぶ
- 表示された路線価図で、土地が面している道路の数字を確認する
地図上では、町丁名と街区番号(丸で囲んだ数字)が書かれています。例えば「A町2丁目」の地図で丸囲みの「12」なら、A町2丁目12番のあたりです。
住所だけで場所が分かりにくい時は、固定資産税の課税明細書に書かれた「地番」や、地図アプリと見比べると探しやすいですよ。
路線価図がない地域は倍率表を見る
郊外や農村部など、路線価が決められていない地域もあります。その場合は、同じサイトの「評価倍率表」を見ます。
評価倍率表の「宅地」欄に倍率が書かれていれば倍率方式、「路線」と書かれていれば路線価方式で評価する地域です。「一部」と書かれている町は、路線価図でどちらの地域かを確認しておきましょう。
路線価図の見方
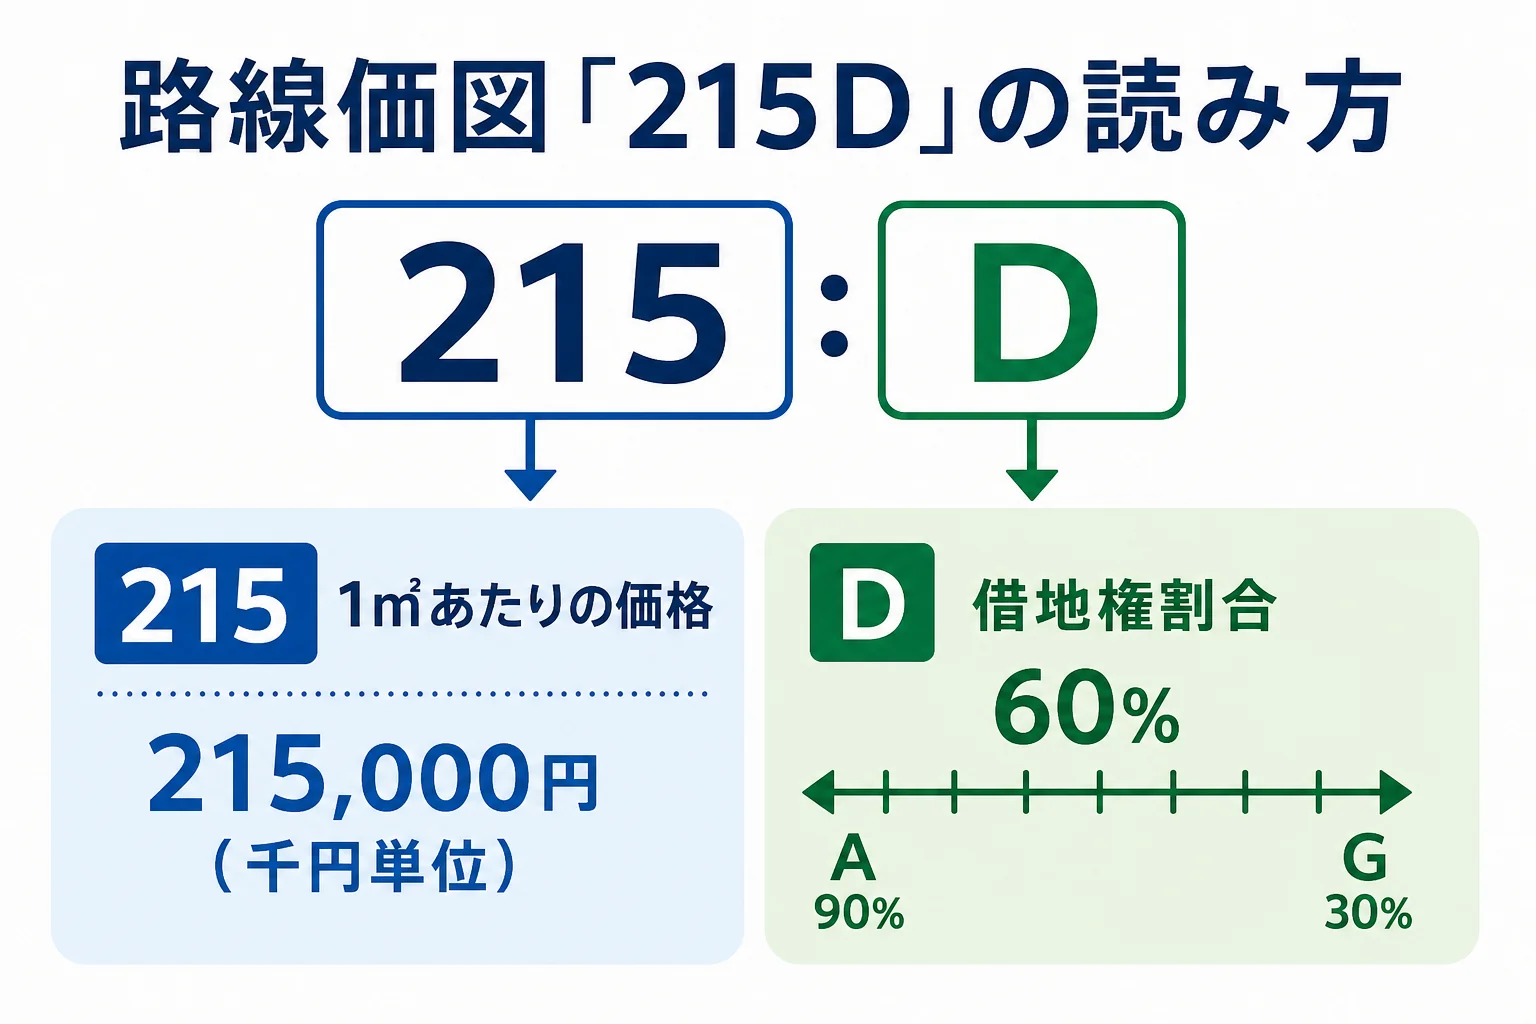
路線価図の道路の上には、「215D」のような数字と記号が書かれています。ここが読めれば、路線価図はほぼ読めたも同然です。
数字は1㎡あたりの価格(千円単位)
数字は、1㎡あたりの路線価を千円単位で表しています。「215」なら1㎡あたり215,000円です。
アルファベットは借地権割合
数字の右のアルファベットは「借地権割合」です。土地を借りている人の権利(借地権)を評価する時に使います。
| 記号 | A | B | C | D | E | F | G |
|---|---|---|---|---|---|---|---|
| 借地権割合 | 90% | 80% | 70% | 60% | 50% | 40% | 30% |
つまり「215D」は、1㎡あたり215,000円で、借地権割合が60%という意味です。
自分の土地に自分の家が建っている場合(自用地)は、借地権割合は使いません。アパートなどを貸している土地(貸家建付地)の評価で使います。
地区区分も確認する
路線価図には「ビル街地区」「普通住宅地区」などの地区区分が、数字を囲む記号の形で示されています。
地区区分によって、次に説明する補正率が変わります。路線価図の上部にある説明欄で、記号と地区の対応を確認できます。
路線価を使った相続税評価額の計算方法
基本は「路線価×面積」
いちばんシンプルな計算は、路線価×土地の面積です。
例えば、路線価が「180D」の道路だけに面した150㎡の自宅の土地なら、18万円×150㎡=2,700万円が基本の評価額です。
奥行や形で補正する
実際には、土地の奥行きの長さや形、角地かどうかなどで補正をかけます。国税庁が示している計算例を見てみましょう。
- 1㎡あたりの価額: 300,000円×奥行価格補正率0.97=291,000円
- 自用地の評価額: 291,000円×700㎡=2億370万円
角地で2つの道路に面している場合は、もう一方の道路(側方路線)の路線価に補正率と加算率をかけた金額を足します。
『補正率なんて、どこで分かるの?』と思いますよね。
奥行価格補正率などは、国税庁のホームページの調整率表に載っています。とはいえ、不整形な土地や間口が狭い土地などは計算が複雑になります。
倍率方式の計算
路線価がない地域は、固定資産税評価額×倍率で計算します。
例えば、宅地の固定資産税評価額が1,000万円で、評価倍率表の倍率が1.1なら、1,000万円×1.1=1,100万円です。固定資産税評価額は、毎年届く固定資産税の課税明細書で確認できます。
土地の評価方法をもっと詳しく知りたい方は土地の相続税評価額の調べ方もあわせて読んでみてください。
自宅の土地なら特例で下がることも
亡くなった人の自宅の土地は、小規模宅地等の特例で330㎡まで評価額を80%減らせることがあります。先ほどの2,700万円の土地なら、要件を満たせば540万円です。
使える人や要件は小規模宅地等の特例とはで解説しています。
土地の評価は、補正のかけ方や特例の判断ひとつで税額が大きく変わります。土地が複数ある、形がいびつ、アパートや貸地がある。こんな場合は、土地評価に慣れた税理士に任せたほうが安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
路線価で計算する時の注意点
路線価がついていない道路に面している
私道などで、面している道路に路線価がついていないこともあります。その場合は、税務署に「特定路線価」の設定を申し出て、路線価を決めてもらうことができます。
正誤表を確認する
国税庁の路線価図には、あとから訂正が出ることがあります。申告に使う時は、サイトにある「正誤表」も確認しておきましょう。
路線価計算アプリの結果はあくまで目安
路線価から評価額を出す計算アプリやツールもあります。
ただ、補正率や特例が反映されていないものも多いので、出てきた数字は目安と考えておくのが無難です。例えば、こんな会話はよくあります。
「アプリで計算したら、土地は3,000万円だったよ」
「角地の加算や奥行の補正は入ってる?申告の前に一度確認したほうがいいね」
土地を含めた相続税全体の計算は土地・家の相続税はいくら?でシミュレーションしています。
よくある質問
相続税路線価とはわかりやすく言うと何ですか?
国税庁が道路ごとに決めている、その道路に面した土地の1㎡あたりの価格です。相続税や贈与税で土地を評価する時に使い、基本は路線価×面積で評価額を出します。
路線価図の「215D」はどう読みますか?
1㎡あたりの路線価が215,000円で、借地権割合が60%(D)という意味です。数字は千円単位、アルファベットはAの90%からGの30%まで10%刻みの借地権割合を表しています。
路線価がない土地はどうやって評価しますか?
評価倍率表で倍率を調べ、固定資産税評価額×倍率で評価します。固定資産税評価額は、毎年届く固定資産税の課税明細書で確認できます。
まとめ
- 路線価は道路に面した宅地の1㎡あたりの価格で、毎年7月1日に国税庁が公表する
- 使うのは亡くなった年の路線価
- 「215D」は1㎡あたり215,000円・借地権割合60%
- 基本は路線価×面積で、奥行や形・角地で補正する
- 路線価がない地域は固定資産税評価額×倍率で評価する
- 自宅の土地は小規模宅地等の特例で下がることがある
まずは国税庁のサイトで、亡くなった年の路線価図を開いて、土地が面している道路の数字を探してみてください。それに面積をかけるだけで、評価額のおおよその見当がつきます。
路線価図・評価倍率表は国税庁「財産評価基準書 路線価図・評価倍率表」で確認できます。