当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が月極駐車場を経営していた。『駐車場の土地って、相続税ではいくらと評価されるの?』と気になっている方も多いはずです。
結論から言うと、駐車場の多くは「雑種地」として、近くの宅地と同じような考え方で評価されます。そして、貸し方や舗装の有無で評価額が大きく変わるんです。この記事では、雑種地・駐車場の評価の考え方と、評価を下げられるポイントが分かります。
雑種地・駐車場の相続税評価の考え方
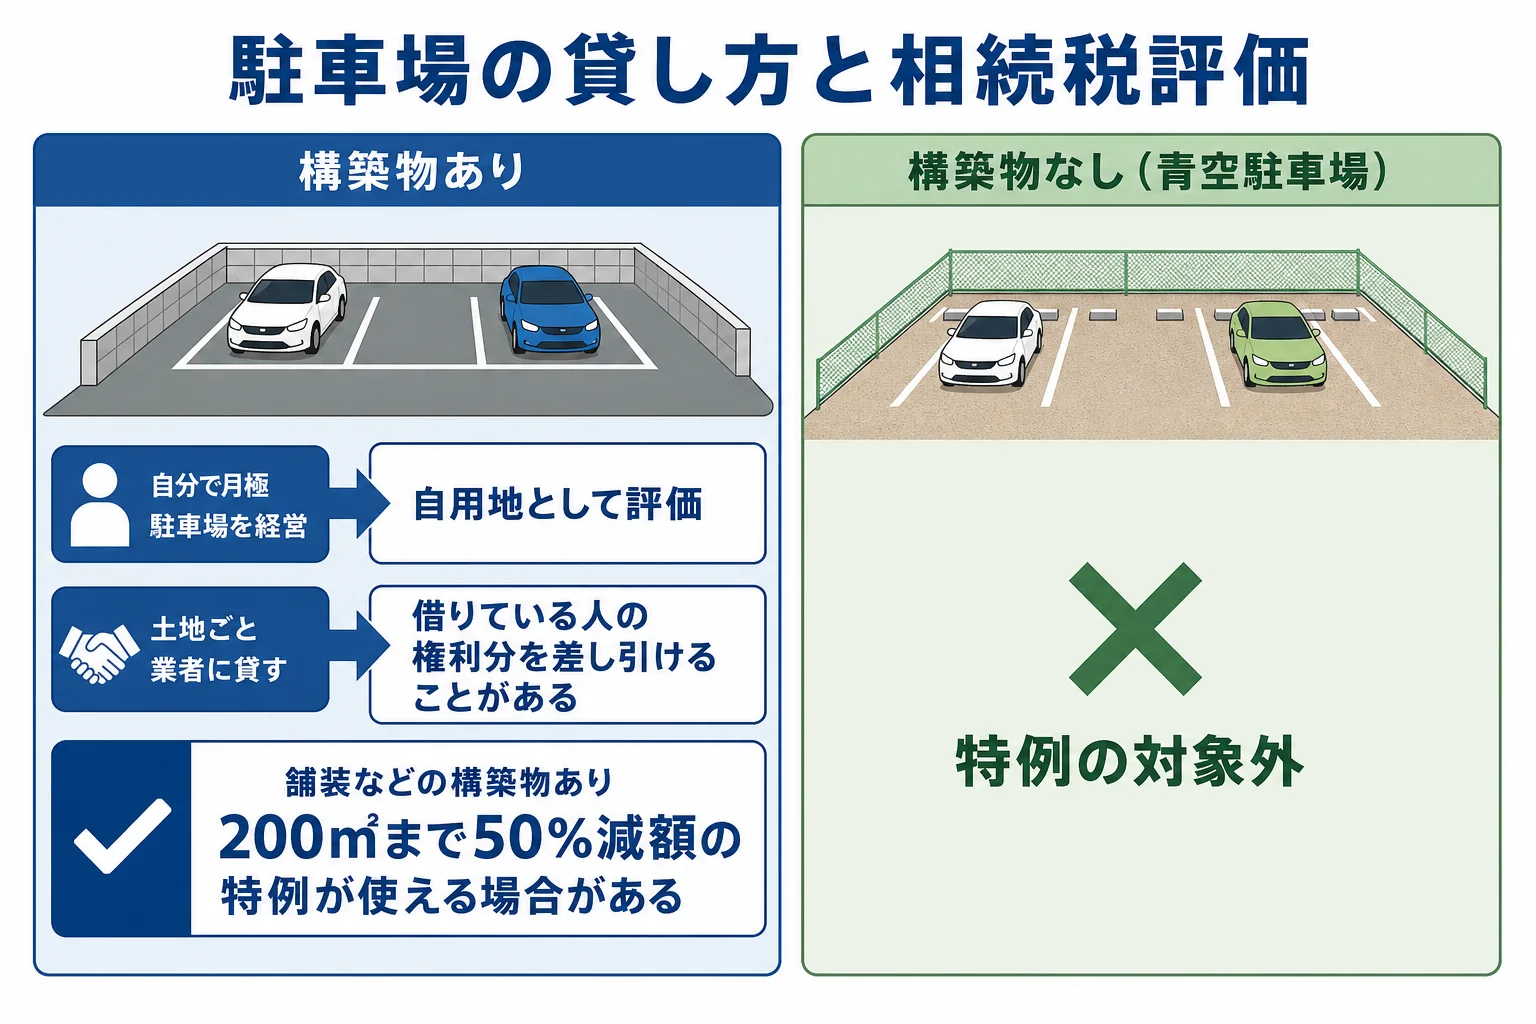
駐車場や資材置き場などの雑種地は、状況が似ている近くの土地の評価額をもとに評価します。市街地なら路線価をもとに、宅地と同じように計算するのが基本です。自分で経営する月極駐車場は自用地として評価され、減額はありません。一方、アスファルト舗装などの構築物がある貸駐車場なら、小規模宅地等の特例(貸付事業用宅地等・200㎡まで50%減額)が使える場合があります。
土地は、登記簿の地目ではなく、亡くなった日の実際の使い方で評価します。駐車場として使っていれば、登記が「宅地」でも雑種地として扱うのが一般的です。
雑種地の評価で使う「近くの土地の評価額」は、市街地なら路線価、それ以外なら固定資産税評価額に倍率をかける方式で考えます。路線価の調べ方は土地の相続税評価額の調べ方で解説しています。
駐車場の貸し方で評価はどう変わる?
駐車場には、大きく分けて次のような貸し方があります。
| 貸し方 | 評価の考え方 |
|---|---|
| 自分で月極駐車場を経営(区画ごとに車を止めさせる) | 自用地として評価(減額なし) |
| 土地ごと業者に貸し、業者が駐車場を経営 | 貸している雑種地として、借りている人の権利分を差し引けることがある |
| 自分で使っている空き地・資材置き場 | 自用地として評価 |
『貸しているのに、減額されないの?』と思いますよね。
月極駐車場は、車を止める場所を貸しているだけで、土地そのものを貸しているわけではない、と考えるんです。契約が終われば、いつでも更地として使えます。だから、自分の土地として評価されます。
一方、土地ごと業者に貸している場合は、借りている業者の権利が付いている分だけ、評価額を差し引けることがあります。契約の内容で判断が分かれるので、契約書を確認しておきましょう。
小規模宅地等の特例は使える?
貸駐車場でも、小規模宅地等の特例の「貸付事業用宅地等」として、200㎡まで評価額を50%減額できる場合があります。駐車場業は、貸付事業に含まれるんです。
ただし、大事な条件があります。国税庁は、特例の対象を「建物または構築物の敷地の用に供されている宅地等」としています。
- アスファルト舗装やフェンスなどの構築物がある
- 相続した人が申告期限まで貸付事業を続け、土地を持ち続ける
- 相続開始前3年以内に新たに貸し付けを始めた土地でない(例外あり)
- 相続税の申告をする
つまり、砂利を敷いただけ、何もない青空駐車場は、構築物がないので対象外です。要件の詳細は国税庁の小規模宅地等の特例で確認できます。
計算例
例えば、路線価が1㎡あたり20万円の地域にある、300㎡のアスファルト舗装の貸駐車場を相続したケースです(形や間口による補正は省いて考えます)。
評価額は、20万円×300㎡=6,000万円です。
特例で減額できるのは200㎡分なので、20万円×200㎡×50%=2,000万円。評価額は6,000万円から2,000万円を引いて、4,000万円になります。
同じ土地でも、舗装がなければ6,000万円のままです。差は2,000万円にもなるんです。
特例のくわしい要件は小規模宅地等の特例とはを参考にしてみてください。
評価を下げるためのポイント
雑種地は、形や面積で評価が変わります。間口が狭い、奥行きが長い、形がいびつといった土地は、宅地と同じように補正を考えます。
ほかにも、道路に接していない土地や、市街化調整区域にある土地は、評価の方法そのものが変わることがあります。
『自分で評価を下げられないか考えたい』という方もいますよね。ただ、雑種地は評価方法の判断が難しく、税務調査でも見られやすい財産です。
駐車場や資材置き場がある、土地が広い、形がいびつといった場合は、土地評価の経験がある税理士に頼むと、使える減額をもれなく確認してもらえます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
月極駐車場の土地は貸宅地として評価を下げられますか?
自分で月極駐車場を経営している場合は、車を止める場所を貸しているだけなので、自用地として評価され、借りている人の権利分の減額はありません。
青空駐車場でも小規模宅地等の特例は使えますか?
使えません。特例の対象は建物または構築物の敷地なので、アスファルト舗装などの構築物がない青空駐車場は対象外です。
駐車場の土地の地目が宅地でも雑種地として評価しますか?
土地の評価は、登記上の地目ではなく亡くなった日の実際の使い方で判断します。駐車場として使っていれば、雑種地として評価するのが一般的です。
まとめ
- 雑種地は、状況が似た近くの土地の評価額をもとに評価する
- 自分で経営する月極駐車場は自用地として評価され、減額はない
- 土地ごと業者に貸している場合は、借りている人の権利分を差し引けることがある
- 舗装などの構築物がある貸駐車場は、200㎡まで50%減額の特例が使える場合がある
- 青空駐車場は小規模宅地等の特例の対象外