当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告の準備をしていたら、固定電話の加入権や、親が書いた本の著作権が出てきた。『こんなものまで評価が必要なの?いくらになるの?』と迷う方も多いはずです。
結論から言うと、電話加入権も著作権も相続財産で、国税庁の決まりに沿って評価します。電話加入権は取引されている価格を参考に、著作権は印税収入をもとに計算します。
この記事を読めば、2つの財産の評価方法と、申告で気をつけたい点が分かります。
電話加入権・著作権の相続税評価は?先に結論
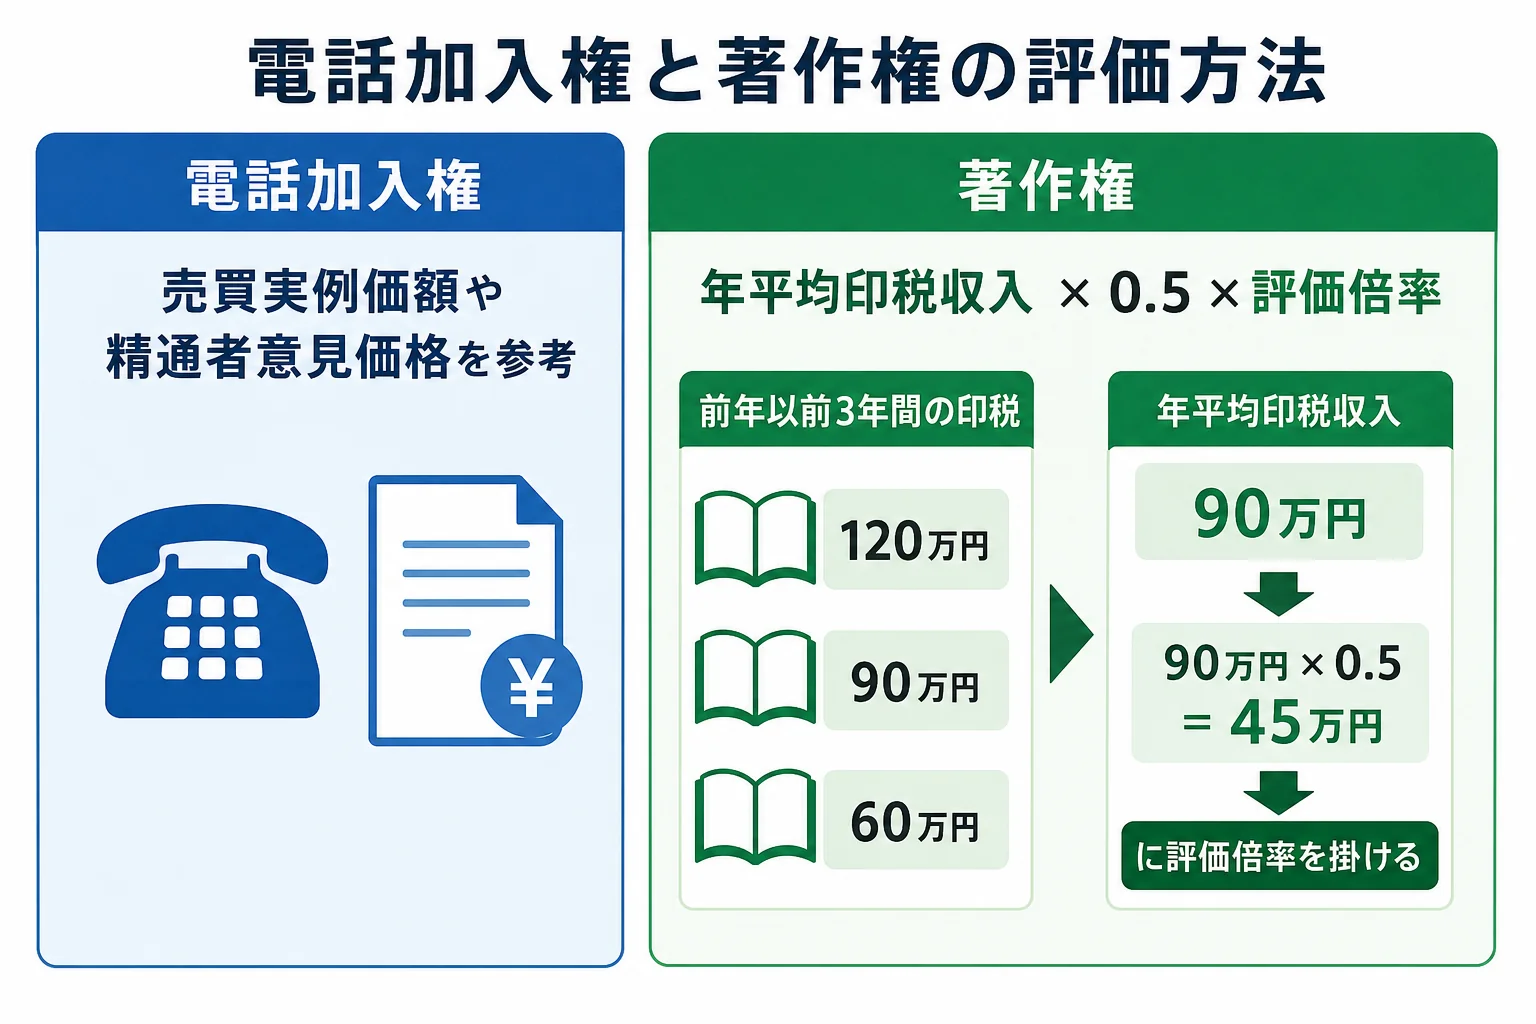
- 電話加入権は、売買実例価額や精通者意見価格などを参考に評価します(財産評価基本通達161)。
- 著作権は「年平均印税収入の額 × 0.5 × 評価倍率」で評価します(同148)。
- 年平均印税収入は、亡くなった年の前年以前3年間の印税収入の平均です。
- どちらも、評価額が小さくても相続財産として申告に含めます。
国税庁の財産評価基本通達は、相続税の財産の評価方法を決めているルールです。電話加入権も著作権も、ここに評価の方法が書かれています。
申告書にはどう書く?
相続税の申告書では、電話加入権も著作権も「その他の財産」として、財産の明細に書きます。
『金額が小さいから書かなくてもいいかな』と迷う気持ちも分かります。でも、相続財産は少額でも漏れなく書くのが基本です。根拠となる資料は、申告書の控えと一緒に保管しておきましょう。
電話加入権の相続税評価と手続き
電話加入権とは、固定電話の回線を引く権利のことです。昔は電話を引く時に施設設置負担金を払って取得していました。
評価は、売買実例価額や精通者意見価格などを参考にします。今は電話加入権が売買される機会が少なく、評価額は大きくならないことが多いんです。
『何本も回線があるけど、まとめて書いていい?』という方もいますよね。回線ごとに電話番号を書いておくと、後で確認しやすくなります。
電話の名義変更の手続き
相続した固定電話を使い続けるなら、電話会社に名義変更(承継)の手続きをします。解約する場合も、相続人が手続きをします。
- 亡くなった人名義の回線が何本あるか
- 使い続けるか解約するかを相続人で決めたか
- 名義変更には戸籍など相続人であることが分かる書類がいる
- 相続税の申告書に、電話加入権を財産として載せたか
電話加入権の名義変更や解約は、相続税の申告とは別の手続きです。申告期限の10か月を待たずに、使うかどうかを決めた時点で進めて大丈夫です。
著作権の相続税評価と計算例
著作権は、本・音楽・絵などの作品から印税を受け取る権利です。著作者が亡くなっても、権利は相続人に引き継がれます。
評価の計算式は次のとおりです。
著作権の価額 = 年平均印税収入の額 × 0.5 × 評価倍率
年平均印税収入の額:亡くなった年の前年以前3年間の印税収入の年平均
評価倍率:今後印税が入ると見込まれる期間に応じた、基準年利率による複利年金現価率
例えば、亡くなった年の前年以前3年間の印税収入が、120万円・90万円・60万円だったケースです。
- 年平均印税収入 =(120万円 + 90万円 + 60万円)÷ 3 = 90万円
- 90万円 × 0.5 = 45万円
- 45万円 × 評価倍率 = 著作権の評価額
評価倍率は、作品に詳しい人の意見などをもとに、印税があと何年入りそうかを見積もって決めます。作品ごとに見込みが違うので、ここが一番判断の難しいところです。
著作隣接権・出版権の扱い
歌手や演奏者の著作隣接権も、著作権と同じ方法で評価します。出版権は、出版業をしていない人が持っている場合は評価しません。
印税は準確定申告にも注意
亡くなった年の1月1日から亡くなった日までの印税収入は、亡くなった人の所得として準確定申告をします。期限は、相続の開始を知った日の翌日から4か月以内です。
例えばこんな場面です。
「父が亡くなった後に振り込まれた印税は、誰の収入?」
「亡くなる前の分として支払いが決まっていたものは、未収の財産として相続税の対象になることがあります」
著作権や複数の電話回線など、評価に決まった相場がない財産があると、申告の判断に迷う場面が増えます。相続財産が基礎控除を超えそうなら、評価の方法から税理士に相談しておくと、申告漏れを防げます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
著作権は、作品の利用の許可や印税の受け取りなど、相続後の管理も続きます。相続人が複数いるなら、誰が窓口になるかも話し合っておきましょう。
よくある質問
電話加入権を相続税の申告から外してもいいですか?
評価額が小さくても相続財産なので、申告に含めておきましょう。基礎控除以下で申告がいらない場合は、記載の必要もありません。
著作権を複数の相続人で分けることはできますか?
共有で相続することもできますし、作品ごとに分けることもできます。評価は作品ごとに計算することもできます。
印税がほとんど入っていない著作権も評価が必要ですか?
前年以前3年間の印税収入をもとに計算するので、印税がなければ評価額も小さくなります。収入の記録は残しておきましょう。
まとめ
- 電話加入権は売買実例価額や精通者意見価格を参考に評価する
- 著作権は年平均印税収入 × 0.5 × 評価倍率で評価する
- 年平均印税収入は、亡くなった年の前年以前3年間の平均
- 亡くなった年の印税収入は、4か月以内の準確定申告も必要
ほかの財産の評価も知りたい方は、不動産の相続税評価額の調べ方を、相続でかかる税金の全体像は遺産相続でかかる税金は?を読んでみてください。