当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が昔から人に貸していた土地を相続することになった。地代はもらっているけれど、相続税ではいくらで評価されるのか分からない。そんな方も多いはずです。
結論から言うと、人に建物を建てさせて貸している土地(貸宅地・底地)は、自分で使う土地より評価が下がります。この記事では、借地権割合を使った計算と、定期借地権・地上権の場合の評価方法が分かります。
貸している土地の相続税評価はどうなる?
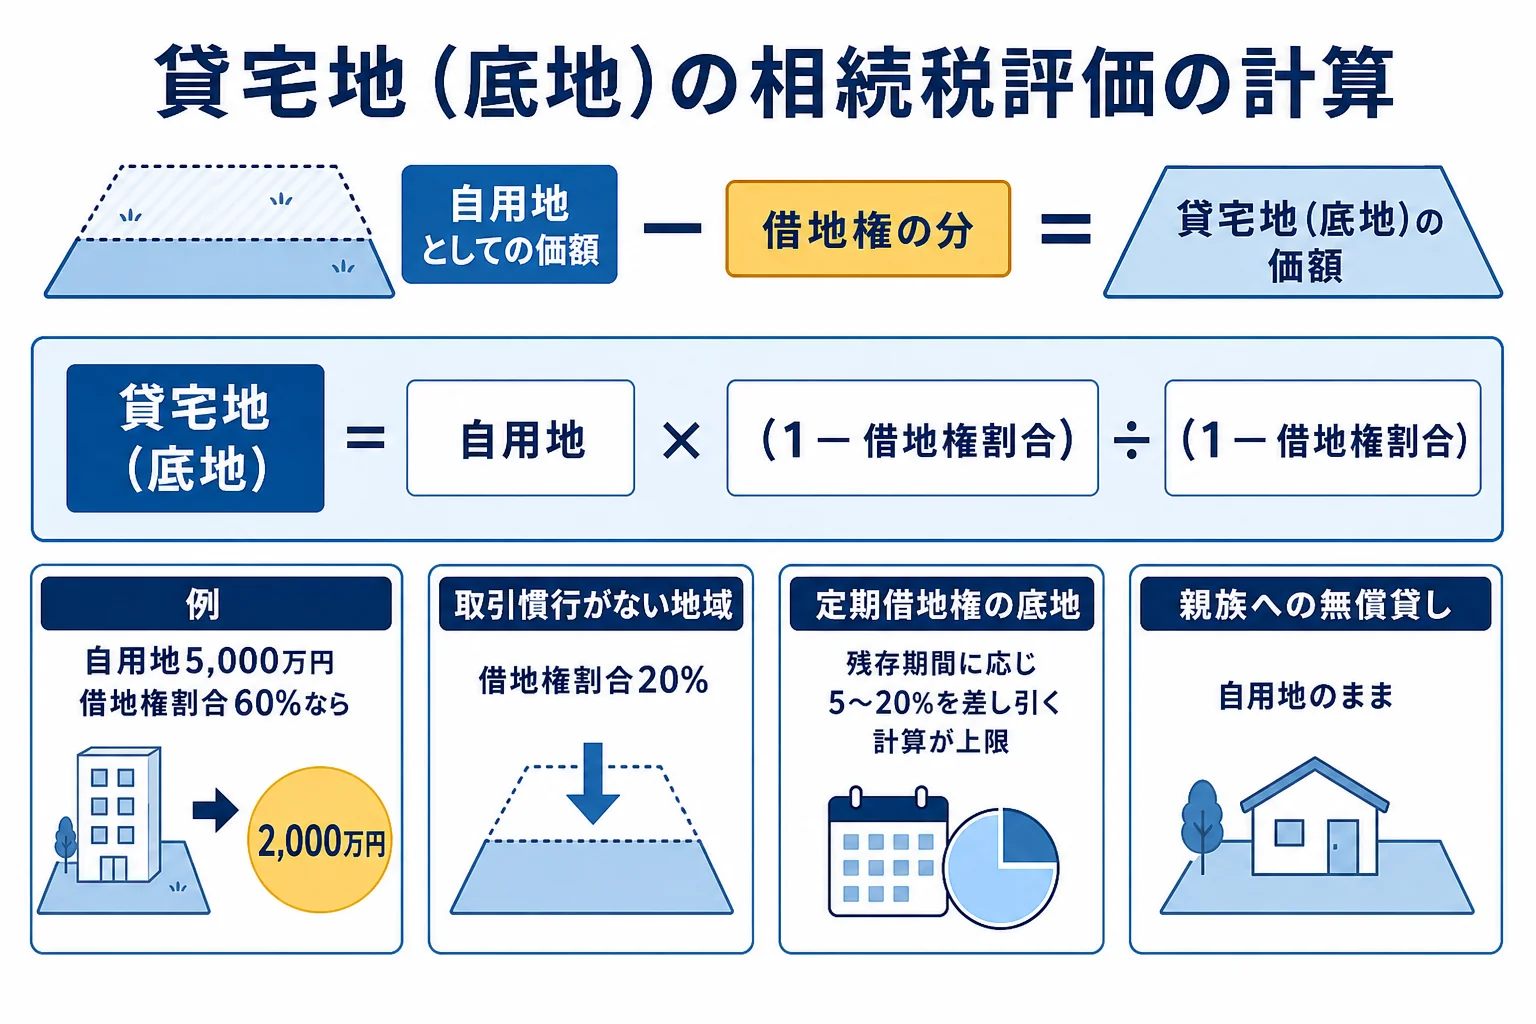
借地権の目的になっている土地(貸宅地・底地)は「自用地としての価額 ×(1 − 借地権割合)」で評価します。借地権割合は路線価図や評価倍率表に載っていて、借地権の取引慣行がない地域では借地権割合を20%として計算します。定期借地権が設定された底地は、自用地の価額から定期借地権の価額を差し引くのが基本で、残存期間に応じた割合(5〜20%)を使った計算の方が低ければそちらで評価します。
土地を人に貸すと、持ち主でも自由に使ったり売ったりしにくくなります。その分、相続税の評価でも価値が下がると考えるんです。
ここでいう「自用地としての価額」とは、その土地を自分で使っているとした場合の評価額です。市街地なら路線価方式、それ以外は倍率方式で計算します。計算方法は 土地の相続税評価額の調べ方 で詳しく紹介しています。
貸し方によって評価が変わる
『貸している土地』といっても、貸し方はいろいろありますよね。評価の方法は、どんな権利で貸しているかで変わります。
| 貸し方 | 評価の考え方 |
|---|---|
| 建物を建てる目的で貸している(借地権) | 自用地 ×(1 − 借地権割合) |
| 定期借地権で貸している | 自用地 − 定期借地権の価額(残存期間の割合での計算が低ければそちら) |
| 地上権を設定している | 自用地 − 地上権の価額 |
| 駐車場などとして貸している(賃借権) | 自用地 − 賃借権の価額 |
| 親族に無償で貸している(使用貸借) | 自用地として評価(減額なし) |
| 自分の建物を人に貸している(貸家建付地) | 自用地 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合) |
貸宅地(底地)の評価を計算してみる
例えば、自用地としての価額が5,000万円、借地権割合が60%の土地を、建物を建てる目的で人に貸しているケースです。
| 項目 | 計算 | 金額 |
|---|---|---|
| 自用地としての価額 | 路線価 × 面積など | 5,000万円 |
| 借地権の価額(借りている人の権利) | 5,000万円 × 60% | 3,000万円 |
| 貸宅地(底地)の評価額 | 5,000万円 ×(1 − 60%) | 2,000万円 |
自分で使っている土地なら5,000万円のところ、貸していると2,000万円の評価になります。差の3,000万円は、借りている人の権利(借地権)の分です。
借地権割合の調べ方
借地権割合は、国税庁の路線価図で確認できます。路線価の数字の後ろについているアルファベット(AからG)が、その道路沿いの借地権割合を表しています。
倍率方式の地域では、評価倍率表に借地権割合が載っています。路線価は 国税庁 財産評価基準書 で調べられます。
『借地権の取引なんて聞いたことがない地域だけど?』という場合もありますよね。借地権の取引慣行がないと認められる地域では、借地権割合を20%として計算します。
定期借地権の底地の評価
定期借地権は、契約期間が終われば更新されずに土地が返ってくる借地権です。期間が決まっている分、普通の借地権とは評価方法が違います。
定期借地権が設定された底地は、まず「自用地としての価額 − 定期借地権の価額」で計算します。ただし、この金額が次の計算より高くなる場合は、低い方の計算を使います。
自用地としての価額 −(自用地としての価額 × 残存期間に応じた割合)
- 残存期間5年以下:5%
- 5年超10年以下:10%
- 10年超15年以下:15%
- 15年超:20%
例えば、自用地としての価額が5,000万円で、定期借地権の残りの期間が12年の場合です。割合は15%なので、5,000万円 ×(1 − 15%)= 4,250万円が上限になります。
普通の借地権が設定された土地(先ほどの例で2,000万円)と比べると、評価はかなり高めになるんです。期間が来れば土地が戻ってくるからですね。
事業用定期借地権の底地
コンビニや店舗などに貸す事業用定期借地権も、基本的には同じ考え方で評価します。
なお、一般定期借地権の目的となっている宅地については、国税庁が別の評価方法を定めています。契約の種類によって計算が変わるので、契約書で借地権の種類と残存期間を確認しておきましょう。
地上権・賃借権・無償で貸している土地
地上権が設定されている土地
地上権は、他人の土地に建物や工作物を持つための強い権利です。地上権が設定された土地は、自用地としての価額から地上権の価額を差し引いて評価します。
地上権の価額は、残りの存続期間に応じて計算します。
駐車場などに貸している土地(賃借権)
『月極駐車場として貸している土地も、底地と同じように下がるの?』という疑問も多いはずです。
建物を建てる目的でない貸し方は、借地権にはなりません。アスファルト舗装などをした駐車場を貸している場合は、賃借権の価額を差し引いて評価しますが、借地権ほど大きくは下がりません。
親族に無償で貸している土地
ここが大事なところです。子どもなどの親族に、地代をもらわずに土地を貸して家を建てさせている場合(使用貸借)は、借地権は発生しないとされています。
この場合、土地は自用地として評価され、減額はありません。『貸しているのに下がらない』と驚く方も多いので注意しましょう。
小規模宅地等の特例は使える?
地代をもらって貸している土地は、小規模宅地等の特例の「貸付事業用宅地等」に当たる場合があります。要件を満たせば、200㎡まで評価額を50%減らせます。
ただし、相続開始前3年以内に新たに貸付を始めた土地は、原則として対象外です。特例の要件は 小規模宅地等の特例とは で確認できます。
- 土地の賃貸借契約書(借地権の種類・期間・地代)
- 固定資産税の課税明細書
- 路線価図・評価倍率表のコピー
- 地代の入金記録
- 借地人の建物の登記事項証明書
貸している土地の評価は、借地権の種類や契約の内容で計算が大きく変わります。底地が複数ある、契約書が見当たらない、地代が相場より低いといったケースは、土地評価に慣れた税理士に任せると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
貸している土地は、相続した後に売りにくいですか?
借地人がいるので、自由に使える土地に比べると買い手が限られがちです。借地人に買い取ってもらう、借地権と一緒に売るといった方法が検討されます。
地代が相場よりかなり安い場合も、同じ評価になりますか?
地代が固定資産税程度など極端に低い場合は、使用貸借とみなされて減額されないことがあります。契約内容を税理士に確認しておきましょう。
借地権の取引慣行がない地域かどうかは、どうやって分かりますか?
路線価図や評価倍率表で確認します。判断に迷う時は、税務署や税理士に相談してみてください。
まとめ
- 建物を建てる目的で貸している土地は「自用地 ×(1 − 借地権割合)」で評価する
- 借地権割合は路線価図・評価倍率表で確認し、取引慣行がない地域は20%で計算する
- 定期借地権の底地は、残存期間に応じた5〜20%の割合での計算が上限になる
- 地上権・賃借権は、その権利の価額を差し引いて評価する
- 親族に無償で貸している土地は自用地として評価され、減額されない