当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が在職中に亡くなり、会社から死亡退職金が出ることになった。『この退職金にも相続税がかかるの?』と気になっている方も多いはずです。
結論から言うと、死亡退職金は「みなし相続財産」として相続税の対象になります。ただ、相続人が受け取る分には500万円×法定相続人の数の非課税枠があり、この枠の中なら相続税はかかりません。この記事では、計算方法と、相続財産にならないケースがわかります。
死亡退職金に相続税はかかる?
- 死亡退職金は、亡くなった人の財産ではありませんが、相続税では「みなし相続財産」として課税されます。
- 対象は、亡くなった後3年以内に支給額が確定したものです。
- 相続人が受け取った分には、500万円×法定相続人の数の非課税枠があります。
- 相続放棄した人や相続人以外が受け取った分には、非課税枠が使えません。
国税庁の案内では、死亡退職で支給される退職金などで、亡くなった後3年以内に支給が確定したものが相続税の対象とされています。
退職金という名前でなくても、実質的に退職手当として支給されるものは含まれます。現物で受け取った場合も同じです。
『会社から受け取るお金なのに、なぜ相続税なの?』と思いますよね。本来なら亡くなった人が受け取るはずだったお金が遺族に渡るので、相続と同じように扱われるんです。
非課税枠の計算方法
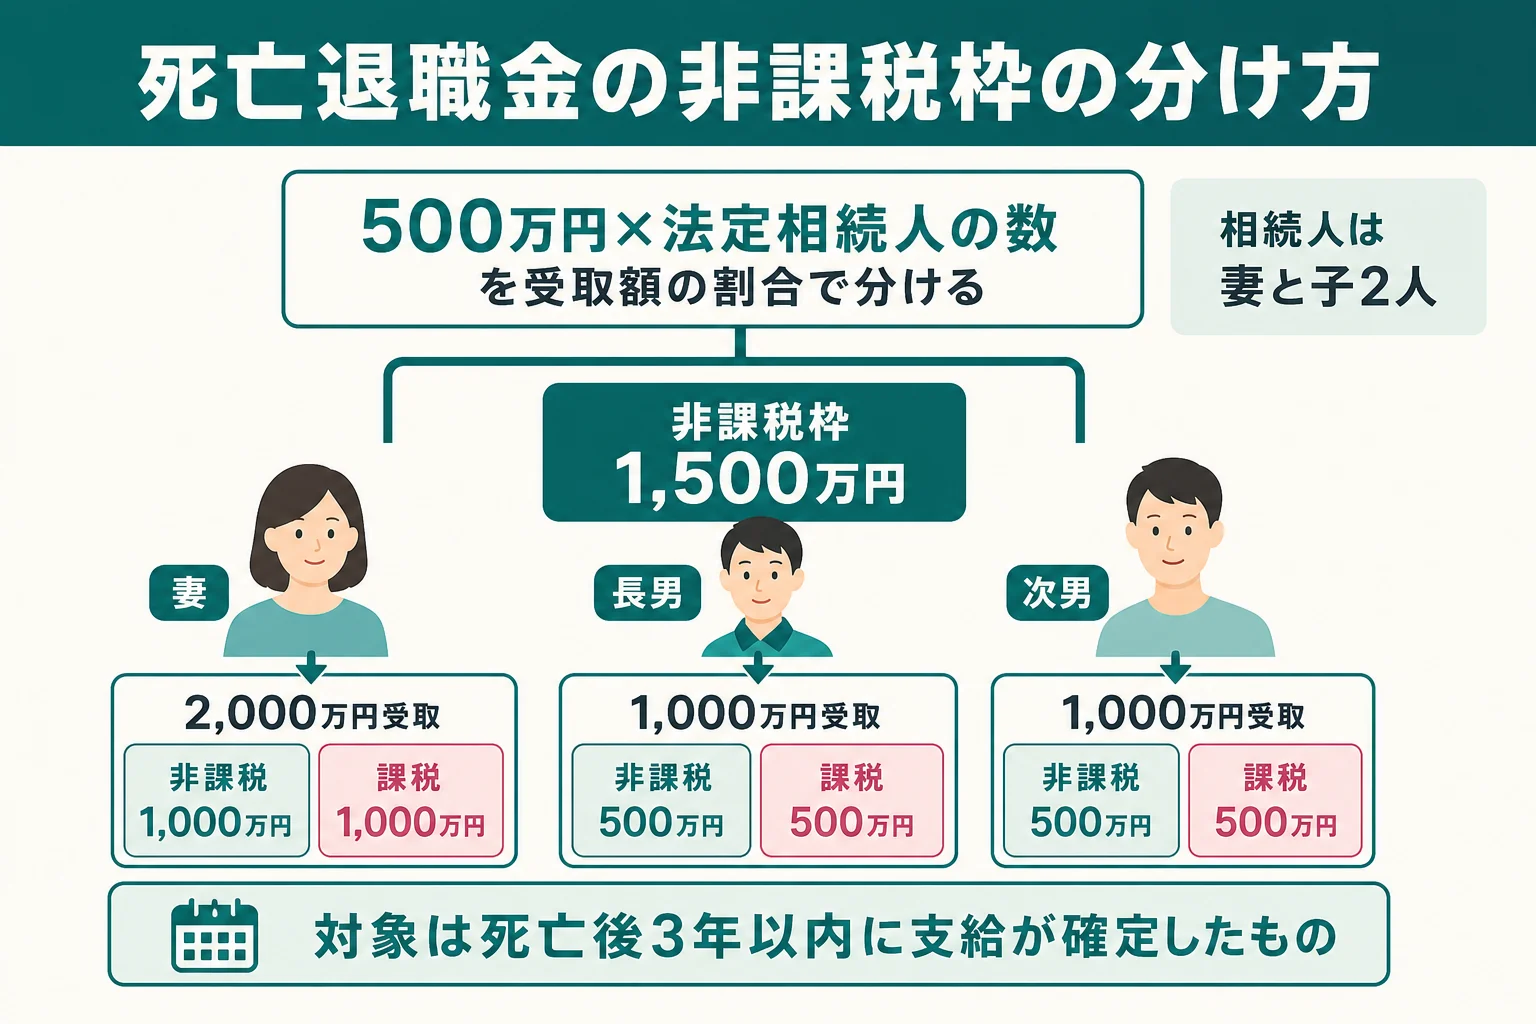
非課税限度額は「500万円×法定相続人の数」です。相続放棄した人も、人数には数えます。
| 法定相続人の数 | 非課税限度額 |
|---|---|
| 1人 | 500万円 |
| 2人 | 1,000万円 |
| 3人 | 1,500万円 |
| 4人 | 2,000万円 |
生命保険金にも同じ「500万円×法定相続人の数」の枠がありますが、死亡退職金の枠とは別です。両方を受け取ったら、それぞれの枠を使えます。
計算例
例えば、夫が亡くなり、相続人は妻と子2人。会社から死亡退職金3,000万円が出て、妻が2,000万円、長男が1,000万円を受け取ったケースです。
- 非課税限度額は500万円×3人=1,500万円
- 受け取った割合で枠を分ける(妻は1,500万円×2,000万円/3,000万円=1,000万円、長男は1,500万円×1,000万円/3,000万円=500万円)
- 妻の課税される額は2,000万円 − 1,000万円=1,000万円
- 長男の課税される額は1,000万円 − 500万円=500万円
- この合計1,500万円をほかの遺産に足して、相続税を計算する
遺産全体が基礎控除(3,000万円+600万円×3人=4,800万円)以下なら、相続税はかかりません。
死亡退職金のほかに、生命保険金や土地がある、非課税枠の配分が複雑になりそう、という場合は、税理士に申告まで任せると計算の間違いを防ぎやすくなりますよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
死亡退職金が相続財産にならないケース
ここが大事なところです。次のような場合は、相続税の対象にならなかったり、別の税金になったりします。
- 亡くなった後3年を過ぎてから支給額が確定した退職金(相続税ではなく、受け取った遺族の所得税の対象)
- 弔慰金・花輪代などのうち、一定額までのもの
- 亡くなった人が生前に退職し、すでに受け取っていた退職金(受け取った時点で預金などの財産になっている)
弔慰金の扱い
会社から受け取る弔慰金は、一定額までは相続税の対象になりません。国税庁の案内では、業務上の死亡なら死亡当時の普通給与の3年分、業務外の死亡なら半年分までです。
これを超える部分は、死亡退職金として扱われます。
死亡退職金は遺産分割の対象?
『死亡退職金も、兄弟で分けないといけないの?』と聞かれることがあります。
会社の退職給与規程で受取人が決まっていれば、その人が受け取ります。この場合、死亡退職金は受け取った人の固有の財産と考えられ、遺産分割の対象にはならないとされています。
「規程では妻が受取人になっているから、妻が全部受け取るんだね」
「そう。ただ、相続税の計算では財産に入るから、申告の時は忘れずにね」
受け取る人によって、非課税枠をどう分けるかや、誰が相続税を負担するかも変わります。分け方を決める時は、税金の面もあわせて確認しておきましょう。
規程に受取人の定めがない場合は、相続人の協議で受け取る人を決めることもあります。生命保険金の考え方は生命保険は相続財産?で、非課税枠の使い方は生命保険の非課税枠で確認できます。
よくある質問
死亡退職金に相続税はかかりますか?
亡くなった後3年以内に支給が確定したものは、みなし相続財産として相続税の対象です。相続人が受け取った分には500万円×法定相続人の数の非課税枠があります。
死亡退職金と生命保険金の非課税枠は同じですか?
別枠です。どちらも500万円×法定相続人の数ですが、それぞれに枠があるので両方使えます。
相続放棄しても死亡退職金は受け取れますか?
規程で受取人になっていれば受け取れます。ただ、相続放棄した人は非課税枠を使えません。
まとめ
- 死亡退職金は、みなし相続財産として相続税の対象です。
- 対象は亡くなった後3年以内に支給が確定したものです。
- 相続人の受け取り分には500万円×法定相続人の数の非課税枠があります。
- 弔慰金は、業務上なら普通給与の3年分、業務外なら半年分までは非課税です。
- 規程で受取人が決まっていれば、遺産分割の対象にはなりません。