当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が受け取っていた個人年金を、亡くなった後に自分が受け取ることになった。『これって相続税?所得税?両方かかるの?』と戸惑いますよね。
結論から言うと、年金を受け取る権利(年金受給権)には相続税がかかり、毎年受け取る年金には所得税がかかります。ただし、所得税は相続税と重ならない部分にだけかかる仕組みになっているんです。
この記事では、年金受給権の評価と、二重課税を避けるための計算書の使い方がわかります。
個人年金保険は相続でどう課税される?
- 保険料を払っていた人が亡くなり、遺族が年金受給権を受け継ぐと、相続税の対象になります。
- 保険料を払っていたのが亡くなった人でも受取人でもない場合は、贈与税の対象になります。
- 毎年受け取る年金は雑所得として所得税の対象ですが、相続税がかかった部分は差し引いて計算します。
- 確定申告では「相続等に係る生命保険契約等に基づく年金の雑所得の金額の計算書」を使います。
個人年金保険で、年金の受取中に受取人が亡くなると、残りの期間の年金を遺族が受け取ることがあります。この「残りの年金を受け取る権利」が年金受給権です。
国税庁の案内では、亡くなった人が保険料を負担していた場合、遺族が取得した年金受給権は相続で取得したものとみなされ、相続税の対象になるとされています。
誰が保険料を払っていたかで税金が変わる
| 保険料を払っていた人 | 年金を受け継いだ人 | かかる税金 |
|---|---|---|
| 亡くなった人 | 遺族 | 相続税 |
| 受け継いだ遺族本人 | 遺族本人 | 所得税(相続税はかからない) |
| 亡くなった人でも遺族でもない人 | 遺族 | 贈与税 |
『契約者や受取人が誰か、よく分からない』という方も多いはずです。まずは保険証券や、保険会社から届く通知で確認してみてください。
年金受給権の相続税評価はどう決まる?
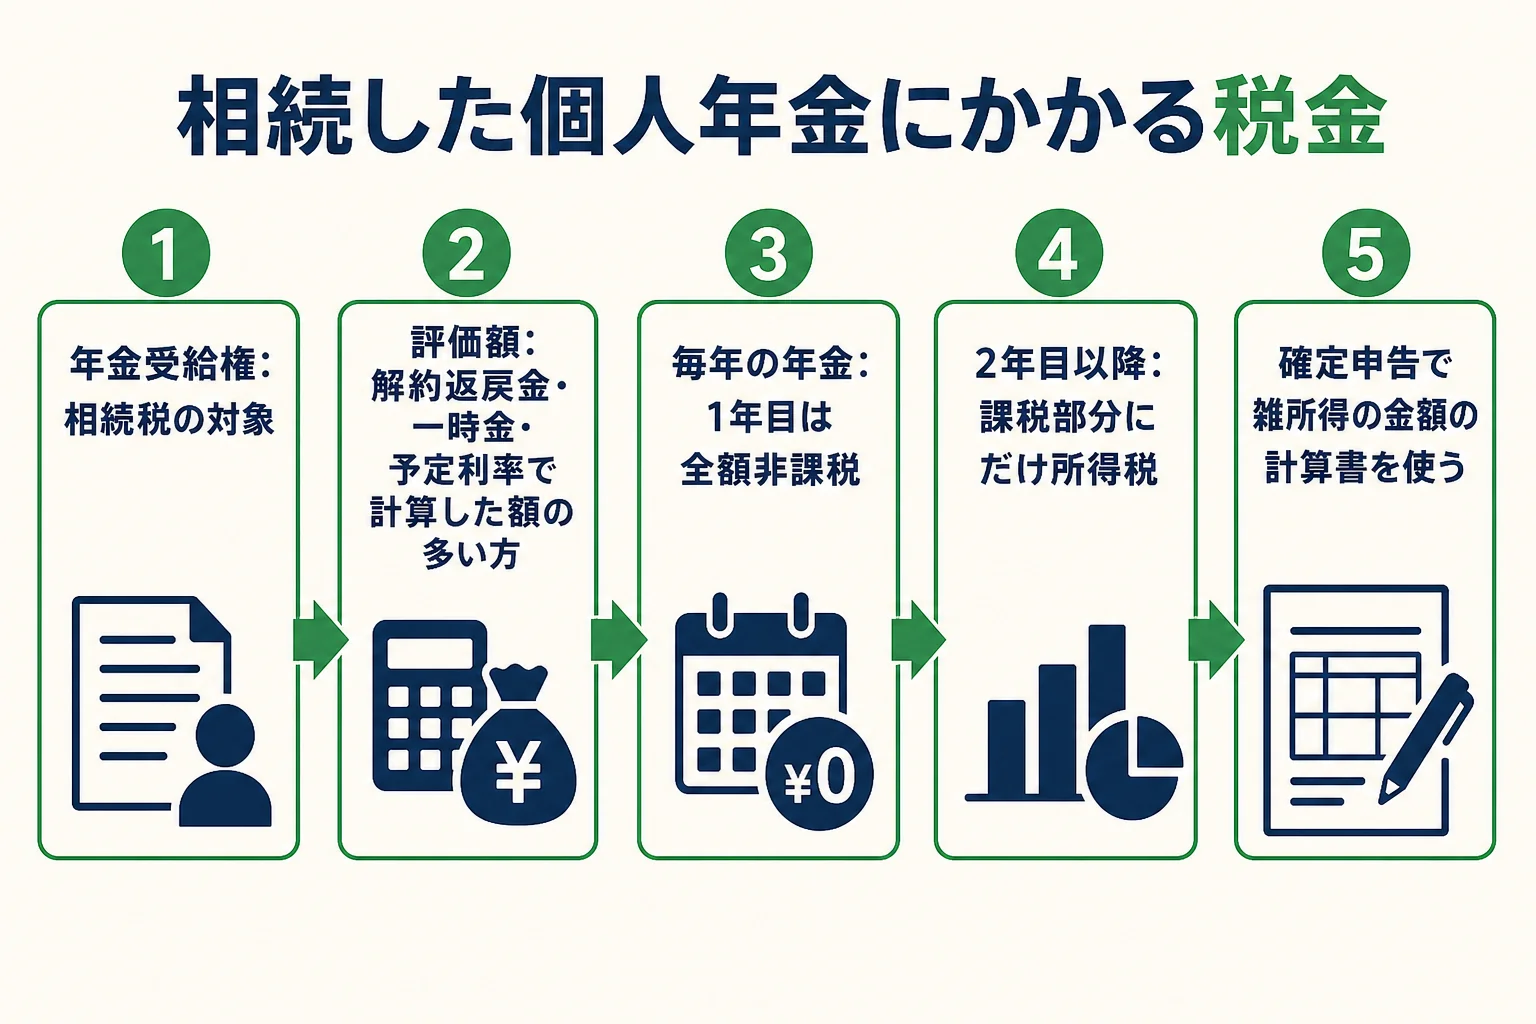
年金受給権は、「定期金に関する権利」として評価します。年金の支払いがすでに始まっている場合は、次の3つのうち多い金額が評価額になります。
- 相続の時点で解約したとしたら支払われる解約返戻金の金額
- 年金の代わりに一時金で受け取れる場合は、その一時金の金額
- 契約の予定利率をもとに計算した金額
この評価方法は、有期年金・終身年金などの種類ごとに、国税庁の「定期金に関する権利の評価」で定められています。国税庁のホームページには、評価額を計算する自動計算のページもあります。
ここで注意したいのは、年金受給権は、死亡保険金のような生命保険金の非課税枠(500万円 × 法定相続人の数)の対象ではないという点です。非課税枠の使い方は生命保険の相続税非課税枠で解説しています。
死亡一時金で受け取った場合は?
年金の支払いが始まる前に亡くなり、死亡給付金を一時金で受け取ることもありますよね。
この場合、保険料を払っていたのが亡くなった人なら、受け取った一時金は相続税の対象になります。国税庁の案内では、年金の受取開始前に一時金で受け取った場合、その一時金に所得税はかからないとされています。
また、年金の受取中でも、残りの年金を一時金でまとめて受け取れる契約があります。一時金で受け取るか年金で受け取るかで、その後の所得税の扱いが変わるので、保険会社に確認してから選んでみてください。
毎年の年金にかかる所得税と二重課税
『相続税を払ったのに、毎年の年金にも所得税がかかるの?』と思いますよね。これがいわゆる二重課税の問題です。
今の仕組みでは、毎年受け取る年金を「非課税部分」と「課税部分」に分けて、課税部分にだけ所得税をかけます。相続税の対象になった部分には、所得税がかからないようにしているんです。
1年目は全額非課税、2年目から少しずつ課税
国税庁の案内では、相続した年金の1年目は全額が非課税で、2年目以降は課税部分が階段状に増えていく方法で計算するとされています。
雑所得の金額は、課税部分の年金収入から、それに対応する保険料を差し引いて出します。相続税の評価額が年金の支払総額に対してどのくらいの割合かによって、課税割合が決まります。
| 年 | 所得税の扱い |
|---|---|
| 1年目 | 全額が非課税 |
| 2年目以降 | 課税部分が少しずつ増え、その分だけ雑所得になる |
| 雑所得の計算 | 課税部分の年金収入 − 対応する保険料 |
相続税や贈与税が実際にはかからなかった人も、この計算方法の対象です。
雑所得の金額の計算書の使い方
この計算に使うのが、国税庁の様式「相続等に係る生命保険契約等に基づく年金の雑所得の金額の計算書」です。確定申告の時に、この計算書で雑所得を計算し、申告書に添付します。
- 保険会社から届く支払調書や年金の通知で、年金の額と支払開始年を確認する
- 相続税評価額(保険会社に問い合わせると分かることが多い)を確認する
- 計算書に、契約の内容・支払総額・評価額を書き込む
- 課税割合と課税部分を計算し、雑所得の金額を出す
- 確定申告書に雑所得として書き、計算書を添付して提出する
国税庁の確定申告書等作成コーナーを使うと、画面の案内に沿って入力するだけで計算できます。
源泉徴収されている年金はどうなる?
国税庁の案内では、遺族が毎年受け取る個人年金は、年金額から保険料相当額を差し引いた残りが年25万円以上の場合、10.21%の税率で源泉徴収されます。
ただ、源泉徴収の段階では、非課税部分を除かずに計算されていることがあります。そのため、確定申告で計算し直すと、払いすぎた税金が戻ってくることがあるんです。
例えば、こんなやり取りがよくあります。
「年金から税金が引かれているから、申告はしなくていいよね?」
「非課税部分まで引かれているかもしれないから、計算書で確かめてみよう」
相続税の申告で気をつけたいこと
年金受給権は、相続税の申告で忘れられやすい財産です。保険会社から届く書類で、年金受給権の評価額を確認しておきましょう。
生命保険全体の相続税の扱いは生命保険の相続税、相続税の基本は相続税とはで解説しています。
ほかの財産と合わせて基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えるなら、相続税の申告が必要です。年金受給権の評価に加えて、毎年の所得税の計算書まで関わるので、保険の契約が複数ある、ほかに不動産もある、という方は税理士にまとめて相談すると手間が省けます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
個人年金を相続すると、相続税と所得税の両方がかかりますか?
年金受給権には相続税がかかり、毎年の年金には所得税がかかります。ただし、所得税は相続税の対象と重ならない課税部分にだけかかるよう計算します。
年金受給権に生命保険金の非課税枠は使えますか?
使えません。非課税枠(500万円 × 法定相続人の数)は死亡保険金などの生命保険金が対象で、年金受給権は定期金に関する権利として評価します。
「相続等に係る生命保険契約等に基づく年金の雑所得の金額の計算書」はいつ使いますか?
相続などで受け継いだ年金を受け取った年の確定申告で、雑所得を計算する時に使います。申告書に添付して提出します。
相続した年金の1年目は所得税がかかりますか?
国税庁の案内では、1年目は全額が非課税です。2年目以降、課税部分が少しずつ増えていきます。
まとめ
- 亡くなった人が保険料を払っていた個人年金の年金受給権は、相続税の対象です。
- 評価額は、解約返戻金・一時金・予定利率で計算した額のうち多い金額です。
- 年金受給権は生命保険金の非課税枠の対象ではありません。
- 毎年の年金は1年目が全額非課税、2年目以降は課税部分にだけ所得税がかかります。
- 確定申告では雑所得の金額の計算書を使い、払いすぎた源泉税を取り戻せることもあります。