当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親や夫が亡くなって死亡保険金を受け取った時、『この保険金にも相続税がかかるの?』と不安になりますよね。
結論から言うと、亡くなった人が保険料を払っていた死亡保険金は相続税の対象です。ただし「500万円 × 法定相続人の数」までは非課税なので、思ったより税金がかからないケースも多いんです。
この記事では、生命保険に相続税がかかるかの見分け方と、保険金額ごとの計算例を確認できます。
生命保険に相続税はかかる?死亡保険金の基本
- 亡くなった人が保険料を負担し、亡くなった人に保険がかけられていた死亡保険金は相続税の対象です。
- 相続人が受け取る分は「500万円 × 法定相続人の数」まで非課税になります。
- 保険料を払っていた人と受取人の関係によっては、相続税ではなく所得税や贈与税がかかります。
- 相続税がかかるかどうかは、保険金だけでなく遺産全体と基礎控除で決まります。
死亡保険金は、亡くなった人がもともと持っていた財産ではありません。保険会社から受取人に直接支払われるお金です。
それでも、亡くなったことをきっかけに受け取るお金なので、相続税の計算では「みなし相続財産」として遺産に含めます。死亡退職金も同じ扱いなんです。
『受取人固有の財産だから、遺産じゃないんでしょ?』と聞かれることもあります。
実は、民法の遺産分割と相続税では扱いが違います。遺産分割の対象にはなりませんが、相続税の計算には入るんです。この違いは生命保険は相続財産?で詳しく解説しています。
相続税・所得税・贈与税のどれがかかる?見分け方
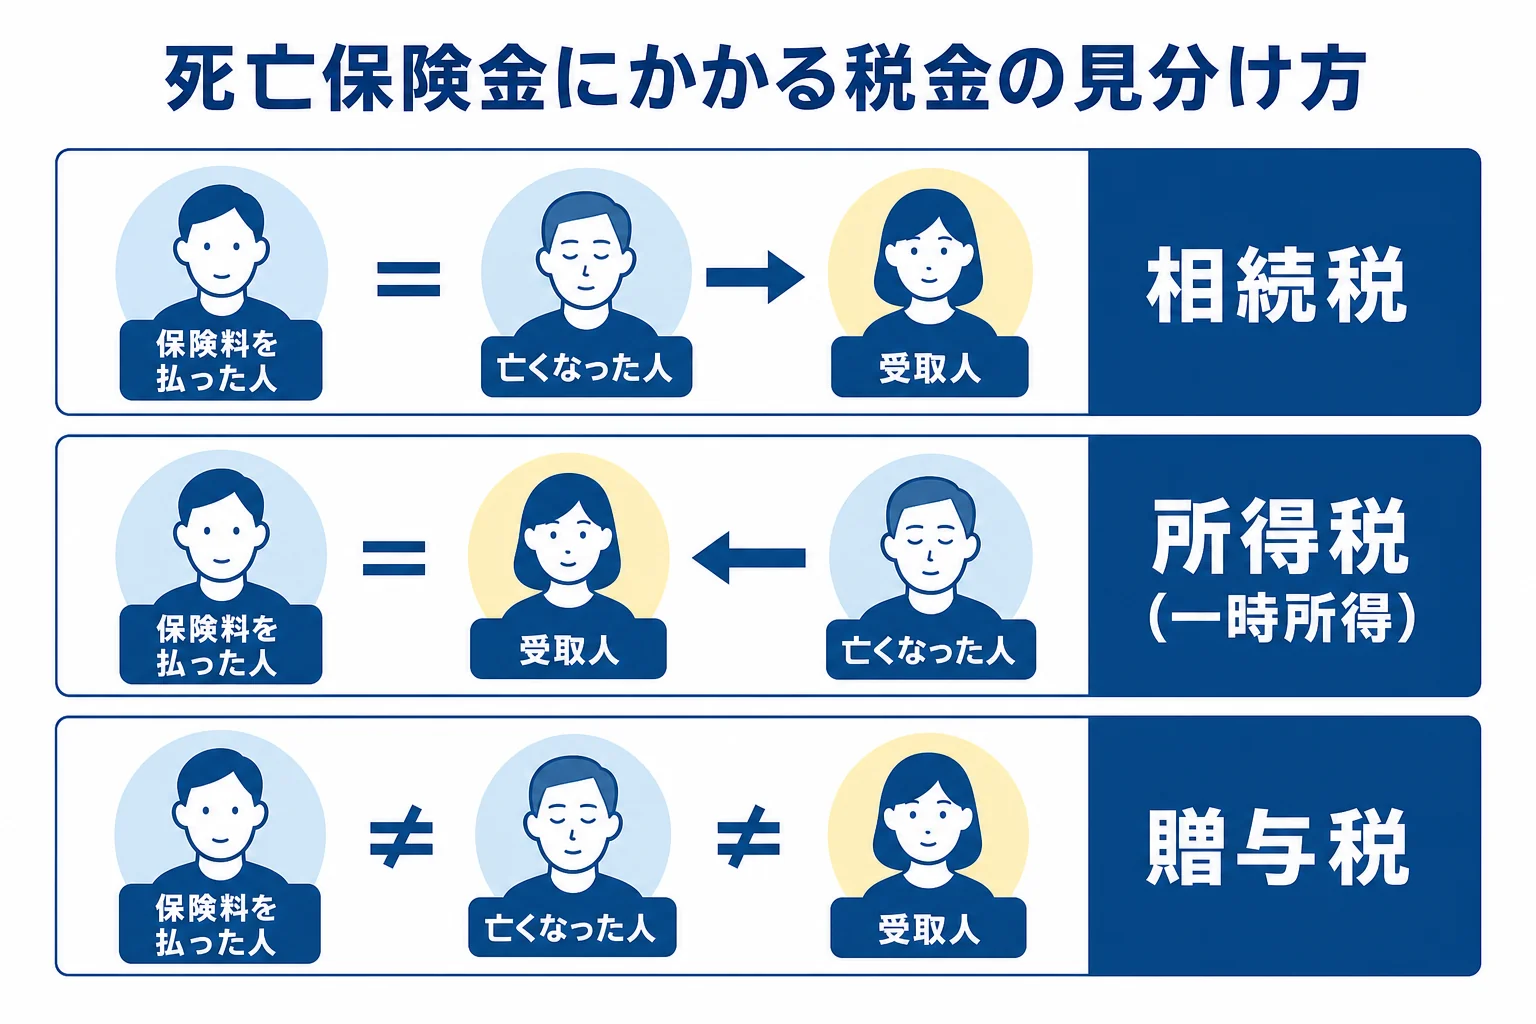
死亡保険金にかかる税金は、「誰が保険料を払っていたか」と「誰が受け取ったか」で決まります。国税庁の整理は次のとおりです。
| 亡くなった人(被保険者) | 保険料を払っていた人 | 保険金の受取人 | かかる税金 |
|---|---|---|---|
| 父 | 父 | 子 | 相続税 |
| 父 | 子 | 子 | 所得税(一時所得) |
| 父 | 母 | 子 | 贈与税 |
一般的な「親の生命保険」は、親が自分に保険をかけて自分で保険料を払い、受取人を子や配偶者にしているケースです。これが相続税の対象になります。
一方、子が親に保険をかけて自分で保険料を払っていた場合は、受け取った死亡保険金は子の一時所得になり、所得税・住民税の対象です。この時は確定申告が必要になることがあります。
逆に、相続税の対象になる死亡保険金なら、所得税の確定申告はいりません。『死亡保険金って確定申告するの?』と迷ったら、まずこの表で誰が保険料を払っていたかを確かめてみてください。
終身保険・定期保険・収入保障保険の場合
終身保険でも定期保険でも、死亡保険金の考え方は同じです。保険の種類ではなく、保険料を払った人と受取人の関係で判断します。
収入保障保険のように、死亡保険金を年金形式で受け取る保険もあります。この場合も、亡くなった人が保険料を払っていれば相続税の対象です。
年金形式の受け取りは評価の方法や受け取ったあとの所得税の扱いが少し複雑になります。個人年金保険の扱いは個人年金保険の相続税で解説しています。
死亡保険金の非課税枠「500万円 × 法定相続人の数」
相続人が受け取った死亡保険金には、非課税枠があります。
500万円 × 法定相続人の数
法定相続人の数ごとの非課税枠は次のとおりです。
| 法定相続人の数 | 非課税枠 | 家族構成の例 |
|---|---|---|
| 1人 | 500万円 | 子1人だけ |
| 2人 | 1,000万円 | 配偶者と子1人 |
| 3人 | 1,500万円 | 配偶者と子2人 |
| 4人 | 2,000万円 | 配偶者と子3人 |
法定相続人の数には、相続放棄をした人も含めます。養子は、実子がいれば1人、いなければ2人まで数えます。
例えば、妻と子2人が相続人で、長男が相続放棄をしたケースでも、法定相続人の数は3人のままです。非課税枠は1,500万円で計算します。
受取人が複数いる場合は、非課税枠を受け取った保険金の割合で分けます。妻が1,200万円、長女が800万円を受け取ったなら、1,500万円の枠を6対4で分けて、妻900万円・長女600万円が非課税です。
非課税枠が使えないケース
非課税枠は、相続人が受け取った分にしか使えません。ここが大事なところです。
- 相続放棄をした人が受け取った死亡保険金
- 孫や内縁の配偶者など、相続人ではない人が受け取った死亡保険金
相続放棄をしても死亡保険金そのものは受け取れますが、非課税枠は使えません。
また、配偶者と子(一親等の血族)以外の人が財産を取得すると、相続税が2割増しになります。孫を受取人にしていた場合は注意が必要なんです。詳しくは生命保険の受取人と相続をご覧ください。
非課税枠の上手な使い方は生命保険の相続税非課税枠でまとめています。
死亡保険金の相続税はいくら?計算の流れ
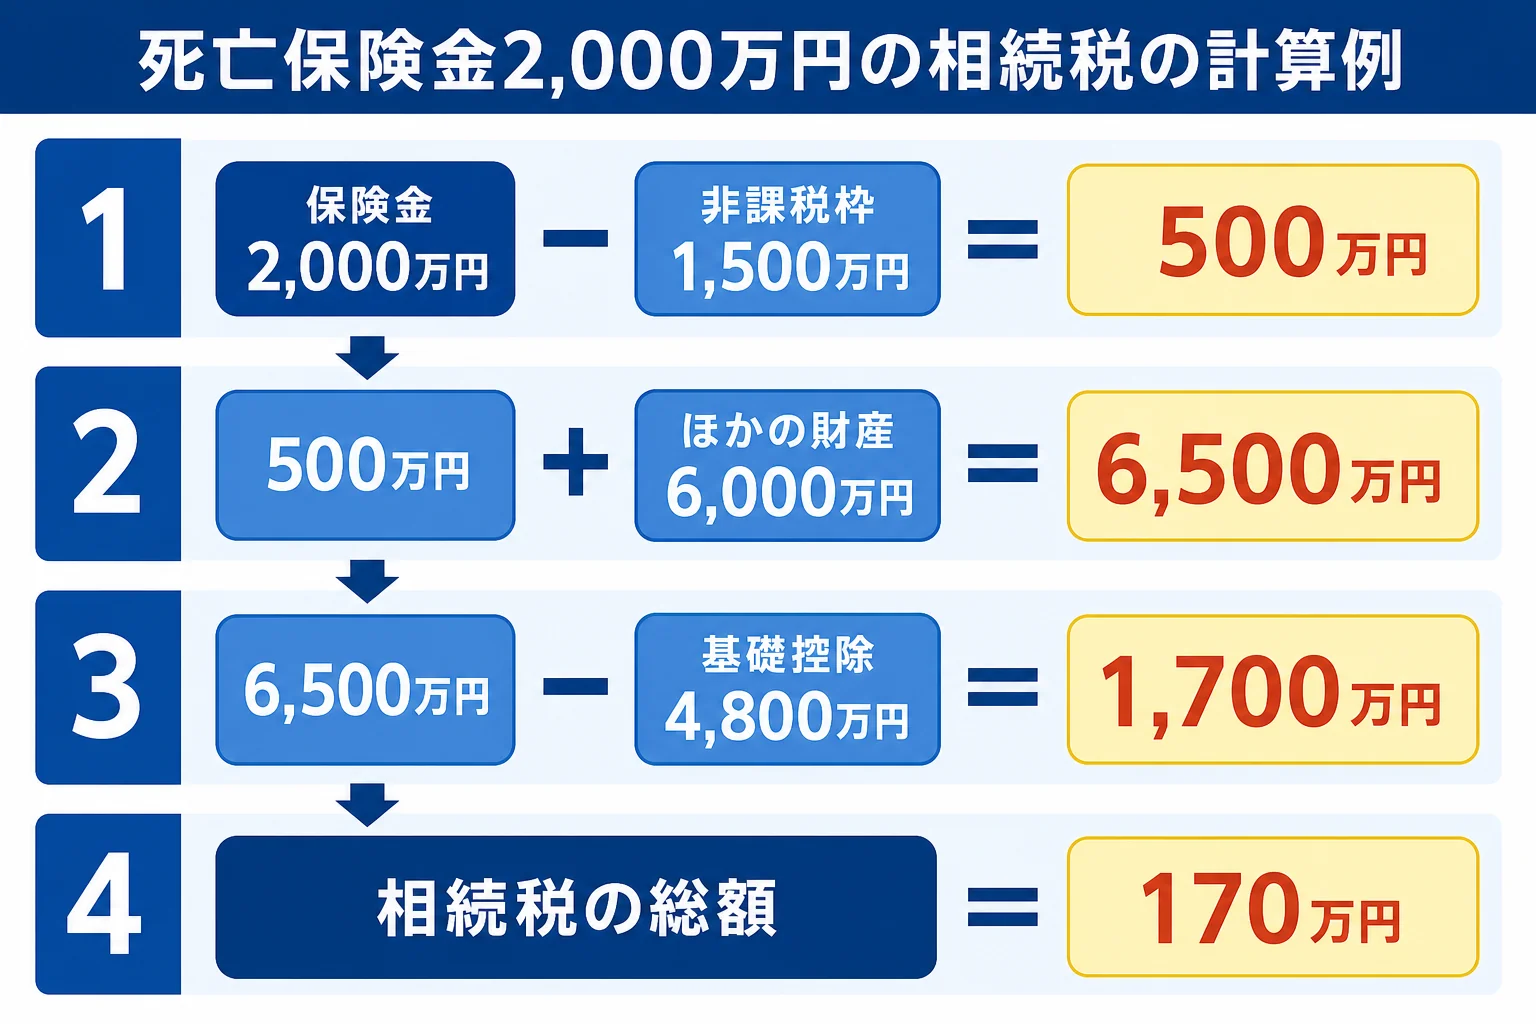
死亡保険金の相続税は、保険金だけで計算するわけではありません。ほかの財産と合わせて、遺産全体で計算します。
- 死亡保険金から非課税枠を引き、残りを課税対象にする
- 預貯金・不動産などほかの財産と合計する(借入金や葬式費用は差し引く)
- 合計から基礎控除(3,000万円 + 600万円 × 法定相続人の数)を引く
- 残りを法定相続分で分けたと仮定し、速算表で税額を出して合計する
- 合計の税額を、実際に受け取った割合で各人に分ける
基礎控除の金額は、法定相続人が1人なら3,600万円、2人なら4,200万円、3人なら4,800万円です。
使う速算表は次のとおりです。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
計算の全体像は相続税とはでも解説しています。
生命保険の相続税の計算例(1,000万円・2,000万円・1億円)
それでは、具体的な金額で計算してみましょう。どれも借入金や葬式費用はないものとした単純な計算です。
例1:子1人が親の生命保険1,000万円を受け取るケース
例えば、母が亡くなり、相続人は子1人だけ、死亡保険金1,000万円とほかの財産3,000万円があるケースです。
非課税枠は500万円 × 1人 = 500万円です。保険金のうち課税されるのは500万円になります。
遺産の合計は3,000万円 + 500万円 = 3,500万円。基礎控除は3,600万円なので、相続税はかかりません。
同じケースで保険金が2,000万円だったら、課税される保険金は1,500万円です。遺産の合計は4,500万円になり、基礎控除を900万円超えます。
この900万円に10%をかけた90万円が相続税です。保険金が増えても、非課税枠の500万円は変わらない点に気をつけてください。
例2:妻が生命保険2,000万円を受け取るケース
夫が亡くなり、相続人は妻と子2人の3人、妻が死亡保険金2,000万円を受け取り、ほかに財産が6,000万円あるケースです。
| 計算の段階 | 金額 |
|---|---|
| 死亡保険金 | 2,000万円 |
| 非課税枠(500万円 × 3人) | 1,500万円 |
| 保険金のうち課税される分 | 500万円 |
| ほかの財産との合計 | 6,500万円 |
| 基礎控除(3,000万円 + 600万円 × 3人) | 4,800万円 |
| 課税遺産総額 | 1,700万円 |
| 妻の法定相続分(850万円 × 10%) | 85万円 |
| 子1人の法定相続分(425万円 × 10%)× 2人 | 85万円 |
| 相続税の総額 | 170万円 |
もし同じ2,000万円が保険ではなく預金だったら、課税遺産総額は3,200万円になります。相続税の総額は350万円なので、非課税枠の分だけ180万円少なくなる計算です。
さらに、妻が受け取った分には配偶者の税額軽減が使えるので、妻自身の負担はさらに軽くなります。
例3:生命保険1億円を受け取るケース
夫が亡くなり、相続人は妻と子2人、財産は死亡保険金1億円だけというケースです。
非課税枠1,500万円を引くと、課税される保険金は8,500万円。基礎控除4,800万円を引いた課税遺産総額は3,700万円です。
法定相続分で分けると、妻は1,850万円で税額227.5万円、子は1人925万円で税額92.5万円ずつです。相続税の総額は412.5万円になります。
『1億円もらったら、何千万円も税金がかかるのでは?』と心配する方もいますが、計算するとこの水準なんです。
ただし、受取人が誰かで実際の負担は大きく変わります。受取人が妻1人なら、配偶者の税額軽減で妻の相続税は0円になることもあります。その場合も申告は必要です。
保険金が大きい、土地もある、受取人が複数いるといった場合は、税額の計算が一気に複雑になります。計算を任せたい方は、相続に強い税理士に相談してみてください。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
保険金と一緒に確認したい、相続税の扱いが違うお金
亡くなった時に受け取るお金は、死亡保険金だけではありませんよね。会社からの死亡退職金や、年金関係のお金もあります。
扱いが混ざりやすいので、表で確認しておきましょう。
| 受け取るお金 | 相続税 | ポイント |
|---|---|---|
| 死亡保険金(亡くなった人が保険料を負担) | 対象 | 500万円 × 法定相続人の数まで非課税 |
| 死亡退職金 | 対象 | 保険金とは別に、500万円 × 法定相続人の数まで非課税 |
| 遺族年金 | 対象外 | 所得税もかからない |
| 未支給年金 | 対象外 | 遺族が自分の権利として請求する |
| 死亡一時金(国民年金) | 対象外 | 所得税もかからない |
死亡退職金の非課税枠は、死亡保険金の非課税枠とは別枠です。例えば相続人が3人なら、保険金で1,500万円、退職金でも1,500万円まで非課税になります。
『遺族年金も合わせたら遺産が増えてしまう…』と心配する方もいますが、遺族年金は相続税の計算に入れなくて大丈夫です。
死亡退職金の扱いは死亡退職金の相続税、未支給年金は未支給年金は相続財産?で詳しく解説しています。
解約していない保険が残っている時は
亡くなった人が保険料を払っていて、まだ保険金が出ていない契約(例えば、親が子にかけていた保険)が残っていることもあります。
この場合は、死亡保険金ではなく「生命保険契約に関する権利」として相続財産になります。非課税枠の対象にはならないので、保険証券は全部集めて確認しておくと安心です。
死亡保険金を受け取った後の手続きと注意点
最後に、受け取ったあとにやることと、つまずきやすいポイントです。
相続税の申告が必要か確認する
遺産全体が基礎控除以下なら、相続税の申告はいりません。
基礎控除を超えるなら、亡くなったことを知った日の翌日から10か月以内に申告と納税をします。提出先は亡くなった人の住所地の税務署です。
配偶者が受け取った時の考え方
配偶者が受け取った死亡保険金には、非課税枠に加えて配偶者の税額軽減も使えます。
ただ、配偶者が多く受け取りすぎると、その配偶者が亡くなった時の相続(二次相続)で子の負担が増えることがあります。
「保険金は全部お母さんでいいよね?」
「次の相続のことも考えて、税理士さんに一度試算してもらおうか」
こんな会話になったら、一次と二次の合計で考えるのがおすすめです。
- 保険証券で、保険料を払っていた人と受取人を確認したか
- 相続人の数を数え、非課税枠を計算したか
- ほかの財産と合わせて基礎控除を超えるか確認したか
- 受取人に相続人ではない人(孫など)がいないか
生命保険を使った相続税対策を考えている方は、生命保険の相続税対策もあわせて読んでみてください。
相続税がかかるかどうか微妙なライン、保険金の受取人が複数いる、という場合は専門家の確認があると安心です。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
生命保険は相続税の対象になりますか?
亡くなった人が保険料を払い、亡くなった人に保険がかけられていた死亡保険金は、みなし相続財産として相続税の対象です。ただし相続人が受け取る分は「500万円 × 法定相続人の数」まで非課税です。
死亡保険金の相続税はいくらからかかりますか?
保険金の額だけでは決まりません。非課税枠を引いた保険金とほかの財産の合計が、基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えた場合にかかります。
親の死亡保険金を子供が受け取ったら確定申告は必要ですか?
親が保険料を払っていた保険なら相続税の対象なので、所得税の確定申告はいりません。子が自分で保険料を払っていた場合は一時所得になり、確定申告が必要になることがあります。
相続放棄をしても死亡保険金は受け取れますか?
受け取れます。死亡保険金は受取人固有の財産だからです。ただし相続放棄をした人は、死亡保険金の非課税枠を使えません。
孫が死亡保険金を受け取ると相続税はどうなりますか?
孫が相続人でない場合、非課税枠は使えず、相続税は2割加算の対象になります。受取人の決め方は事前に考えておきましょう。
まとめ
- 亡くなった人が保険料を払っていた死亡保険金は、相続税の対象です。
- 相続人が受け取る分は「500万円 × 法定相続人の数」まで非課税です。
- 保険料を払った人と受取人の関係で、所得税や贈与税になることもあります。
- 相続税は保険金だけでなく遺産全体と基礎控除で判断します。
- 相続人以外の受取人は非課税枠が使えず、2割加算の対象になることがあります。