当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親や夫が亡くなり、生命保険の死亡保険金を受け取ることになった。『これって遺産?兄弟で分けないといけない?』『相続人じゃない自分が受け取ったら税金が高くなる?』と、気になることは多いですよね。
結論から言うと、死亡保険金は受取人のもので、遺産分割の対象にはなりません。ただ、相続税の計算には入り、受取人が誰かで税金が変わります。この記事では、その違いを具体例で見ていきます。
生命保険の受取人と相続の関係
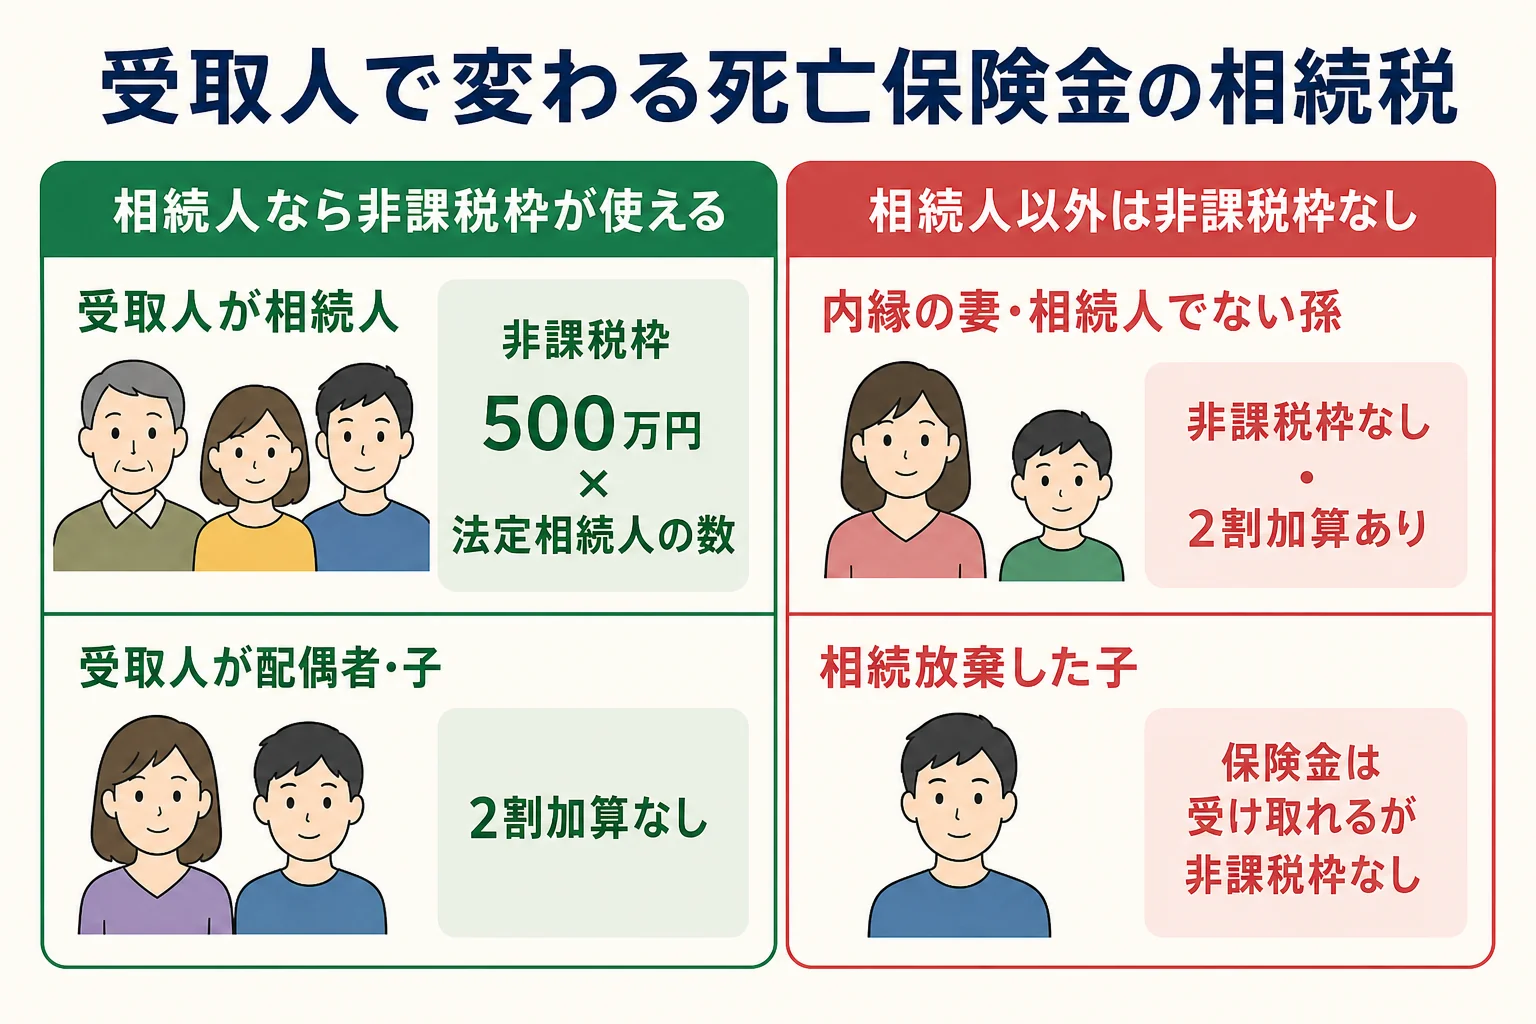
死亡保険金は、契約で決まった受取人が受け取る「受取人固有の財産」です。遺産分割で兄弟と分ける必要はありません。一方、亡くなった人が保険料を払っていた場合は、相続税の計算では財産として扱われます。受取人が相続人なら非課税枠が使え、相続人以外なら非課税枠が使えず、多くの場合2割加算の対象になります。
死亡保険金は、亡くなった人の口座にあるお金とは違い、保険会社から受取人へ直接支払われます。だから、遺言書や遺産分割の話し合いがなくても、受取人が請求すれば受け取れるんです。
『でも、相続税はかかるの?』という疑問もありますよね。ここで大事なのが、誰が保険料を払っていたかです。
契約者・被保険者・受取人の関係でかかる税金が変わる
死亡保険金にかかる税金は、相続税・所得税・贈与税のどれかになります。国税庁の説明では、次のように分かれます。
| 保険料を払っていた人 | 亡くなった人(被保険者) | 受取人 | かかる税金 |
|---|---|---|---|
| 夫 | 夫 | 妻・子 | 相続税 |
| 妻 | 夫 | 妻 | 所得税(一時所得など) |
| 妻 | 夫 | 子 | 贈与税 |
(出典:国税庁 タックスアンサー「死亡保険金を受け取ったとき」)
ここが大事なところです。亡くなった人が保険料を払っていた一般的な契約なら、死亡保険金には相続税がかかります。この記事では、この相続税のケースを中心に説明します。
保険金が相続財産になるかどうかの基本は生命保険は相続財産?でも解説しています。
受取人が相続人なら非課税枠が使える
相続人が受け取った死亡保険金には、非課税枠があります。
500万円 × 法定相続人の数
法定相続人の数には、相続放棄した人も含めます。
例えば、夫が亡くなり、妻と子2人が相続人のケース。非課税枠は500万円 × 3人 = 1,500万円です。妻が受取人で死亡保険金2,000万円を受け取ったなら、1,500万円は非課税、残りの500万円が相続税の計算に入ります。
非課税枠の使い方は生命保険の相続税非課税枠でくわしく解説しています。
相続人以外が受け取ると2割加算?
非課税枠が使えない
受取人が相続人でない場合、その人が受け取った保険金には非課税枠が使えません。全額が相続税の計算に入ります。
死亡保険金を相続人以外が受け取る場合、相続税では遺贈によって財産を受け取ったものとして扱われます。
2割加算の対象になる人
相続税の2割加算は、配偶者と一親等の血族(子・父母)以外の人が財産を受け取った時にかかります。保険金でも同じです。
| 受取人 | 非課税枠 | 2割加算 |
|---|---|---|
| 配偶者(相続人) | 使える | なし |
| 子(相続人) | 使える | なし |
| 内縁の妻・夫 | 使えない | あり |
| 孫(相続人でない場合) | 使えない | あり |
| 兄弟姉妹・甥姪 | 相続人なら使える | あり |
| 相続放棄した子 | 使えない | なし(子は一親等) |
『相続放棄したら保険金ももらえないの?』と心配する方もいますよね。保険金は受取人固有の財産なので、相続放棄しても受け取れます。ただし、非課税枠は使えなくなります。
内縁の妻が受取人の場合
内縁の妻(夫)は、長く一緒に暮らしていても法律上の相続人ではありません。遺産そのものは受け取れなくても、死亡保険金なら受取人として受け取れます。
例えば、亡くなった人に子が2人いて、内縁の妻が死亡保険金1,000万円を受け取るケース。内縁の妻には非課税枠がないので、1,000万円がそのまま相続税の計算に入ります。さらに、内縁の妻の税額には2割加算がかかります。
相続人以外が受け取っても基礎控除は変わらない
相続税の基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。受取人が相続人以外でも、基礎控除の人数は増えも減りもしません。
財産の合計が基礎控除以下なら、相続人以外が保険金を受け取っても相続税はかかりません。2割加算を気にするのは、基礎控除を超える場合です。
保険金を含めると基礎控除を超えそう、受取人に相続人以外がいる、2割加算でどれくらい変わるか知りたい。こんな時は、税理士に試算してもらうと申告の準備がスムーズです。非課税枠や2割加算の扱いも、自分のケースで要件を満たすか確認してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
受取人について気をつけたいこと
受取人がすでに亡くなっていた時
受取人が被保険者より先に亡くなっていて、受取人の変更がされていなかった場合。誰が受け取るかは、保険の契約内容や約款によって決まります。保険会社に問い合わせて確認してみてください。
受取人の偏りが揉める原因になることも
保険金は遺産分割の対象外なので、一人だけが多額の保険金を受け取ると、ほかの相続人が不公平に感じることがあります。
「お兄ちゃんだけ保険金を3,000万円も受け取って、遺産は半分ずつなんておかしい」。そんな声が出ると、話し合いがこじれがちです。保険に入る側は、受取人を誰にするかを家族と話しておくのがおすすめです。
これから受取人を決める時のポイント
親の立場で、これから保険の受取人を決める・見直す場合は、次の点を意識しておくと相続税の面で損をしにくくなります。
- 受取人を相続人にすると、非課税枠を使える
- 孫を受取人にすると、相続人でない場合は非課税枠が使えず2割加算になる
- 実家を継ぐ子を受取人にすると、ほかの兄弟に払う代償金の原資にできる
- 受取人が先に亡くなった時に備えて、定期的に受取人を見直す
『かわいい孫に残したい』という気持ちは自然です。ただ、孫が相続人でないなら、子を受取人にして子から渡してもらうほうが税金の面では有利になることも。どちらがいいかは、家族の状況と財産の全体で変わります。
保険で相続税を減らす考え方は生命保険の相続税対策で解説しています。
よくある質問
死亡保険金は遺産分割で兄弟と分けないといけませんか?
いいえ。死亡保険金は受取人固有の財産なので、遺産分割の対象外です。受取人が保険会社に請求して受け取ります。ただし、相続税の計算では財産として扱われます。
相続人以外が死亡保険金を受け取ると、どんな場合も2割加算になりますか?
配偶者と一親等の血族(子・父母)以外の人が受け取った場合に2割加算の対象になります。また、財産の合計が基礎控除以下で相続税がかからなければ、2割加算も関係ありません。
相続放棄しても死亡保険金は受け取れますか?
はい。死亡保険金は受取人固有の財産なので、相続放棄しても受け取れます。ただし、生命保険金の非課税枠は使えなくなります。
まとめ
- 死亡保険金は受取人固有の財産で、遺産分割の対象外
- 亡くなった人が保険料を払っていた場合は、相続税の計算に入る
- 相続人の受取分には「500万円 × 法定相続人の数」の非課税枠がある
- 相続人以外が受け取ると非課税枠が使えず、多くの場合2割加算になる
- 内縁の妻は保険金を受け取れるが、非課税枠なし・2割加算あり