当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『預金のまま置いておくより、生命保険にした方が相続税が安くなるって本当?』と気になっている方も多いですよね。
結論から言うと、本当です。死亡保険金には「500万円×法定相続人の数」の非課税枠があり、その範囲なら相続税はかかりません。
ただし、契約の形を間違えると非課税枠が使えなかったり、別の税金がかかったりします。ここでは、かからない方法と注意点をセットで見ていきます。
生命保険で相続税がかからない方法は?
- 被保険者と保険料を払う人が亡くなる親本人、受取人が相続人という契約にすると、死亡保険金は相続税の対象になり、非課税枠が使えます。
- 非課税枠は「500万円×法定相続人の数」。相続人が3人なら1,500万円です。
- 預金を一時払いの終身保険に移すと、非課税枠の分だけ相続税の対象となる財産を減らせます。
- 受取人が相続人でない場合や、相続放棄した人が受け取る場合は、非課税枠は使えません。
生命保険が相続税対策の定番と言われるのは、この非課税枠があるからなんです。
非課税枠の使い方は生命保険の相続税非課税枠でも詳しく解説しています。
契約の形で税金が変わる
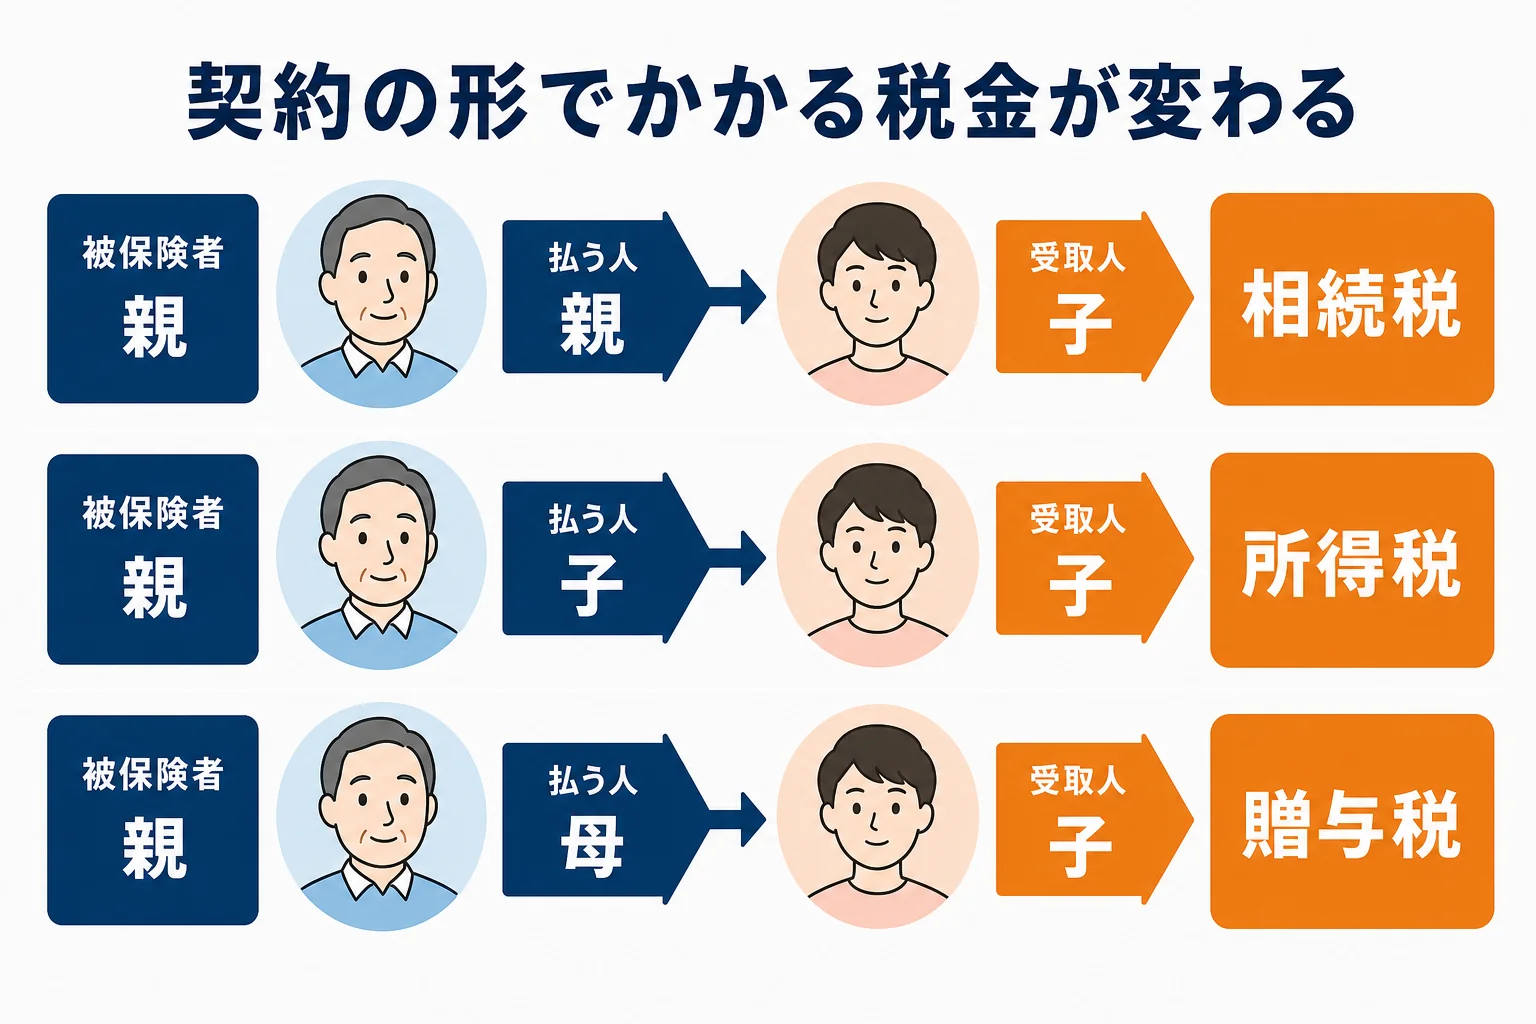
ここが大事なところです。死亡保険金にかかる税金は、誰が保険料を払い、誰が受け取るかで変わります。
| 被保険者 | 保険料を払う人 | 受取人 | かかる税金 |
|---|---|---|---|
| 親 | 親 | 子 | 相続税(非課税枠あり) |
| 親 | 子 | 子 | 所得税(一時所得) |
| 親 | 母 | 子 | 贈与税 |
相続税対策として使うのは、一番上の「親が自分に保険をかけて、自分で保険料を払い、受取人を子にする」形です。
『子が保険料を払った方が得なのでは?』と思うかもしれません。子が払う形だと所得税(一時所得)になり、受け取った保険金から払った保険料と特別控除50万円を引いた額の2分の1が課税対象になります。どちらが有利かは金額次第なので、試算してから決めましょう。
3人とも違う人になる形は贈与税がかかり、税金が重くなりやすいので注意が必要です。
生命保険の相続税対策の効果を計算してみよう
例えば、夫が亡くなり、妻と子2人が相続するケースで比べてみます。財産は預金5,000万円と自宅2,000万円(自宅は特例を使わない前提)です。
保険に入っていない場合
- 遺産の合計: 5,000万円+2,000万円=7,000万円
- 基礎控除: 3,000万円+600万円×3人=4,800万円
- 課税遺産総額: 7,000万円−4,800万円=2,200万円
- 法定相続分で分ける: 妻1,100万円、子550万円ずつ
- 税額: 妻1,100万円×15%−50万円=115万円、子550万円×10%=55万円ずつ
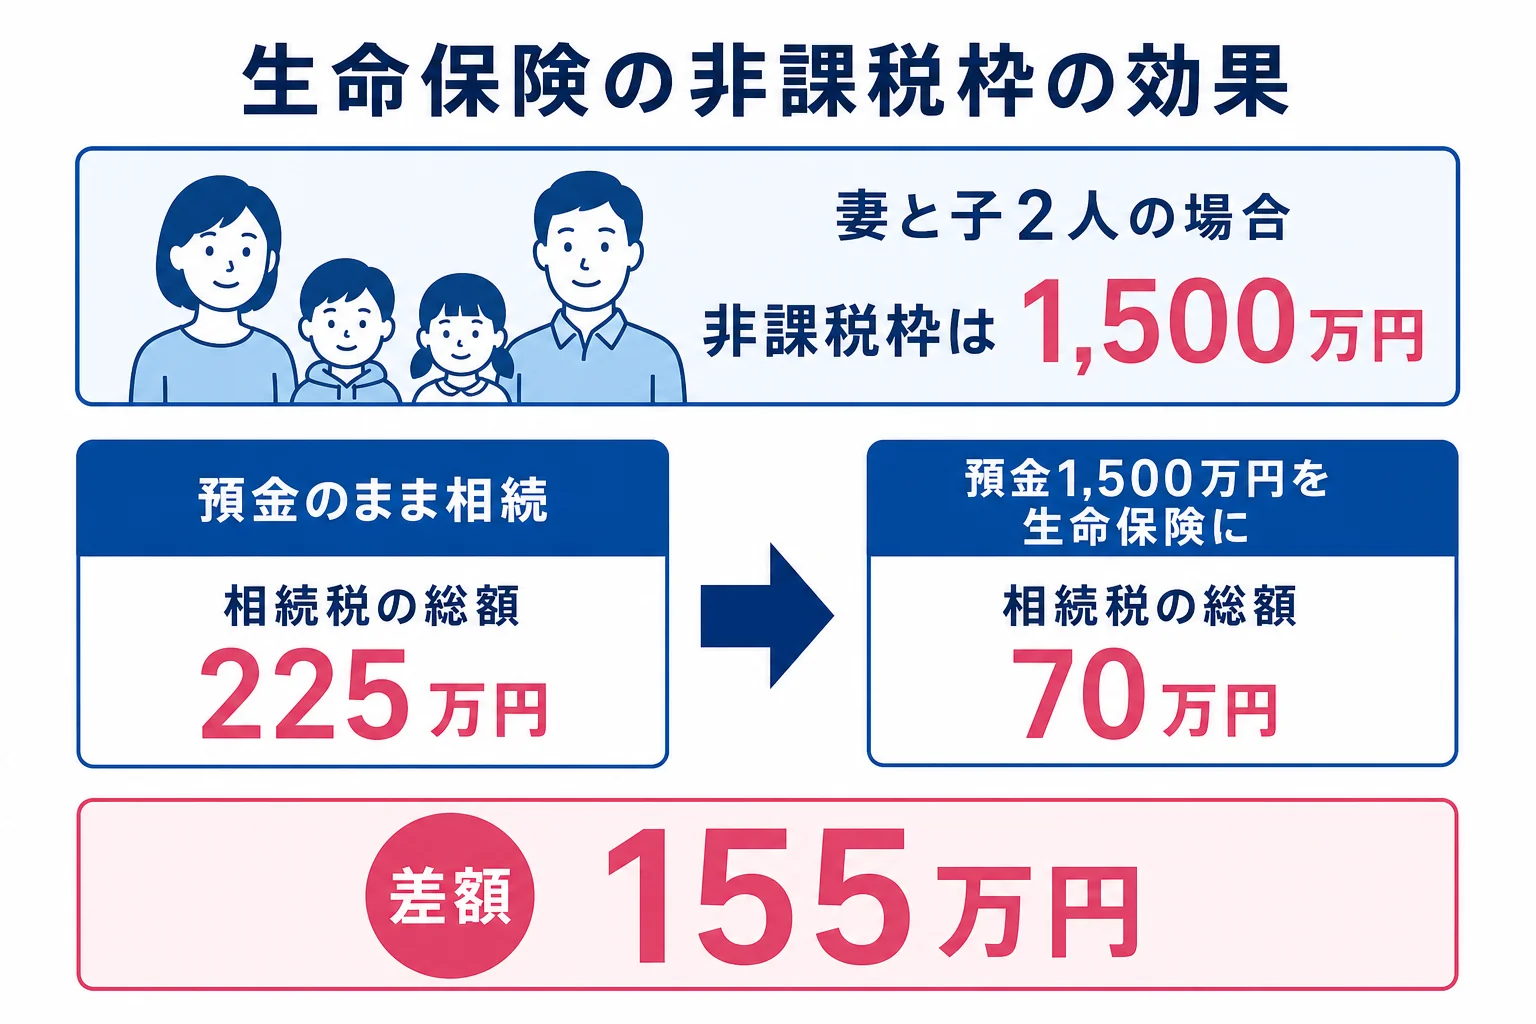
- 相続税の総額: 115万円+55万円×2=225万円
預金1,500万円を一時払い終身保険にした場合
非課税枠は500万円×3人=1,500万円です。預金のうち1,500万円を保険料にして、受取人を妻と子にしたとします。
死亡保険金1,500万円は非課税枠に収まるので、相続税の対象になる財産は5,500万円に減ります。
- 課税される財産: 預金3,500万円+自宅2,000万円=5,500万円(保険金1,500万円は非課税)
- 課税遺産総額: 5,500万円−4,800万円=700万円
- 税額: 妻350万円×10%=35万円、子175万円×10%=17.5万円ずつ
- 相続税の総額: 35万円+17.5万円×2=70万円
相続税の総額は225万円から70万円に下がり、155万円減る計算です。実際の各人の負担は、受け取った割合や配偶者の税額軽減で変わります。
この非課税枠のほかにも、保険金は受取人がすぐ受け取れるので、相続税を払うお金や、ほかの相続人に渡すお金の準備にも使えます。
どんな保険を使う?一時払い終身保険と養老保険
相続税対策でよく使われるのは、一時払いの終身保険です。
まとまったお金を一度に払い込み、亡くなった時に死亡保険金が出ます。終身なので、何歳で亡くなっても保険金が出るのが相続対策向きと言われる理由です。
養老保険は、満期まで生きていると満期保険金が出るタイプです。満期を迎えると死亡保険金ではなくなるので、相続税の非課税枠を使う目的とは合わない場合があります。
商品選びの考え方は相続対策の生命保険の選び方で解説しています。
高齢でも入れる?
『90歳の親でも入れるの?』という質問はよくあります。
保険には加入できる年齢の上限や、健康状態の告知があります。商品によって条件が違うので、年齢が高い場合は、入れる商品があるかを早めに確認しておきましょう。
生命保険の相続税対策のデメリット・注意点
便利な方法ですが、次の点は知っておきましょう。
- 受取人が相続人でない(孫など)と、非課税枠が使えず、2割加算の対象になることもある
- 相続放棄した人が受け取った保険金には、非課税枠が使えない
- 非課税枠を超えた部分には相続税がかかる
- 一時払いにすると手元の預金が減り、本人の生活資金が足りなくなることがある
- 早く解約すると、払った保険料より戻るお金が少なくなる商品がある
- 保険金は受取人のものなので、受取人が偏るとほかの相続人との不公平感につながる
例えば、こんな会話になるご家族もいるはずです。
「孫を受取人にすれば、孫にも残せるし節税になるよね」
「でも孫は相続人じゃないから非課税枠が使えないし、2割加算もあるみたい。受取人は子にした方がいいかも」
受取人と相続の関係は生命保険の受取人と相続で詳しく解説しています。
遺産分割との関係
受取人が決まっている死亡保険金は、受取人固有の財産で、遺産分割の対象には入りません。
一方で、相続税の計算では「みなし相続財産」として扱われます。遺産分割の話と相続税の話で扱いが違うので、混同しないようにしておきましょう。
生命保険の非課税枠は、預金や土地の評価と合わせて全体で考えると効果が分かります。遺産が基礎控除を超えそう・土地がある・相続人が多い場合は、保険を増やす前に、相続税に詳しい税理士に全体の試算を頼んでみてください。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
生命保険で相続税がかからないのはいくらまでですか?
死亡保険金のうち「500万円×法定相続人の数」までは非課税です。相続人が3人なら1,500万円です。相続人が受け取った分にだけ使えます。
生命保険の相続税対策のデメリットは何ですか?
受取人が相続人でないと非課税枠が使えない、預金を保険料にすると手元資金が減る、早期解約で元本を下回る商品がある、などがあります。
孫を受取人にすると相続税はどうなりますか?
孫が相続人でない場合、非課税枠は使えず、相続税の2割加算の対象になることがあります。代襲相続で孫が相続人になっている場合は扱いが変わります。
まとめ
- 死亡保険金には「500万円×法定相続人の数」の非課税枠がある
- 被保険者と保険料を払う人が親本人、受取人が相続人の形にする
- 妻と子2人の例では、預金1,500万円を保険にすると相続税の総額が225万円から70万円に下がる
- 受取人が相続人以外・相続放棄した人の場合は非課税枠が使えない
- 手元資金や解約時の元本割れにも注意する
まずは、今入っている保険の契約者・被保険者・受取人を保険証券で確かめてみてください。形が合っていれば、それだけで非課税枠を使える状態かが分かります。
死亡保険金の税金の考え方は、国税庁の死亡保険金を受け取ったときで確認できます。