当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の預金を100万円、500万円、1000万円と相続することになって、『相続税はいくらかかるの?』と心配している方も多いはずです。
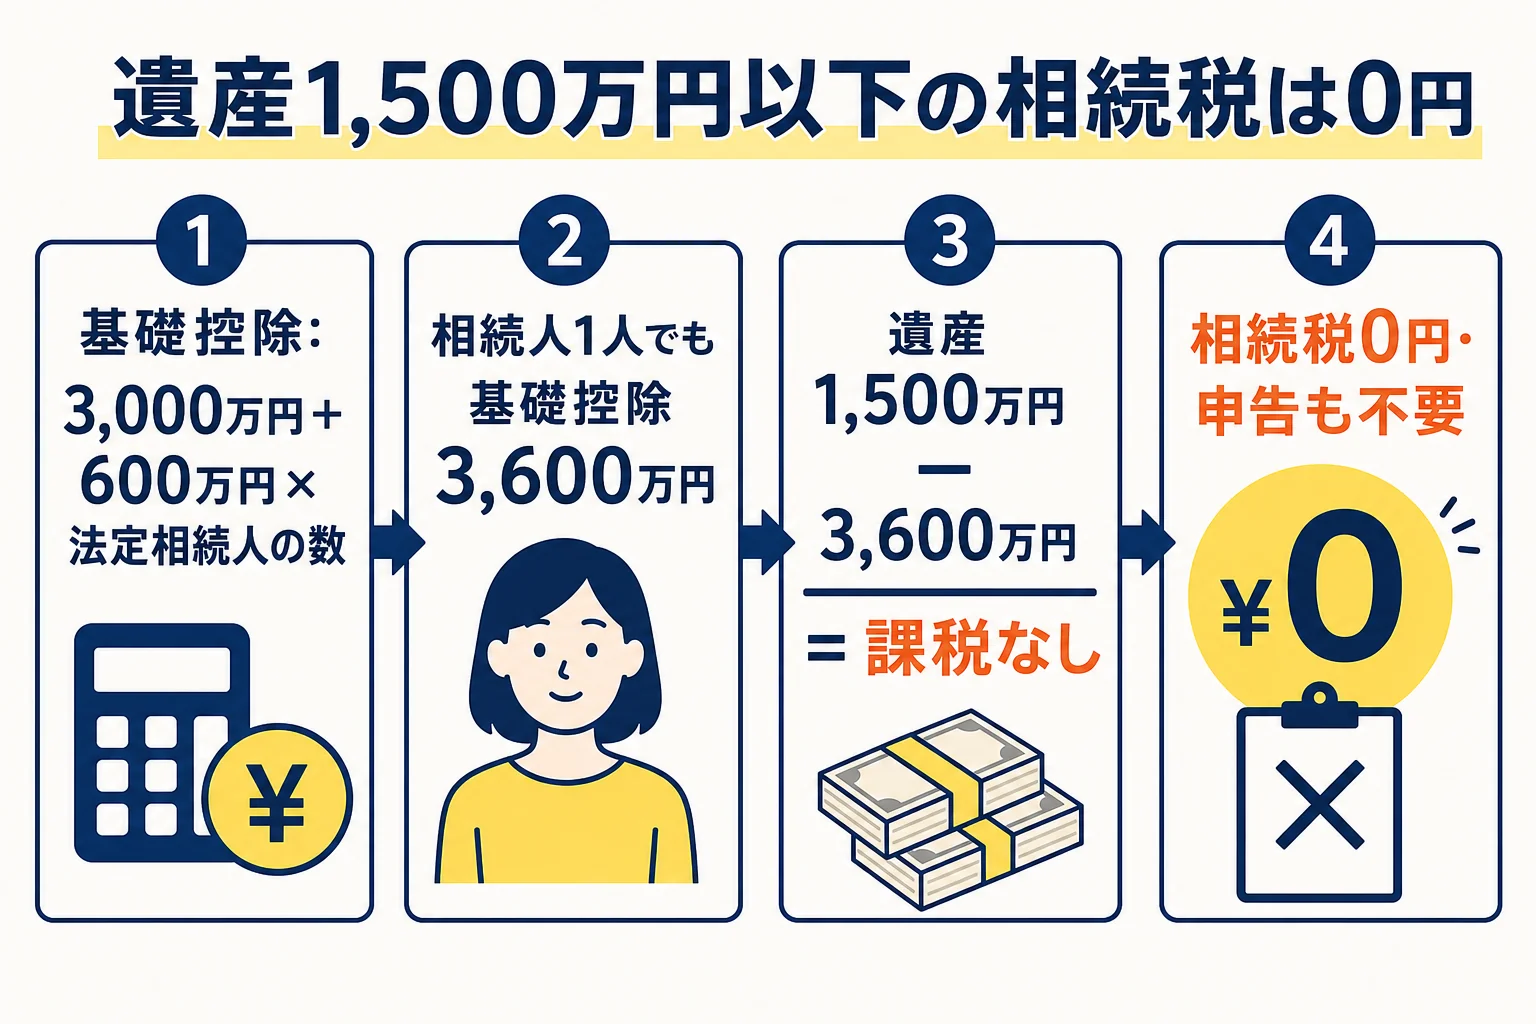
結論から言うと、遺産の合計が1,500万円以下なら、相続税はかかりません。相続人が1人でも、基礎控除が3,600万円あるからです。
この記事では、遺産額ごとの相続税と、0円でも気をつけたいケースを見ていきます。
遺産100万〜1500万円の相続税はいくら?
- 遺産の合計が100万円でも1,000万円でも1,500万円でも、相続税は0円です。
- 相続税の基礎控除は「3,000万円+600万円×法定相続人の数」で、相続人1人でも3,600万円あります。
- 遺産の合計が基礎控除以下なら、相続税の申告もいりません。
- ただし「遺産の合計」には、預金だけでなく不動産や生命保険金の一部なども入ります。
『1000万円ももらったら、さすがに税金がかかるでしょ?』と思いますよね。
実は、相続税は遺産から基礎控除を引いた残りにだけかかるんです。基礎控除を下回っていれば、税額は0円です。
| 遺産の合計 | 相続人1人(基礎控除3,600万円) | 相続人3人(基礎控除4,800万円) |
|---|---|---|
| 100万円 | 0円 | 0円 |
| 200万円 | 0円 | 0円 |
| 300万円 | 0円 | 0円 |
| 500万円 | 0円 | 0円 |
| 800万円 | 0円 | 0円 |
| 1,000万円 | 0円 | 0円 |
| 1,200万円 | 0円 | 0円 |
| 1,500万円 | 0円 | 0円 |
基礎控除の計算は相続税の基礎控除とはで詳しく解説しています。
基礎控除以下なら相続税がかからない理由
相続税は、次の順番で計算します。
- 遺産の合計(課税価格)を出す
- 基礎控除を引く
- 残りがあれば、法定相続分で分けたと仮定して税率をかける
- 実際にもらった割合で税額を分ける
2番目で残りが0円以下になれば、そこで計算は終わりです。
例:遺産1,000万円を子1人が相続するケース
例えば、母が亡くなり、相続人は子1人だけ。遺産は預金1,000万円のケースです。
- 基礎控除: 3,000万円+600万円 × 1人 = 3,600万円
- 遺産1,000万円 − 3,600万円 = マイナス2,600万円
- 課税遺産総額はなし。相続税は0円
あと2,600万円分の財産があっても、相続税はかからない計算です。
法定相続人の数で基礎控除は増える
| 法定相続人の数 | 基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
相続放棄をした人も、法定相続人の数に入れて計算します。家族構成ごとの目安は相続税はいくらからかかる?でも一覧にしています。
「遺産1000万円」でも相続税がかかることがある?
ここが大事なところです。
『相続する預金は1,000万円だけ』と思っていても、相続税の計算で足す財産は預金だけではありません。
- 実家の土地・建物(土地は路線価などで評価)
- 亡くなった人のお金を家族名義で貯めていた預金(名義預金)
- 生命保険金・死亡退職金のうち、500万円 × 法定相続人の数を超える部分
- 亡くなる前の一定期間にもらった贈与(2026年までの相続は3年以内)
- 株式・投資信託・車など
例えば、子1人が預金1,000万円と、評価額3,000万円の実家を相続するなら、合計4,000万円です。基礎控除3,600万円を400万円超えるので、相続税がかかります。
この場合、400万円 × 10% = 40万円が相続税です。
生命保険金がある場合の計算例
例えば、父が亡くなり、相続人は母と子1人の2人。預金1,000万円に加えて、子が受取人の生命保険金1,500万円があるケースです。
- 生命保険金の非課税枠: 500万円 × 2人 = 1,000万円
- 保険金のうち遺産に足す額: 1,500万円 − 1,000万円 = 500万円
- 遺産の合計: 1,000万円+500万円 = 1,500万円
- 基礎控除: 3,000万円+600万円 × 2人 = 4,200万円
遺産の合計は基礎控除を下回るので、相続税は0円です。保険金があっても、非課税枠のおかげで0円のままの家は多いんです。
ただ、実家の土地に小規模宅地等の特例が使えれば、評価額を大きく下げられることもあります。特例を使うには申告が必要で、要件を満たすかは税理士に確認してみてください。
『自分の家は預金だけじゃないかも』と思ったら、一度全体を計算しておくと安心です。土地がある・保険金がある・相続人が多い、という家は、税理士に財産の評価から見てもらうと判断が早くなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
税額の詳しい計算は相続税の計算方法で解説しています。
同じ額を生前贈与でもらうと贈与税がかかる
相続なら0円でも、生前に同じ額をもらうと贈与税がかかることがあります。
贈与税(暦年課税)は、もらう人1人ごとに年110万円の基礎控除があり、超えた部分に税率がかかります。親から18歳以上の子への贈与(特例税率)で計算すると、次のとおりです。
| 1年にもらった額 | 贈与税 |
|---|---|
| 100万円 | 0円 |
| 300万円 | 19万円 |
| 500万円 | 48.5万円 |
| 1,000万円 | 177万円 |
| 1,500万円 | 366万円 |
例えば1,000万円なら、110万円を引いた890万円に30%をかけて、控除額90万円を引き、177万円になります。
「相続まで待った方がいいってこと?」
「金額や家族構成によるから、一概には言えないんだよね」
こんな疑問を持つ方も多いです。贈与と相続の違いは相続税と贈与税の違いで比べています。
相続税が0円でもやっておきたい手続き
相続税の申告は不要
遺産の合計が基礎控除以下なら、相続税の申告は不要です。税務署に届け出る手続きもありません。
ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。申告がいるかどうかは相続税がかからない場合の手続きで確認できます。
預金の名義変更や払戻しは必要
相続税がかからなくても、銀行の口座は亡くなった人の名義のままでは使えません。遺産分割を決めて、払戻しや名義変更の手続きをします。
計算の根拠を残しておく
預金の残高証明書や固定資産税の課税明細書は、捨てずに保管しておきましょう。後から税務署に聞かれた時に、基礎控除以下だったことを説明できます。
よくある質問
1000万円を相続したら相続税はいくらですか?
遺産の合計が1,000万円だけなら、相続税は0円です。相続人1人でも基礎控除が3,600万円あるため、課税される部分が残りません。
100万円や500万円の相続でも申告は必要ですか?
遺産の合計が基礎控除以下なら、申告は不要です。特例を使って0円にする場合だけ申告が必要になります。
遺産1,500万円で相続税がかかることはありますか?
遺産の合計が1,500万円なら、かかりません。ただし不動産や保険金を足すと基礎控除を超えることがあるので、財産の全体を確認しましょう。
まとめ
- 遺産の合計が1,500万円以下なら、相続税は0円
- 基礎控除は3,000万円+600万円×法定相続人の数で、1人でも3,600万円
- 預金のほか、不動産・名義預金・保険金の一部も遺産の合計に入る
- 同じ額を生前贈与でもらうと、贈与税がかかることがある
- 基礎控除以下なら申告不要。計算の根拠資料は保管しておく