当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなった時、『うちも相続税を払うことになるの?』と不安になりますよね。周りで相続税を払ったという話を、あまり聞かないという方も多いはずです。
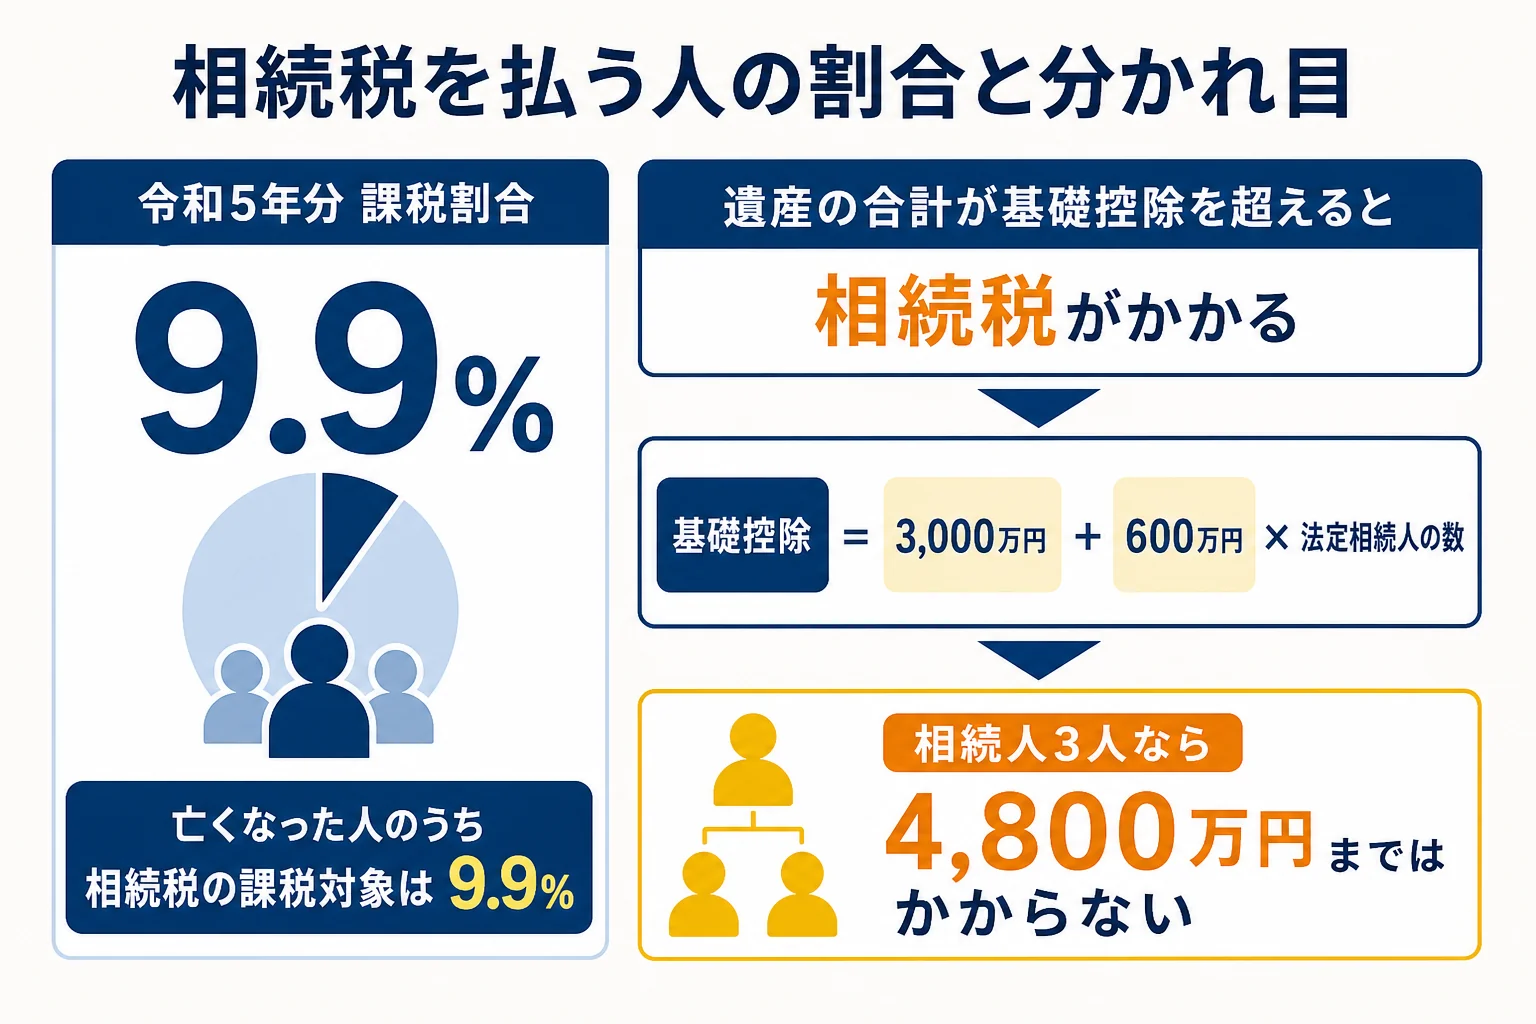
結論から言うと、相続税がかかるのは亡くなった人のうち9.9%です。10人に1人もいない計算なんです。
この記事を読めば、相続税を払う人の割合と、自分の家がその中に入るかどうかの目安が分かります。
相続税を払う人の割合はどれくらい?
- 国税庁の「令和5年分 相続税の申告事績の概要」によると、亡くなった人のうち相続税の課税対象になったのは9.9%です。
- 課税対象になった被相続人は約15.6万人でした。
- 相続税がかかるかどうかは、遺産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えるかで決まります。
課税割合は「亡くなった人のうち、相続税がかかった人の割合」です。つまり、ほとんどの家では相続税はかからないんです。
ただ、ここで安心しきるのは早いかもしれません。自宅の土地の評価や生命保険金を足すと、思ったより遺産が多くなることもあります。
『うちは普通の家だから関係ない』と思っていても、都市部に持ち家がある家では基礎控除を超えることがあります。まずは自分の家の遺産を、ざっくり足してみることから始めてみてください。
相続税がかかりやすい家の特徴
課税割合は全国の平均です。家ごとに見ると、相続税がかかりやすい家にはいくつか共通点があります。
- 地価の高い地域に、自宅の土地や貸している土地がある
- 預貯金や株・投資信託を合わせると数千万円ある
- 亡くなった人が受取人ではない生命保険の契約者・被保険者になっている
- 相続人の数が少ない(一人っ子、子どもがいない夫婦など)
- 親名義のままの実家や、昔からの土地が残っている
特に、相続人の人数が少ない家は基礎控除も小さくなります。相続人が1人なら3,600万円までなので、自宅と預貯金だけで超えることもあるんです。
遺産に数えるものを確認しておく
相続税の計算では、預貯金や不動産だけでなく、いろいろなものを足します。逆に、差し引けるものや非課税のものもあります。
| 足すもの | 引けるもの・非課税のもの |
|---|---|
| 預貯金・現金・株・投資信託 | 借入金・未払いの税金 |
| 土地・建物(路線価や固定資産税評価額で評価) | 葬式費用(香典返しや四十九日の法要は除く) |
| 生命保険金・死亡退職金(非課税枠を超えた分) | 生命保険金・死亡退職金の非課税枠(500万円 × 法定相続人の数) |
| 亡くなる前の一定期間内に贈与した財産 | 墓地・墓石・仏壇などの祭祀財産 |
『保険金は受取人のものだから関係ない』と思われがちですが、相続税では遺産に数えます。非課税枠を超えた分だけが対象です。
相続税がかかる人・かからない人の分かれ目
相続税がかかるかどうかは、遺産の合計と基礎控除の比べっこです。基礎控除は、法定相続人の人数で変わります。
| 法定相続人の数 | 基礎控除(この金額までは相続税がかからない) |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
法定相続人が誰になるかは法定相続人とはで確認できます。相続放棄をした人も人数に数えるので、気をつけておきましょう。
具体例で当てはめてみる
例えば、夫が亡くなり、妻と子2人が相続するケースで考えてみます。法定相続人は3人なので、基礎控除は4,800万円です。
遺産が自宅と預貯金で合計4,500万円なら、基礎控除以下なので相続税はかかりません。申告もいりません。
遺産が5,000万円なら、200万円だけ基礎控除を超えます。この時の相続税の総額は20万円です。妻が半分を相続して配偶者の税額軽減を使えば、子2人が払う相続税は合わせて10万円になります。
家族でこんな会話になることもあります。
「母さんが半分もらえば税金はかからないんでしょ?」
「軽減を使うなら、税金が0円でも申告はしないといけないんだって」
配偶者の税額軽減や小規模宅地等の特例で相続税が0円になる場合は、申告が必要です。ここは見落としやすいところなんです。
相続税の割合(税率)は何パーセント?
「相続税の割合」を税率の意味で知りたい方もいますよね。相続税の税率は、法定相続分で分けたと仮定した金額ごとに10%から55%まであります。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | 0円 |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
遺産全体に55%がかかるわけではありません。基礎控除を引いた残りを、法定相続分で分けたと仮定して、その金額ごとに税率をかける仕組みです。法定相続分の割合は法定相続分とはで確認できます。
配偶者・子・父母以外の人(兄弟姉妹や孫養子など)が受け取ると、税額が2割増しになる点も覚えておきましょう。
基礎控除を超えそうか微妙なライン、土地の評価が分からない、相続人が多い、という方は、早めに税理士に試算してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
税務調査で追徴課税になる割合は?
相続税を申告した後、税務署の調査が入ることがあります。国税庁の「令和6事務年度における相続税の調査等の状況」では、実地調査は9,512件でした。
そのうち申告漏れなどが見つかった割合(非違割合)は82.3%です。1件当たりの追徴税額は867万円でした。
『ちゃんと申告したのに?』と思いますよね。実は、よく指摘されるのが名義預金です。家族名義の口座でも、中身が亡くなった人のお金なら相続財産になります。
- 配偶者や子・孫の名義になっている預貯金(名義預金)
- 亡くなる前の一定期間内に贈与した財産(生前贈与加算)
- 生命保険金で非課税枠を超える部分
- 自宅以外の土地や、親名義のままの古い不動産
名義預金かどうかは、口座の名前ではなく、誰のお金が入っているか、通帳や印鑑を誰が管理していたかで見られます。生前に子どもへ毎年お金を渡していた家は、贈与契約書や通帳の管理状況を確認しておきましょう。
期限後の申告や申告漏れには、延滞税や加算税がかかることがあります。相続税の申告・納付期限は、亡くなった日の翌日から10か月以内です。
よくある質問
相続税を払う人の割合はどれくらいですか?
国税庁の令和5年分の数字では、亡くなった人のうち相続税の課税対象になったのは9.9%です。
相続税がかかるかどうかは何で決まりますか?
遺産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えるかどうかで決まります。超えなければ相続税はかからず、申告もいりません。
税務調査で追徴課税になる割合はどれくらいですか?
令和6事務年度の実地調査では、申告漏れなどの非違割合が82.3%、1件当たりの追徴税額が867万円でした。
相続税の割合(税率)は遺産全体にかかりますか?
かかりません。遺産から基礎控除を引いた残りを法定相続分で分けたと仮定し、その金額ごとに10%から55%の税率をかけます。そのため、実際の負担は遺産全体の一部になります。
まとめ
- 相続税を払う人の割合(課税割合)は、亡くなった人のうち9.9%です。
- かかるかどうかは、遺産の合計が基礎控除を超えるかで決まります。
- 税率は法定相続分ごとに10%から55%まであります。
- 配偶者の税額軽減などで0円になる場合も、申告は必要です。
- 税務調査では申告漏れなどの非違割合が82.3%で、名義預金に注意が必要です。