当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税がかかるか調べようとして、『実家の土地って、いくらで計算すればいいの?売れる値段?』と手が止まっている方も多いはずです。
結論から言うと、相続税は「相続税評価額」という、決められたルールで出した財産の値段で計算します。土地は路線価、建物は固定資産税評価額、上場株式は終値など、財産ごとに評価方法が決まっているんです。
この記事を読めば、財産ごとの相続税評価額の出し方と調べ方、時価との違いが分かり、自分の家に相続税がかかりそうかの見当がつきます。
相続税評価額とは?
- 相続税評価額とは、相続税を計算する時に使う、財産ごとの値段のことです。
- 土地は路線価方式か倍率方式、建物は固定資産税評価額で評価します。
- 預貯金は相続開始日の残高、上場株式は終値や月平均のうち最も低い価格です。
- 評価額の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えると、相続税の申告が必要です。
相続税評価額は、相続評価額や課税評価額と呼ばれることもあります。売ったらいくらになるかではなく、国税庁が決めた評価のルールで出す金額です。
例えば、同じ土地でも、買う人によって売れる値段は変わりますよね。それでは公平に税金を計算できないので、誰が計算しても同じ金額になるように、財産ごとの評価方法が決められているんです。
相続税の仕組み全体は相続税とはで紹介しています。
財産ごとの評価方法
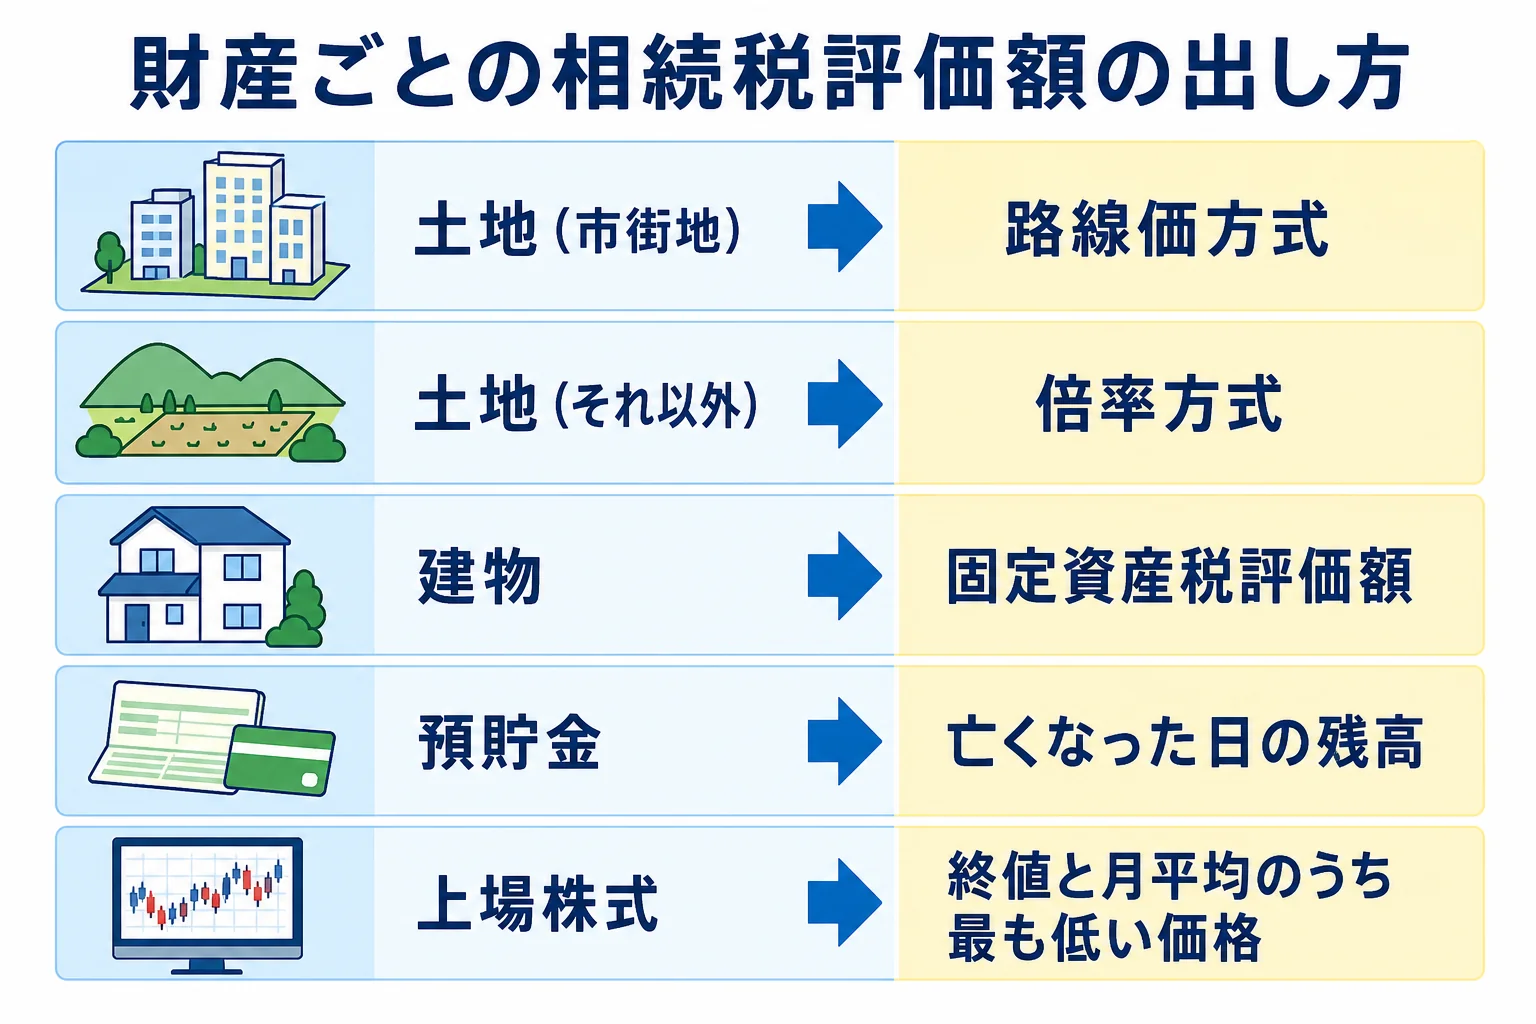
主な財産の評価方法は、次のとおりです。
| 財産 | 相続税評価額の出し方 |
|---|---|
| 土地(市街地) | 路線価方式(路線価 × 面積を基本に補正) |
| 土地(それ以外) | 倍率方式(固定資産税評価額 × 倍率) |
| 建物(自宅) | 固定資産税評価額 |
| 貸家 | 固定資産税評価額から借家権割合(30%)× 賃貸割合を差し引く |
| 上場株式 | 相続開始日の終値、その月・前月・前々月の終値平均のうち最も低い価格 |
| 非上場株式 | 類似業種比準方式・純資産価額方式・配当還元方式 |
| 預貯金 | 相続開始日の残高(定期預金は既経過利息を加算) |
土地の評価
土地は、市街地なら路線価方式、それ以外は倍率方式で評価します。路線価は、道路ごとに決められた1㎡あたりの価格で、国税庁が毎年7月1日に公表しています(1月1日時点の価格)。
路線価方式では、土地の形や道路との接し方に応じて補正をかけます。細長い土地や、角地などで金額が変わるんです。詳しい計算は土地の相続税評価額の調べ方で紹介しています。
建物とマンションの評価
自宅の建物は、固定資産税評価額がそのまま相続税評価額になります。人に貸している建物は、借家権割合(30%)× 賃貸割合を差し引いて評価します。
居住用の区分所有マンションは、2024年1月1日以降の相続・贈与から、新しい評価方法が使われています。以前の計算と金額が変わることがあるので、マンションがある場合は最新のルールで確かめておきましょう。
預貯金・株式の評価
預貯金は、亡くなった日の残高です。家族の名義になっていても、実際は亡くなった人のお金だった「名義預金」は、亡くなった人の財産として数えます。
『子ども名義の口座だから関係ないよね?』と思いがちですよね。ただ、通帳や印鑑を亡くなった人が管理していた場合は、名義預金と見られることがあるんです。
相続税評価額の調べ方
自分で相続税評価額を調べる時は、次の資料を使います。
- 固定資産税の課税明細書(毎年届く納税通知書に同封)
- 市区町村の名寄帳(その人が持っている不動産の一覧)
- 国税庁のサイトで公開されている路線価図・評価倍率表
- 預金の残高証明書(亡くなった日の残高)
- 証券会社の残高証明書や取引の報告書
土地なら、課税明細書で面積と固定資産税評価額を確かめ、路線価図でその道路の価格を調べます。路線価が付いていない地域は、評価倍率表の倍率を固定資産税評価額にかけます。
例えば、こんなやり取りが家族の間で出ることもあります。
「固定資産税の明細に評価額が書いてあるけど、これで相続税を計算すればいいの?」
「建物はそれでいいけど、土地は路線価で計算し直すみたいだよ」
評価額と課税標準額の違い
課税明細書には、評価額と課税標準額の2つが並んでいることがあります。『どっちを使えばいいの?』と迷いますよね。
相続税で使うのは「評価額(固定資産税評価額)」のほうです。課税標準額は、固定資産税を計算するために特例などで調整した金額なので、相続税の計算には使いません。
相続税評価額の計算例
例えば、夫が亡くなり、妻と子2人が相続するケースで考えてみましょう。
- 自宅の土地:路線価20万円 × 150㎡ = 3,000万円(補正なしとした場合)
- 自宅の建物:固定資産税評価額 800万円
- 預貯金:1,500万円
相続税評価額の合計は、3,000万円 + 800万円 + 1,500万円 = 5,300万円です。相続人は3人なので、基礎控除は 3,000万円 + 600万円 × 3人 = 4,800万円。評価額の合計が基礎控除を500万円上回ります。
ここで、妻が自宅の土地を相続し、小規模宅地等の特例(特定居住用宅地等・330㎡まで80%減額)を使えるとします。土地の評価額は 3,000万円 × 20% = 600万円になり、合計は 600万円 + 800万円 + 1,500万円 = 2,900万円です。
基礎控除を下回るので相続税は0円になります。ただし、この特例を使うには申告が必要です。要件を満たすかは税理士に確認しておきましょう。特例の詳しい内容は小規模宅地等の特例とはで紹介しています。
土地の形や貸している部分があると評価額が変わり、特例の要件も細かく決まっています。自分で計算してみて基礎控除に近い、土地が複数ある、という場合は、税理士に評価を見てもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続税評価額と時価の違い
時価は、実際に売り買いされる値段です。相続税評価額は、評価のルールで出した値段なので、時価と同じとは限りません。
土地の路線価は、実際の売買価格より低くなることが多いと言われます。一方、形が悪い土地や売りにくい土地は、路線価で出した評価額のほうが、実際に売れる値段より高くなることもあるんです。
時価のほうが低い時は?
評価額より明らかに低い値段でしか売れない土地もありますよね。こうした場合、不動産鑑定士の鑑定をもとに時価で申告する方法もあります。
ただ、税務署に認めてもらうには根拠が必要です。自分で判断せず、税理士に相談してから決めましょう。
相続した不動産を売る予定がある時は、売った時の税金も合わせて考えておくと安心です。詳しくは相続した不動産を売却した時の税金を見てみてください。
よくある質問
相続税評価額とは何ですか?
相続税を計算する時に使う、財産ごとの値段のことです。土地は路線価方式か倍率方式、建物は固定資産税評価額など、財産ごとに評価方法が決まっています。
相続税評価額はどうやって調べますか?
不動産は固定資産税の課税明細書と、国税庁のサイトで公開されている路線価図・評価倍率表を使います。預金や株式は、亡くなった日の残高証明書で確かめます。
固定資産税の課税標準額は相続税に使いますか?
使いません。相続税で使うのは固定資産税評価額のほうです。課税標準額は固定資産税の計算のために調整した金額です。
まとめ
- 相続税評価額は、相続税を計算する時に使う財産ごとの値段です。
- 土地は路線価方式か倍率方式、建物は固定資産税評価額、預貯金は亡くなった日の残高で評価します。
- 評価額の合計が基礎控除を超えると、相続税の申告が必要です。
- 小規模宅地等の特例で評価額が大きく下がることがあり、使うには申告が必要です。