当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続した土地や株を売ろうとしたら、『相続税を払ったのに、売った時にまた税金がかかるの?』とモヤモヤしますよね。
結論から言うと、相続税を納めた人が一定の期間内に売れば、払った相続税の一部を「取得費」に足して、売った時の税金を減らせます。これが相続財産を譲渡した場合の取得費の特例です。
この記事を読めば、自分が特例を使えるか、いつまでに売ればいいか、いくら税金が減るかが分かります。
相続財産を譲渡した場合の取得費の特例とは?
- 相続や遺贈で財産を取得し、相続税を納めた人が使える特例です(取得費加算の特例)。
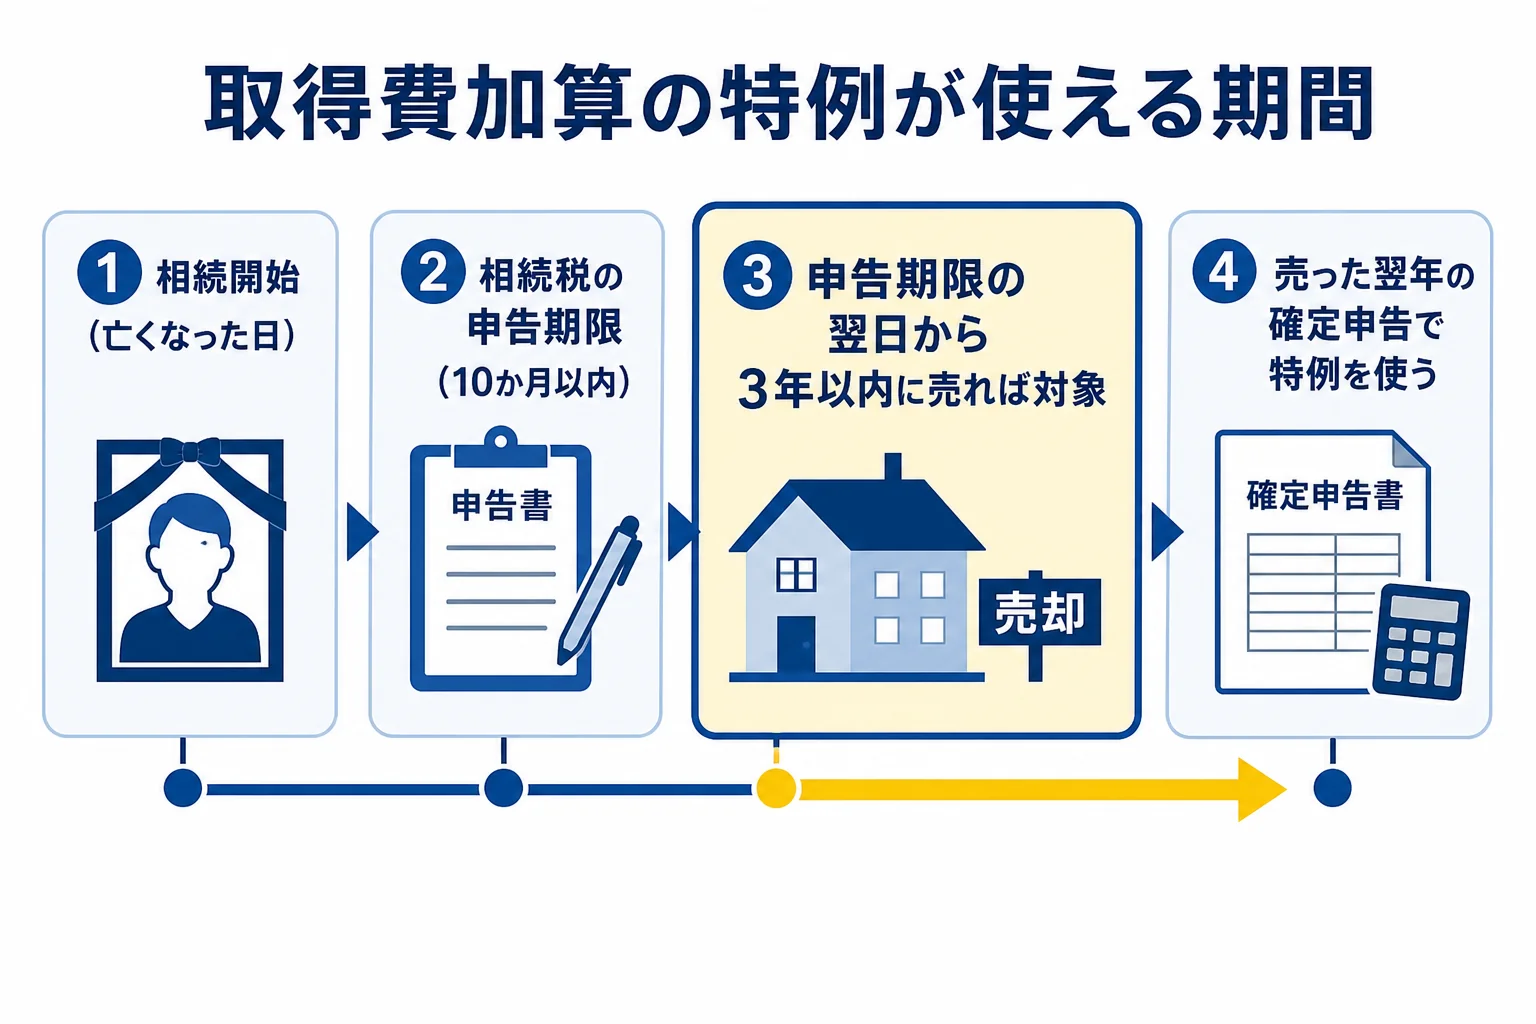
- 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ることが条件です。
- 払った相続税のうち、売った財産に対応する分を取得費に足せます。
- 使うには、売った翌年の確定申告で計算明細書を出す必要があります。
相続した財産を売ると、利益(譲渡所得)に所得税と住民税がかかります。この時、相続税も払っていると、同じ財産に二重に税金がかかっているように感じますよね。
その負担を和らげるのが、この特例です。国税庁では「相続財産を譲渡した場合の取得費の特例」と呼ばれ、「相続税の取得費加算」とも言われます。
対象は土地や建物だけでなく、株式なども含まれます。ただし、譲渡所得にだけ使える特例で、事業所得や雑所得には使えません。
相続全体の基本は相続とはで確認できます。
取得費加算の特例を使える要件
特例を使うには、次の3つをすべて満たす必要があります。
- 相続や遺贈で財産を取得した人であること
- その人に相続税が課税されていること
- 相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ったこと
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。そこから3年なので、相続開始から3年10か月以内に売れば対象になります。
『相続後3年以内に売ればいい』と覚えている方もいますが、正確には申告期限から3年です。カレンダーに期限を書いておきましょう。
『相続税がかからなかったけど使える?』という方もいるはずです。この特例は相続税を納めた人のためのものなので、相続税がかからなかった人は使えません。
取得費に加算できる相続税額の計算
取得費に足せる金額は、次の式で計算します。
加算額 = その人の相続税額 × 売った財産の相続税評価額 ÷(その人の相続税の課税価格 + 債務控除額)
払った相続税のうち、売った財産が占める割合の分を足せる、というイメージです。ただし、加算額が売った利益(譲渡益)より大きい時は、譲渡益が上限になります。
計算は売った財産ごとに行います。土地と株を両方売ったら、それぞれ計算するんですね。
計算例: 相続した土地を3,500万円で売った場合
例えば、長男が父の遺産を相続して相続税を600万円納め、相続した土地の一つを相続税の申告期限から2年後に売ったケースで計算してみます。
| 項目 | 金額 |
|---|---|
| 長男の相続税額 | 600万円 |
| 長男の課税価格+債務控除額 | 1億2,000万円 |
| 売った土地の相続税評価額 | 3,000万円 |
| 取得費に足せる額 | 600万円 × 3,000万円 ÷ 1億2,000万円 = 150万円 |
この土地を3,500万円で売り、取得費は分からないので売った金額の5%(175万円)、仲介手数料などの譲渡費用が100万円かかったとします。
| 項目 | 特例を使わない | 特例を使う |
|---|---|---|
| 売った金額 | 3,500万円 | 3,500万円 |
| 取得費 | 175万円 | 175万円+150万円=325万円 |
| 譲渡費用 | 100万円 | 100万円 |
| 譲渡所得 | 3,225万円 | 3,075万円 |
相続した不動産は、亡くなった人の取得時期を引き継ぐので、長期譲渡所得になるケースがほとんどです。長期の税率は、所得税15%、復興特別所得税(所得税の2.1%)、住民税5%です。
この例では、譲渡所得が150万円減るので、税金は150万円 × 20.315%=30万4,725円少なくなります。
相続税の額や評価額によって、加算できる額は大きく変わります。自分のケースで計算してみたい人や、土地と株を両方売る予定の人は、税理士に頼むと計算明細書の作成まで任せられます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
取得費加算の特例の手続きと必要書類
この特例は、売った年の翌年2月16日から3月15日までの確定申告で使います。申告しないと特例は受けられません。
- 相続税の申告書の写しを用意する(課税価格や相続税額を確認するため)
- 「相続財産の取得費に加算される相続税の計算明細書」を作る
- 譲渡所得の内訳書(土地・建物用、または株式用)を作る
- 確定申告書に添付して税務署に提出する
相続税の申告が終わる前に売った場合でも、特例は使えます。その時は、相続税の申告後に、更正の請求で取り戻す流れになることもあります。
「相続税の申告より先に売れたけど、間に合う?」
「申告期限から3年以内なら対象だよ。手続きの順番だけ確認しておこう」
特例を使う時に気をつけたいこと
この特例には、うっかり見落としやすい点がいくつかあります。
- 期限を1日でも過ぎて売ると使えないので、売った日(原則は引き渡しの日、契約日を選ぶこともできる)が期限内かを確認する
- 財産ごとに計算するので、複数の土地を売る時は1つずつ加算額を出す
- 取得費が分からず5%で計算する場合も、加算額はそのまま足せる
- 相続税の修正申告などで相続税額が変わったら、加算額も計算し直す
特に期限は、売買契約から引き渡しまで時間がかかる不動産で問題になりやすいんです。売却のスケジュールは、余裕を持って組んでおきましょう。
相続の手続き全体の流れは相続手続きの流れで確認できます。
空き家の3,000万円特別控除とはどちらか一方
相続した実家を売る時は、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」も候補になります。
| 項目 | 取得費加算の特例 | 空き家の3,000万円特別控除 |
|---|---|---|
| 使える人 | 相続税を納めた人 | 亡くなった人が1人で住んでいた家などを相続した人 |
| 対象 | 土地・建物・株式など | 1981年5月31日以前に建てられた家屋とその敷地など |
| 減る額 | 相続税の一部を取得費に足す | 譲渡所得から最高3,000万円(相続人が3人以上なら1人2,000万円) |
| 主な条件 | 申告期限の翌日から3年以内に売る | 売った金額が1億円以下、相続後に貸したり住んだりしていないなど |
国税庁は、この2つの特例は同時に使えないとしています。どちらか有利なほうを選びます。
『3,000万円も引けるなら空き家の特例が得でしょ?』と思いがちですよね。多くの場合はそうですが、相続税を多く払っている人や、空き家の要件を満たさない家は、取得費加算のほうが合うこともあります。
相続税の計算のしくみは相続税とはで詳しく解説しています。
よくある質問
相続財産を譲渡した場合の取得費の特例は、いつまでに売れば使えますか?
相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。申告期限は相続開始を知った翌日から10か月なので、相続開始から3年10か月以内が目安です。
相続税がかからなかった場合も、取得費加算の特例は使えますか?
使えません。相続税を納めた人のための特例です。相続税がかからなかった人は、通常どおり取得費と譲渡費用を差し引いて計算します。
相続した株を売った時も取得費加算の特例は使えますか?
使えます。土地や建物だけでなく、株式などの譲渡所得にも使えます。その場合は株式等用の譲渡所得の内訳書と計算明細書を添付します。
まとめ
- 相続税を納めた人が、申告期限の翌日以後3年以内に相続財産を売れば、取得費加算の特例が使えます。
- 加算額は、相続税額に売った財産の割合をかけて計算し、譲渡益が上限です。
- 確定申告で計算明細書を添付しないと特例は受けられません。
- 空き家の3,000万円特別控除とは同時に使えず、有利なほうを選びます。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します