当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
個人で店や事務所をやっていた親や夫が亡くなった。『お店はどうなるの?屋号や取引先との契約はそのまま使えるの?』と戸惑いますよね。
結論から言うと、個人事業そのものは名義を書き換えて引き継ぐものではありません。事業用の預金や設備、売掛金、借金がふつうの財産と同じように相続され、事業を続けたい家族は自分の名前で新しく事業を始める形になります。
この記事を読めば、個人事業主の相続で何が引き継がれ、続ける場合にどんな届出をいつまでに出すのかが分かります。
個人事業主が亡くなったら事業はどうなる?
- 個人事業は会社と違い、事業そのものを相続する仕組みはありません。事業用の財産と借金が、ほかの遺産と一緒に相続されます。
- 事業を続ける家族は、自分の名前で開業の届出や青色申告の申請をし直します。
- インボイスの登録は相続人に引き継がれず、相続人が自分で登録を受ける必要があります。
- 小規模企業共済の死亡共済金は、遺族が受け取る退職金と同じ扱いで相続税の対象になります。
会社なら、社長が亡くなっても会社は残ります。ところが個人事業は、事業主その人と事業が一体なんです。
ですから、亡くなった時点で事業主としての立場は終わります。お店の商品、車、パソコン、事業用口座の預金、取引先に請求できるお金は、すべて亡くなった人の遺産になります。
ここが大事なところです。事業のために借りたお金や、仕入先への未払いも同じように相続の対象になります。
遺産分割がまとまるまでは、事業用の財産も相続人全員の共有の状態です。誰が引き継ぐかは、ほかの遺産と一緒に話し合って決めます。相続人が誰になるかは法定相続人とはで確認してみてください。
例えば、家族でこんな会話になることがあります。
「お父さんの店、長男が継ぐって決めていいよね?」
「遺産の話し合いで、お店の在庫や車も長男の取り分に入れて考えようか」
『店の借金が大きくて、継いでも苦しいかもしれない』という場合は、借金も含めて相続するかどうかを考える必要があります。相続放棄は、相続の開始を知った時から3か月以内に家庭裁判所へ申述します。
家族が事業を引き継ぐ時の手続きと期限
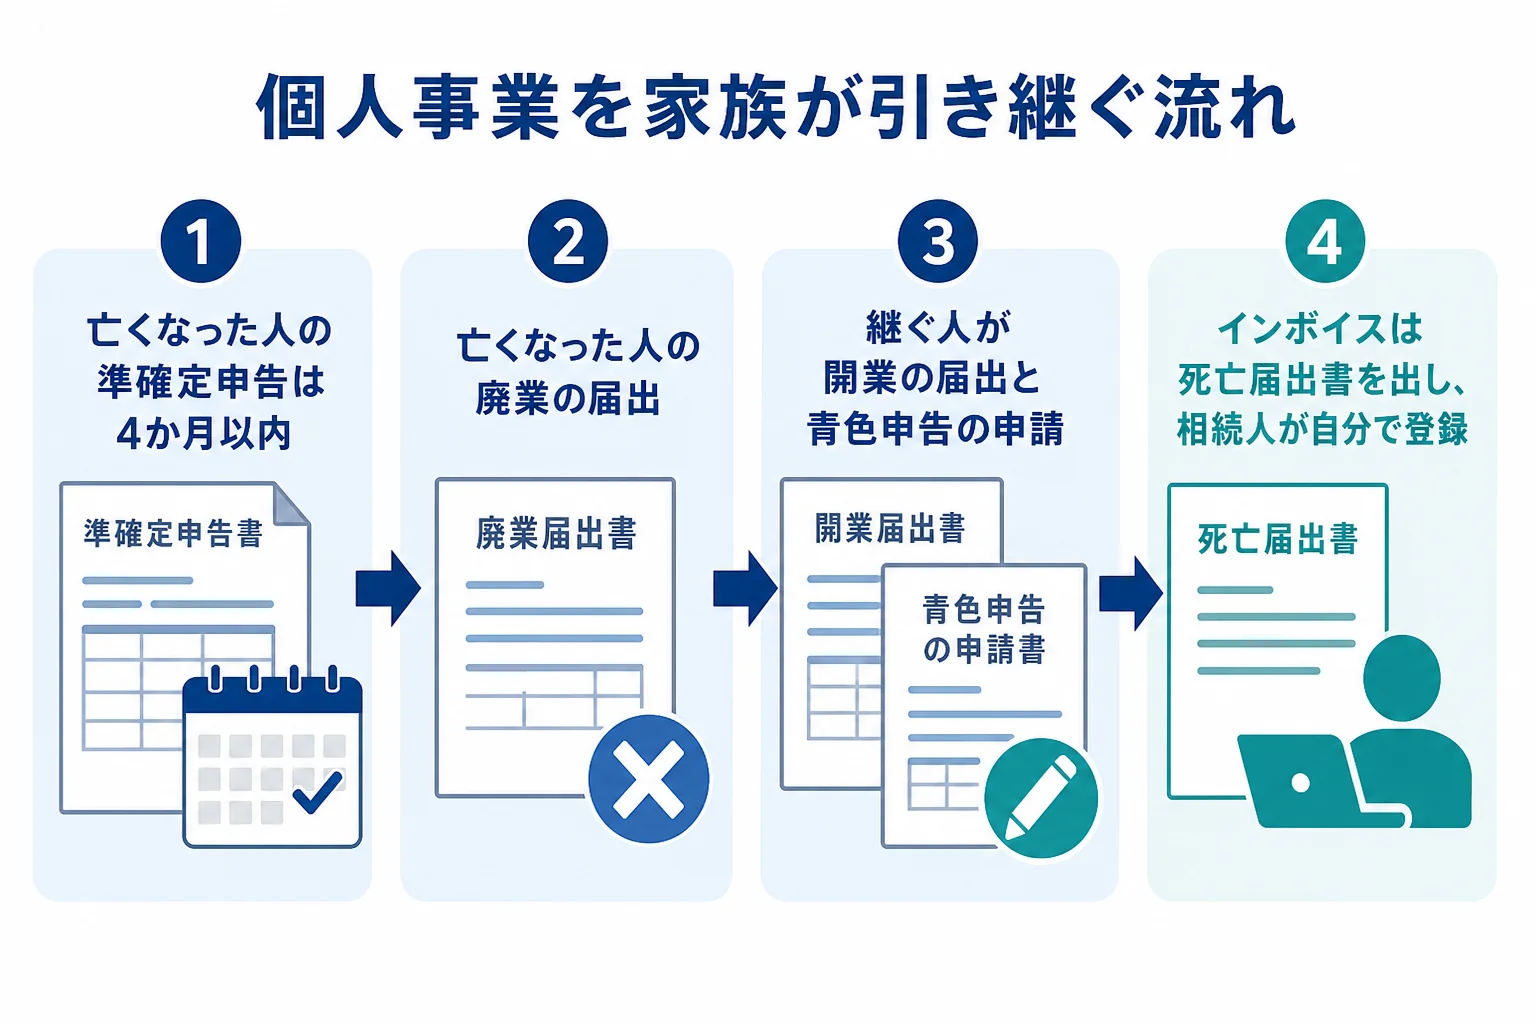
事業を続ける家族は、亡くなった人とは別の事業者としてスタートします。主な届出を表にまとめました。
| 手続き | 誰が・何をするか | 期限の目安 |
|---|---|---|
| 亡くなった人の準確定申告 | 相続人が、亡くなった年の所得を申告 | 相続の開始を知った日の翌日から4か月以内 |
| 亡くなった人の廃業の届出 | 相続人が税務署へ届け出る | 速やかに |
| 継ぐ人の開業の届出 | 継ぐ人が自分の名前で届け出る | 速やかに |
| 青色申告承認申請書 | 亡くなった人が青色で、死亡日が1月1日から8月31日 | 死亡の日から4か月以内 |
| 同上 | 死亡日が9月1日から10月31日 | その年の12月31日 |
| 同上 | 死亡日が11月1日から12月31日 | 翌年2月15日 |
| インボイスの死亡届出書 | 相続人が提出 | 速やかに |
亡くなった人が白色申告だった場合、その年の1月16日以後に事業を引き継いだのなら、引き継いだ日から2か月以内が青色申告承認申請書の期限です。
インボイスの登録は相続人に引き継がれない
インボイス発行事業者だった人が亡くなると、相続人は「適格請求書発行事業者の死亡届出書」を出します。
事業を引き継いだ相続人は、一定の期間だけインボイス発行事業者とみなされます。その期間は、相続人が自分で登録を受けた日の前日か、亡くなった日の翌日から4か月を経過する日の、どちらか早い日までです。
この間は亡くなった人の登録番号でインボイスを出せます。ただ、続けて発行したいなら、この期間のうちに相続人自身が登録申請をしておきましょう。
取引先の多くはインボイスを求めてきます。継ぐと決めたら、早めに税務署へ相談してみてください。
小規模企業共済と相続税の関係
亡くなった人が小規模企業共済に入っていた場合、遺族は死亡共済金を受け取れます。受け取れる遺族の順番は共済の決まりで決まっていて、遺産分割で決めるものではありません。
実は、この共済金は相続税では死亡退職金と同じ「退職手当金等」として扱われます。相続人が受け取った分は「500万円×法定相続人の数」まで非課税です。
例えば、妻と子2人が相続人で、妻が共済金1,200万円を受け取ったケースです。非課税枠は500万円×3人で1,500万円なので、共済金に相続税はかかりません。
なお、事業を引き継ぐ配偶者や子は、掛金と納付月数を引き継いで共済を続けられる場合があります。気になる方は中小機構の窓口に確認してみてください。
事業用の土地は、要件を満たせば小規模宅地等の特例で400㎡まで80%減額できます。ただし、継ぐ人が申告期限まで事業を続けることなどの要件があり、申告も必要です。
店舗の土地がある、借金と在庫が入り混じっている、準確定申告も相続税申告も必要。こんな家は、税理士に一度まとめて見てもらうと期限の取りこぼしを防げます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続全体の流れは相続手続きの流れ、相続税の基本は相続税とはで確認できます。
よくある質問
屋号や取引先との契約はそのまま使えますか?
屋号は名前なので続けて使うことはできますが、取引先との契約は亡くなった人との契約です。継ぐ人の名前で結び直すかどうかを、取引先と相談してみてください。
事業を継がない場合は何をすればいいですか?
亡くなった人の準確定申告と廃業の届出をし、事業用の財産と借金をほかの遺産と一緒に分けます。インボイス発行事業者だった場合は死亡届出書も出します。
事業の借金だけ相続しないことはできますか?
相続放棄はプラスの財産も含めてすべてを放棄する手続きで、借金だけを外すことはできません。プラスの範囲で借金を引き継ぐ限定承認という方法もあります。
まとめ
- 個人事業は事業そのものを相続せず、事業用の財産と借金が遺産として相続されます。
- 継ぐ家族は自分の名前で開業し、青色申告承認申請書を期限までに出し直します。
- インボイスは死亡届出書を出し、相続人が自分で登録を受ける必要があります。
- 小規模企業共済の死亡共済金は、500万円×法定相続人の数まで非課税です。