当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親より先に子どもが亡くなっていた時、『亡くなった子の分の相続はどうなるの?』と迷う方は多いはずです。
結論から言うと、亡くなった子に子ども(孫)がいれば、その孫が代わりに相続人になります。これが代襲相続です。
この記事を読めば、代襲相続がどこまで続くか、誰がいくら相続するかを、自分の家族に当てはめて確認できます。
代襲相続とは?わかりやすく言うと「子が親の代わりに相続」
- 代襲相続とは、本来の相続人が先に亡くなっている時などに、その子が代わりに相続することです。
- 子の代わりは孫、孫も亡くなっていればひ孫と、下の世代へ続きます(再代襲)。
- 兄弟姉妹の代わりは甥・姪までで、甥姪の子は代襲しません。
- 相続放棄をした人の子は代襲相続できません。
代襲相続は、民法で決められた仕組みです。子の代襲は民法887条、兄弟姉妹の代襲は民法889条に書かれています。
よく「代理相続」と言われることもありますが、正式には代襲相続です。代わりに相続する人を「代襲相続人」、もともと相続人になるはずだった人を「被代襲者」と呼びます。
例えば、父が亡くなった時、長男がすでに亡くなっていて、長男に子(父から見た孫)が2人いるケース。この場合、孫2人が長男の代わりに相続人になります。
『孫にも相続の権利があるなんて知らなかった』という方も少なくありません。ただ、これは遺言がなくても法律で自動的に決まることなんです。
そもそも誰が相続人になるかは、法定相続人とはで解説しています。
代襲相続が起きる3つの原因
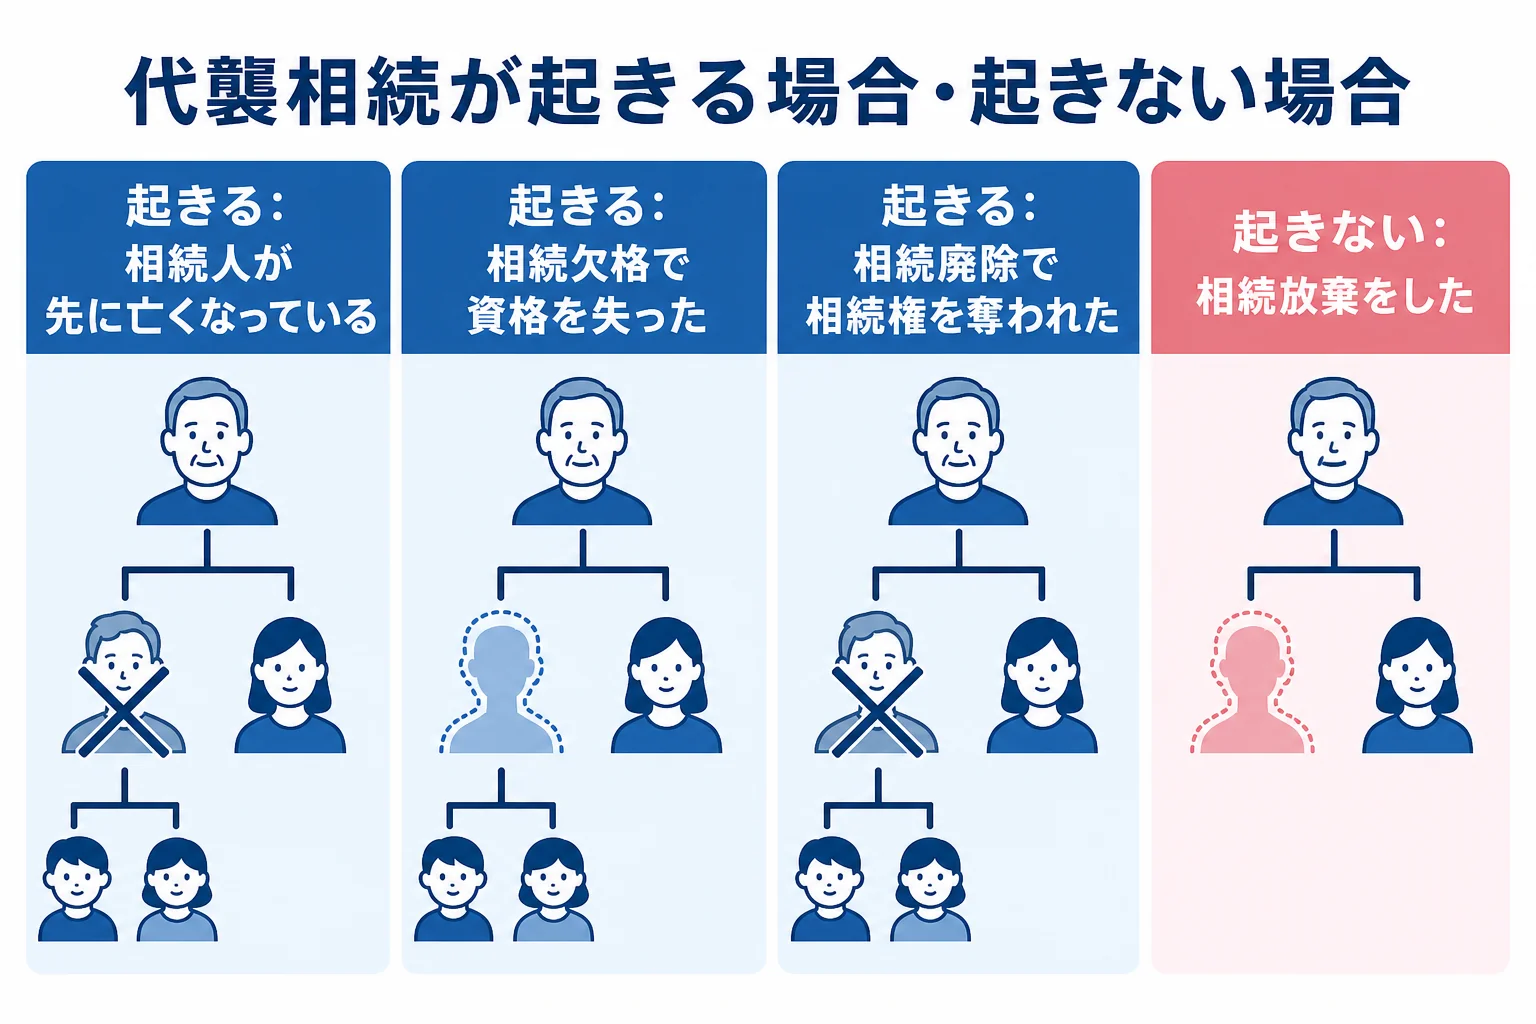
代襲相続が起きるのは、本来の相続人が次のどれかに当たる時です。
| 原因 | どんな場合 | 代襲相続 |
|---|---|---|
| 先に死亡 | 親より先に子が亡くなっている | 起きる |
| 相続欠格 | 遺言書を偽造したなど、法律上相続人の資格を失った | 起きる |
| 相続廃除 | 虐待などを理由に、家庭裁判所で相続権を奪われた | 起きる |
| 相続放棄 | 自分の意思で相続を放棄した | 起きない |
ここで注意したいのが相続放棄です。
相続放棄をすると、その人は初めから相続人でなかったことになります。だから、放棄した人の子が代わりに相続することはありません。
『兄が放棄したから、兄の子どもが相続するんでしょ?』と考える方もいますが、そうはならないんです。放棄の仕組みは相続とはでも触れています。
相続欠格・相続廃除の場合
相続欠格や相続廃除で相続権を失っても、その人の子は代襲相続できます。
親が悪いことをしたからといって、子の権利まで奪われるわけではない、という考え方です。
代襲相続はどこまで続く?順位ごとの範囲
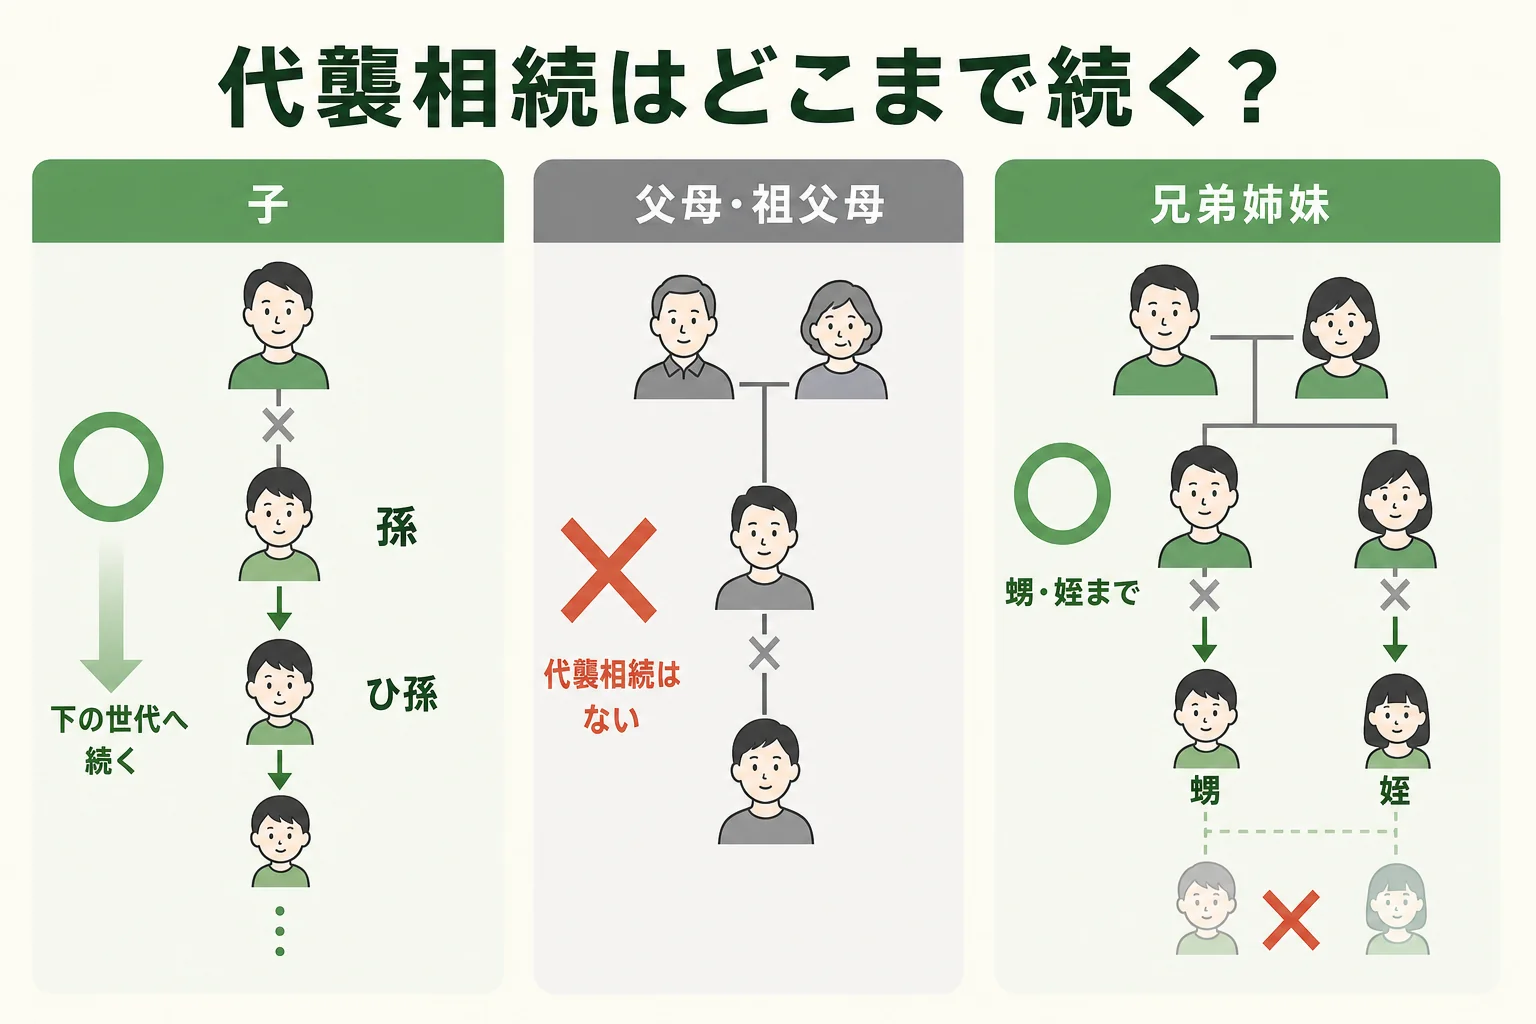
代襲相続がどこまで続くかは、相続順位によって違います。
| 相続順位 | 本来の相続人 | 代襲相続の範囲 |
|---|---|---|
| 第1順位 | 子 | 孫、ひ孫と下の世代へ続く(再代襲あり) |
| 第2順位 | 直系尊属(父母・祖父母) | 代襲相続はない |
| 第3順位 | 兄弟姉妹 | 甥・姪まで(再代襲なし) |
子の代襲相続は孫・ひ孫へ続く
子が亡くなっていれば孫、孫も亡くなっていればひ孫が相続人になります。孫からひ孫への代襲を「再代襲相続」と呼びます。
直系の子孫が続いている限り、代襲は下の世代へ続いていきます。
兄弟姉妹の代襲相続は甥・姪まで
子どもがいない人が亡くなり、両親もすでに亡くなっている場合は、兄弟姉妹が相続人です。
その兄弟姉妹が先に亡くなっていれば、甥・姪が代襲相続します。ただし、甥・姪も亡くなっている時に、その子が再代襲することはありません。
子どもがいない夫婦の相続で、甥姪が出てくるケースは兄弟の相続はどこまで?で詳しく解説しています。
直系尊属には代襲相続がない
父母が亡くなっていれば祖父母が相続人になりますが、これは代襲相続ではありません。
第2順位の中で、親等の近い人から順に相続人になる、という別のルールなんです。父母のどちらか1人でも生きていれば、祖父母は相続人になりません。
こんな家族の時は誰が相続人?
よく迷うケースを、亡くなった人から見た関係で当てはめてみましょう。
| 家族の状況 | 相続人 |
|---|---|
| 妻と長男がいて、次男は先に死亡(次男に子が1人) | 妻・長男・次男の子 |
| 妻がいて、一人っ子の長男が先に死亡(長男に子が2人) | 妻・孫2人 |
| 配偶者はおらず、一人っ子の長男が先に死亡、長男の一人っ子(孫)も先に死亡し、ひ孫が1人 | ひ孫(再代襲) |
| 子どもが先に死亡し、孫もいない。父母は健在 | 配偶者と父母 |
| 独身で子どもなし、父母は死亡、兄は健在・弟は先に死亡(弟に子が1人) | 兄・弟の子(甥姪) |
| 独身で子どもなし、父母は死亡、唯一の姉と姉の一人っ子(甥)が先に死亡(甥に子あり) | 相続人なし(甥の子は代襲しない) |
4つ目のケースのように、子どもが先に亡くなっていて孫もいなければ、代襲相続は起きません。その場合は第2順位の父母に相続権が移ります。
最後のケースのように相続人がいない時は、家庭裁判所が相続財産清算人を選んで財産を整える流れになります。内縁の配偶者などは、特別縁故者として財産分与を申し立てる道があります。
『自分の家族はどれに当たるの?』と迷ったら、まず亡くなった人の戸籍をさかのぼって、子や兄弟姉妹の有無を確かめてみてください。順位の考え方は相続順位とはでも図にしています。
代襲相続できない場合
代襲相続には「できない」ケースもあります。勘違いしやすいところなので、まとめておきますね。
亡くなった子の配偶者は代襲相続できない
例えば、長男が先に亡くなっていて、長男の妻(お嫁さん)がいるケースです。
長男の妻は、義父の相続では代襲相続人になりません。代襲相続できるのは、被代襲者の子(直系卑属)だけです。
『夫の親の介護をずっとしてきたのに…』という気持ちになる方もいますよね。
そんな時は、相続人ではない親族の介護などの貢献を評価する「特別寄与料」の制度があります。相続の開始と相続人を知った時から6か月以内、相続開始から1年以内に請求する必要があります。
養子縁組の前に生まれた子は代襲相続できない
養子の子どもでも、養子縁組をする前に生まれていた子は代襲相続できません。
養子縁組の後に生まれた子は、亡くなった人の孫として代襲相続できます。同じ養子の子でも、生まれた時期で扱いが変わるんです。
遺言で財産をもらう人が先に亡くなっていた場合
遺言で「長男に自宅を相続させる」と書いていても、長男が先に亡くなっていると、原則としてその部分は効力を失います。長男の子が自動的に受け取るわけではありません。
遺贈(相続人以外への遺言による贈与)も同じで、受け取る人が先に亡くなっていれば代襲はしません。
これを防ぐには、「長男が先に亡くなっていた時は、長男の子に相続させる」と書いておく方法(予備的遺言)があります。
代襲相続の割合と法定相続分の計算例
代襲相続人の相続分は、被代襲者がもらうはずだった相続分と同じです。代襲相続人が複数いれば、それを均等に分けます。
例1:子の1人が先に亡くなり、孫2人が代襲するケース
例えば、父が亡くなり、母・長男・次男(すでに死亡)の子2人(孫)が相続人になるケースです。遺産は6,000万円とします。
| 相続人 | 法定相続分 | 金額 |
|---|---|---|
| 母(配偶者) | 1/2 | 3,000万円 |
| 長男 | 1/4 | 1,500万円 |
| 孫A(次男の子) | 1/8 | 750万円 |
| 孫B(次男の子) | 1/8 | 750万円 |
次男の取り分だった1/4を、孫2人で半分ずつ分けるイメージです。
例2:子どもがいない夫婦で、甥姪が代襲するケース
夫が亡くなり、子どもはおらず、両親も亡くなっています。夫には兄が1人いて、姉は先に亡くなり、姉の子(甥・姪)が2人いるケースです。
| 相続人 | 法定相続分 |
|---|---|
| 妻 | 3/4 |
| 兄 | 1/8 |
| 甥(姉の子) | 1/16 |
| 姪(姉の子) | 1/16 |
兄弟姉妹の取り分1/4を兄と姉で半分ずつにし、姉の分1/8を甥と姪で分ける計算です。
『妻が全部相続すると思っていた』という方は多いのですが、遺言がなければ甥姪も遺産分割の話し合いに加わります。
ケース別の割合は法定相続分とはでも一覧にしています。
代襲相続と相続税(基礎控除・2割加算)
代襲相続は、相続税の計算にも関係します。
代襲相続人も法定相続人の数に入る
相続税の基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。代襲相続人も1人ずつ数えます。
例1のケース(母・長男・孫2人)なら法定相続人は4人で、基礎控除は5,400万円です。
遺産6,000万円なら、課税遺産総額は600万円。法定相続分で分けると母300万円、長男150万円、孫75万円ずつで、税率はどれも10%です。相続税の総額は60万円になります。
母が法定相続分どおり受け取れば、配偶者の税額軽減で母の分(30万円)は0円です。残りは長男15万円、孫7.5万円ずつになります。
孫の代襲相続は2割加算の対象外
配偶者と一親等の血族(子・父母)以外が財産を取得すると、相続税が2割増しになります。
ただ、代襲相続人の孫は、子の代わりなので2割加算の対象外です。一方、兄弟姉妹や甥姪が相続した場合は2割加算の対象になります。
| 相続する人 | 2割加算 |
|---|---|
| 代襲相続人の孫 | 対象外 |
| 孫養子(代襲相続人ではない) | 対象 |
| 兄弟姉妹 | 対象 |
| 代襲相続人の甥・姪 | 対象 |
代襲相続人が多い、甥姪が相続人になる、土地があって評価が難しい、といった場合は計算が複雑になります。相続税がかかりそうなら、相続に強い税理士に一度見てもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
代襲相続で起きやすいトラブルと必要書類
代襲相続人を無視した遺産分割は無効
遺産分割協議は、相続人全員の合意が必要です。代襲相続人の孫や甥姪を入れずに話し合っても、その協議は成り立ちません。
「甥っ子とは何十年も会ってないし、連絡しなくてもいいよね?」
「いや、甥も相続人だから、協議書には署名してもらわないといけないんだよ」
こんなやり取りになるケースはよくあります。代襲相続を知らなかったでは済まないので、戸籍で相続人を確定させてから話し合いを始めましょう。
代襲相続人が未成年の場合は、親権者や特別代理人が代わりに話し合いに加わることもあります。
例えば、亡くなった次男の妻が、次男の子(未成年の孫)の親権者として協議に出るケースです。妻自身は相続人ではありませんが、子の代わりに署名する立場になります。同じ親権者の子が複数いる時は、家庭裁判所で特別代理人を選ぶ必要が出ることもあるので、早めに確認しておきましょう。
代襲相続の必要書類
代襲相続があると、戸籍を集める範囲が広がります。
- 亡くなった人の出生から死亡までの戸籍謄本
- 被代襲者(先に亡くなった子や兄弟姉妹)の出生から死亡までの戸籍謄本
- 代襲相続人(孫・甥姪)の戸籍謄本
- 兄弟姉妹が相続人なら、亡くなった人の父母の出生から死亡までの戸籍謄本
2024年3月1日からは戸籍証明書の広域交付が始まり、本籍地以外の窓口でも本人・配偶者・父母・子などの戸籍をまとめて請求できます。ただ、兄弟姉妹や甥姪の戸籍は対象外なので、本籍地に請求することになります。
代襲相続をさせない方法は?
『甥姪に財産が行くのは避けたい』という場合は、遺言書を作っておく方法があります。
兄弟姉妹と甥姪には遺留分がないので、「全財産を妻に相続させる」という遺言があれば、甥姪は遺産を請求できません。
一方、代襲相続人の孫には遺留分があります。孫に財産を渡さない遺言を書いても、孫は遺留分侵害額請求ができます。
例1の家族(母・長男・孫2人、遺産6,000万円)で考えてみましょう。全体の遺留分は財産の1/2で、それを法定相続分で分けます。孫1人の遺留分は1/2 × 1/8 = 1/16で、金額にすると375万円です。
遺留分侵害額請求は、相続の開始と侵害を知った時から1年、相続開始から10年で請求できなくなります。2019年7月1日以降はお金で請求する仕組みです。
遺言の内容は、こうした遺留分も踏まえて専門家と相談しながら決めてみてください。
遺産分割協議書の書き方は遺産分割協議書の書き方で解説しています。
よくある質問
代襲相続はどこまで続きますか?
子の系統は孫、ひ孫と下の世代へ続きます。兄弟姉妹の系統は甥・姪までで、甥姪の子は代襲しません。父母・祖父母には代襲相続はありません。
代襲相続できない場合はありますか?
本来の相続人が相続放棄をした場合、その子は代襲相続できません。亡くなった子の配偶者や、養子縁組前に生まれた養子の子も代襲相続人になりません。
代襲相続人の相続割合はどうなりますか?
被代襲者がもらうはずだった相続分を、代襲相続人の人数で均等に分けます。例えば子の相続分が1/4で孫が2人なら、孫1人あたり1/8です。
代襲相続で孫が相続すると相続税は2割加算されますか?
代襲相続人の孫は2割加算の対象外です。ただし孫養子や、兄弟姉妹・甥姪が相続した場合は2割加算の対象になります。
親より先に子供が死んだら、子供の配偶者は相続できますか?
相続人にはなりません。相続するのは亡くなった子の子(孫)です。介護などで貢献した場合は、特別寄与料を請求できることがあります。
まとめ
- 代襲相続とは、本来の相続人が先に亡くなった時などに、その子が代わりに相続する仕組みです。
- 子の系統は孫・ひ孫へ続き、兄弟姉妹の系統は甥姪までです。
- 相続放棄をした人の子や、亡くなった子の配偶者は代襲相続できません。
- 代襲相続人の相続分は、被代襲者の相続分を人数で均等に分けます。
- 代襲相続人も基礎控除の人数に入り、孫の代襲は2割加算の対象外です。