当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の土地を相続することになり、『この土地、相続税ではいくらで計算されるの?』と気になっている方も多いはずです。
結論から言うと、土地の相続税評価額は、市街地なら「路線価 × 面積」、それ以外の地域なら「固定資産税評価額 × 倍率」で計算します。どちらの方式かは、国税庁が公表している路線価図と評価倍率表で調べられます。
この記事を読めば、自分の土地の評価額の調べ方と、ざっくりした計算の仕方が分かります。
相続税の土地の評価額はどう決まる?
- 市街地の土地は「路線価方式」で評価します。路線価(道路ごとの1㎡あたりの価格)に面積を掛け、形などで補正します。
- 路線価が付いていない地域は「倍率方式」です。固定資産税評価額に、地域ごとの倍率を掛けます。
- 路線価は毎年7月1日に国税庁が公表し、その年1月1日時点の価格を表しています。
- 自宅の土地なら、小規模宅地等の特例で評価額が大きく下がることがあります。
相続税の計算では、土地を「売ったらいくらか」ではなく、国が決めたルールで評価した金額で計算するんです。
『じゃあ、不動産会社の査定額とは違うの?』と思いますよね。
そのとおりで、相続税評価額と実際の売却価格は一致しないことがほとんどです。売る予定があっても、相続税は評価額で計算します。
土地の価格にはいくつも種類がある
| 価格の種類 | 何に使う? | 誰が決める? |
|---|---|---|
| 相続税評価額(路線価など) | 相続税・贈与税の計算 | 国税庁 |
| 固定資産税評価額 | 固定資産税の計算、倍率方式の土台、登録免許税 | 市区町村 |
| 実際の売却価格(時価) | 売買の取引 | 売り手と買い手 |
相続税の計算に使うのは一番上の相続税評価額です。ただし倍率方式の地域では、固定資産税評価額が計算の土台になります。
路線価方式・倍率方式の調べ方
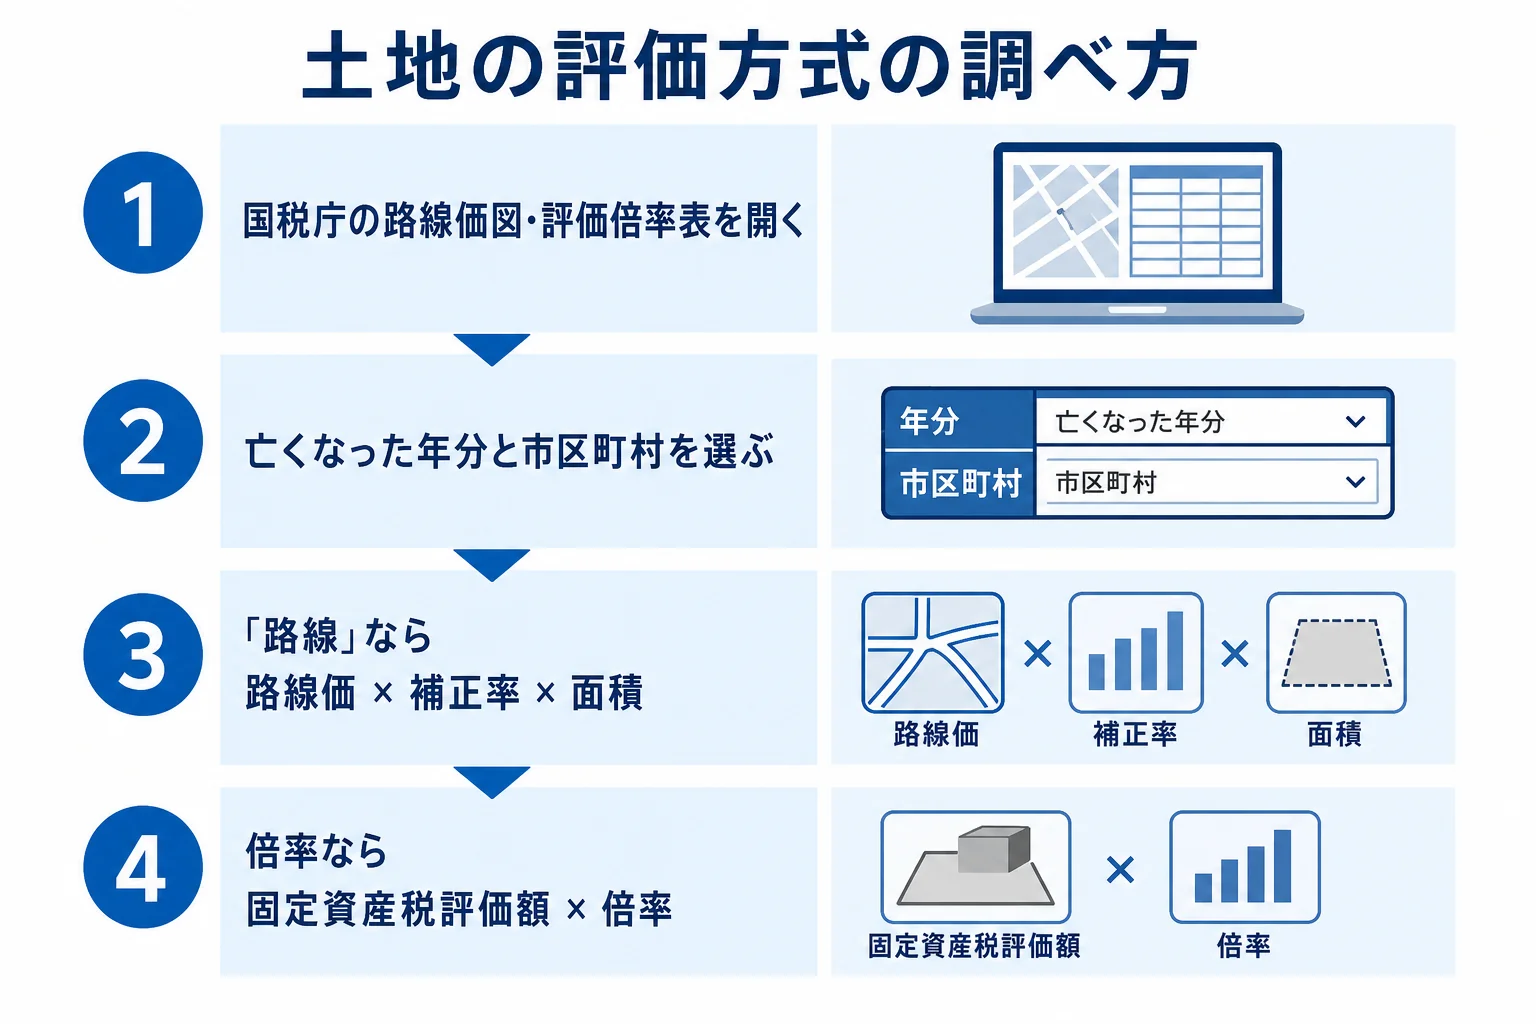
自分の土地がどちらの方式かは、国税庁のホームページで公開されている「財産評価基準書 路線価図・評価倍率表」で調べます。
- 国税庁の「路線価図・評価倍率表」のページを開く
- 亡くなった年分を選ぶ(相続が起きた年の路線価を使う)
- 都道府県と市区町村を選び、評価倍率表で土地の地域を探す
- 「路線」と書かれていれば路線価方式、倍率が書かれていれば倍率方式
- 路線価方式なら、路線価図で土地が面している道路の数字を確認する
路線価図の見方
路線価図では、道路ごとに「200D」のような数字とアルファベットが書かれています。
数字は、その道路に面した標準的な宅地の1㎡あたりの価格で、千円単位です。「200」なら1㎡あたり20万円という意味なんです。
後ろのアルファベットは借地権割合を表す記号で、土地を貸している場合の計算に使います。路線価図の詳しい見方は相続税路線価とはで解説しています。
固定資産税評価額の調べ方
倍率方式で使う固定資産税評価額は、毎年届く固定資産税の課税明細書に書かれています。
手元に見当たらない時は、市区町村の役所(東京23区は都税事務所)で「固定資産評価証明書」を取れば確認できます。相続人であれば請求できます。
土地の相続税評価額の計算方法
ここからは、計算の例で当てはめてみましょう。数字は説明のための例です。
路線価方式の計算例
計算式は「路線価 × 補正率 × 面積」です。
例えば、路線価が200千円(1㎡あたり20万円)の道路に面した、150㎡の自宅の土地を考えます。補正率を1.0とすると、次のとおりです。
20万円 × 1.0 × 150㎡ = 3,000万円
実際には、土地の形や道路との関係で補正をかけます。奥行が長すぎる・短すぎる土地は「奥行価格補正率」、角地や2本の道路に面した土地は「側方路線影響加算率」「二方路線影響加算率」で調整します。
細長い、いびつな形、がけ地があるといった土地は、評価額が下がることもあるんです。
倍率方式の計算例
計算式は「固定資産税評価額 × 倍率」です。
例えば、固定資産税評価額が800万円の土地で、評価倍率表の倍率が1.1の地域だったとします。
800万円 × 1.1 = 880万円
倍率は地域や土地の種類(宅地・田・畑・山林など)ごとに違います。評価倍率表で、自分の土地の地域と地目に合った倍率を確認しておきましょう。
貸している土地は評価が下がる
アパートなどを建てて貸している土地(貸家建付地)は、自分で使っている土地より評価が低くなります。
計算式は「自用地としての評価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)」です。借家権割合は30%と決まっています。
例えば、先ほどの3,000万円の土地にアパートを建てて全室貸していて、借地権割合が60%の地域なら、次のとおりです。
3,000万円 ×(1 − 0.6 × 0.3 × 1.0)= 2,460万円
建物の評価は固定資産税評価額を使います。土地と建物をまとめた考え方は不動産の相続税評価額の調べ方で解説しています。
小規模宅地等の特例で評価額が減るケース
『3,000万円の評価だと、相続税がかかりそうで心配…』という方もいますよね。
実は、亡くなった人の自宅の土地を家族が引き継ぐ場合、小規模宅地等の特例で評価額を大きく減らせることがあります。
| 土地の種類 | 減額できる面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等(自宅) | 330㎡まで | 80% |
| 特定事業用宅地等(お店・工場など) | 400㎡まで | 80% |
| 貸付事業用宅地等(アパートなど) | 200㎡まで | 50% |
先ほどの150㎡・3,000万円の自宅の土地なら、要件を満たすと80%減額されます。
3,000万円 −(3,000万円 × 80%)= 600万円
ただし、この特例は相続税の申告をしないと使えません。税額が0円になる場合でも申告が必要です。
使えるのは、配偶者や同居していた親族、持ち家のない別居の親族などで、細かい要件があります。要件を満たすかは税理士に確認してみてください。詳しくは小規模宅地等の特例とはでまとめています。
評価は自分でできる?専門家に頼むべき?
路線価×面積のざっくりした計算なら、自分でもできます。「相続税がかかりそうかどうか」の見当を付けるには十分です。
ただ、実際の申告では補正率の当てはめや、土地をどう区切って評価するかで、評価額が大きく変わることがあります。兄弟の間で「この土地、本当はいくらなの?」ともめる原因になることも。
例えば、こんな会話になりがちです。
「路線価で計算したら3,000万円だったよ」
「でも角地だし、もっと高いんじゃない?」
形がいびつな土地、角地、貸している土地、複数の土地がある時は、評価の経験が多い税理士に頼むと、評価額を正しく出しやすくなります。小規模宅地等の特例が使えるかも、合わせて確認してもらえます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続した土地の評価額は、固定資産税評価額と同じですか?
同じではありません。市街地は路線価方式で評価し、路線価が無い地域だけ固定資産税評価額に倍率を掛けて評価します。
路線価はいつのものを使いますか?
亡くなった年の路線価を使います。路線価は毎年7月1日に国税庁が公表し、その年の1月1日時点の価格です。
土地の相続税評価額は自分で調べられますか?
国税庁の路線価図・評価倍率表と、固定資産税の課税明細書があれば、目安の金額は自分で計算できます。正式な申告では補正や特例の判断があるので、税理士に確認すると安心です。
まとめ
- 土地の相続税評価額は、市街地は路線価方式、それ以外は倍率方式で計算する
- 路線価図の数字は1㎡あたりの価格で千円単位
- 倍率方式は固定資産税評価額 × 倍率
- 土地の形や角地かどうかで補正がかかる。貸している土地は評価が下がる
- 自宅の土地は小規模宅地等の特例で330㎡まで80%減額できることがある(申告が必要)
まずは国税庁の路線価図で、自分の土地が面している道路の数字を確認してみてください。
路線価方式の計算は国税庁「路線価方式による宅地の評価」でも確認できます。