当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『兄だけ家を建てる時に親からお金をもらっていた。それなのに遺産は同じ割合で分けるの?』と、もやもやしている方も多いはずです。
結論から言うと、一部の相続人だけが受けた大きな生前贈与は「特別受益」として、遺産分割の時に計算に戻せることがあります。この記事では、特別受益の意味と計算、証拠や期限の考え方がわかります。
特別受益とは?相続で何が変わるのか
- 特別受益とは、一部の相続人だけが亡くなった人から受けた、遺言による贈与(遺贈)や、結婚・養子縁組・生計の資本としての生前贈与のことです。
- 遺産分割では、その分を遺産に足し戻して(持ち戻し)各自の取り分を計算します。
- 相続開始から10年を過ぎると、原則として特別受益を主張できなくなります。
- 相続税の「生前贈与加算」とは別のルールです。
特別受益は、相続人どうしの公平をとるための民法のルールなんです。
例えば、親が長男にだけ住宅資金を出していたなら、その分は「遺産の前渡し」と見て、分け方の計算に入れます。
ただ、生前に受け取ったお金をすべて持ち戻すわけではありません。毎月の生活費の援助のように、親として当たり前の範囲のものは対象外とされることが多いです。
特別受益になる贈与・ならない贈与
『どこまでが特別受益なの?』という線引きが、特に揉めやすいところですよね。
| よく問題になるもの | 特別受益になりやすいか |
|---|---|
| 住宅の購入資金・土地の贈与 | なりやすい(生計の資本) |
| 結婚の持参金・支度金 | 金額が大きければなりやすい |
| 事業の開業資金 | なりやすい |
| 私立の医学部など突出した学費 | 兄弟の間で差が大きいと争点になる |
| 毎月の生活費の仕送り | 扶養の範囲なら、なりにくい |
| 死亡保険金 | 原則ならない(受取人の固有の財産) |
学費や生命保険金は、家族の事情や金額のバランスで判断が分かれます。迷う場合は、家庭裁判所の調停や弁護士への相談で見通しを聞いてみてください。
持ち戻し免除という例外
亡くなった人が「この贈与は計算に入れなくていい」という意思を示していた場合は、持ち戻しをしません。これを持ち戻し免除といいます。
遺言書に一文書いてあるケースが典型です。長年連れ添った夫婦の間で自宅を贈与したケースでは、持ち戻し免除の意思があったと推定されるルールもあります。
特別受益の計算例
ここが大事なところです。具体的な数字で見てみましょう。
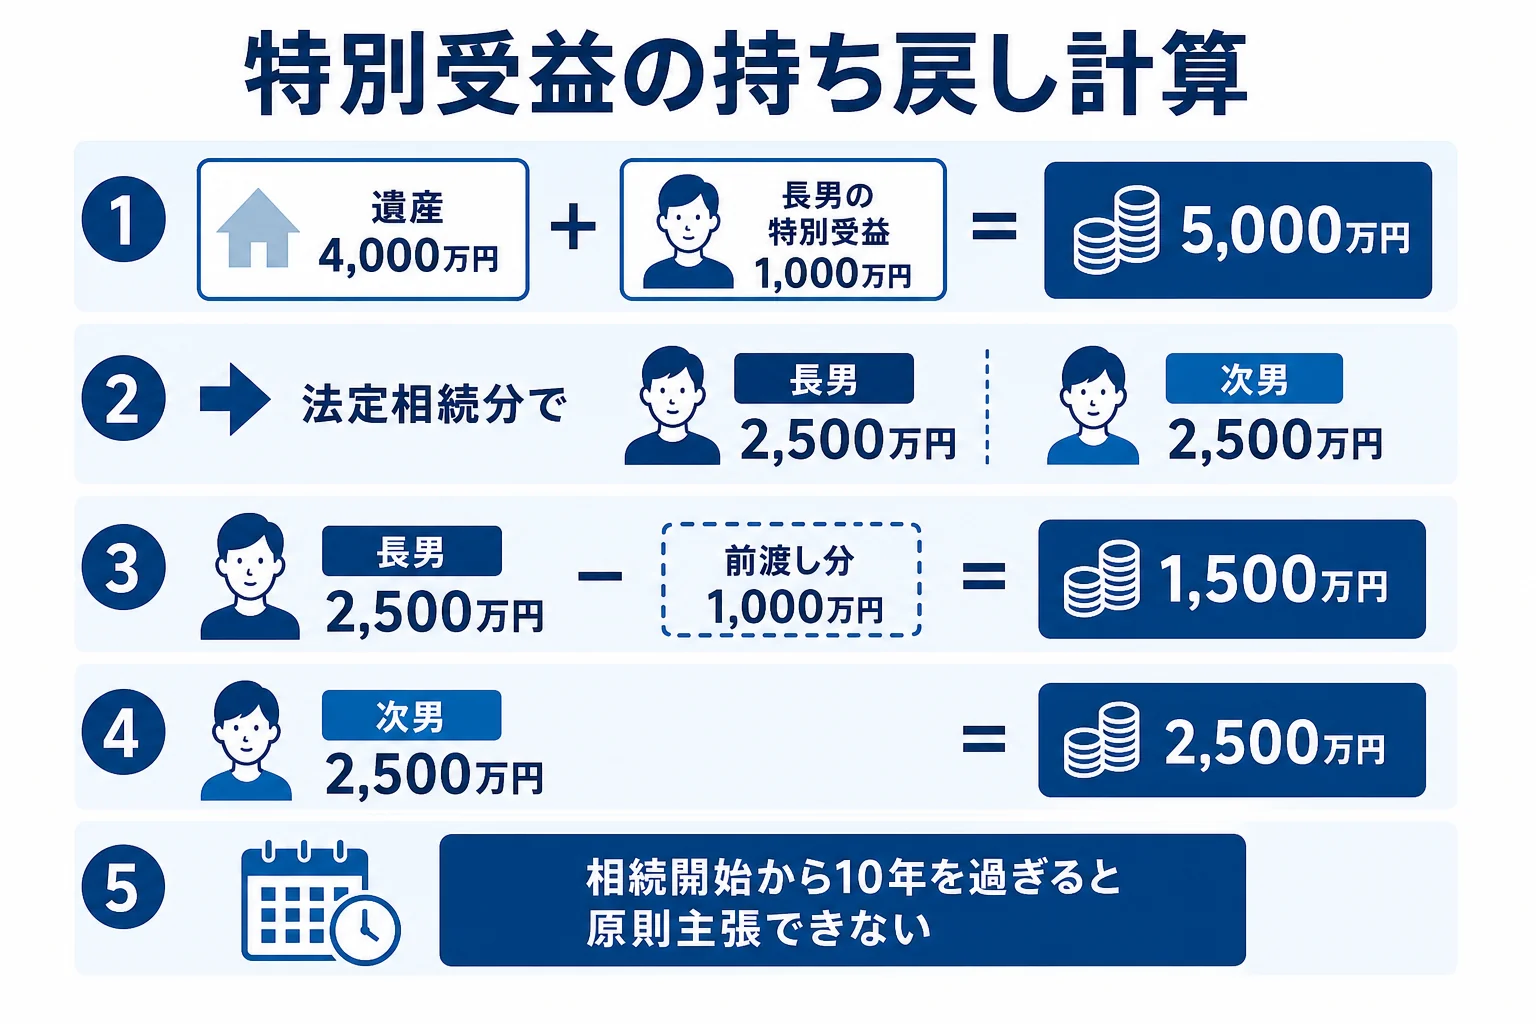
例えば、父が亡くなり、相続人は子2人(長男・次男)。遺産は預金4,000万円で、長男だけ生前に住宅資金1,000万円をもらっていたケースです。
- 遺産4,000万円に、長男の特別受益1,000万円を足す(みなし相続財産5,000万円)
- 法定相続分で分ける(長男・次男それぞれ2,500万円)
- 長男は前渡し分1,000万円を引く(遺産から受け取るのは1,500万円)
- 次男は2,500万円を受け取る
持ち戻しをしないと、2人とも2,000万円ずつです。結果がかなり変わりますよね。
実際の遺産分割は、相続人全員が合意すれば、この計算と違う分け方でも構いません。協議の結果は遺産分割協議書に残しておきましょう。
証拠はどう集める?時効や期限は?
特別受益は「言った言わない」になりがちです。主張する側が、贈与があったことを示す必要があります。
- 亡くなった人の通帳の出金記録と、相手側の入金記録
- 不動産の登記簿(贈与による所有権移転)
- 贈与契約書、贈与税の申告書の控え
- 住宅ローンの資料や、手紙・メモ
「昔のことだから記録なんてないよ」
「通帳の履歴なら、金融機関で取り寄せられるかもしれないよ」
こんなふうに、まずは手元と金融機関の記録から当たるのが現実的です。
期限については、遺産分割そのものに期限はありません。ただ、2023年4月1日施行の改正民法で、相続開始から10年を過ぎると特別受益や寄与分を主張できなくなり、原則として法定相続分で分けることになりました。
なお、遺留分を請求する場面でも生前贈与が問題になります。こちらは遺留分侵害額請求の期限(知った時から1年、相続開始から10年)に注意してください。
特別受益と相続税の関係
『特別受益になったら、相続税も増えるの?』と心配する方もいます。実は、両者は別のルールです。
相続税では、2024年1月1日以降の贈与から、相続開始前7年以内の贈与が相続財産に加算されます(従来は3年。2031年1月以降の相続で7年になる段階的な移行です)。対象は相続や遺贈で財産を受け取った人です。
つまり、民法の特別受益は「何年前でも」計算に入り得ますが、相続税の加算は期間が決まっています。逆に、特別受益にならない少額の贈与でも、相続税では加算の対象になることがあります。
特別受益が絡むと、遺産分割の話し合いと相続税の申告を同時に進めることになります。土地がある、相続人の主張が食い違っている、申告期限の10か月が近い、という場合は、税理士に早めに相談すると話が整理しやすくなりますよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
特別受益に時効はありますか?
遺産分割では、相続開始から10年を過ぎると原則として特別受益を主張できなくなります。遺留分侵害額請求は、知った時から1年、相続開始から10年で請求できなくなります。
証拠がないと特別受益は認められませんか?
主張する側が贈与の事実を示す必要があるため、通帳の記録や登記簿などの証拠が大切です。相手が認めていれば、話し合いで計算に入れることもできます。
特別受益があると相続税はどうなりますか?
相続税の計算は民法の特別受益とは別です。相続開始前の一定期間の贈与が加算されるルールがあり、該当するかは税理士に確認してみてください。
まとめ
- 特別受益は、一部の相続人が受けた遺贈や生計の資本としての生前贈与です。
- 遺産に足し戻して取り分を計算し、受け取った分を差し引きます。
- 持ち戻し免除の意思があれば計算に入れません。
- 相続開始から10年を過ぎると原則として主張できなくなります。
- 相続税の生前贈与加算とは別のルールです。