当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、『妻の私にも相続税がかかるの?』と心配している方は多いはずです。
結論から言うと、配偶者には「配偶者の税額軽減」という大きな優遇があります。相続した財産が1億6,000万円まで、または法定相続分までなら、配偶者の相続税はかかりません。
この記事では、配偶者控除の計算方法と使うための要件、全部を配偶者が相続した時の落とし穴まで、具体的な金額で確認できます。
相続税の配偶者控除(配偶者の税額軽減)とは
- 配偶者が相続した財産が「1億6,000万円」か「配偶者の法定相続分」の多い方までなら、配偶者の相続税はかかりません。
- 正式名称は「配偶者に対する相続税額の軽減」で、一般に「配偶者控除」と呼ばれています。
- 使うには相続税の申告が必要で、税額が0円になる場合でも申告します。
- 全部を配偶者が相続すると、次の相続(二次相続)で子の相続税が増えることがあります。
夫婦の間の相続は、財産を一緒に築いてきた人への引き継ぎです。残された配偶者の生活を守るために、相続税が大きく軽くなる仕組みになっています。
よく「相続税の配偶者控除」と言いますが、正確には財産から差し引く「控除」ではありません。計算した相続税額から軽減する「税額軽減」なんです。
『じゃあ、妻は相続税をまったく払わなくていいの?』と思った方もいますよね。
多くの家庭ではそうなりますが、1億6,000万円と法定相続分の両方を超えて相続した分には相続税がかかります。具体的な線引きは、このあと計算例で見ていきます。
相続税の全体の仕組みは相続税とはで解説しています。
「配偶者特別控除」とは別のもの
「相続税 配偶者特別控除」と調べる方もいますが、配偶者特別控除は所得税の制度です。相続税にはありません。
また、生きているうちに夫婦間で家を贈与した時に使う「贈与税の配偶者控除(おしどり贈与)」もあります。こちらは婚姻期間20年以上の夫婦が、居住用の不動産を贈与した時に最高2,000万円まで控除できる制度です。
名前が似ているので、混同しないよう表で確認しておきましょう。
| 制度 | 税金 | 中身 |
|---|---|---|
| 配偶者の税額軽減(相続税の配偶者控除) | 相続税 | 1億6,000万円か法定相続分までは非課税 |
| 贈与税の配偶者控除(おしどり贈与) | 贈与税 | 婚姻期間20年以上の夫婦間の居住用不動産の贈与で最高2,000万円控除 |
| 配偶者特別控除 | 所得税 | 配偶者の所得に応じて受けられる控除 |
配偶者控除で相続税がかからないのはいくらまで?
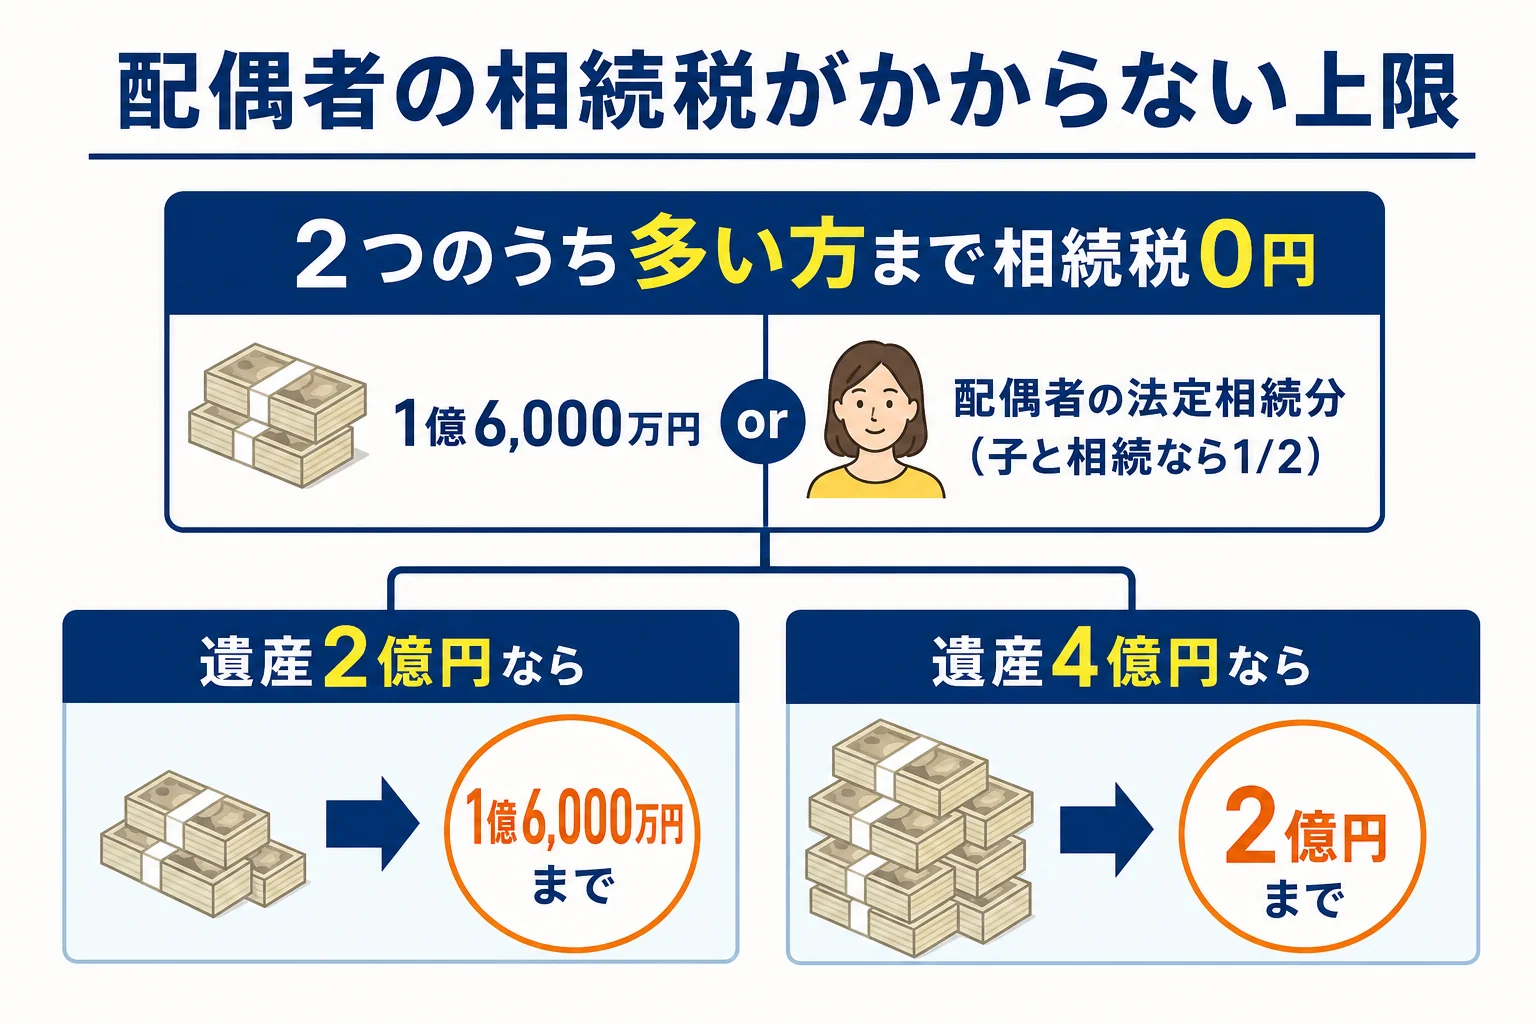
配偶者の相続税がかからない上限は、次のどちらか多い方です。
- 1億6,000万円
- 配偶者の法定相続分にあたる金額
配偶者の法定相続分は、一緒に相続する人によって変わります。
| 一緒に相続する人 | 配偶者の法定相続分 |
|---|---|
| 子 | 1/2 |
| 父母などの直系尊属 | 2/3 |
| 兄弟姉妹 | 3/4 |
| 配偶者だけ | 全部 |
例えば、遺産が2億円で妻と子が相続するなら、妻の法定相続分は1億円です。1億6,000万円の方が多いので、妻は1億6,000万円まで相続税がかかりません。
遺産が4億円なら、妻の法定相続分は2億円です。この場合は2億円まで相続税がかかりません。
つまり、遺産が3億2,000万円以下なら、子と一緒に相続する配偶者は1億6,000万円までが非課税ラインです。それより大きい遺産なら、法定相続分までが非課税ラインになります。
相続人が配偶者だけの場合
子も親も兄弟姉妹もいない場合、配偶者の法定相続分は全部です。配偶者のみが相続人なら、遺産がいくらでも配偶者の税額軽減で相続税はかかりません。
ただし、この場合も申告は必要です。
配偶者控除の計算式と計算例
計算式
配偶者の税額軽減の金額は、次の式で計算します。
相続税の総額 × 次のAとBのうち少ない方 ÷ 課税価格の合計額
A: 課税価格の合計額 × 配偶者の法定相続分(1億6,000万円より少なければ1億6,000万円)
B: 配偶者が実際に取得した財産の課税価格
数字だけ見ると難しそうですよね。実際の金額で当てはめてみましょう。
例1:遺産1億円を妻と子2人で相続するケース
夫が亡くなり、相続人は妻と子2人、遺産(課税価格の合計)が1億円のケースです。
| 計算の段階 | 金額 |
|---|---|
| 基礎控除(3,000万円 + 600万円 × 3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 妻の法定相続分2,600万円の税額(15% − 50万円) | 340万円 |
| 子1人の法定相続分1,300万円の税額(15% − 50万円)× 2人 | 290万円 |
| 相続税の総額 | 630万円 |
妻が法定相続分どおり5,000万円を相続した場合、妻の分の税額は630万円の半分で315万円です。これが配偶者の税額軽減で全額差し引かれ、妻の相続税は0円になります。
子2人は残りの315万円を分けて、157.5万円ずつ納めます。
妻が1億円すべてを相続した場合も、1億6,000万円以下なので妻の相続税は0円です。子は財産を受け取っていないので、相続税はかかりません。
例2:遺産2億円で、妻が全部相続するケース
同じ家族で、遺産が2億円のケースです。
基礎控除4,800万円を引いた課税遺産総額は1億5,200万円。法定相続分で分けると、妻7,600万円で税額1,580万円、子は3,800万円ずつで税額560万円ずつです。相続税の総額は2,700万円になります。
| 分け方 | 妻の相続税 | 子2人の相続税(合計) |
|---|---|---|
| 妻1億円・子5,000万円ずつ | 0円 | 1,350万円 |
| 妻が2億円すべて | 540万円 | 0円 |
妻が全部相続すると、1億6,000万円を超えた4,000万円分に相続税がかかります。計算すると、2,700万円 × 1億6,000万円 ÷ 2億円 = 2,160万円が軽減額です。2,700万円から差し引いた540万円が妻の相続税になります。
一見、妻が全部相続すると家族全体の税金は少なく見えますよね。ただ、ここには落とし穴があります。それが次の二次相続です。
配偶者の税額軽減の計算は、財産の分け方で結果が大きく変わります。土地がある、相続人が多い、分け方で迷っている、という方は、税理士に試算してもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
配偶者控除を使うための要件
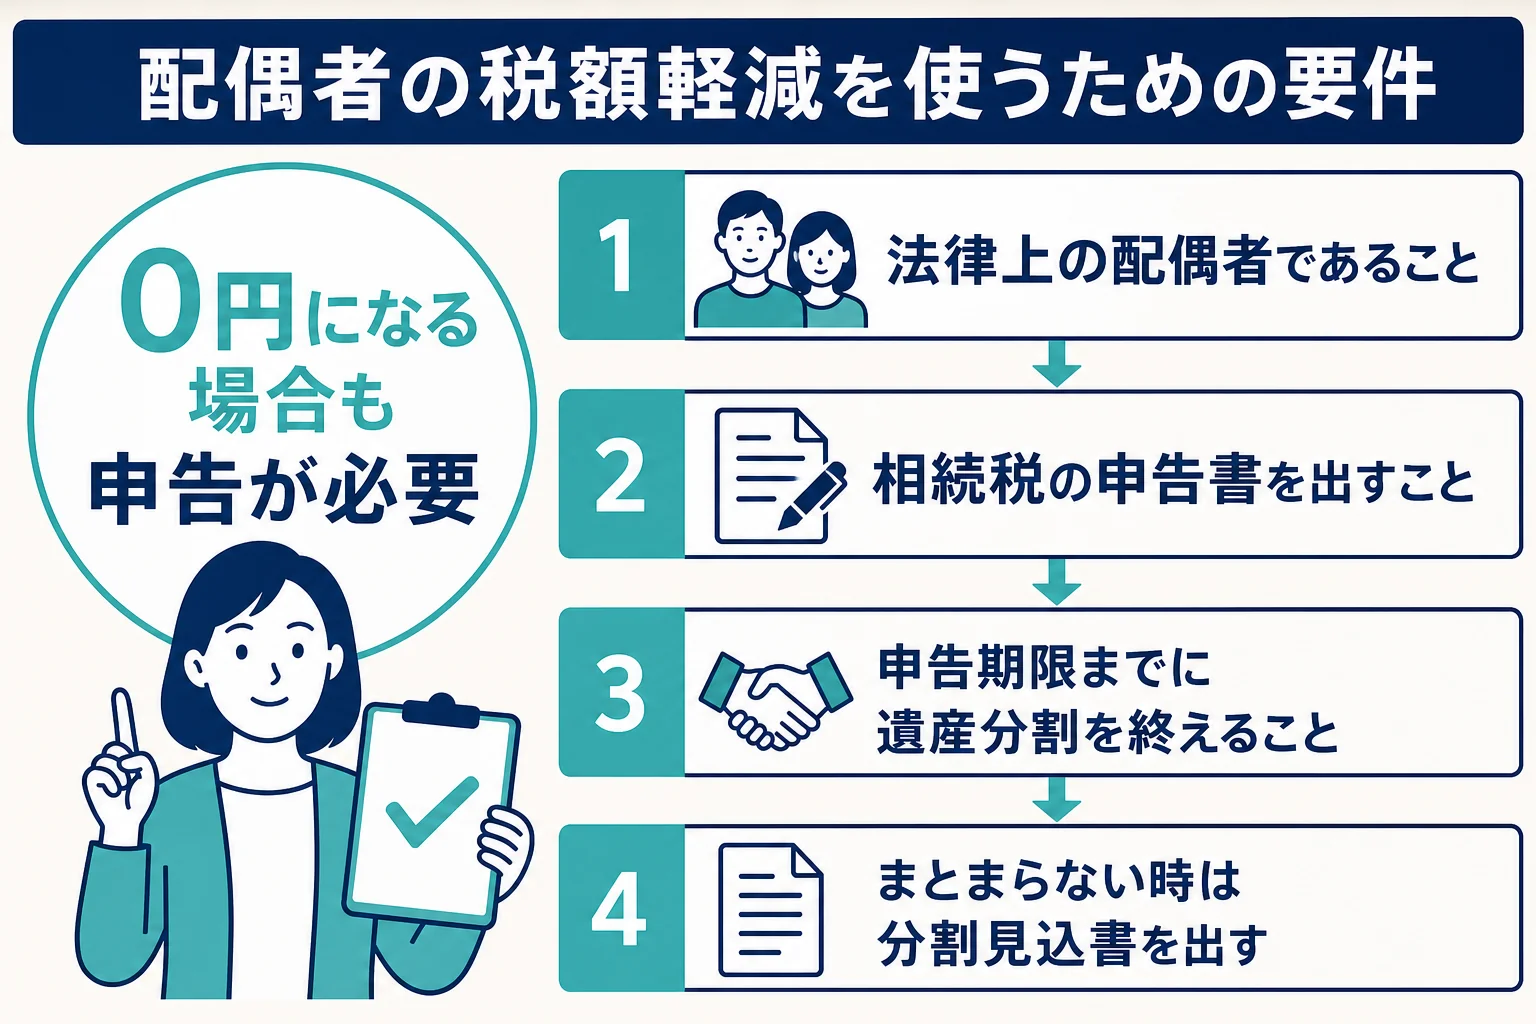
配偶者の税額軽減は、次の要件を満たした時に使えます。
- 婚姻届を出している法律上の配偶者であること(内縁の配偶者は対象外)
- 相続税の申告書を提出すること(税額が0円でも申告が必要)
- 申告期限までに遺産分割が終わっていること(終わっていない時は分割見込書を出す)
- 仮装・隠蔽した財産ではないこと
婚姻期間の長さは関係ありません。結婚して1年でも、法律上の配偶者なら使えます。
この点は、婚姻期間20年以上が条件になる贈与税の配偶者控除(おしどり贈与)とは違うところです。
申告が必要(0円でも申告)
『税金が0円なら申告しなくていいんでしょ?』と思いがちですが、ここが大事なところです。
配偶者の税額軽減を使って相続税が0円になる場合は、申告書を出さないと軽減が受けられません。遺産全体が基礎控除以下なら申告はいりませんが、基礎控除を超えるなら申告が必要です。
申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。
遺産分割がまとまらない時は
配偶者の税額軽減は、配偶者が実際に取得した財産に対して計算します。遺産分割が終わっていないと、取得した財産が決まらないので使えません。
期限までに分割がまとまらない時は、いったん法定相続分で仮の申告をします。その時に「申告期限後3年以内の分割見込書」を出しておけば、分割がまとまった後に更正の請求をして軽減を受けられます。
配偶者が全部相続すると二次相続で損をする?
配偶者の税額軽減で最も気をつけたいのが、二次相続です。
二次相続とは、夫の相続(一次相続)の後に、妻が亡くなった時の相続のことです。二次相続では配偶者がいないので、配偶者の税額軽減は使えません。法定相続人も1人減るので、基礎控除も小さくなります。
例2の家族(遺産2億円・妻と子2人)で、一次と二次の合計を比べてみましょう。妻はもともと財産を持っておらず、一次相続で受け取った財産が減らずに残ったとする単純計算です(相次相続控除などは考えていません)。
| 一次相続の分け方 | 一次の相続税 | 二次の相続税(子2人) | 合計 |
|---|---|---|---|
| 妻が2億円すべて | 540万円 | 3,340万円 | 3,880万円 |
| 妻1億円・子1億円 | 1,350万円 | 770万円 | 2,120万円 |
妻が全部相続すると、一次相続の税金は小さく見えます。でも二次相続まで合わせると、1,760万円も多くなる計算です。
二次相続の計算は、遺産2億円を子2人で相続するので基礎控除4,200万円、課税遺産総額1億5,800万円。子1人7,900万円で税額1,670万円ずつ、合計3,340万円です。
妻が1億円の場合は、課税遺産総額5,800万円で子1人2,900万円、税額385万円ずつの合計770万円になります。
例1のように遺産1億円の場合
遺産1億円の家族でも、同じ傾向が出ます。
| 一次相続の分け方 | 一次の相続税 | 二次の相続税(子2人) | 合計 |
|---|---|---|---|
| 妻が1億円すべて | 0円 | 770万円 | 770万円 |
| 妻5,000万円・子5,000万円 | 315万円 | 80万円 | 395万円 |
こうした家族の会話はよくあります。
「お父さんの財産は、全部お母さんでいいよね。税金もかからないし」
「でも、お母さんの時にまとめてかかるかもしれないよ。一度計算してもらおう」
実際には、妻の年齢や自分の財産、これからの生活費、自宅を誰が継ぐかも関係します。税金だけでなく、残された配偶者が安心して暮らせるかも考えて決めてみてください。
小規模宅地等の特例など、ほかの特例と組み合わせると結果が変わることもあります。控除や特例の全体は相続税の控除・特例一覧でまとめています。
一次と二次の両方を見た分け方は、家族構成と財産の中身で答えが変わります。自宅や土地がある、配偶者にも財産がある、という場合は、相続に強い税理士に試算を頼むのがおすすめです。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
配偶者控除のよくある疑問
子どもがいない夫婦の場合は?
子どもがいない夫婦で夫が亡くなり、夫の両親もすでに亡くなっている場合、相続人は妻と夫の兄弟姉妹です。
妻の法定相続分は3/4なので、遺産が大きくても3/4までは非課税になります。兄弟姉妹が相続した分は2割加算の対象です。
例えば、遺産1億円を妻と夫の兄の2人で相続するケースです。妻が全部相続しても1億6,000万円以下なので、妻の相続税は0円になります。
ただ、遺言がなければ兄も遺産分割の話し合いに加わります。『夫の兄に財産を分けないといけないの?』と驚く方も多いんです。
兄弟姉妹には遺留分がないので、「全財産を妻に相続させる」という遺言があれば、妻がそのまま相続できます。子どもがいない夫婦は、配偶者控除とあわせて遺言の準備も考えてみてください。
申告の時に添付する書類は?
配偶者の税額軽減を使う時は、申告書に遺産の分け方が分かる書類を付けます。主なものは次のとおりです。
- 亡くなった人の戸籍謄本(法定相続情報一覧図の写しでも可)
- 遺言書の写し、または遺産分割協議書の写し
- 遺産分割協議書を付ける場合は、相続人全員の印鑑証明書
分割見込書を出した場合は、分割がまとまった後の更正の請求でこれらを付けることになります。
基礎控除と配偶者控除はどちらも使える?
使えます。まず遺産全体から基礎控除(3,000万円 + 600万円 × 法定相続人の数)を引いて相続税の総額を出し、そのあと配偶者の取り分に税額軽減をかけます。
基礎控除の計算は相続税の基礎控除とはで解説しています。
死亡保険金を受け取った場合は?
配偶者が受け取った死亡保険金も、非課税枠(500万円 × 法定相続人の数)を超えた分は、配偶者が取得した財産に含めて計算します。死亡保険金にも配偶者の税額軽減がかかるので、保険金を受け取った妻の相続税も軽くなります。
よくある質問
相続税の配偶者控除はいくらまでですか?
配偶者が取得した財産が「1億6,000万円」と「配偶者の法定相続分」のどちらか多い金額までは、相続税がかかりません。子と相続するなら法定相続分は1/2です。
配偶者控除を使えば申告しなくていいですか?
いいえ、遺産全体が基礎控除を超えるなら申告が必要です。配偶者の税額軽減は、申告書を出して初めて受けられます。税額が0円になる場合も同じです。
配偶者が全部相続すると相続税はかかりませんか?
1億6,000万円以下なら配偶者の相続税はかかりません。ただし、配偶者が亡くなった時の二次相続で子の相続税が増えることがあるので、一次と二次の合計で考えるのがおすすめです。
内縁の妻は配偶者控除を使えますか?
使えません。対象は婚姻届を出している法律上の配偶者だけです。内縁の配偶者は相続人でもなく、遺言で財産を受け取った場合は2割加算の対象になります。
遺産分割が申告期限に間に合わない時は?
法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておきます。分割がまとまった後に更正の請求をすれば、配偶者の税額軽減を受けられます。
まとめ
- 相続税の配偶者控除の正式名称は「配偶者に対する相続税額の軽減」です。
- 1億6,000万円か法定相続分の多い方までは、配偶者の相続税がかかりません。
- 使うには申告が必要で、税額が0円になる場合も申告します。
- 遺産分割が終わっていない時は、分割見込書を出しておきましょう。
- 全部を配偶者が相続すると、二次相続で子の相続税が増えることがあります。