当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父親が亡くなった。母は健在で、自分には兄弟がいる。こんな時、誰がどれだけ相続するのか、意外と分からないものですよね。
結論から言うと、相続人の順位は民法で決まっていて、配偶者は常に相続人、そのほかは子、父母、兄弟姉妹の順番です。前の順位の人が1人でもいれば、後ろの順位の人は相続人になりません。
この記事では、相続順位と法定相続人の範囲を、家族の形ごとの具体例でお話しします。
相続順位とは?わかりやすく言うと「誰が相続人になるかの順番」
配偶者は常に相続人です。そのほかの血族相続人は、第一順位が子(亡くなっていれば孫)、第二順位が父母・祖父母、第三順位が兄弟姉妹(亡くなっていれば甥姪)です。相続人になるのは、配偶者と「先の順位にいる人たち」だけです。
相続順位とは、亡くなった人(被相続人)の財産を誰が受け継ぐかの優先順位のことです。民法で定められている相続人を「法定相続人」と呼びます。
『長男だから自分が先に相続するのでは?』と思う方もいるかもしれません。
実は、今の民法では長男かどうかで順位は変わりません。子どもは長男も次男も長女も、同じ第一順位で、取り分も同じです。
相続順位表
まずは全体像を表で見ておきましょう。
| 順位 | 相続人 | 配偶者がいる場合の法定相続分 | 配偶者がいない場合 |
|---|---|---|---|
| 常に相続人 | 配偶者 | 下の欄を参照 | なし |
| 第一順位 | 子(亡くなっていれば孫) | 配偶者1/2・子1/2 | 子が全部 |
| 第二順位 | 父母(亡くなっていれば祖父母) | 配偶者2/3・父母1/3 | 父母が全部 |
| 第三順位 | 兄弟姉妹(亡くなっていれば甥姪) | 配偶者3/4・兄弟姉妹1/4 | 兄弟姉妹が全部 |
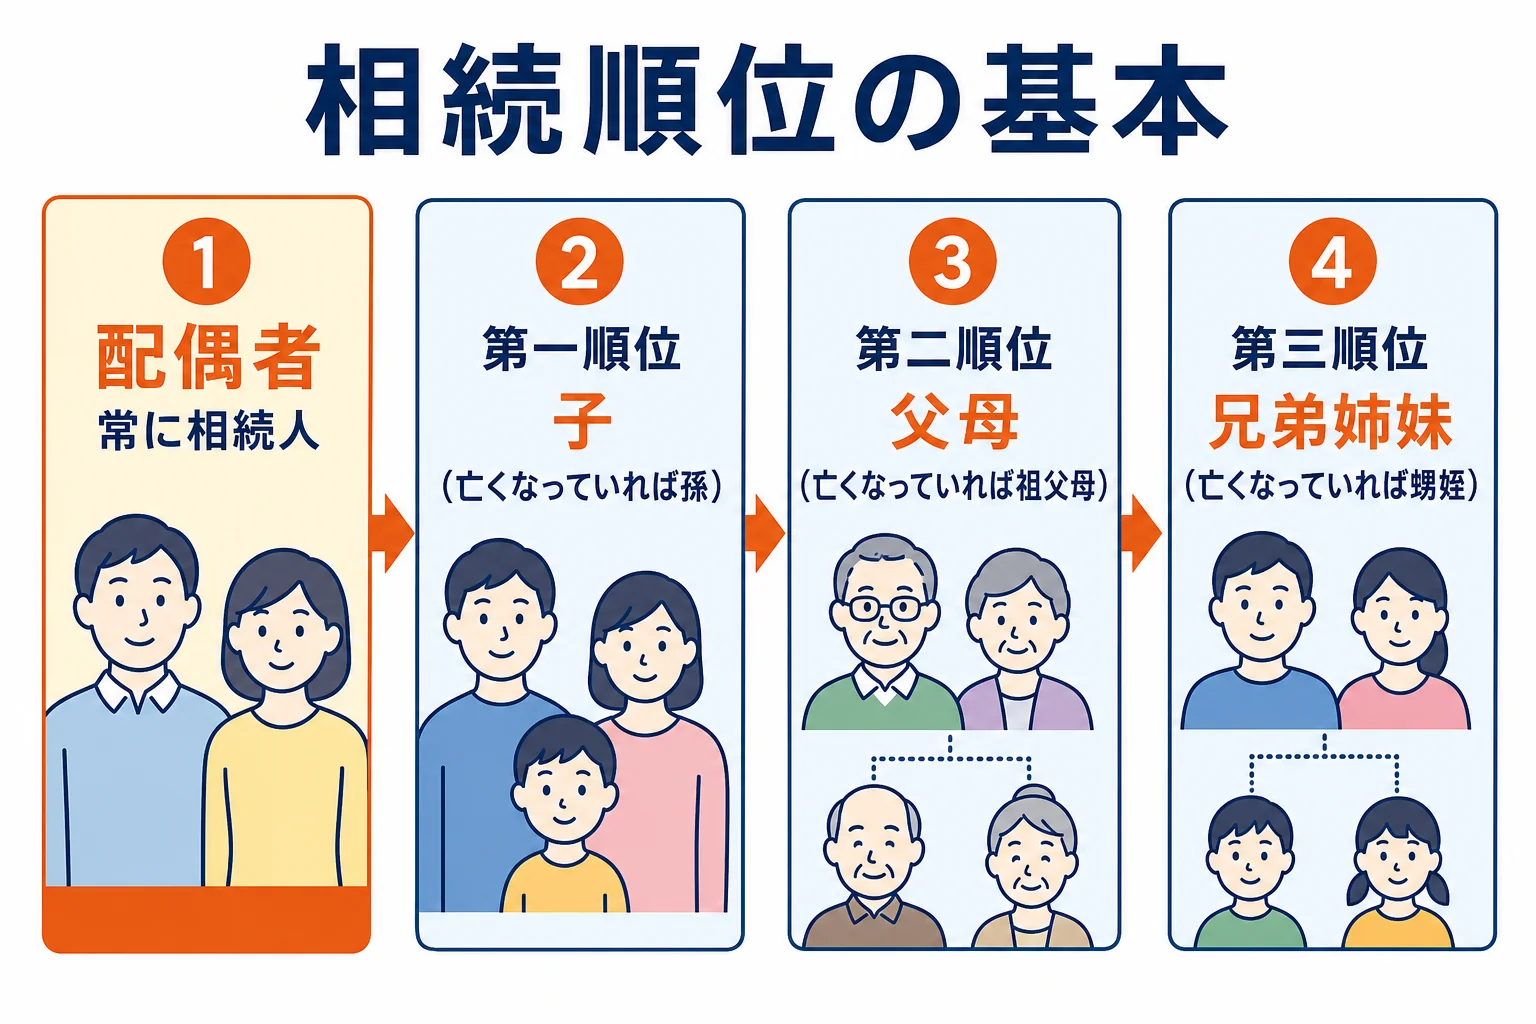
同じ順位の人が複数いる時は、その順位の取り分を人数で均等に分けます。例えば子が3人なら、子の取り分1/2を3等分します。
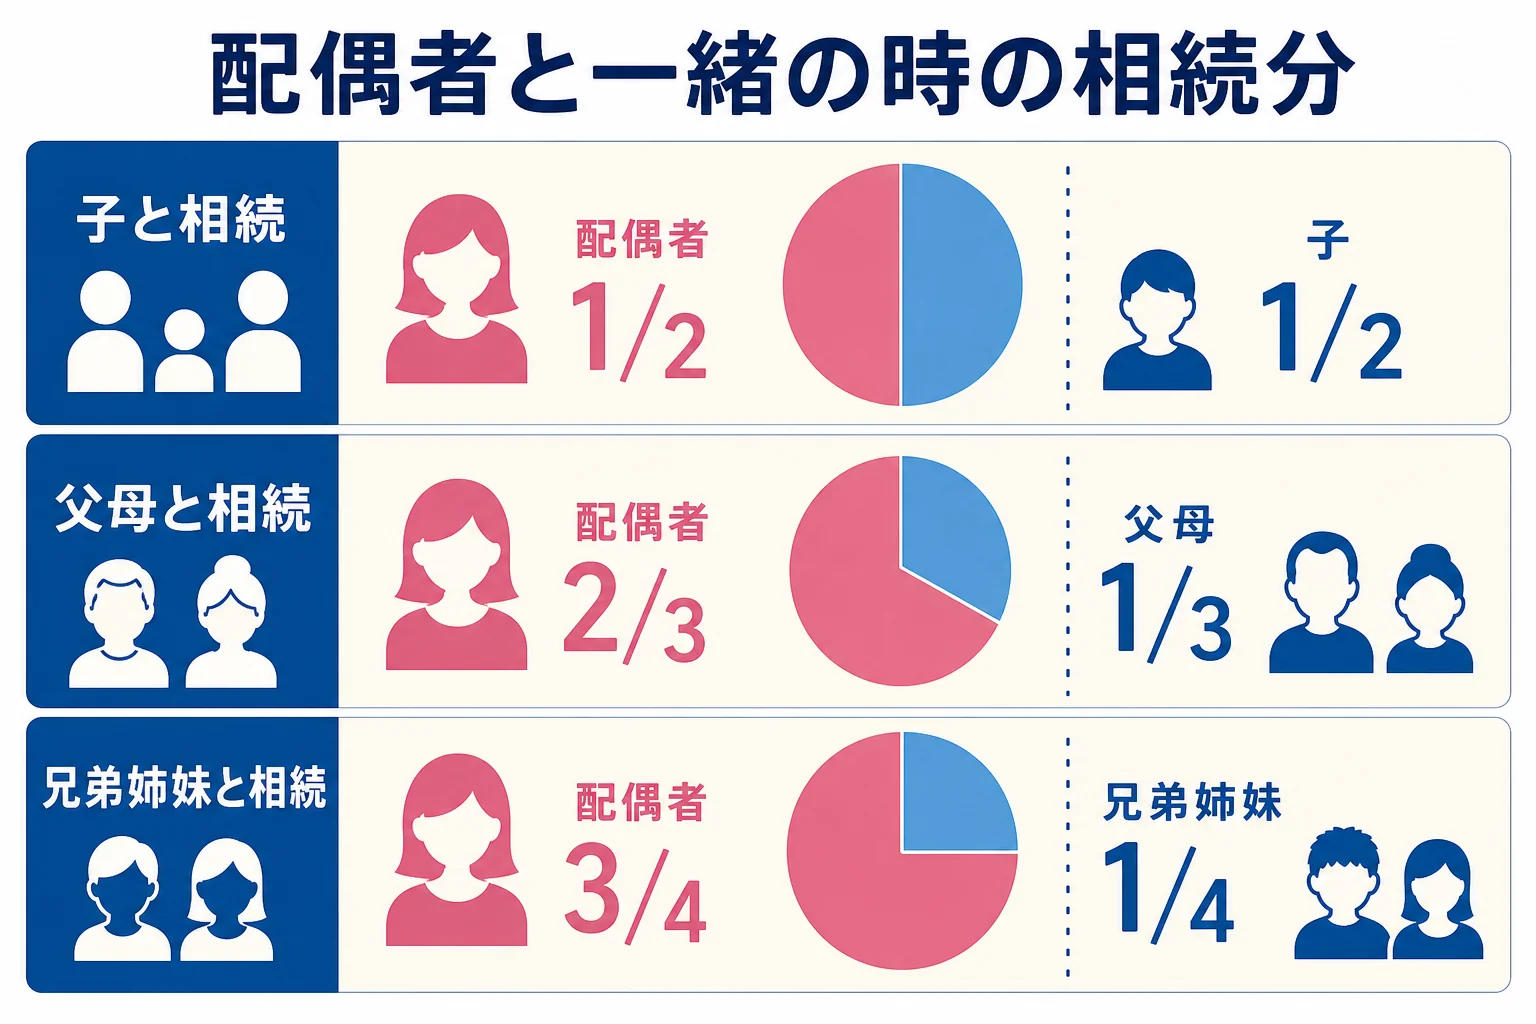
配偶者の取り分は、一緒に相続する人の順位が後ろになるほど大きくなります。子と一緒なら1/2、父母となら2/3、兄弟姉妹となら3/4です。
取り分の詳しい計算は 法定相続分とは で解説しています。
配偶者は常に相続人。ただし「法律上の夫婦」だけ
配偶者は、どの順位の人と一緒でも、常に相続人になります。ここは迷うところがないですよね。
ただし、相続人になれるのは婚姻届を出している法律上の配偶者だけです。
内縁の妻・夫は相続人ではない
長年一緒に暮らしていても、婚姻届を出していない内縁の妻や夫は相続人ではありません。
相続人がほかに誰もいない場合は、特別縁故者として家庭裁判所に財産の分与を申し立てる道があります。
離婚した元配偶者も相続人ではない
離婚した元の妻や夫は、相続人ではありません。
一方で、元配偶者との間の子どもは、今も亡くなった人の子です。前妻(前夫)の子も第一順位の相続人になるので、ここは見落とさないようにしておきましょう。
第一順位:子ども(亡くなっていれば孫)
相続の第一順位は、亡くなった人の子どもです。第一順位相続人のことを「第一相続人」と呼ぶこともあります。
子どもには、次の人も含まれます。
- 前妻(前夫)との間の子
- 養子
- 認知された子(婚姻関係にない男女の間に生まれ、父親が認知した子)
養子や認知された子も、実子と同じ相続分です。
子が先に亡くなっていたら孫が代わりに相続する
子どもが親より先に亡くなっている場合は、その子ども(亡くなった人の孫)が代わりに相続人になります。これを代襲相続といいます。
孫も亡くなっていれば、ひ孫へと下の世代に続いていきます。
例えば、こんなケースです。
「長男は5年前に亡くなっていて、長男には子どもが2人います」
「それなら、長男の取り分をその2人のお孫さんが半分ずつ受け継ぎます」
代襲相続の細かいルールは 代襲相続とは にまとめています。
子どもの配偶者(嫁・婿)は相続人ではない
『同居して介護してきたお嫁さんは相続人じゃないの?』という疑問はよく出てきます。
子どもの配偶者は、養子縁組をしていない限り相続人ではありません。ただ、介護などで貢献した親族は、2019年7月1日施行の「特別寄与料」の制度で、相続人に金銭を請求できる場合があります。
第二順位は父母、第三順位は兄弟姉妹
子どもや孫がいない場合に、相続人の候補になるのが父母と兄弟姉妹です。
第二順位:父母(亡くなっていれば祖父母)
第二順位は、亡くなった人の父母です。父母がどちらも亡くなっていれば、祖父母が相続人になります。
第二順位の人が相続人になるのは、第一順位の子や孫が1人もいない時だけです。
例えば、独身で子どもがいない人が亡くなり、両親が健在なケース。この場合は両親が相続人で、2人で半分ずつ相続します。
父母のどちらか一方でも生きていれば、祖父母は相続人になりません。より近い世代の人が優先されるんです。
第三順位:兄弟姉妹(亡くなっていれば甥姪)
第三順位は、亡くなった人の兄弟姉妹です。子も孫もいない、父母も祖父母も亡くなっている、という時に初めて相続人になります。
子どもがいない夫婦の相続では、配偶者と兄弟姉妹が一緒に相続人になるケースがよくあります。この場合、配偶者が3/4、兄弟姉妹が1/4です。
詳しくは 子供がいない夫婦の相続 で解説しています。
甥姪までは代襲するが、その先はない
兄弟姉妹が先に亡くなっている場合は、その子ども(甥・姪)が代わりに相続人になります。
ただし、兄弟姉妹の代襲相続は甥姪までです。甥姪の子どもは代襲しません。ここが第一順位の子・孫との大きな違いです。
父母の片方だけが同じ兄弟姉妹の取り分
父母の一方だけが同じ兄弟姉妹(半血の兄弟姉妹)の取り分は、父母の両方が同じ兄弟姉妹(全血の兄弟姉妹)の1/2です。
例えば、父の再婚相手との間に生まれた異母兄弟が、亡くなった人の兄弟姉妹として相続人になる場合などに出てくるルールです。
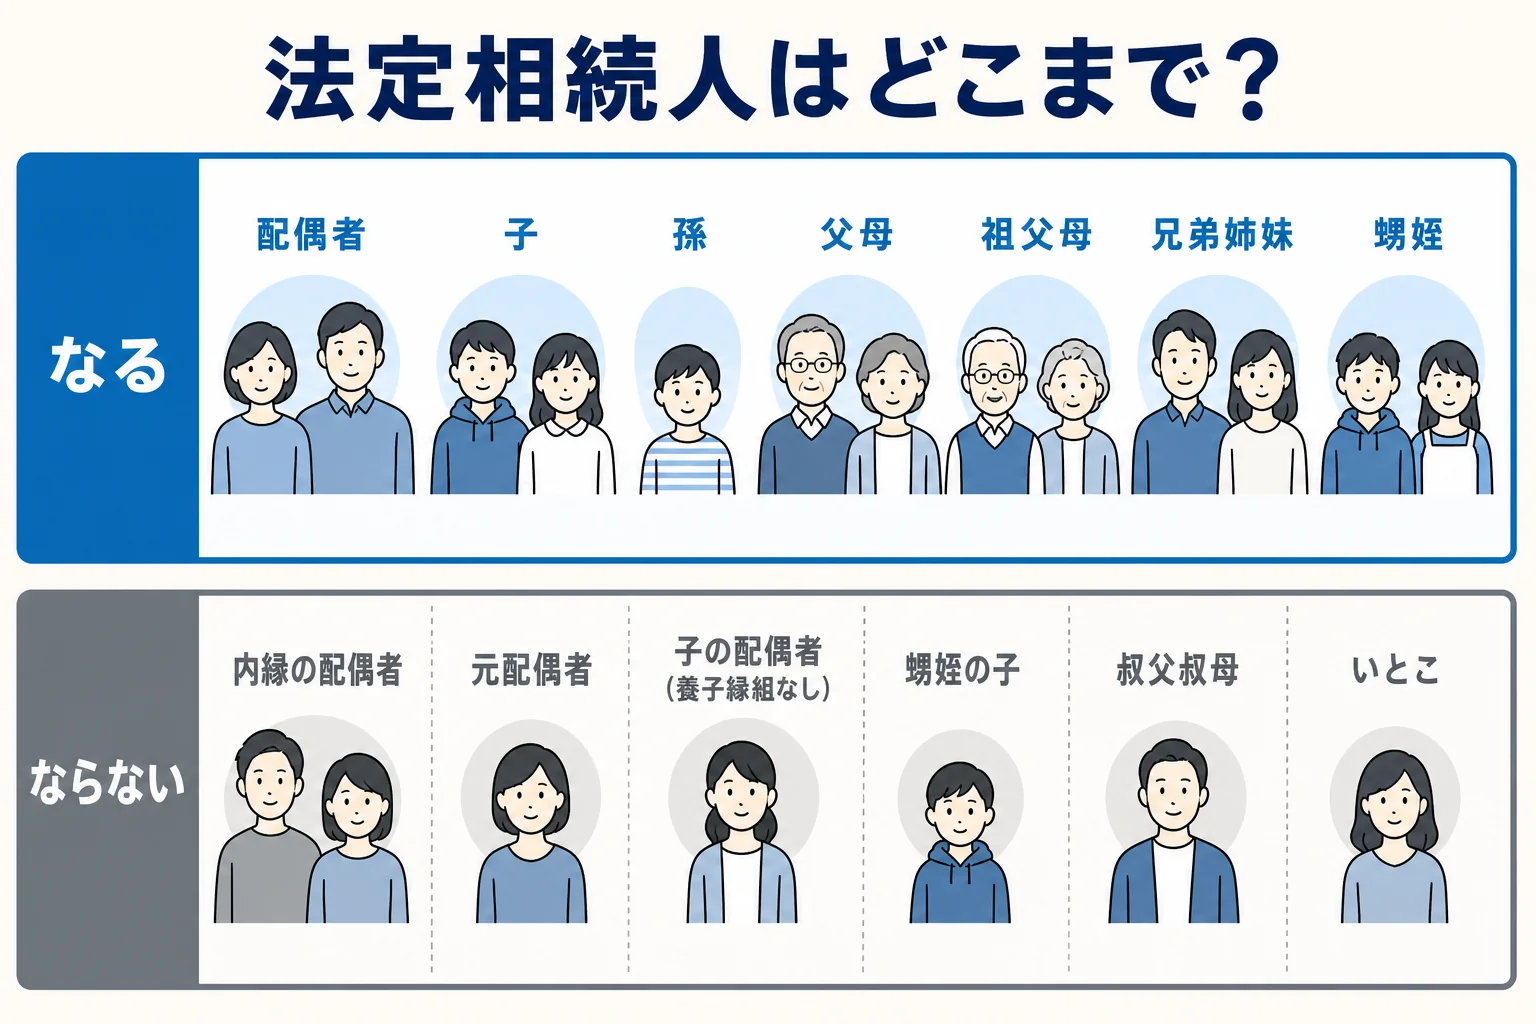
法定相続人はどこまで?相続人にならない人
ここまでの順位をまとめると、法定相続人になれる範囲は次のとおりです。
- 配偶者(法律上の夫婦のみ)
- 子・孫・ひ孫などの直系卑属(代襲相続を含む)
- 父母・祖父母などの直系尊属
- 兄弟姉妹と、その子どもの甥姪まで
反対に、次の人は相続人ではありません。
- 内縁の妻・夫、離婚した元配偶者
- 子どもの配偶者(養子縁組をしていない嫁・婿)
- 甥姪の子ども
- 叔父・叔母、いとこ
相続人でも相続できなくなるケース
相続人であっても、相続できなくなる制度があります。
1つは相続欠格です。亡くなった人を故意に死亡させた、遺言書を偽造した、といった重大な行為をした人は、自動的に相続人ではなくなります。
もう1つは相続廃除です。亡くなった人に虐待などをした相続人を、家庭裁判所の手続きで相続人から外す制度です。
なお、相続欠格・相続廃除で相続できなくなった人に子どもがいれば、その子どもが代襲相続します。
誰が相続人かはどうやって確かめる?
『うちの相続人は分かっているから大丈夫』と思っている方も多いはずです。
ただ、銀行の手続きや相続登記、相続税の申告では、相続人が誰かを戸籍で証明する必要があります。思わぬ相続人が見つかることもあるんです。
例えば、父に前の結婚で生まれた子どもがいた、認知した子がいた、というケース。戸籍をたどって初めて分かることもあります。
- 亡くなった人の出生から死亡までの戸籍をすべて集める
- 子ども(亡くなっていれば孫)がいるかを確認する
- 子がいなければ、父母・祖父母が健在かを確認する
- 父母・祖父母もいなければ、兄弟姉妹(甥姪)の戸籍を集める
- 相続人の一覧を作る
2024年3月1日からは、戸籍証明書の広域交付が始まりました。本籍地以外の市区町村の窓口でも、本人・配偶者・父母・子などの戸籍をまとめて請求できます。ただし、郵送や代理人による請求はできません。
集めた戸籍は、法務局の「法定相続情報証明制度」を使うと、相続関係を1枚にまとめた「法定相続情報一覧図の写し」にできます。無料で交付され、銀行や相続登記の手続きで戸籍の束の代わりに使えて便利です。
養子は何人でも相続人。ただし相続税の人数には上限がある
養子は、実子と同じ第一順位の相続人です。民法上は、養子が何人いても全員が相続人になります。
ただし、相続税の基礎控除を計算する時の人数には上限があります。実子がいれば養子は1人まで、実子がいなければ2人までしか数えません。
父親・母親が亡くなった時の相続人は?ケース別シミュレーション
ここからは、よくある家族の形で、誰が相続人になるかを見ていきましょう。遺産が6,000万円だった場合の取り分も添えています。
| ケース | 相続人 | 法定相続分で分けた場合 |
|---|---|---|
| 父が亡くなり、母と子2人がいる | 母・子2人 | 母3,000万円・子各1,500万円 |
| 母が亡くなり、父はすでに他界・子2人 | 子2人 | 子各3,000万円 |
| 子のいない夫が亡くなり、妻と夫の母がいる | 妻・夫の母 | 妻4,000万円・母2,000万円 |
| 子のいない夫が亡くなり、両親は他界・妻と夫の兄2人 | 妻・兄2人 | 妻4,500万円・兄各750万円 |
| 独身で子なし、両親は他界・弟1人 | 弟 | 弟6,000万円 |
ケース1:父が亡くなり、母と子2人がいる
よくあるのがこの形ですよね。相続人は母と子2人です。
母が1/2、子2人で残りの1/2を分けるので、子は1人1/4ずつ。遺産6,000万円なら、母3,000万円、子が1,500万円ずつです。
この場合、父の両親や兄弟姉妹は相続人になりません。
ケース2:母が亡くなり、父はすでに他界している
配偶者がいないので、相続人は子どもだけです。子が2人なら半分ずつで、3,000万円ずつになります。
『長男が実家を継ぐから多めに』という話になることもありますが、法定相続分はあくまで均等です。違う分け方をするなら、相続人全員で遺産分割協議をして合意する必要があります。
兄弟で分ける時の注意点は 遺産相続と兄弟 で取り上げています。
ケース3:子どものいない夫が亡くなり、夫の母が健在
第一順位の子がいないので、第二順位の夫の母が相続人になります。
妻が2/3、夫の母が1/3。遺産6,000万円なら、妻4,000万円、夫の母2,000万円です。
ケース4:子どものいない夫が亡くなり、夫の両親も他界
子も父母・祖父母もいないので、第三順位の兄弟姉妹が相続人です。
妻が3/4、兄2人で1/4を分けます。6,000万円なら、妻4,500万円、兄が750万円ずつです。
『義理の兄にも相続権があるなんて』と驚かれる方は多いんです。遺言書がないと、妻は義理の兄弟姉妹と遺産分割の話し合いをすることになります。
相続放棄や相続税と順位の関係
相続順位は、相続放棄をした時や、相続税を計算する時にも関わってきます。
相続放棄すると順位はどう動く?
相続放棄をすると、その人は初めから相続人でなかったことになります。
同じ順位の人が全員放棄すると、相続権は次の順位へ移ります。例えば、子ども全員が放棄すれば、第二順位の父母(いなければ第三順位の兄弟姉妹)が相続人になるんです。
ここが大事なところです。借金を理由に子が放棄すると、叔父・叔母に借金の相続が回ってくることがあります。
放棄する時は、次の順位になる親族へ一声かけておきましょう。手続きの流れは 相続放棄の手続きの流れ で確認できます。
放棄しても基礎控除の人数は変わらない
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。この人数には、相続放棄した人も含めて数えます。
例えば、母と子2人が相続人で、子1人が放棄した場合。法定相続人は3人のままなので、基礎控除は4,800万円です。
相続税の基礎控除と2割加算
1つは基礎控除です。法定相続人が多いほど基礎控除は大きくなり、1人なら3,600万円、2人なら4,200万円、3人なら4,800万円です。
もう1つは2割加算です。配偶者と、子・父母などの一親等の血族以外が財産を取得すると、相続税が2割増しになります。第三順位の兄弟姉妹や甥姪が相続した場合は、この2割加算の対象です。
例えば、ケース4のように妻と兄が相続する時。兄に相続税がかかる場合は、その税額が2割増えます。
相続税がかかりそうなら早めに確認を
遺産の合計が基礎控除を超えそうな時は、誰がいくら相続するかで、家族全体の相続税が変わることもあります。
土地や自宅がある、相続人に兄弟姉妹や甥姪が入って人数が多い、申告期限の10か月が近い。こうした方は、相続税に詳しい税理士に一度相談しておくと、分け方と税額を一緒に考えられます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
長男は次男より相続の順位が上ですか?
いいえ。子どもは長男・次男・長女などの区別なく、全員が同じ第一順位で、法定相続分も均等です。
孫は相続人になれますか?
子どもが亡くなっている場合は、孫が代襲相続人になります。子どもが健在なら、孫は相続人ではありません。孫に財産を残したい時は遺言書や養子縁組を検討します。
兄弟姉妹はどんな時でも相続人になりますか?
いいえ。兄弟姉妹は第三順位なので、子や孫、父母・祖父母がいる時は相続人になりません。
遺言書があると相続順位は関係なくなりますか?
遺言書があれば、原則として遺言の内容に沿って財産を分けます。ただし、兄弟姉妹以外の相続人には遺留分という最低限の取り分があり、請求されることがあります。
相続人が誰もいない場合、財産はどうなりますか?
家庭裁判所が選ぶ相続財産清算人が財産を清算します。内縁の配偶者など亡くなった人と特別な縁があった人は、特別縁故者として家庭裁判所に財産の分与を申し立てる道があります。
まとめ
- 配偶者は常に相続人。内縁・元配偶者は相続人ではない
- 第一順位は子(孫)、第二順位は父母(祖父母)、第三順位は兄弟姉妹(甥姪)
- 前の順位の人が1人でもいれば、後ろの順位の人は相続人にならない
- 兄弟姉妹の代襲相続は甥姪まで
- 全員が相続放棄すると、相続権は次の順位へ移る
- 兄弟姉妹・甥姪が相続すると相続税は2割加算になる