当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税がかかるかどうかを調べると、まず出てくるのが「3,000万円+600万円×法定相続人」という式ですよね。
結論から言うと、遺産の合計がこの金額以下なら、相続税はかからず申告もいりません。法定相続人が2人なら4,200万円、3人なら4,800万円までが無税の範囲です。
この記事を読めば、自分の家の基礎控除がいくらか、相続人の数え方で迷わずに確認できます。
相続税の基礎控除はいくら?人数別の早見表
- 相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です(2015年1月1日以降の相続)。
- 遺産の合計(課税価格)がこの金額以下なら、相続税はかからず申告も不要です。
- 相続放棄した人も、法定相続人の数に入れます。
- 養子は、実子がいれば1人、実子がいなければ2人まで数えます。
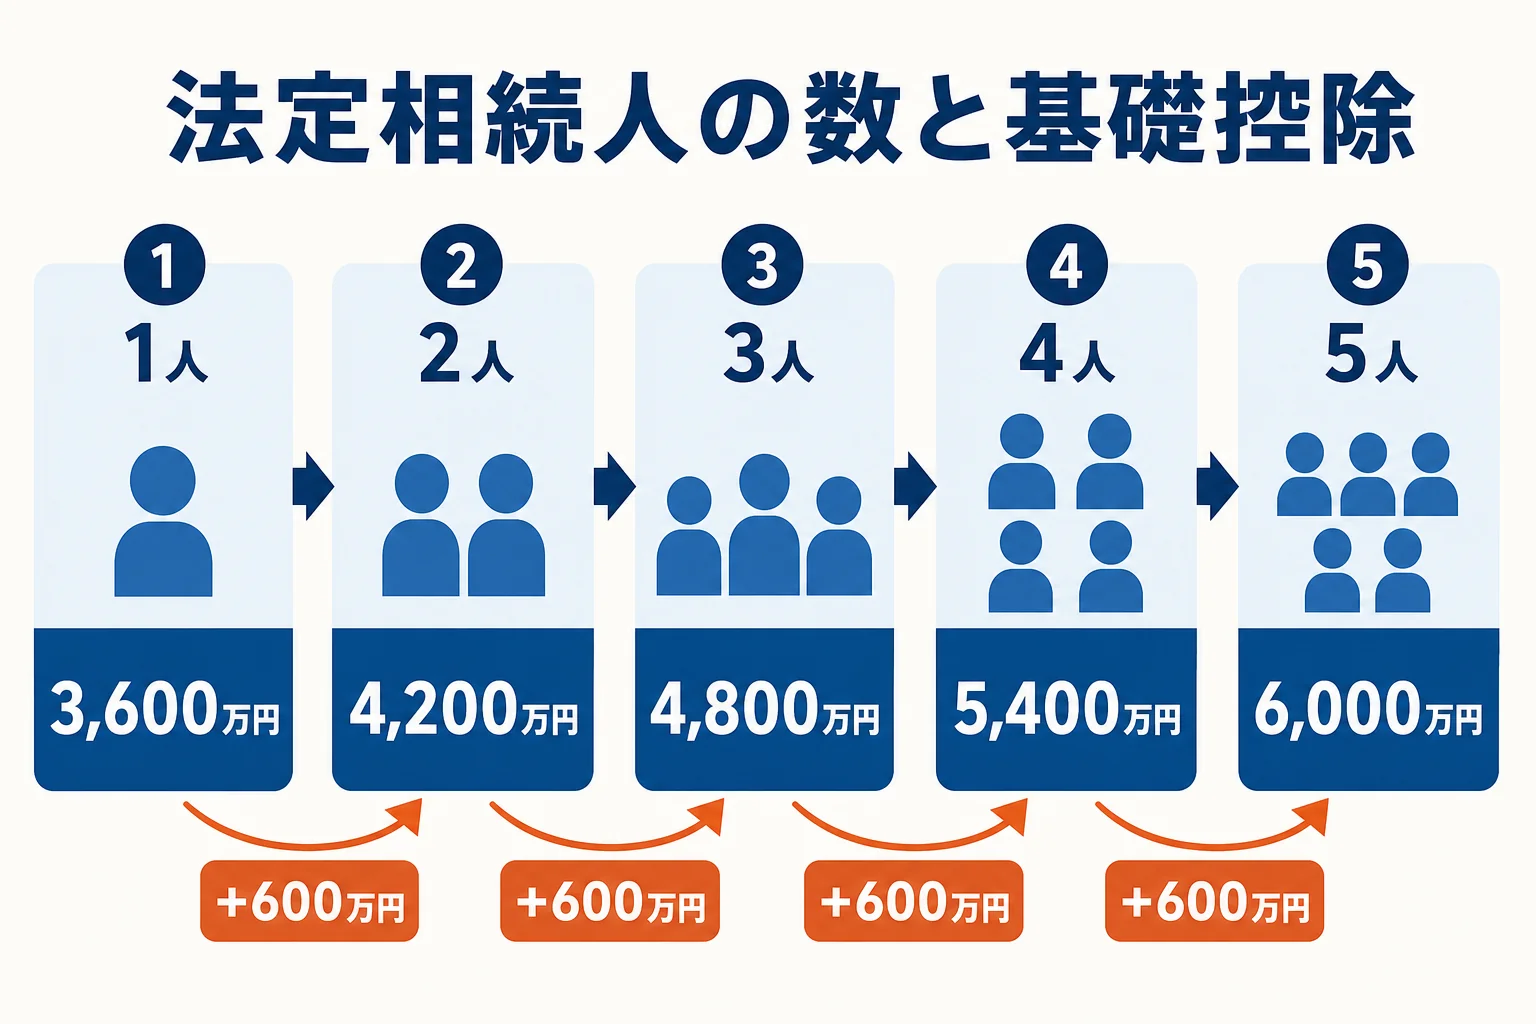
人数ごとの基礎控除を早見表にしました。
| 法定相続人の数 | 計算 | 基礎控除 |
|---|---|---|
| 1人 | 3,000万円+600万円×1 | 3,600万円 |
| 2人 | 3,000万円+600万円×2 | 4,200万円 |
| 3人 | 3,000万円+600万円×3 | 4,800万円 |
| 4人 | 3,000万円+600万円×4 | 5,400万円 |
| 5人 | 3,000万円+600万円×5 | 6,000万円 |
この金額は国税庁が示している計算式そのものです。相続人が1人増えるごとに、無税の範囲が600万円ずつ広がります。
法定相続人の数え方
基礎控除で一番間違えやすいのが、法定相続人の「数」なんです。
民法で決まった相続人を数えるのが基本です。配偶者は常に相続人で、そこに次の順位の人が加わります。
| 順位 | 相続人 |
|---|---|
| 第1順位 | 子(亡くなっていれば孫が代襲) |
| 第2順位 | 父母・祖父母(子がいない時) |
| 第3順位 | 兄弟姉妹(子も父母もいない時。亡くなっていれば甥姪が代襲) |
順位の詳しい考え方は相続順位とはで図にしています。
相続放棄した人も数に入れる
『兄が相続放棄したから、相続人は2人になるの?』という疑問はよく出ます。
相続税の基礎控除では、相続放棄した人も放棄がなかったものとして数えます。例えば妻と子3人で、子の1人が放棄しても、法定相続人の数は4人のままです。
養子は人数に上限がある
養子も民法上は実子と同じ相続人です。ただし相続税の基礎控除では、数えられる養子の人数に上限があります。
- 実子がいる場合:養子は1人まで
- 実子がいない場合:養子は2人まで
例えば実子2人と養子2人がいる場合、基礎控除で数えるのは実子2人と養子1人です。配偶者がいれば、法定相続人の数は4人になります。
代襲相続人も1人ずつ数える
子が先に亡くなっていて、孫2人が代わりに相続する場合は、孫2人をそれぞれ数えます。代襲相続の仕組みは代襲相続とはで解説しています。
内縁の配偶者や前妻の子は数える?
『籍を入れていないパートナーは数に入るの?』という質問もよくあります。
内縁の配偶者は、法律上の相続人ではありません。だから、基礎控除の人数にも入りません。
一方、前妻(前夫)との間の子は相続人です。今の家族と交流がなくても、法定相続人として1人に数えます。認知された子も、実子と同じように数に入ります。
例えば、妻と子2人のほかに前妻の子が1人いれば、法定相続人は4人で、基礎控除は5,400万円です。
相続人の人数別の計算例
家族構成ごとに、相続税がかかるかどうかを計算してみましょう。
相続人1人:子1人、遺産5,000万円
基礎控除は3,600万円です。5,000万円−3,600万円=1,400万円に相続税がかかります。
1,400万円×15%−50万円=160万円が相続税です。
相続人2人:子2人、遺産5,000万円
基礎控除は4,200万円です。5,000万円−4,200万円=800万円を、2人で400万円ずつに分けて計算します。
400万円×10%=40万円が1人分で、相続税の総額は80万円です。
相続人3人:妻と子2人、遺産6,000万円
基礎控除は4,800万円です。6,000万円−4,800万円=1,200万円が課税遺産総額になります。
法定相続分で分けると、妻600万円、子300万円ずつです。税率はどれも10%で、妻60万円、子30万円ずつ、総額120万円になります。
妻が法定相続分の1/2を取得すれば、配偶者の税額軽減で妻の60万円は0円です。子2人が30万円ずつ納める計算です。
相続人4人:妻と子3人、遺産5,000万円
基礎控除は5,400万円です。遺産5,000万円は基礎控除以下なので、相続税はかかりません。
『同じ5,000万円でも、相続人の数でこんなに違うの?』と思いますよね。人数が多いほど基礎控除が大きくなるので、相続税がかからない家も増えるんです。
遺産の合計には何を入れる?
基礎控除と比べる「遺産の合計」は、預金や土地だけではありません。
生命保険金や死亡退職金(非課税枠を超えた分)、亡くなる前の一定期間の贈与も加えます。借入金や葬儀費用は差し引きます。
『預金だけ見て、うちは大丈夫と思っていた』という方も少なくありません。財産を書き出してから基礎控除と比べてみましょう。
基礎控除以下でも申告が必要なケース
遺産が基礎控除以下なら、相続税の申告は不要です。ただし、次の特例を使って相続税が0円になる場合は、申告をしないと特例が使えません。
- 配偶者の税額軽減を使って0円になる
- 小規模宅地等の特例で土地の評価を下げて0円になる
申告期限は、亡くなったことを知った日の翌日から10か月以内です。
基礎控除を少し超えそう、土地の評価で結果が変わりそう、養子や代襲相続で人数の数え方に迷う、という場合は計算の前提から確認したほうが安心です。相続税がかかりそうなら、相続に強い税理士に相談してみてください。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
基礎控除と一緒に使える非課税枠
基礎控除とは別に、生命保険金と死亡退職金には非課税枠があります。
- 生命保険金:500万円×法定相続人の数
- 死亡退職金:500万円×法定相続人の数
ここでも、法定相続人の数え方は基礎控除と同じです。法定相続人が3人なら、生命保険金は1,500万円まで相続税がかかりません。
「保険金も遺産に入れて計算するの?」
「入れるけど、非課税枠の分は引けるんだよ」
こんなふうに、相続人の数は複数の計算に関わります。最初に正しく数えておきましょう。
遺産を分ける時の書類は遺産分割協議書の書き方で確認できます。
よくある質問
相続人2人の場合、相続税はいくらからかかりますか?
遺産の合計が4,200万円を超えるとかかります。3,000万円+600万円×2人で計算します。
相続放棄した人は法定相続人の数に入りますか?
入ります。相続税の基礎控除では、相続放棄がなかったものとして数えます。
2026年も基礎控除の金額は同じですか?
現在の基礎控除は、2015年1月1日以降の相続に適用されている「3,000万円+600万円×法定相続人の数」です。最新の情報は国税庁のホームページで確認できます。
相続人が4人だと基礎控除はいくらですか?
3,000万円+600万円×4人で5,400万円です。遺産の合計が5,400万円以下なら、相続税はかからず申告も不要です。
養子は何人まで基礎控除の人数に入りますか?
実子がいれば1人、実子がいなければ2人までです。民法上は養子全員が相続人ですが、相続税の基礎控除では人数に上限があります。
まとめ
- 相続税の基礎控除は3,000万円+600万円×法定相続人の数です。
- 相続人1人で3,600万円、2人で4,200万円、3人で4,800万円が無税の範囲です。
- 相続放棄した人も数に入れ、養子は1人または2人までに限られます。
- 遺産が基礎控除以下なら申告不要ですが、特例で0円にする時は申告が必要です。
- 生命保険金・死亡退職金の非課税枠も法定相続人の数で決まります。