当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家の固定資産税の通知書を見て、『この評価額で相続税を計算すればいいの?』と迷う方は多いですよね。
結論から言うと、建物は固定資産税評価額がそのまま相続税評価額になります。一方、土地は国税庁の路線価か、固定資産税評価額に倍率をかけて計算するので、固定資産税評価額とは金額が変わります。
この記事を読めば、固定資産税の書類から土地と建物の相続税評価額を出す方法が分かります。
固定資産税評価額と相続税評価額は何が違う?
- 固定資産税評価額は、市区町村が固定資産税を計算するための評価額です。
- 相続税評価額は、相続税を計算するための評価額で、国税庁のルールで決まります。
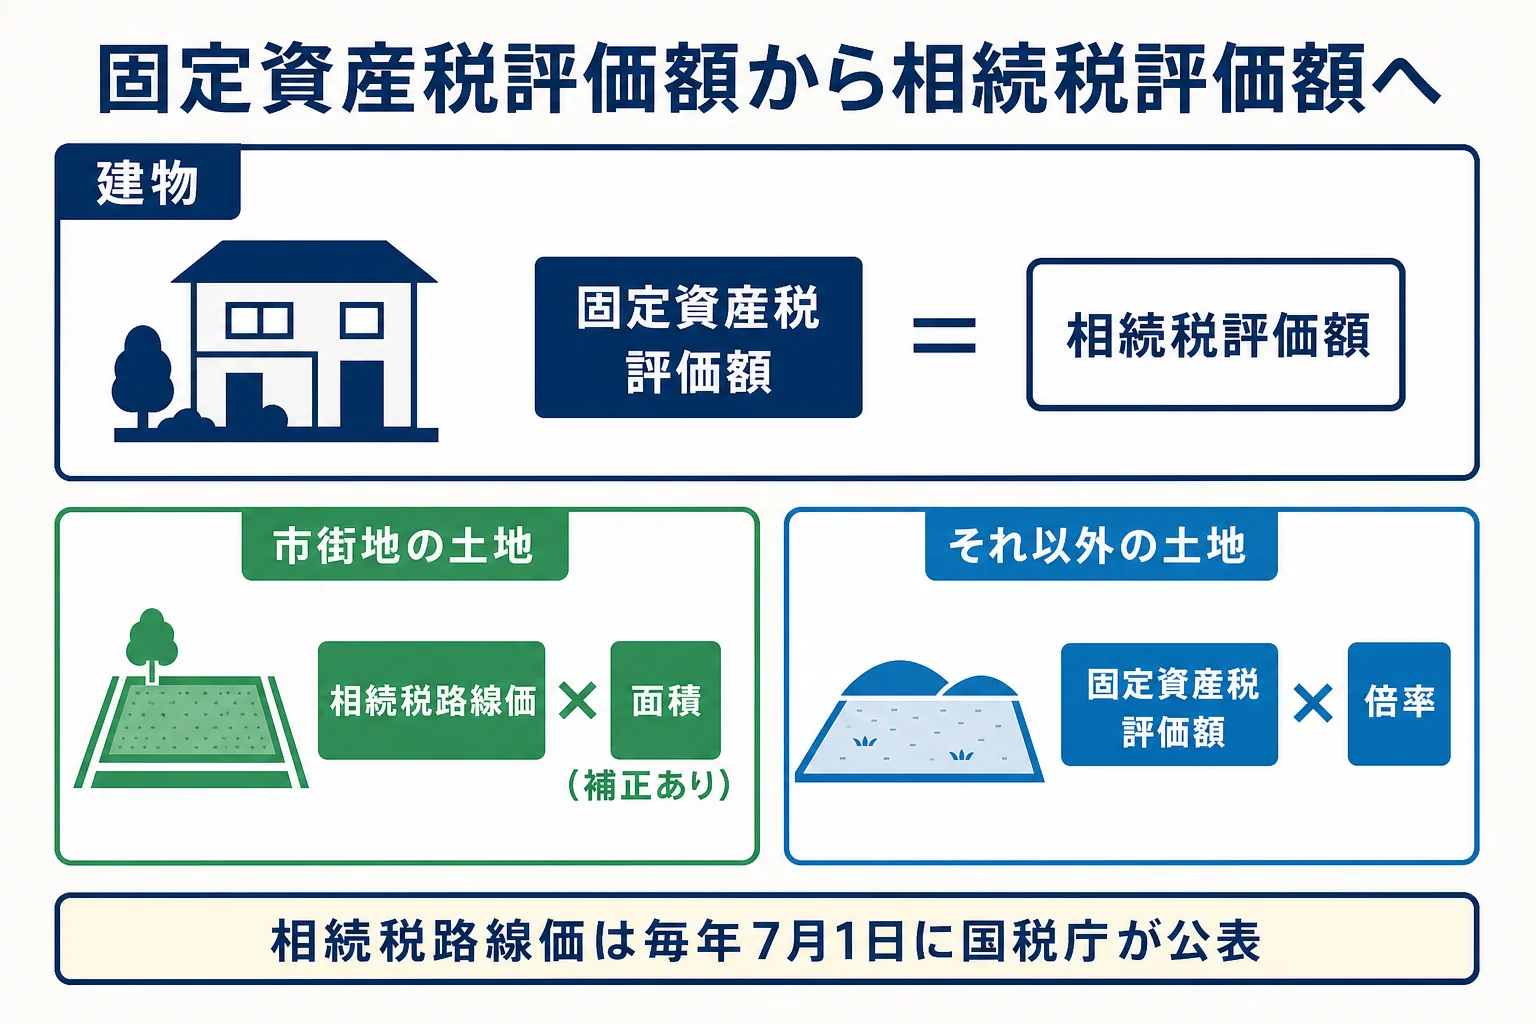
- 建物は、固定資産税評価額がそのまま相続税評価額になります(自分で住んでいる家の場合)。
- 土地は、市街地なら相続税路線価、それ以外は固定資産税評価額×倍率で計算します。
2つの評価額は、目的も決める機関も違います。
| 項目 | 固定資産税評価額 | 相続税評価額 |
|---|---|---|
| 使う場面 | 固定資産税・登録免許税など | 相続税・贈与税 |
| 決める機関 | 市区町村(東京23区は都) | 国税庁(評価のルール) |
| 土地の路線価 | 固定資産税路線価 | 相続税路線価(毎年7月1日公表) |
| 建物の評価 | 固定資産税評価額 | 固定資産税評価額と同じ |
| 確認できる書類 | 固定資産税の課税明細書、評価証明書 | 路線価図・評価倍率表で計算 |
『同じ土地なのに評価額が2つあるの?』と思いますよね。税金の種類ごとに評価の仕方が違うので、そうなるんです。
不動産の評価の全体像は不動産の相続税評価額の調べ方で解説しています。
相続税路線価と固定資産税路線価の違い
路線価は、道路に面した土地1㎡あたりの価格です。ただ、相続税用と固定資産税用で2種類あります。
- 相続税路線価:国税庁が毎年7月1日に公表する、その年の1月1日時点の価格です。相続税・贈与税の計算に使います。
- 固定資産税路線価:市区町村が固定資産税の計算に使う価格です。数年ごとの評価替えで見直されます。
一般に、相続税路線価のほうが固定資産税路線価より高めに設定されています。だから、土地の固定資産税評価額をそのまま相続税の計算に使うと、評価が低すぎることが多いんです。
相続税路線価は、国税庁の「財産評価基準書 路線価図・評価倍率表」で調べられます。
固定資産税評価額から相続税評価額を計算する方法
建物はそのまま使える
自分や家族が住んでいた家の建物は、固定資産税評価額がそのまま相続税評価額です。
例えば、建物の固定資産税評価額が800万円なら、相続税評価額も800万円です。
人に貸していた建物(貸家)は、借家権割合30%と賃貸割合を使って評価を下げます。全室が貸し出されていれば、800万円×(1−30%)=560万円です。
土地は「倍率方式」なら固定資産税評価額から計算できる
市街地以外の路線価が付いていない土地は、倍率方式で評価します。
相続税評価額=固定資産税評価額×国税庁が定める倍率
例えば、固定資産税評価額が1,000万円で、評価倍率表の倍率が1.1倍の土地なら、1,000万円×1.1=1,100万円が相続税評価額です。
路線価方式の土地は固定資産税評価額から計算できない
市街地の土地は、路線価方式で評価します。
相続税評価額=相続税路線価×面積(形や道路の付き方で補正)
例えば、相続税路線価が1㎡あたり20万円で、面積が150㎡の整った形の土地なら、20万円×150㎡=3,000万円が目安です。実際には、奥行きや角地かどうかで補正をかけます。
『固定資産税評価額を何倍かすれば出るのでは?』と考える方もいますが、路線価地域では路線価から計算するのが正しい方法です。
土地の評価方法は土地の相続税評価額の調べ方でも詳しく解説しています。
固定資産評価証明書の見方とどの年度を使うか
評価証明書はどこで取る?
固定資産評価証明書は、不動産がある市区町村の役所(東京23区は都税事務所)で取れます。相続人であることが分かる戸籍などを持っていけば、相続人も請求できます。
毎年届く固定資産税の課税明細書でも、評価額は確認できます。
- 土地の「価格」または「評価額」の欄(課税標準額ではない)
- 建物の「価格」または「評価額」の欄
- 所在地・地番・面積(登記簿と同じか)
- 私道や共有の土地が漏れていないか
「課税標準額のほうを見ていたかも」
「相続税で使うのは評価額(価格)の欄なんだよ」
こんな取り違えはよくあります。課税標準額は特例で下げた後の金額なので、相続税の計算には使いません。
持っている不動産を漏れなく探すには「名寄帳」
『親がどこに土地を持っていたか、全部は分からない』という方も多いですよね。
そんな時は、市区町村で「名寄帳(なよせちょう)」を取ってみてください。その市区町村にある、亡くなった人名義の土地・建物が一覧で載っています。
固定資産税がかからない小さな私道や山林は、毎年の課税明細書に載らないことがあります。名寄帳なら、そうした不動産も見つけやすいんです。
どの年度の評価額を使う?
使うのは、亡くなった日が含まれる年度の固定資産税評価額です。固定資産税の年度は4月から翌年3月なので、1月から3月に亡くなった場合は前の年の4月に始まった年度の評価額になります。
固定資産税評価額は時価とは違う
『固定資産税評価額って、売れる値段のこと?』と思う方もいますよね。
固定資産税評価額も相続税評価額も、税金を計算するための評価額です。実際に売れる値段(時価)とは一致しません。
売却を考えている場合は、不動産会社の査定額と分けて考えておきましょう。
固定資産税から相続税を計算する流れ
家と土地の相続税評価額が出たら、ほかの財産と合計して相続税を計算します。
例えば、子2人が相続人で、建物800万円、倍率方式の土地1,100万円、預金3,000万円があるとします。
- 合計は800万円+1,100万円+3,000万円=4,900万円
- 基礎控除は3,000万円+600万円×2人=4,200万円
- 4,900万円−4,200万円=700万円に相続税がかかる
- 1人あたり350万円×10%=35万円、総額70万円
自宅の土地は、要件を満たせば小規模宅地等の特例で330㎡まで80%減額できます。この特例を使う場合は、相続税が0円になっても申告が必要です。
土地の評価は、形や道路の条件、特例の要件で結果が大きく変わります。路線価地域の土地がある、貸している不動産がある、特例を使えるか分からない、という場合は、相続に強い税理士に評価を任せると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
固定資産税評価額と相続税評価額はどちらが高いですか?
建物は同じ金額です。土地は、一般に相続税路線価で計算した相続税評価額のほうが高くなる傾向があります。
固定資産税評価額から相続税を計算できますか?
建物と、倍率方式の土地は固定資産税評価額から計算できます。路線価方式の土地は、相続税路線価から計算します。
相続税の計算ではいつの固定資産税評価額を使いますか?
亡くなった日が含まれる年度の評価額を使います。年度は4月から翌年3月までです。
固定資産評価証明書はどこで取れますか?
不動産がある市区町村の役所で取れます。東京23区は都税事務所です。相続人であることが分かる戸籍などを用意していきましょう。
まとめ
- 固定資産税評価額は市区町村、相続税評価額は国税庁のルールで決まります。
- 建物は固定資産税評価額がそのまま相続税評価額です。
- 土地は、路線価方式なら相続税路線価、倍率方式なら固定資産税評価額×倍率で計算します。
- 評価証明書では課税標準額ではなく評価額(価格)の欄を見ます。
- 自宅の土地は小規模宅地等の特例で評価を下げられることがあります。