当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
「マンションを買うと相続税が安くなる」と聞いたけれど、本当なのか。どのくらい下がって、どんな落とし穴があるのか、気になりますよね。
結論から言うと、現金をマンションに替えると、相続税の評価額は下がることが多いです。ただし、2024年から評価のルールが変わり、行き過ぎた節税は認められない例もあります。この記事では、評価が下がる仕組みと、購入前に知っておきたいリスクが分かります。
マンション購入は相続税対策になる?
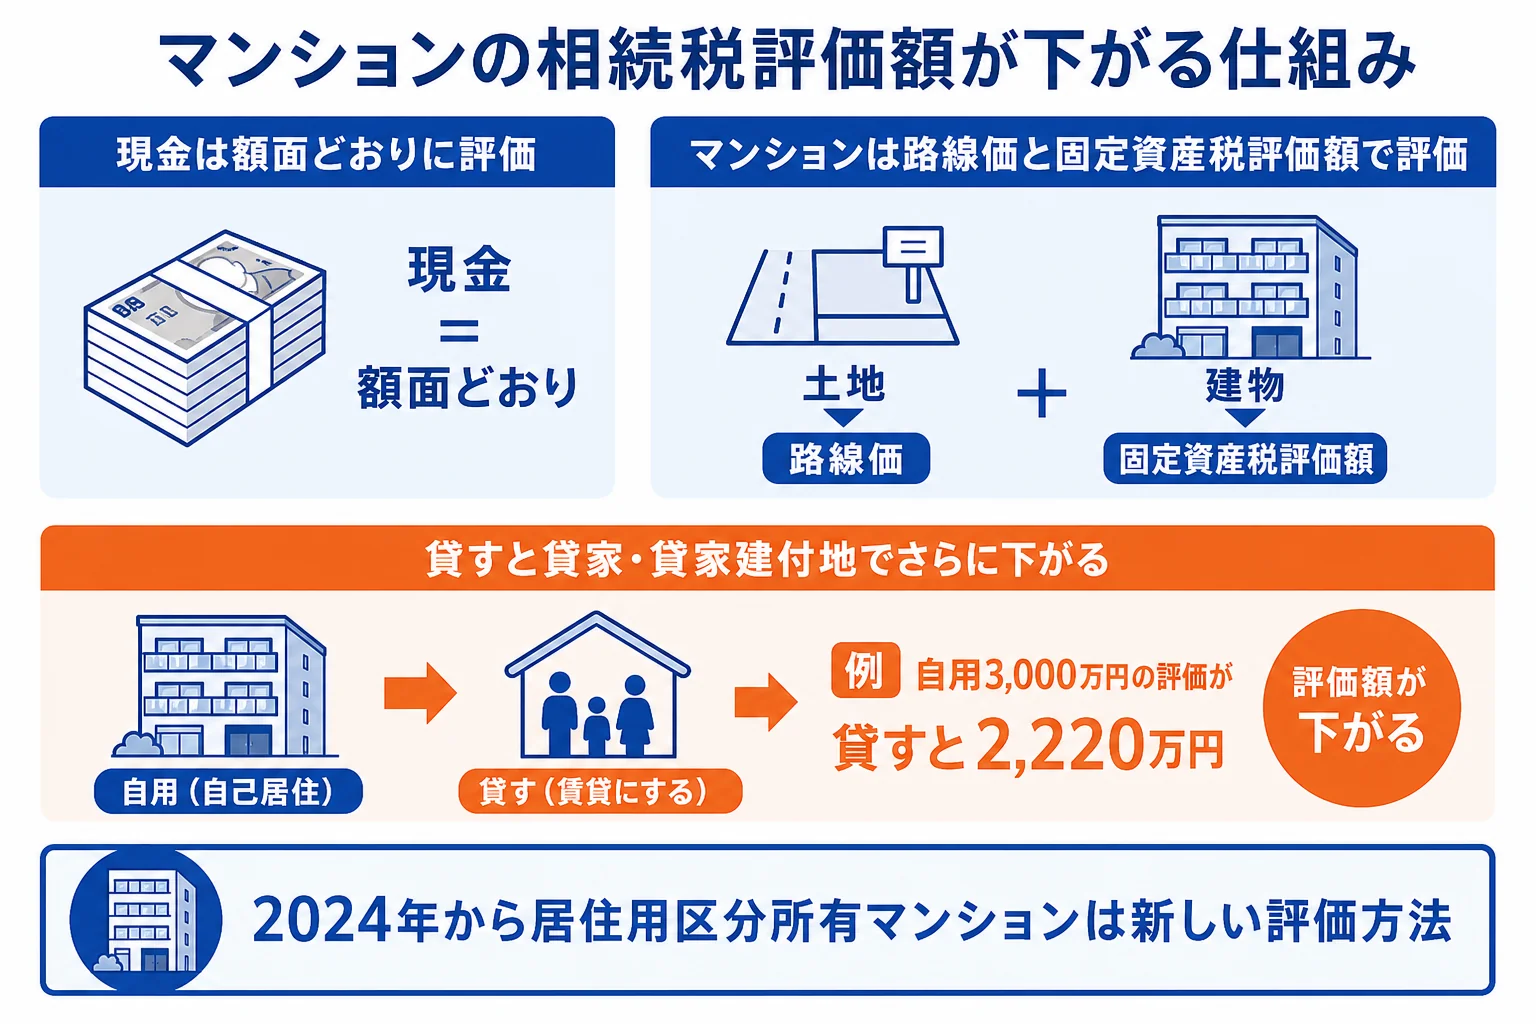
現金は額面どおりに評価されますが、マンションは土地を路線価、建物を固定資産税評価額で評価するため、買った値段より評価額が低くなることが多く、相続税が下がります。人に貸していれば、貸家・貸家建付地としてさらに評価が下がります。ただし、居住用の区分所有マンションは2024年1月1日以降の相続から新しい評価方法になり、差は以前より小さくなっています。
相続税は、亡くなった時の財産を「相続税評価額」という決まった方法で評価して計算します。
現金1億円は、そのまま1億円です。一方、1億円で買ったマンションは、市場の値段そのものでは評価されません。この差が、マンションが相続税対策と言われる理由なんです。
相続税対策の全体像は 相続税対策とは でまとめています。
土地と建物はどう評価される?
マンションの評価は、土地と建物に分けて考えます。
| 部分 | 評価の方法 |
|---|---|
| 土地(敷地の持分) | 路線価方式(市街地)または倍率方式 |
| 建物(部屋) | 固定資産税評価額 |
| 人に貸している部屋 | 借家権割合(30%)× 賃貸割合を差し引く |
| 貸している部屋の敷地 | 自用地評価 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合) |
マンションは多くの世帯で1つの土地を分け合うので、1部屋あたりの土地の持分が小さくなります。さらに建物は固定資産税評価額で評価されます。
評価額が下がる仕組みを計算で見てみる
『実際にどのくらい下がるの?』と気になりますよね。
例えば、ある賃貸中のマンション1室について、建物の固定資産税評価額が2,000万円、敷地持分の自用地評価が1,000万円、借地権割合が60%、満室(賃貸割合は1)だったとします。
| 項目 | 計算 | 評価額 |
|---|---|---|
| 建物(貸家) | 2,000万円 ×(1 − 30% × 1) | 1,400万円 |
| 土地(貸家建付地) | 1,000万円 ×(1 − 60% × 30% × 1) | 820万円 |
| 合計 | 2,220万円 |
自分で住む場合は、建物2,000万円・土地1,000万円の合計3,000万円です。人に貸しているだけで、780万円評価が下がる計算になります。
なお、この例は仕組みを見るための単純な計算で、後で説明する2024年からの新しい評価方法による補正は入れていません。
もし同じ金額を現金で持っていたら、その金額がそのまま課税の対象です。買った値段と評価額の差が大きいほど、相続税は軽くなります。
2024年からの新しい評価方法
ここが大事なところです。居住用の区分所有マンションは、2024年1月1日以降の相続・贈与から、市場価格との開き(評価乖離率)をもとに評価額を補正する新しい方法が使われています。
『マンションなら何でも大きく下がる』という時代ではなくなったんです。特に、これまで市場価格との差が大きかった物件ほど、評価額が上がる方向に見直されています。
自分のケースでどのくらいになるかは、物件ごとの情報で計算が必要です。マンションを含めた不動産の評価については 不動産の相続税対策 でも紹介しています。
相続対策の不動産購入で「3年」に注意
『相続対策 不動産 3年』と調べている方もいるはずです。不動産を使った相続対策では、3年という期間が関わる場面があります。
3年以内に始めた貸付は特例の対象外
小規模宅地等の特例には、人に貸している土地の評価を200㎡まで50%減らせる「貸付事業用宅地等」があります。
ただし、相続開始前3年以内に新たに貸付を始めた土地は、原則としてこの特例の対象外です。相続の直前にマンションを買って貸し出しても、敷地の50%減額は使えないことが多いんです。
例外として、相続開始の日まで3年を超えて引き続き一定規模の貸付事業をしていた人の場合は対象になります。要件の細かい部分は、税理士に確認しておきましょう。特例の全体は 小規模宅地等の特例 で解説しています。
贈与でマンションを渡す場合
マンションを子に贈与して相続財産を減らす方法もあります。ただ、2024年1月1日以降の贈与からは、相続開始前7年以内の贈与が相続財産に加算されます(以前は3年)。
亡くなる直前の贈与は、相続税を減らす効果が出にくいので注意しましょう。
マンション購入で相続税対策をするリスク
評価が下がるのはメリットですが、デメリットもあります。
- 現金より相続税評価額が下がることが多い
- 貸せば家賃収入が入る
- 部屋ごとに分けやすい(複数戸の場合)
- 2024年から居住用区分所有マンションの評価差は縮小
- 空室や家賃下落で収入が減ることがある
- 売りたい時にすぐ売れるとは限らない
- 借入や修繕の負担が相続人に残る
行き過ぎた節税は否認されることも
相続税の評価は、国税庁の財産評価基本通達で決まっています。ただ、相続の直前に借入をして高額なマンションを買い、相続後すぐに売るといった極端なケースでは、通達どおりの評価が認められず、時価で評価された裁判例もあります。
『相続税を減らすことだけが目的』と見られる買い方は、かえってリスクが大きいんです。家賃収入や、家族が住む・使うといった目的があるかも考えておきましょう。
相続人が困らないか
マンションは、現金と違ってきれいに分けにくい財産です。1室を兄弟で共有すると、売る・貸すの判断でもめることも。
相続税は原則として現金一括で納めるので、マンションばかりで現金が少ないと、納税資金が足りなくなるおそれもあります。
- 今の財産で、そもそも相続税がかかるか
- 購入後に家賃や空室の見通しが立つか
- 誰に相続させるか、分け方が決まっているか
- 納税資金になる現金が残るか
- 相続開始前3年以内の貸付になりそうか
マンションの購入は金額が大きく、評価額の計算も物件ごとに変わります。財産に不動産が多い、すでに賃貸物件を持っているといった方は、買う前に相続税がどのくらい変わるか税理士に試算してもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
自分が住むためのマンションでも相続税対策になりますか?
現金より評価額が低くなることが多いので、効果はあります。ただし、2024年1月1日以降は居住用の区分所有マンションに新しい評価方法が使われ、以前より差は小さくなっています。
タワーマンションの高層階は相続税対策に有利ですか?
以前は市場価格と評価額の差が大きいと言われていましたが、2024年からの新しい評価方法で差が縮まるよう見直されています。物件ごとに計算して確かめる必要があります。
借入をしてマンションを買うと、借入金も差し引けますか?
亡くなった時に残っている借入金は債務として差し引けます。ただ、相続税を減らすためだけの極端な借入と購入は、評価が否認されるおそれがあります。
まとめ
- 現金は額面どおり、マンションは路線価と固定資産税評価額で評価されるので評価額が下がりやすい
- 人に貸すと、貸家・貸家建付地としてさらに評価が下がる
- 居住用の区分所有マンションは2024年1月1日以降、新しい評価方法で差が縮小
- 相続開始前3年以内に始めた貸付は、小規模宅地等の特例の対象外になりやすい
- 極端な節税は否認されることがあり、納税資金や分けやすさも考える