当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『孫を養子にすると相続税対策になる』と聞いて、気になっている方も多いはずです。
結論から言うと、養子縁組で法定相続人が増えると、基礎控除や生命保険の非課税枠が増えて、相続税が下がることがあります。ただし、税金上カウントできる養子の人数には制限があり、孫養子には2割加算もかかります。
この記事では、養子縁組で相続税がいくら変わるかの計算例と、見落としやすいデメリットがわかります。
養子縁組で相続税が安くなる仕組み
- 養子も法定相続人になるので、基礎控除(3,000万円 + 600万円 × 法定相続人の数)が増えます。
- 生命保険金と死亡退職金の非課税枠(それぞれ500万円 × 法定相続人の数)も増えます。
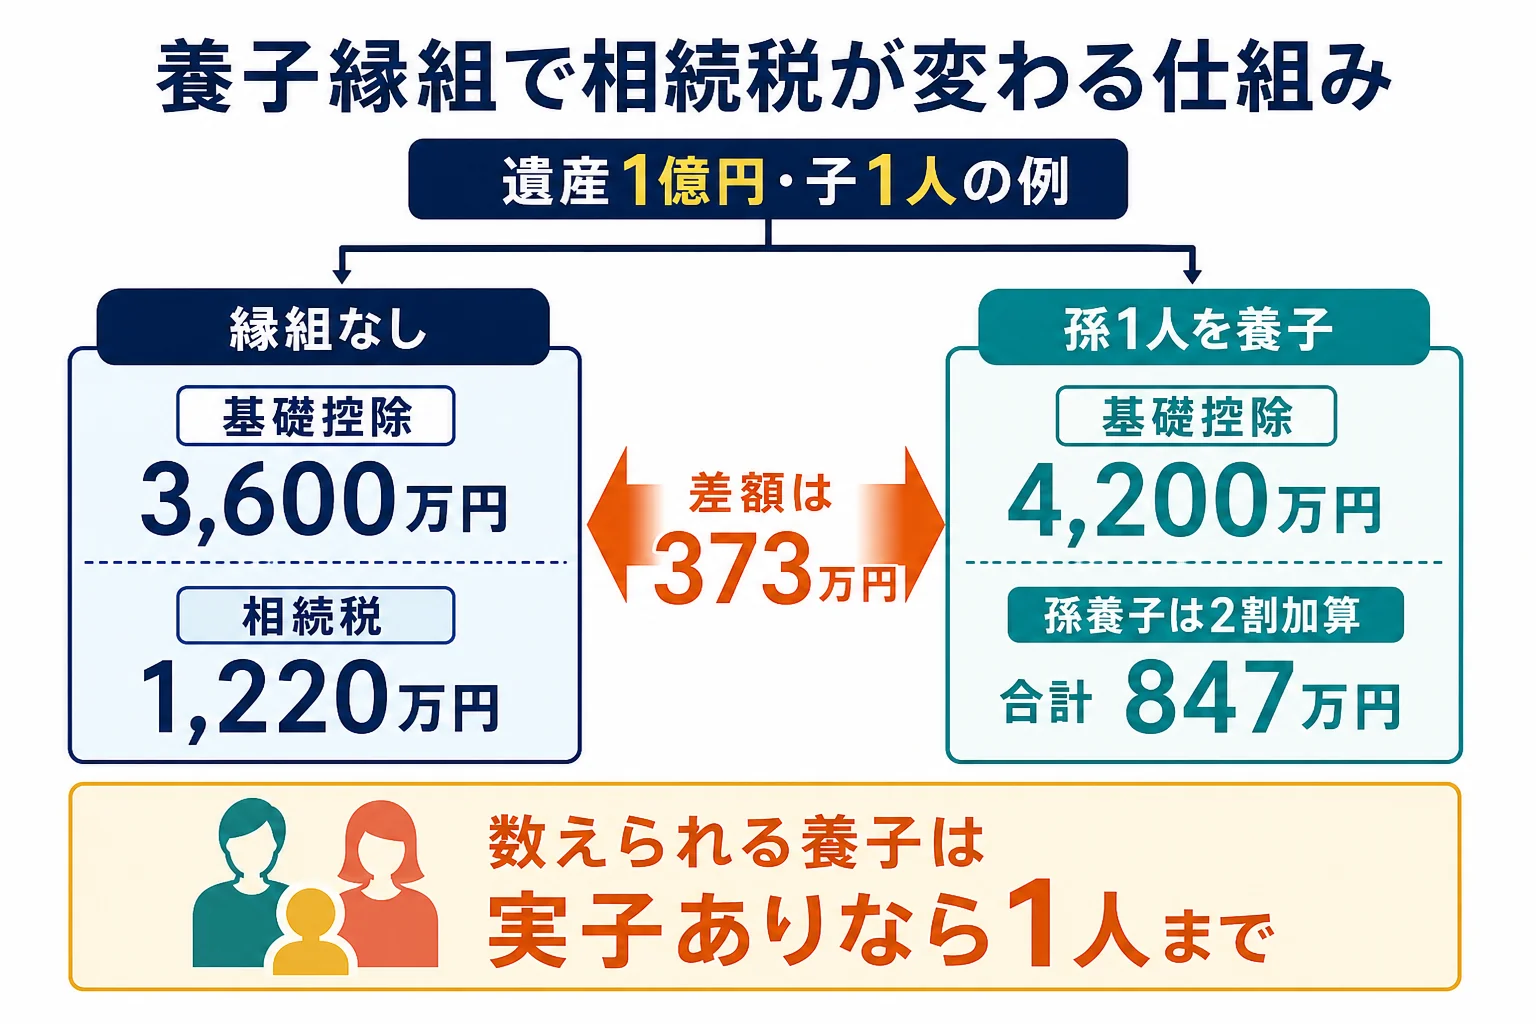
- 相続税の計算で数えられる養子は、実子がいれば1人、いなければ2人までです。
- 孫養子は、代襲相続人の場合を除いて相続税の2割加算の対象です。
養子は、法律上は実子と同じ相続分を持つ子どもです。法定相続人が1人増えると、基礎控除が600万円増えます。
それだけでなく、相続税の総額は「法定相続分で分けたと仮定して」計算します。相続人が増えると1人あたりの金額が小さくなり、低い税率が使われやすくなるんです。
養子の相続権や相続順位の基本は養子縁組と相続で解説しています。
養子縁組で相続税はいくら変わる?計算例
例えば、父が亡くなり、母はすでに亡くなっていて、子1人が相続するケースで考えてみましょう。遺産の課税価格は1億円です。
養子縁組をしない場合
法定相続人は子1人なので、基礎控除は3,600万円です。
1億円 − 3,600万円 = 6,400万円。6,400万円 × 30% − 700万円 = 1,220万円が相続税です。
孫を1人養子にした場合
法定相続人は子と孫養子の2人になり、基礎控除は4,200万円です。
1億円 − 4,200万円 = 5,800万円。これを2人で分けたと仮定すると1人2,900万円で、2,900万円 × 15% − 50万円 = 385万円。2人分で相続税の総額は770万円です。
子と孫養子が5,000万円ずつ受け取ると、子は385万円です。孫養子は2割加算で385万円 × 1.2 = 462万円になり、合計847万円です。
| ケース | 法定相続人 | 基礎控除 | 相続税の合計 |
|---|---|---|---|
| 養子縁組なし | 子1人 | 3,600万円 | 1,220万円 |
| 孫1人を養子にした(2割加算あり) | 子1人・孫養子1人 | 4,200万円 | 847万円 |
この例では、2割加算を含めても373万円少なくなりました。ただし、財産の額や分け方によって差は変わります。
生命保険の非課税枠も増える
死亡保険金の非課税枠は「500万円 × 法定相続人の数」です。子1人なら500万円ですが、孫1人を養子にすると1,000万円になります。
死亡退職金にも、同じ計算の非課税枠があります。生命保険に入っている家庭では、基礎控除とあわせて効果が大きくなることがあります。
ただし、非課税枠が使えるのは相続人が受け取った保険金です。孫養子が受取人になっている保険金にも非課税枠は使えますが、2割加算の対象になる点は同じです。
養子縁組の効果は、財産の額や家族構成、分け方で大きく変わります。土地がある、生命保険にも入っている、という方は、税理士に縁組した場合としない場合を比べてもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続税で数えられる養子の人数には制限がある
『孫を全員養子にすれば、もっと安くなるのでは?』と考える方もいますよね。でも、相続税の計算で法定相続人に数えられる養子には上限があります。
| 実子の有無 | 法定相続人に数えられる養子 |
|---|---|
| 実子がいる | 1人まで |
| 実子がいない | 2人まで |
民法上は、養子を何人でも迎えられます。ただ、相続税の基礎控除や非課税枠の計算に使えるのは、この人数までです。
また、相続税を不当に減らすための養子縁組だと判断されると、その養子を法定相続人の数に入れられないことがあります。形だけの縁組は避けておきましょう。
孫養子の2割加算とデメリット
ここが大事なところです。孫を養子にする方法は、税金以外の面でもデメリットがあります。
孫養子は2割加算の対象
相続税の2割加算は、配偶者と一親等の血族(子・父母)以外が財産を受け取った時にかかります。養子は一親等ですが、孫を養子にした場合は、代襲相続人である時を除いて2割加算の対象です。
孫養子に多く渡すほど2割加算の影響が大きくなるので、計算例のように合計で比べる必要があります。
ほかの相続人とのトラブル
- 実子の相続分が減るので、兄弟の間で不満が出やすい
- 孫を養子にすると、その孫の親(実子)と同じ立場で遺産分割に加わる
- 未成年の孫を養子にすると、親権が祖父母に移る
- 養子縁組を解消(離縁)するには手続きが必要で、簡単ではない
例えば、長男の子を養子にすると、次男から見れば長男の家に相続分が多く渡る形になりますよね。
「お兄さんの家ばかり、相続分が増えるのは納得できない」
「節税のためで、えこひいきのつもりはないんだけど…」
こうした行き違いを防ぐには、縁組の前に家族で目的を共有しておくことが大切です。相続でもめる原因については相続税対策とはの注意点もあわせて確認してみてください。
養子縁組で相続させないことはできる?
『縁組したけれど、やっぱり財産を渡したくない』という相談もあります。
養子は実子と同じ立場なので、縁組したままでは相続人から外せません。遺言で財産を渡さないと決めても、養子には遺留分があります。
相続させたくない場合は、離縁の手続きをするのが基本です。逆に、普通養子は実の親との親子関係も続くので、実の親の相続人にもなる点も覚えておきましょう。
養子縁組以外の相続税対策と比べる
養子縁組は、家族関係そのものを変える方法です。税金のためだけに選ぶ前に、ほかの対策と比べてみてください。
- 縁組する本人(孫など)とその親が、内容に納得しているか
- ほかの子に、縁組の理由を説明できるか
- 生前贈与や生命保険など、ほかの方法で同じ効果が出せないか
- 2割加算を含めた合計の相続税で、本当に下がるか
生前に財産を渡す方法は生前相続とは、相続時精算課税は相続時精算課税制度とはで解説しています。
よくある質問
養子縁組をすると相続税はどれくらい安くなりますか?
法定相続人が1人増えると基礎控除が600万円増え、税率も下がりやすくなります。遺産1億円・子1人の例では、孫1人を養子にすると、2割加算を含めても相続税が373万円少なくなりました。
孫を養子にすると2割加算されますか?
孫養子は、代襲相続人の場合を除いて2割加算の対象です。孫養子が受け取る財産に対応する相続税が2割増しになります。
養子は何人でも相続税対策になりますか?
なりません。相続税の計算で法定相続人に数えられる養子は、実子がいれば1人、いなければ2人までです。
養子縁組をした後に、相続させないようにできますか?
縁組したままでは相続人から外せず、遺言で渡さないと決めても遺留分があります。相続させたくない場合は、離縁の手続きを検討することになります。
まとめ
- 養子縁組で法定相続人が増えると、基礎控除と非課税枠が増えます。
- 計算例では、孫1人を養子にして2割加算を含めても373万円少なくなりました。
- 数えられる養子は、実子がいれば1人、いなければ2人までです。
- 孫養子は2割加算の対象で、ほかの相続人とのトラブルにも注意が必要です。
- 縁組すると相続人から外すのは難しく、遺留分もあります。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します