当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
養子が親より先に亡くなってしまった。『養子の子ども(孫)は、代わりに相続できるの?』と気になっている方も多いはずです。
結論から言うと、養子の子が代襲相続できるかは、その子が生まれたのが養子縁組の前か後かで決まります。この記事では、養子の代襲相続のルールと、養子が亡くなった時に誰が相続人になるかが分かります。
養子の子は代襲相続できる?
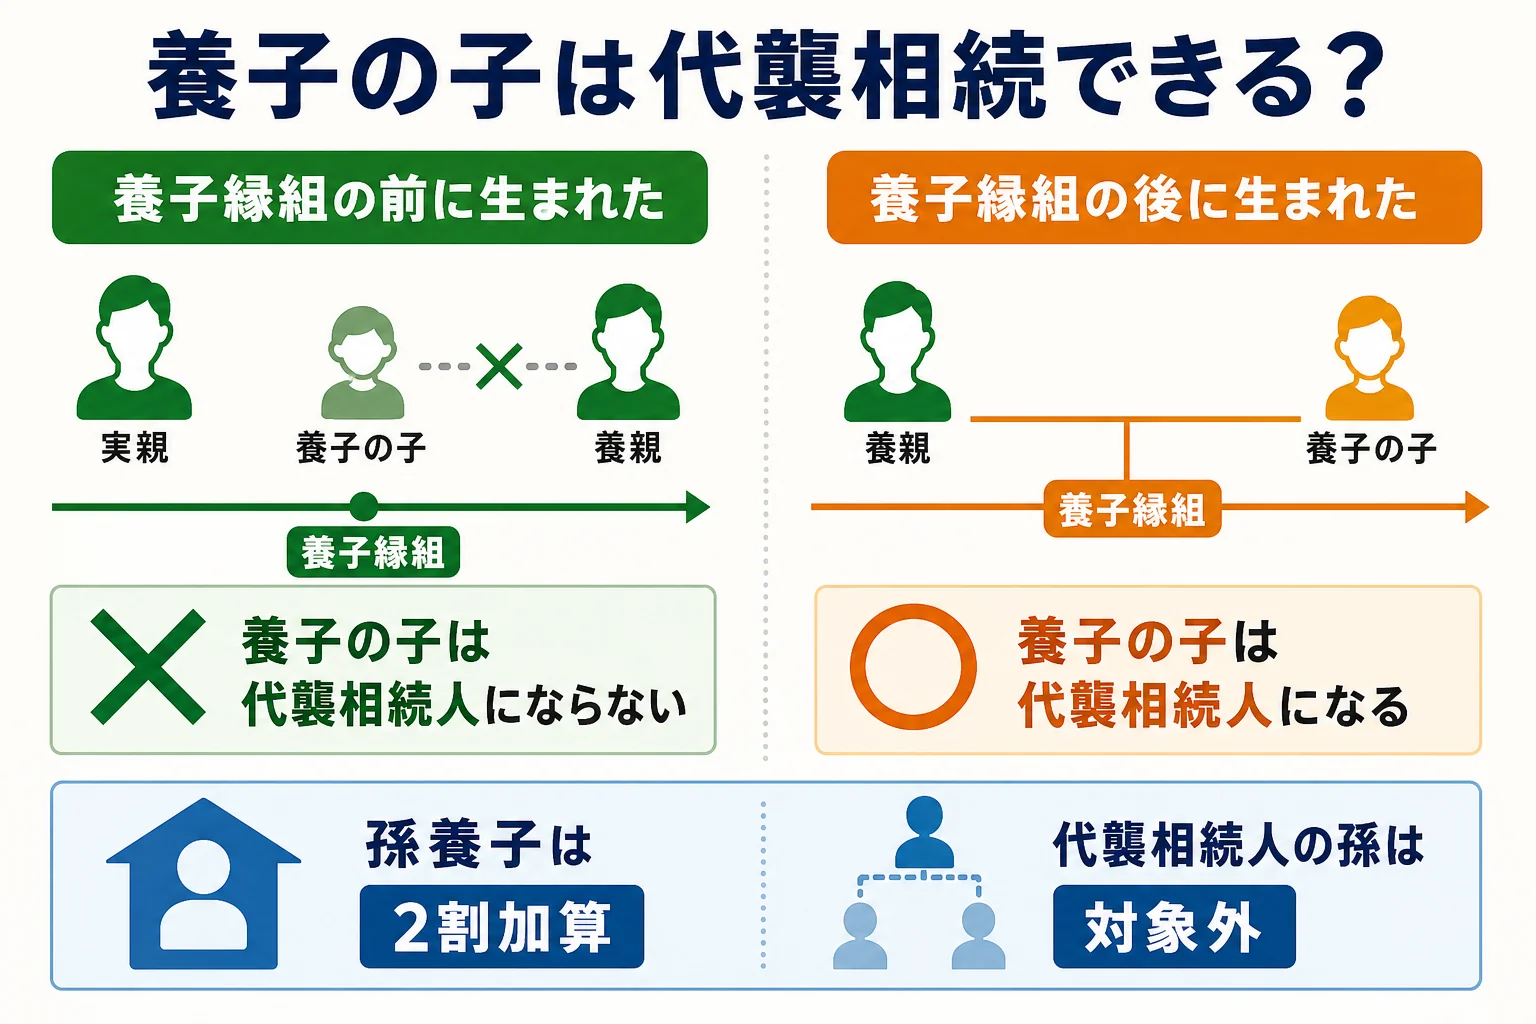
養子縁組をした後に生まれた養子の子は、養親の孫として扱われるので、養子が先に亡くなっていれば代襲相続人になります。一方、養子縁組をする前に生まれていた養子の子は、養親と法律上の親族関係がないため、代襲相続人にはなりません。同じ養子の子でも、生まれた時期で結論が分かれる点がポイントです。
代襲相続とは、本来相続人になるはずだった子が親より先に亡くなっていた時に、その子(孫)が代わりに相続する仕組みです。基本は養子縁組と相続でも解説しています。
養子縁組をすると、養子は養親の実の子と同じ立場になります。相続分も実子と同じです。
ただ、養子縁組でつながるのは「養親と養子、それに縁組後に生まれた養子の子」までなんです。縁組の前からいた養子の子は、養親の親族にはなりません。
縁組の前と後でどう違う?具体例で確認
例えば、祖父が娘の夫を養子にしたケースで考えてみましょう。
娘の夫には、縁組の前に生まれた長男と、縁組の後に生まれた次男がいます。その後、娘の夫が祖父より先に亡くなり、祖父が亡くなりました。
| 養子の子 | 生まれた時期 | 代襲相続人になる? |
|---|---|---|
| 長男 | 養子縁組の前 | ならない |
| 次男 | 養子縁組の後 | なる |
次男は、養子縁組の後に生まれているので、祖父から見て法律上の孫です。父である養子が先に亡くなっているので、父に代わって祖父の財産を相続します。
一方の長男は、縁組の前に生まれているので、養子縁組によって祖父の孫にはなりません。「お兄ちゃんだけ相続人じゃないの?」という場面が起こりうるんです。
同じ兄弟なのに、と驚きますよね。ただ、このケースでは長男の母(祖父の実の娘)を通じて、長男も祖父の孫になります。娘が亡くなっていれば、娘の代襲相続人として相続することがあるんです。
このように、養子が実の子と結婚している場合などは、血のつながりと養子縁組の両方から相続関係を見る必要があります。家系図を書いて確認してみてください。
養子が死亡した場合の相続人は?
ここからは逆に、養子自身が亡くなった時に、誰が養子の財産を相続するかを見てみます。
配偶者は常に相続人です。そのうえで、養子に子がいれば子が第1順位の相続人になります。
子がいない場合は、第2順位の直系尊属が相続人です。養子は実の親との親子関係も残っている(普通養子縁組の場合)ので、実親と養親の両方が相続人になります。
兄弟姉妹が相続人になるケース
子も直系尊属もいなければ、第3順位の兄弟姉妹が相続人になります。養子の兄弟姉妹には、実家の兄弟姉妹と、養親の実子(養子から見た義理の兄弟姉妹)の両方が含まれることがあります。
『養親の家の兄弟まで相続人になるの?』と思うかもしれません。普通養子縁組では実家との関係も残るので、相続人の範囲が広がりやすいんです。
配偶者と兄弟姉妹が相続人なら、法定相続分は配偶者が4分の3、兄弟姉妹全体で4分の1です。
相続税で気をつけること
養子は相続税の基礎控除の人数に入りますが、実子がいれば1人まで、いなければ2人までです。
また、孫を養子にした場合、その孫が取得した財産の相続税は2割加算になります。ただし、代襲相続人になっている孫は2割加算の対象外です。
例えば、孫養子が自分の親(養親の子)が亡くなった後に相続人になる場合は、代襲相続人なので2割加算されません。
養子縁組は相続税対策として使われることがありますが、相続人どうしの関係が複雑になりがちです。対策の全体像は相続税対策とはで確認できます。
養子が何人かいる、縁組の前後に生まれた子がいるといった場合は、相続人の確定から専門家に頼むと迷わずに済みます。相続税がかかりそうなら、税理士に相続人の数と税額をまとめて確認してもらうと安心ですよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
養子縁組前に生まれた養子の子は、まったく相続できないのですか?
養親の代襲相続人にはなりません。ただし、養子の子の親のもう一方が養親の実子である場合など、別の親族関係から相続人になることはあります。
養子が亡くなった時、養子の実の親も相続人になりますか?
普通養子縁組では実親との親子関係も続くので、養子に子がいなければ、実親と養親がともに第2順位の相続人になります。
孫養子は相続税が2割加算されますか?
孫養子は原則として2割加算の対象です。ただし、代襲相続人として相続する孫は対象外です。
まとめ
- 養子縁組の後に生まれた養子の子は代襲相続人になる
- 養子縁組の前に生まれた養子の子は代襲相続人にならない
- 養子が亡くなった時、子がいなければ実親と養親が相続人になる
- 子も直系尊属もいなければ兄弟姉妹が相続人になる
- 孫養子は相続税が2割加算だが、代襲相続人の孫は対象外