当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなった時、『とりあえず全部お母さんが相続すれば税金もかからないし安心』と考える家族は多いですよね。
結論から言うと、それで一次相続の相続税は抑えられても、母が亡くなった時の二次相続で税金が大きく増えることがあります。
この記事では、二次相続とは何か、なぜ相続税が増えるのかを計算例で確かめ、今からできる対策まで見ていきます。
二次相続とは?一次相続との違い
- 一次相続は、両親のどちらかが先に亡くなった時の相続です。
- 二次相続は、残された親(配偶者)が亡くなった時の相続です。
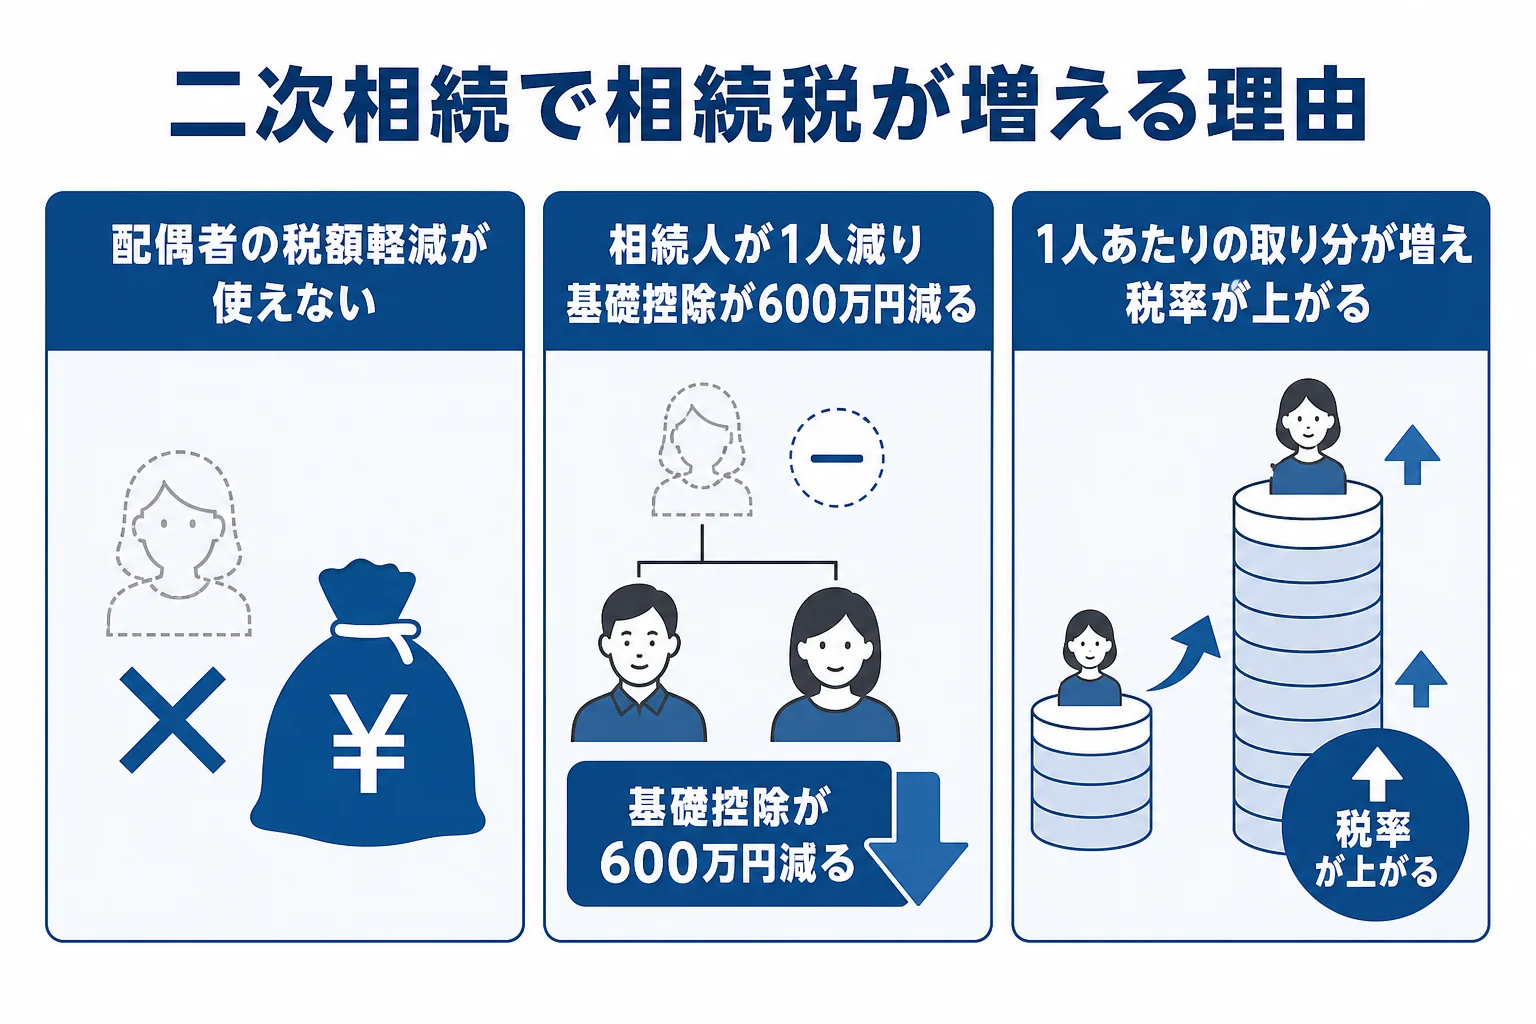
- 二次相続では配偶者がいないので、配偶者の税額軽減が使えず、相続人も1人減って基礎控除が小さくなります。
- 一次相続の分け方を、二次相続の税金まで見て決めるのが基本の対策です。
例えば、父が先に亡くなり、母と子2人が相続するのが一次相続です。その後に母が亡くなり、子2人が相続するのが二次相続です。
一次相続と二次相続の違いを表にまとめました。
| 項目 | 一次相続 | 二次相続 |
|---|---|---|
| 亡くなる人 | 先に亡くなる親 | 残された親 |
| 相続人の例 | 配偶者と子2人(3人) | 子2人(2人) |
| 基礎控除 | 4,800万円 | 4,200万円 |
| 配偶者の税額軽減 | 使える | 使えない |
| 法定相続分 | 配偶者1/2・子1/2 | 子で均等 |
基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。相続人が1人減るだけで、600万円小さくなるんです。
相続税の基本は相続税とはで解説しています。
二次相続で相続税が増える3つの理由
1. 配偶者の税額軽減が使えない
一次相続では、配偶者が取得した財産が1億6,000万円か、配偶者の法定相続分相当額のどちらか多い金額までは相続税がかかりません。
ところが二次相続には配偶者がいないので、この軽減は使えません。
2. 相続人が減って基礎控除と非課税枠が小さくなる
相続人が1人減ると、基礎控除が600万円減ります。生命保険金と死亡退職金の非課税枠も、それぞれ500万円ずつ減ります。
3. 一人あたりの取り分が大きくなり、税率が上がる
同じ財産を少ない人数で分けると、1人あたりの金額が大きくなります。相続税は金額が大きいほど税率が上がる仕組みなので、税金が増えやすいんです。
特に二次相続で子どもが一人っ子の場合は、相続人が1人で基礎控除は3,600万円です。負担がさらに重くなります。
計算例:一次相続の分け方で合計の相続税はこう変わる
例えば、夫が亡くなり、遺産1億円を妻と子2人で相続するケースで考えてみます。
計算を分かりやすくするために、妻自身の財産はなく、二次相続までに財産は増えも減りもしないと仮定します。
まず一次相続の相続税の総額です。基礎控除4,800万円を引いた5,200万円を法定相続分で分けて計算します。
- 妻: 2,600万円 × 15% − 50万円 = 340万円
- 子1人: 1,300万円 × 15% − 50万円 = 145万円(2人で290万円)
- 相続税の総額: 630万円
この630万円を、実際に受け取った割合で分けます。妻の分は配偶者の税額軽減で0円になります。
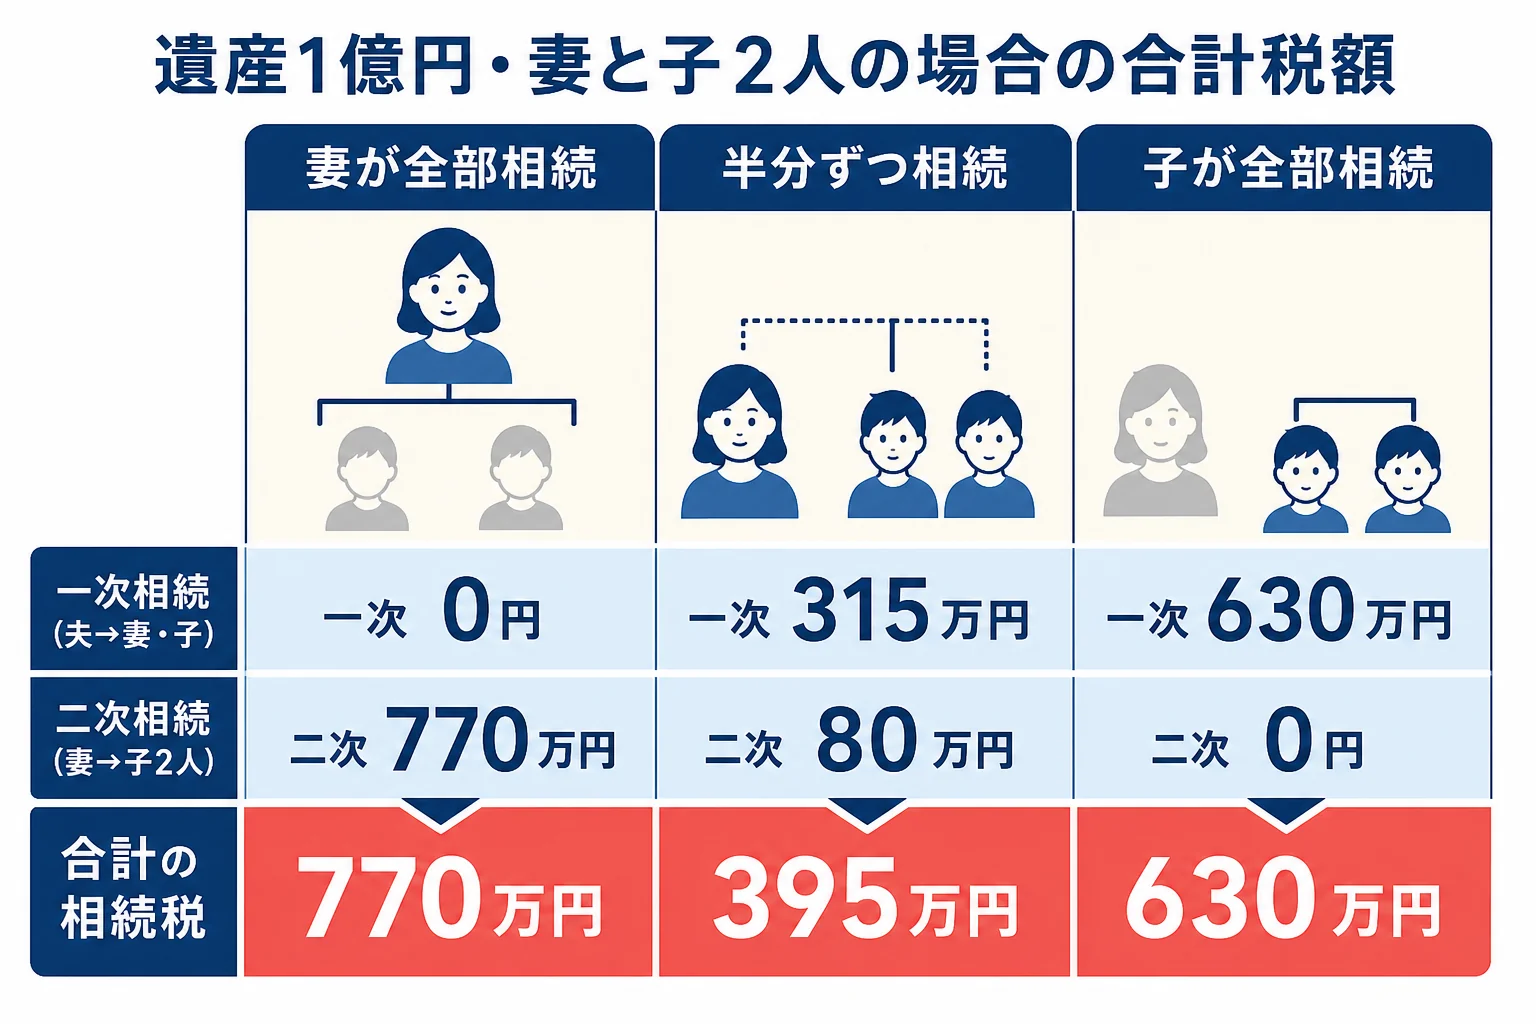
| 一次相続の分け方 | 一次相続の税額 | 二次相続の税額 | 合計 |
|---|---|---|---|
| 妻が全部(1億円)相続 | 0円 | 770万円 | 770万円 |
| 妻と子で半分ずつ相続 | 315万円 | 80万円 | 395万円 |
| 子2人が全部相続 | 630万円 | 0円 | 630万円 |
二次相続の税額は、母の財産を子2人(基礎控除4,200万円)で相続する前提で計算しています。
- 妻が全部の場合: 1億円 − 4,200万円 = 5,800万円。1人2,900万円 × 15% − 50万円 = 385万円で、2人で770万円
- 半分ずつの場合: 5,000万円 − 4,200万円 = 800万円。1人400万円 × 10% = 40万円で、2人で80万円
『妻が全部相続すれば税金0円』と思っていた方は、驚くかもしれません。このケースでは、一次相続で全部を妻にした場合が、合計の税額が最も高くなっています。
子どもが一人っ子の場合
同じ遺産1億円で、相続人が妻と子1人のケースも見てみましょう。一次相続の基礎控除は4,200万円、二次相続は3,600万円です。
一次相続の相続税の総額は、5,800万円を半分ずつに分けて計算します。2,900万円 × 15% − 50万円 = 385万円が2人分で、770万円です。
- 妻が全部相続した場合: 一次相続は0円。二次相続は1億円 − 3,600万円 = 6,400万円 × 30% − 700万円 = 1,220万円
- 半分ずつ相続した場合: 一次相続は子の分385万円。二次相続は5,000万円 − 3,600万円 = 1,400万円 × 15% − 50万円 = 160万円で、合計545万円
一人っ子の二次相続は、相続人が1人しかいない分、税率が一気に上がりやすいんです。
ただ、実際は母自身の財産や、母の生活費、二次相続までの期間で結果が変わります。一次相続の分け方は、母の暮らしに必要なお金を確保したうえで考えるのが前提です。
ここまで見ると分かるように、二次相続まで見た計算はケースごとに大きく変わります。土地がある、母自身の財産も多い、どの分け方がいいか自分では判断しにくい、という時は相続に強い税理士に試算してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
二次相続対策としてできること
一次相続の分け方を二次相続まで見て決める
基本の対策は、一次相続の時点で子どもにも財産を渡しておくことです。上の計算例のように、合計の税額を比べて分け方を決めます。
一次相続の遺産分割協議の段階で考えておくのがポイントです。
生前贈与で母の財産を少しずつ移す
母から子や孫へ、年110万円までの暦年贈与で財産を移す方法もあります。
ただし、2024年1月1日以降の贈与は、相続開始前7年以内の分が相続財産に加算されます(加算期間は段階的に伸びます)。早めに始めるほど効果が出やすい対策です。
60歳以上の親から18歳以上の子・孫へは、相続時精算課税制度を選ぶ方法もあります。
生命保険の非課税枠を使う
母が自分を被保険者にして生命保険に入ると、二次相続で子が受け取る死亡保険金に「500万円 × 法定相続人の数」の非課税枠が使えます。子2人なら1,000万円です。
不動産は小規模宅地等の特例を使えるか確認する
二次相続対策では不動産の扱いも大事です。自宅の土地は、小規模宅地等の特例を使えると330㎡まで評価額が80%減額されます。
ただ、一次相続では配偶者なら同居の有無を問わず使えますが、二次相続では子が同居している、持ち家がないなどの要件を満たす必要があります。子どもが別に持ち家を持っている場合は、使えないことがあるんです。
二次相続まで見た不動産の対策は、不動産の相続税対策も参考にしてみてください。
10年以内の二次相続なら相次相続控除
一次相続から10年以内に二次相続が起きた場合は、相次相続控除で二次相続の相続税を減らせることがあります。一次相続で母が相続税を納めていた場合に使える制度です。
配偶者居住権を使う方法も
2020年4月1日に始まった配偶者居住権を使うと、母は自宅に住み続けながら、自宅の所有権は子に渡せます。
配偶者居住権は母が亡くなると消えるので、二次相続で相続税の対象になりません。要件や評価の考え方は複雑なので、使えるかは税理士に確認を。
よくある質問
一次相続と二次相続の違いは何ですか?
一次相続は両親のどちらかが先に亡くなった時、二次相続は残された親が亡くなった時の相続です。二次相続では配偶者の税額軽減が使えず、基礎控除も小さくなります。
二次相続で一人っ子の場合、基礎控除はいくらですか?
法定相続人が1人なので、3,000万円 + 600万円 × 1人 = 3,600万円です。
配偶者控除を使って全部配偶者が相続するのはデメリットですか?
一次相続の税金は抑えられますが、二次相続で子の相続税が増えることがあります。母自身の財産や生活費も踏まえて、合計の税額で比べてみてください。
まとめ
- 二次相続とは、残された親が亡くなった時の相続です。
- 二次相続では配偶者の税額軽減が使えず、基礎控除と非課税枠も小さくなります。
- 一次相続で配偶者が全部相続すると、合計の相続税が増えることがあります。
- 対策は一次相続の分け方、生前贈与、生命保険、小規模宅地等の特例の確認が中心です。
- 10年以内に続いた相続なら相次相続控除も確認しておきましょう。