当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続税対策にアパートを建てませんか』と勧められて、迷っている方もいますよね。
結論から言うと、アパートや賃貸マンションは、人に貸すことで土地と建物の評価額が下がるので、相続税が減ることがあります。ただし、空室や借入の返済で家計が苦しくなれば、節税分を上回る損になることも。
この記事を読めば、節税になる仕組みと、相続対策の賃貸経営で失敗しやすいポイントが分かります。
アパート経営が相続税対策になる理由
- 現金のままより、アパートの建物にすると評価額が下がりやすくなります。
- 人に貸している建物は「貸家」として、借家権割合30%×賃貸割合の分だけ評価が下がります。
- 貸している建物が建つ土地は「貸家建付地」として、評価が下がります。
- 要件を満たせば、小規模宅地等の特例で土地の評価を200㎡まで50%減らせます。
相続税は、亡くなった時の財産を「相続税評価額」で計算します。現金1,000万円は、そのまま1,000万円として数えられます。
一方、建物は固定資産税評価額で評価します。さらに人に貸していると、入居者の権利がある分だけ自由に使えないので、評価がもう一段下がるんです。
『借金をすれば相続税が減る』と聞いたことがある方もいるはずです。実は、ここは誤解が多いところなので、後のセクションで詳しく見ていきます。
貸家・貸家建付地の評価を計算例で見る
アパートの土地と建物は、次の式で評価します。
| 財産 | 評価の計算 |
|---|---|
| 建物(貸家) | 固定資産税評価額 ×(1 − 借家権割合30% × 賃貸割合) |
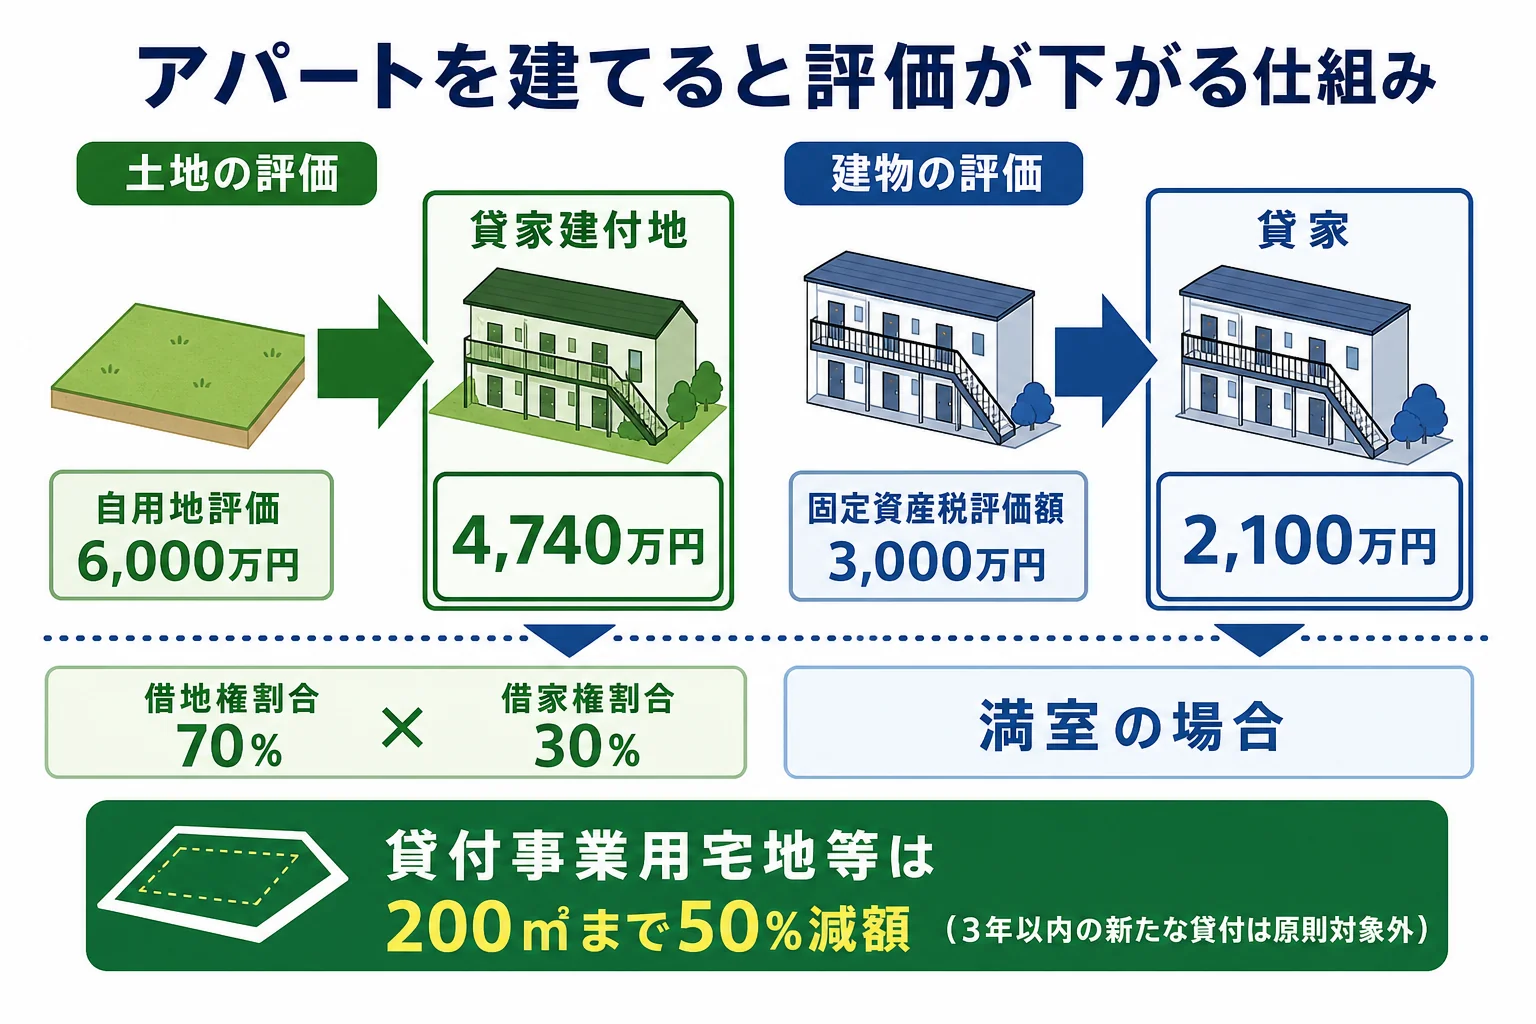
| 土地(貸家建付地) | 自用地評価 ×(1 − 借地権割合 × 借家権割合30% × 賃貸割合) |
例えば、自用地としての評価が6,000万円、借地権割合70%の地域に、全室が埋まっているアパートを建てたケースで考えます(賃貸割合を1とします)。
土地は、6,000万円 ×(1 − 0.7 × 0.3 × 1)=4,740万円です。何もせず自分で使っている時より、1,260万円下がります。
建物の固定資産税評価額が3,000万円なら、3,000万円 ×(1 − 0.3 × 1)=2,100万円になります。
小規模宅地等の特例の貸付事業用宅地等
さらに、アパートの土地が「貸付事業用宅地等」に当たれば、200㎡まで評価額を50%減らせます。
ただし、相続開始前3年以内に新たに貸し付けを始めた土地は、原則として対象外です(3年を超えて事業的な規模で貸付をしていた場合を除きます)。相続直前に建てても、この特例は使いにくいんです。
要件を満たすかどうかは、税理士に確認しておきましょう。特例の全体像は小規模宅地等の特例とはで解説しています。
アパートローンで相続税対策になる?よくある誤解
『アパートローンを組めば、借金の分だけ相続税が減る』という話を聞きますよね。
亡くなった時に残っている借入金は、債務控除で遺産から差し引けます。ただ、借りたお金を現金のまま持っていれば、財産も同じだけ増えるので、差し引きはゼロです。
例えばこんな会話です。
「1億円借りたら、1億円分の相続税が減るんでしょ?」
「借りたお金が手元にあれば財産も1億円増えるから、それだけでは減らないよ」
節税になるのは、借りたお金が「評価の下がる建物」に変わった部分だけです。つまり、効果の源はローンではなく、貸家・貸家建付地としての評価の下がり方なんです。
ローンを組むかどうかは、家賃収入で無理なく返せるかで判断しておきましょう。
相続税対策でアパートを建てて失敗する例
相続税対策のアパート建築は、うまくいかないケースもあります。よくある失敗を挙げます。
- 空室が増えて家賃が下がり、ローンの返済が苦しくなった
- 築年数とともに修繕費がかさみ、手元に残るお金が減った
- 売りたくても思った値段で売れず、手放せない
- 相続人が複数いて共有になり、修繕や売却のたびに揉めた
- 相続直前に建てたため、小規模宅地等の特例の貸付事業用が使えなかった
- そもそも相続税がかからない遺産額だった
特に見落としやすいのが、最後の点です。相続税の基礎控除は3,000万円+600万円×法定相続人の数です。妻と子2人なら4,800万円までは相続税がかかりません。
相続税がかからない家庭で大きな借入をしてアパートを建てても、節税のメリットはありません。まず自分の家が相続税の対象になるかを確かめてみてください。
空室は評価にも響く
貸家・貸家建付地の評価は、賃貸割合で変わります。空室が多いと、それだけ評価の下がり方も小さくなります。
入居者が集まる立地かどうかは、節税と収支の両方に関わるポイントです。
相続した後の分け方まで決めておく
アパートは、1棟を兄弟で分けるのが難しい財産です。共有にすると、修繕や売却のたびに全員の同意が必要になります。
『長男に継がせて、ほかの子には現金で』と考えているなら、遺言書でその意思を残しておきましょう。現金が足りないと、遺留分の請求で揉める原因になることも。
生命保険の死亡保険金は、500万円×法定相続人の数までが非課税です。アパートを継がない子への代わりの財産として、保険を組み合わせる家庭もあります。
親が認知症になると建築も売却も止まる
相続対策のアパートは、親が元気なうちに決める必要があります。親が認知症になると、契約や借入、売却の判断ができなくなるからです。
そのため、建築や管理を子に任せる家族信託を組み合わせる方法もあります。仕組みは家族信託とはで解説しています。
新築・中古・マンション・ビル・定期借地権はどう違う?
収益物件の相続対策には、いろいろな形があります。
| 形 | 特徴 |
|---|---|
| 自分の土地に新築アパート | 貸家建付地と貸家の両方で評価が下がる |
| 中古の収益物件・賃貸マンションを購入 | 現金が建物と土地に変わり、貸していれば評価が下がる |
| 収益用のビル | 金額が大きい分、空室や修繕の影響も大きい |
| 定期借地権で土地を貸す | 建物は借りる側が建て、土地は貸している土地として評価する |
| コインランドリーなどの事業 | 貸家ではないので、貸家の評価の下がり方は使えない |
なお、2024年1月1日以降の相続から、居住用の区分所有マンションの評価方法が新しくなりました。タワーマンションなどで評価と時価の差が大きい物件は、以前より評価が上がることがあります。
どの形でも、相続税の対策として成り立つかは、遺産全体の額と家族の構成で変わります。二次相続まで含めて考える方法は二次相続とはを見てみてください。
アパートの建築や購入を検討している方、すでに収益物件を持っている方は、建てる前に税理士に試算してもらうと、本当に節税になるかを数字で確かめられます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
アパートを建てるとなぜ相続税が安くなるのですか?
建物は固定資産税評価額で評価され、人に貸していると借家権割合30%×賃貸割合の分だけさらに下がります。土地も貸家建付地として評価が下がるためです。
アパートローンを組むと相続税は減りますか?
借入金は債務控除できますが、借りたお金が現金で残っていれば財産も増えるので差し引きはゼロです。節税効果は、お金が評価の下がる建物に変わった部分から生まれます。
相続の直前にアパートを建てても効果はありますか?
貸家・貸家建付地の評価は下がりますが、相続開始前3年以内に貸付を始めた土地は、原則として小規模宅地等の特例の貸付事業用宅地等の対象外です。
まとめ
- アパートは貸家・貸家建付地として評価が下がるので、相続税対策になることがあります。
- 貸付事業用宅地等の特例は200㎡まで50%減額ですが、3年以内の新たな貸付は原則対象外です。
- アパートローンそのものに節税効果はありません。
- 空室・修繕・共有・相続税がかからない家庭での建築が、よくある失敗です。