当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が一人で住んでいた実家を相続したものの、誰も住む予定がない。売ったら税金がいくらかかるのか、気になりますよね。
結論から言うと、要件を満たせば「被相続人の居住用財産(空き家)を売ったときの特例」で、売却益から最高3,000万円を差し引けます。ここでは、使える条件と期限、使えないケースを順番に確認していきます。
相続空き家の3000万円特別控除とは?
相続した空き家(実家)やその敷地を売った時、売却益(譲渡所得)から最高3,000万円を控除できる特例です。昭和56年5月31日以前に建てられた家であること、相続開始から3年を経過する日の属する年の12月31日までに売ること、売却代金が1億円以下であることなどが主な要件です。
この空き家特例は、相続税ではなく、売った時にかかる所得税・住民税(譲渡所得の税金)を軽くする制度です。
『相続税の特例じゃないの?』と混同しやすいところなんです。相続税の申告とは別に、売った翌年の確定申告で使います。
正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」と呼ばれます。古い空き家を放置させず、売却や活用を進めてもらうための制度です。
相続した土地や家を売った時の税金全体は、相続した不動産を売却した時の税金 でまとめています。
空き家特例を使うための要件
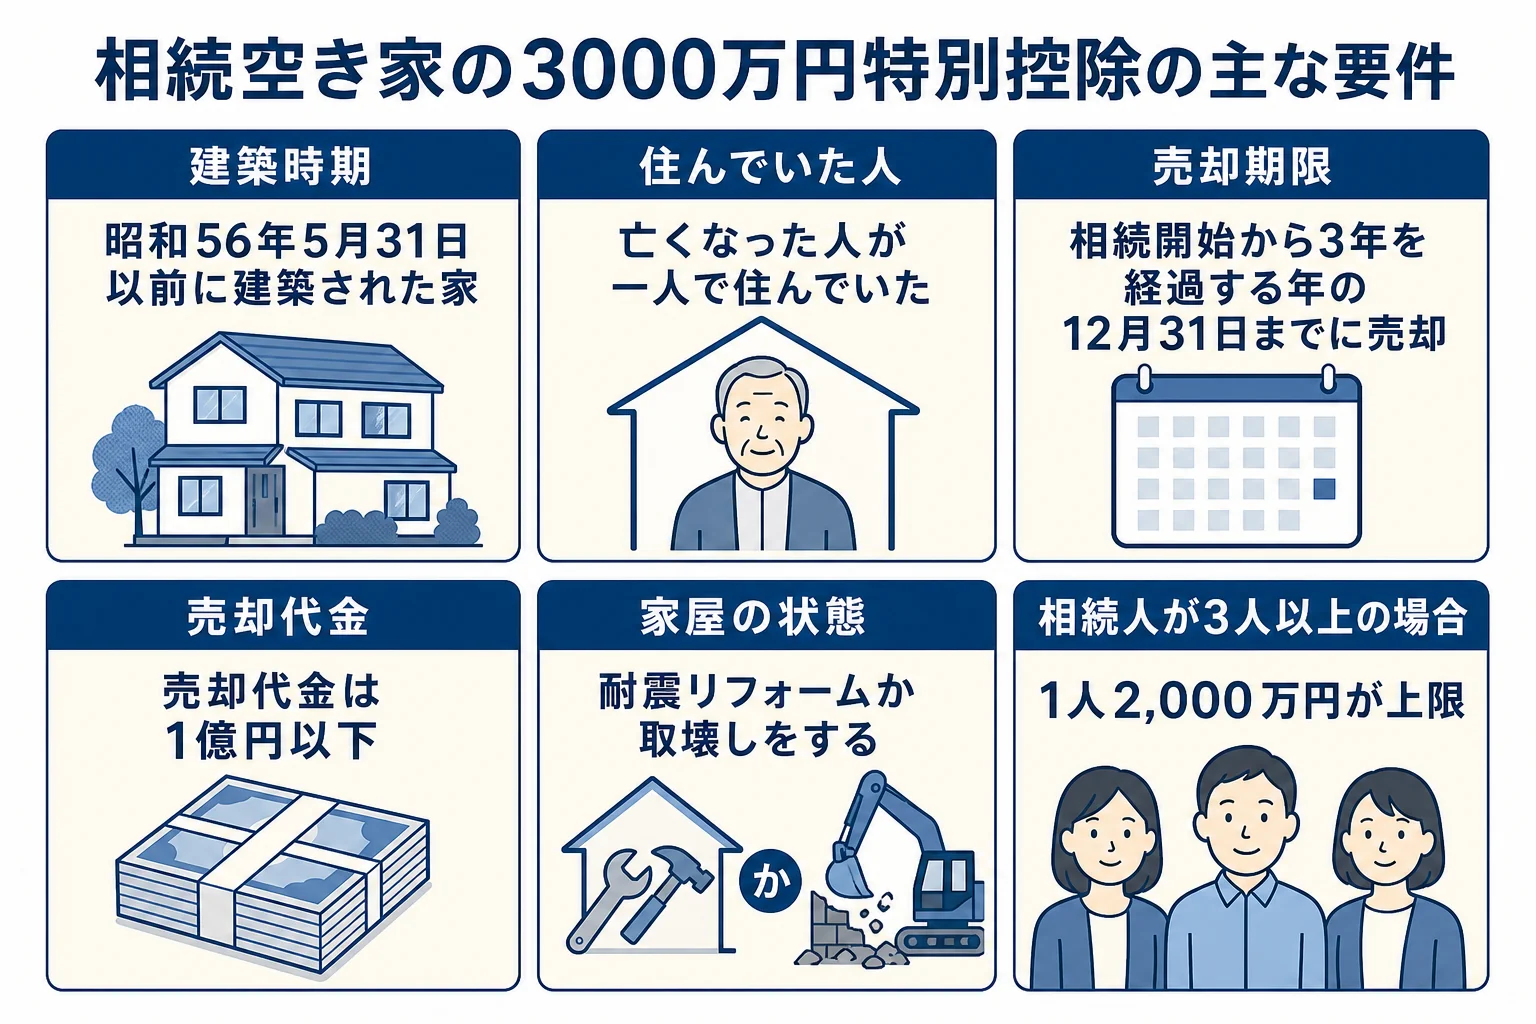
国税庁が示している主な要件は次のとおりです。1つでも外れると使えないので、売る前に確かめておきましょう。
| 要件 | 内容 |
|---|---|
| 建築時期 | 昭和56年(1981年)5月31日以前に建築された家屋 |
| 家屋の種類 | 区分所有建物登記がされていないこと(マンションは対象外) |
| 住んでいた人 | 相続開始の直前に、亡くなった人以外に住んでいた人がいないこと |
| 売却期限 | 相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までの譲渡 |
| 売却代金 | 1億円以下 |
| 家屋の状態 | 一定の耐震基準を満たすか、取り壊して更地で売る |
| 売る相手 | 親子・夫婦など特別な関係がある人ではないこと |
「相続した土地を3年以内に売却」の数え方
よく「3年以内」と言われますが、正確には「相続開始から3年を経過する日の属する年の12月31日まで」です。
例えば、2024年6月に親が亡くなった場合、3年を経過する日は2027年6月なので、その年の12月31日が期限になります。
『まだ3年あるから』と思っていると、遺産分割や片付けで意外と時間がかかることも。売る予定があるなら、早めに相続登記と遺品整理を進めておきましょう。
耐震リフォームか取壊しが必要
昭和56年5月以前の家は、そのままでは古い耐震基準のことが多いですよね。そのため、耐震リフォームをして売るか、家を取り壊して土地だけを売る必要があります。
2024年1月1日以降の譲渡では、売った年の翌年2月15日までに買主が耐震工事や取壊しをした場合も対象になりました。
老人ホームに入っていた場合
『親は亡くなる前、老人ホームに入っていた』というケースもありますよね。
要介護認定を受けて老人ホームに入所していたなど、一定の事由がある場合は、入所の直前まで住んでいた家も対象にできます。入所後に家を貸していた場合などは外れるので、当時の使い方を確認しておきましょう。
相続人が3人以上だと控除は2,000万円
2024年1月1日以降の譲渡では、その家と土地を相続した人が3人以上の場合、1人あたりの控除額が最高2,000万円になりました。
例えば、兄弟3人で実家を共有で相続し、そろって売るケースです。
この場合は1人2,000万円が上限です。相続人が2人以下なら、1人最高3,000万円のままです。
| 実家を相続した人数 | 1人あたりの控除の上限 |
|---|---|
| 1人・2人 | 3,000万円 |
| 3人以上(2024年1月1日以降の譲渡) | 2,000万円 |
どちらの場合も、控除できるのは売却益(譲渡所得)の範囲までです。売却益が控除額より少なければ、その分の税金がかからなくなります。
売却益はどう計算する?
売却益は「売った金額 − 取得費 − 売るためにかかった費用」で計算します。仲介手数料や取壊しの費用は、売るためにかかった費用に入ります。
相続した不動産の取得費と取得時期は、亡くなった人から引き継ぎます。親が昔買った時の売買契約書があれば、捨てずに取っておきましょう。
例えば、1人で相続した空き家の売却益が2,500万円だったとします。この場合は3,000万円の控除の範囲に収まるので、譲渡所得は0円になります。
『控除の残りの500万円は、ほかの売却に使えるの?』と思うかもしれません。ただ、控除はこの家と土地の売却益の範囲までなので、余った分を持ち越すことはできないんです。
空き家特例が使えないケース
次のような場合は、相続空き家の特例を使えません。
- 昭和56年6月1日以降に建てられた家
- 分譲マンションなど区分所有建物登記がある建物
- 亡くなる直前に、家族など他の人も一緒に住んでいた
- 相続後に貸したり、事業に使ったりしていた
- 売却代金が1億円を超える
- 親子・夫婦など特別な関係がある人に売った
- 期限(相続開始から3年を経過する年の12月31日)を過ぎた
相続後にその家を貸していた場合などは、要件から外れます。『少しの間だけ貸そう』と考えている方は、売る予定との兼ね合いを先に考えてみてください。
取得費加算の特例とは選択になる
相続税を払った人には、相続財産を売った時の「取得費加算の特例」もあります。申告期限の翌日から3年以内に売った場合が対象です。
ただ、空き家の3,000万円特別控除と取得費加算の特例は一緒に使えません。どちらが有利かは、相続税の額と売却益で変わるんです。
相続税を払っていて、売る予定の空き家もある。こうしたケースは、どちらの特例が得か税理士に計算してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
空き家特例を受ける手続きの流れ
この特例は、売った翌年に確定申告をして初めて使えます。黙っていても適用されないので注意しましょう。
- 相続登記をして名義を変える
- 耐震リフォームか取壊しをするか、買主との条件を決める
- 売却する
- 市区町村に「被相続人居住用家屋等確認書」の交付を申請する
- 売った翌年に確定申告をする(確認書などの書類を添付)
被相続人居住用家屋等確認書は、市区町村長から交付を受ける書類です。亡くなった人が一人で住んでいたことなどを確認してもらうため、住民票の除票などが必要になります。
相続登記は2024年4月から義務になっていて、取得を知った日から3年以内に行います。登記の流れは 不動産の相続手続き で確認できます。
よくある質問
相続空き家の特例は相続税にも使えますか?
使えません。この特例は売った時の譲渡所得(所得税・住民税)を軽くする制度です。相続税の評価を下げる特例には、小規模宅地等の特例があります。
マンションの空き家も3,000万円控除の対象ですか?
区分所有建物登記がされているマンションは対象外です。一戸建ての家とその敷地が対象になります。
兄弟で共有している実家を売る場合はどうなりますか?
共有している人それぞれが要件を満たせば、それぞれ控除を使えます。2024年以降の譲渡で相続した人が3人以上なら、1人あたりの上限は2,000万円です。
まとめ
- 相続空き家の3,000万円特別控除は、売却益にかかる税金を軽くする特例
- 昭和56年5月31日以前に建てられ、亡くなった人が一人で住んでいた家が対象
- 相続開始から3年を経過する年の12月31日まで、売却代金1億円以下で売る
- 2024年以降の譲渡で相続人が3人以上なら1人2,000万円が上限
- 売った翌年の確定申告で、市区町村の確認書を添えて申告する