当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続した実家や土地を売ったあと、『確定申告って自分でやるの?何を出せばいいの?』と不安になりますよね。
結論から言うと、相続した不動産を売って利益が出たら、売った年の翌年2月16日から3月15日までに確定申告をします。e-Taxを使えば自宅から自分で申告できます。
この記事を読めば、自分が申告の対象か、何を準備してどう申告すればいいかが分かります。
相続した土地を売却したら確定申告は必要?
- 相続した土地や家を売って利益(譲渡所得)が出たら、確定申告が必要です。
- 申告期間は、売った年の翌年2月16日から3月15日までです。
- 利益が出なかった場合は、原則として申告は不要です。
- 特例(取得費加算・空き家の3,000万円控除など)を使う時は、税金が0円でも申告が必要です。
不動産を売った時の税金は、相続税とは別の「譲渡所得税(所得税と住民税)」です。売った人が、自分の確定申告で計算して納めます。
『相続税の申告をしたから、もう終わりでしょ?』と思う方もいますが、売却の確定申告はまた別なんです。
相続した不動産にかかる税金の全体像は遺産相続でかかる税金にまとめています。
確定申告が不要なケース
次のような場合は、売却の確定申告は原則いりません。
- 売った金額より、取得費と売るための費用の合計のほうが大きい(利益が出ていない)
- まだ売買契約をしていない、または引き渡しが翌年になる
ただし、利益が出ていなくても、ほかの所得との関係で申告したほうが有利なケースもあります。迷ったら税務署の電話相談で確認してみてください。
相続不動産の売却で税金がいくらかかるかの計算
譲渡所得は、次の式で計算します。
譲渡所得 = 売った金額 −(取得費 + 譲渡費用)
ここで大事なのは、相続した不動産の取得費と取得時期は、亡くなった人から引き継ぐことです。親が買った時の金額と日付が、そのまま使われます。
『親がいくらで買ったかなんて分からない』という方も多いですよね。その場合は、売った金額の5%を取得費にできます(概算取得費)。
| 所有期間(売った年の1月1日時点) | 区分 | 税率 |
|---|---|---|
| 5年超 | 長期譲渡所得 | 所得税15%+復興特別所得税(所得税の2.1%)+住民税5% |
| 5年以下 | 短期譲渡所得 | 所得税30%+復興特別所得税(所得税の2.1%)+住民税9% |
所有期間も親の取得時から数えるので、昔から持っていた実家なら長期になるケースがほとんどです。
計算例: 相続した土地を3,000万円で売った場合
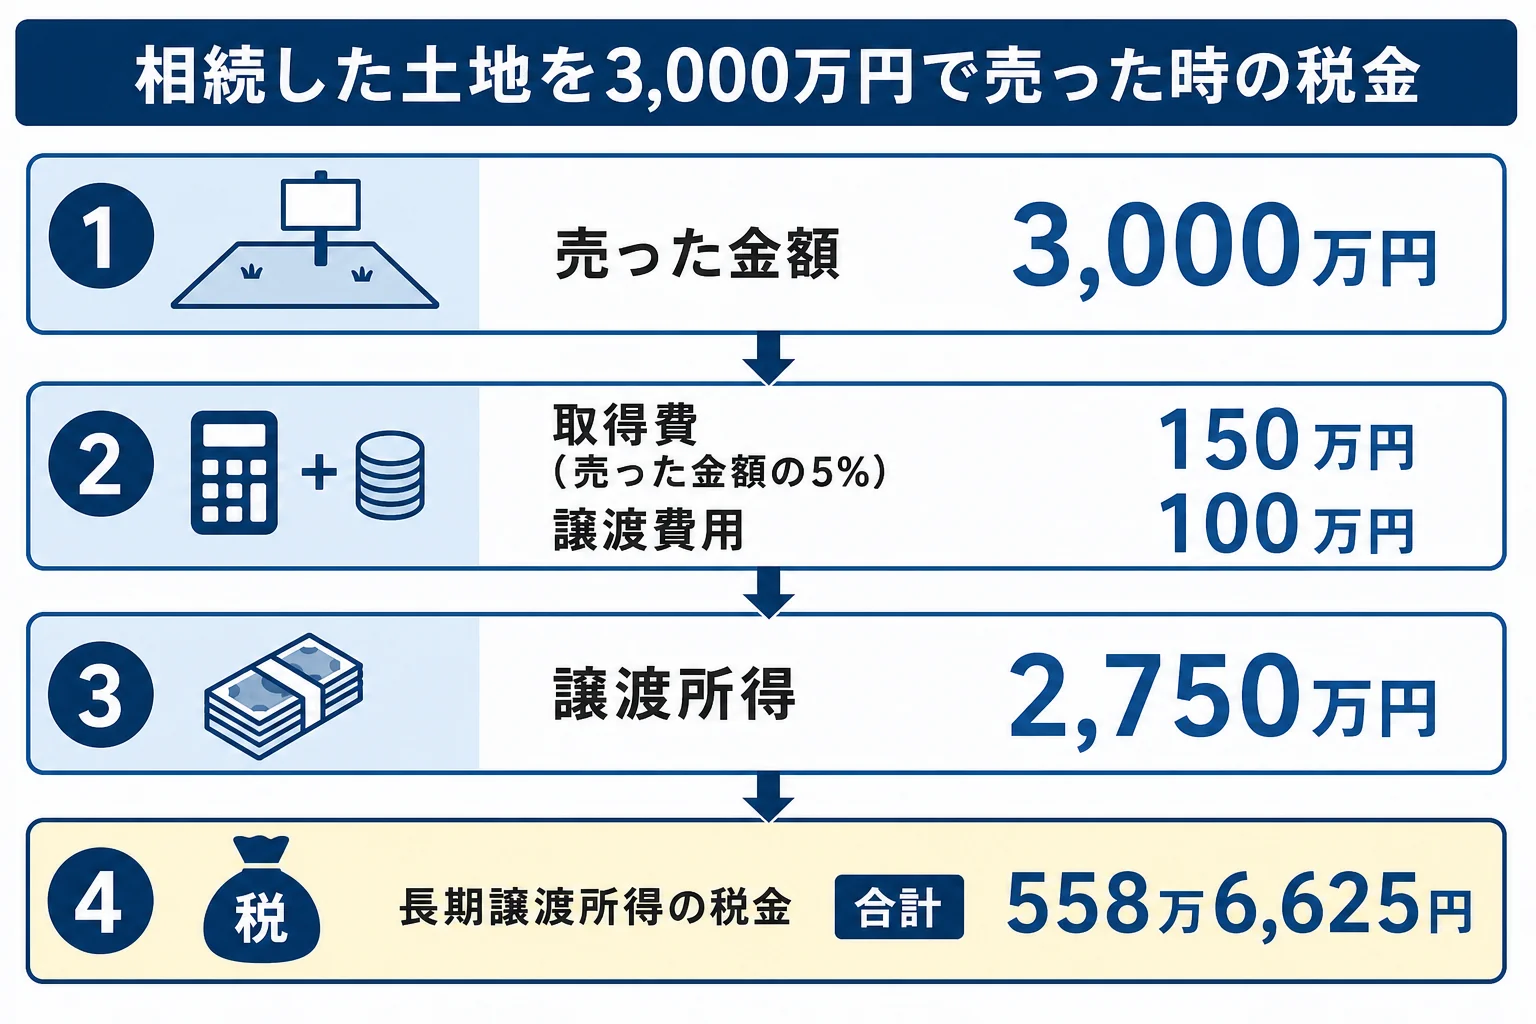
親が昔に買った土地を相続し、3,000万円で売ったケースで計算してみます。取得費は分からず、仲介手数料などの譲渡費用が100万円かかったとします。
| 項目 | 金額 |
|---|---|
| 売った金額 | 3,000万円 |
| 取得費(売った金額の5%) | 150万円 |
| 譲渡費用 | 100万円 |
| 譲渡所得 | 2,750万円 |
| 所得税(15%) | 412万5,000円 |
| 復興特別所得税(所得税の2.1%) | 8万6,625円 |
| 住民税(5%) | 137万5,000円 |
| 合計 | 558万6,625円 |
取得費が分からないと、税金が大きくなりやすいんです。売る前に、親の時代の売買契約書や領収書が残っていないか探してみましょう。
税金を減らせる2つの特例
相続した不動産を売った時に使える代表的な特例は、次の2つです。
- 取得費加算の特例: 相続税を納めた人が、相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に足せる
- 空き家の3,000万円特別控除: 1981年5月31日以前に建てられた、亡くなった人が1人で住んでいた家などを売った時に使える(相続人が3人以上なら1人2,000万円)
この2つは同時には使えず、どちらか一方を選びます。どちらが得かは計算してみないと分からないので、税理士に確認しておくと安心です。
詳しい計算は相続した不動産を売却した時の税金で解説しています。
土地の取得費が分からない人、特例のどちらを使うか迷っている人、相続税の申告もまだの人は、税理士に頼むと売却の申告まで一緒に任せられます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続不動産の売却の確定申告に必要な書類
確定申告では、申告書と一緒に次の書類を準備します。
- 確定申告書(第一表・第二表・第三表(分離課税用))
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
- 売った時の売買契約書の写し
- 仲介手数料・測量費などの領収書の写し
- 親が買った時の売買契約書や領収書(あれば)
- 売った不動産の登記事項証明書
- 取得費加算の特例を使う場合は「相続財産の取得費に加算される相続税の計算明細書」と相続税の申告書の写し
- 空き家の特例を使う場合は、市区町村が出す「被相続人居住用家屋等確認書」など
- マイナンバーカード(e-Taxで申告する場合)
譲渡所得の内訳書は、国税庁のホームページからダウンロードできます。e-Taxで作る場合は、画面の案内に沿って入力すれば自動で作られます。
書類が多くて大変ですよね。でも、売買契約書と領収書さえそろえば、あとは入力するだけです。
e-Taxで自分で確定申告するやり方
相続した不動産の売却も、国税庁の「確定申告書等作成コーナー」で自分で申告できます。
- 国税庁の確定申告書等作成コーナーを開き、e-Taxで提出を選ぶ
- マイナンバーカードで本人確認をする(スマホやICカードリーダーを使う)
- 所得の種類で「分離課税(土地建物等の譲渡所得)」を選ぶ
- 売った金額・取得費・譲渡費用・取得日などを入力する
- 特例を使う場合は、該当する特例を選んで必要事項を入力する
- 添付書類は、データで送るか、提出不要とされたもの以外は郵送する
- 内容を確認して送信し、納付方法を選ぶ
作成コーナーで、どの入力画面がスマホに対応しているかは年によって変わります。譲渡所得の入力はパソコンのほうが進めやすいことも。
「スマホだけで全部できるかな?」
「入力はパソコン、本人確認だけスマホ、という人も多いよ」
こんな使い分けもできます。迷ったら、まず作成コーナーの案内を見てみましょう。
納税の期限
税金を納める期限は、申告期限と同じ3月15日です。住民税は、申告の内容をもとに後から市区町村から通知が来ます。
相続不動産の売却で確定申告しないとどうなる?
利益が出たのに申告しないと、後から税務署に分かった時に、本来の税金に加えて延滞税や無申告加算税がかかることがあります。
不動産の売却は、登記や取引の記録が残ります。『バレないだろう』と放っておくのはやめておきましょう。
期限を過ぎてしまった場合も、気づいた時点で早めに申告すれば、加算される税金が軽くなることがあります。
相続手続き全体の流れは不動産の相続手続きで確認できます。
よくある質問
相続した不動産を売って損が出た場合も確定申告は必要ですか?
利益が出ていなければ、原則として申告は不要です。ただし、ほかの所得との関係で申告したほうが有利な場合もあるので、迷ったら税務署に確認してみてください。
親が買った時の金額が分からない時はどうすればいいですか?
売った金額の5%を取得費にできます(概算取得費)。実際の取得費が分かる書類があれば、そちらを使ったほうが税金は少なくなりやすいです。
相続した不動産の売却をe-Taxで申告する時、添付書類はどうしますか?
譲渡所得の内訳書は作成コーナーで自動作成されて一緒に送れます。売買契約書などは、データで送るか、提出を求められたものを郵送します。案内は作成コーナーで確認できます。
まとめ
- 相続した不動産を売って利益が出たら、翌年2月16日から3月15日までに確定申告をします。
- 取得費と取得時期は亡くなった人から引き継ぎ、分からなければ売った金額の5%を使えます。
- 取得費加算と空き家の3,000万円控除は、どちらか一方を選びます。
- e-Taxなら、確定申告書等作成コーナーで自分で申告できます。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します