当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続税をできるだけ払わずに済む裏ワザはないの?』と、ネットや知恵袋で調べている方も多いはずです。
結論から言うと、税金を逃れる抜け道はありません。ただ、法律で用意された非課税枠や特例をきちんと使うだけで、相続税はかなり減らせます。この記事では、合法的に相続税を安くする方法と、やってはいけない回避策がわかります。
相続税に裏ワザや抜け穴はある?
相続税の「裏ワザ」と呼ばれるものの正体は、基礎控除・生命保険金の非課税枠・生前贈与・小規模宅地等の特例・配偶者の税額軽減など、法律で認められた制度です。財産を隠す、家族名義の口座に移すといった回避策は、税務調査で見つかると加算税まで払うことになります。
まず押さえておきたいのは、相続税はそもそも多くの家庭でかからない税金だということです。国税庁の「令和5年分 相続税の申告事績の概要」では、亡くなった人のうち相続税の課税対象になったのは9.9%でした。
相続税の基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。財産がこの金額以下なら、相続税はかからず申告もいりません。
例えば、夫が亡くなり、妻と子2人が相続するケースなら、基礎控除は4,800万円です。自分の家がいくらからかかるかは相続税はいくらからかかる?で確認できます。
相続税を減らす方法一覧
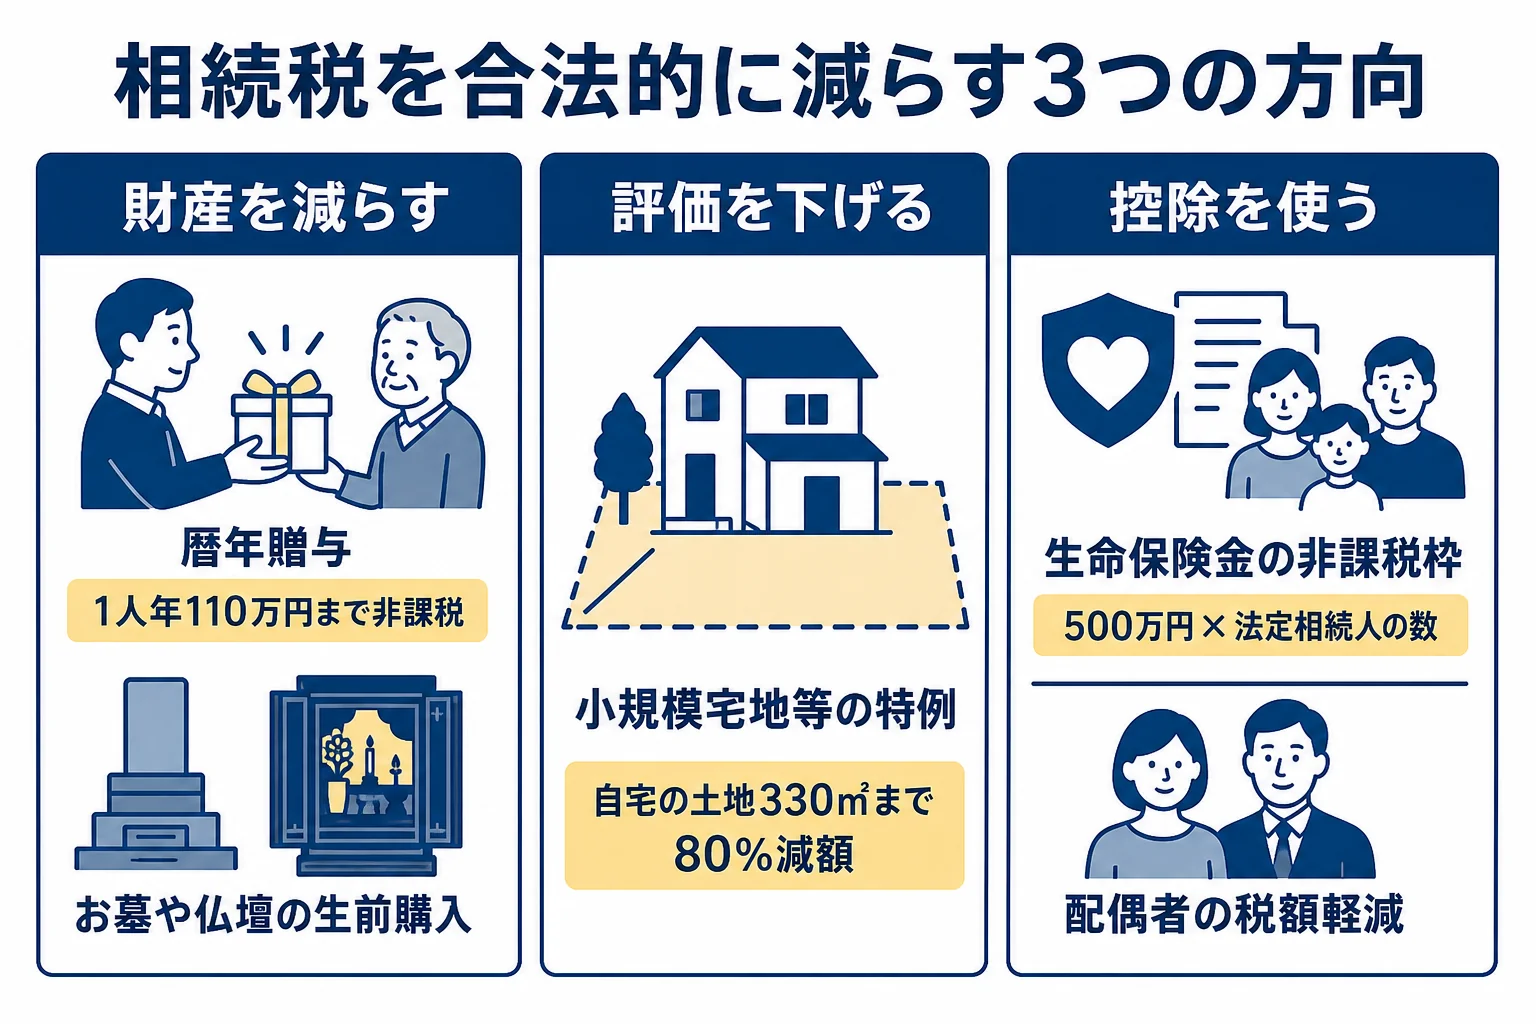
相続税を減らす方法は、大きく「財産を減らす」「評価を下げる」「控除を使う」の3つに分かれます。
| 方法 | 内容 | 効果の目安 |
|---|---|---|
| 暦年贈与 | 1人あたり年110万円まで贈与税なし | 長く続けるほど財産が減る |
| 相続時精算課税 | 年110万円の基礎控除は相続財産に足し戻さない | 2024年1月1日以降の贈与から |
| 生命保険金の非課税枠 | 500万円 × 法定相続人の数 | 相続人3人なら1,500万円 |
| 小規模宅地等の特例 | 自宅の土地は330㎡まで80%減額 | 土地の評価が大きく下がる |
| 配偶者の税額軽減 | 1億6,000万円か法定相続分まで非課税 | 申告が必要 |
| 贈与税の配偶者控除 | 婚姻20年以上の夫婦で自宅を最高2,000万円 | 相続前の加算の対象外 |
| 生前にお墓・仏壇を買う | 祭祀財産は非課税 | 現金が非課税財産に変わる |
生前贈与は「7年」に注意
暦年贈与は、子や孫に毎年110万円以下ずつ渡す方法です。110万円以下なら贈与税はかかりません。
ただ、2024年1月1日以降の贈与から、相続開始前7年以内に相続人へ贈与した分は相続財産に足し戻されるようになりました。延長された4年分は合計100万円まで加算しません。
『じゃあ、亡くなる直前に配っても意味がないの?』と思いますよね。実は、孫など相続や遺贈で財産を受け取らない人への贈与は、原則としてこの加算の対象外なんです。
生命保険の非課税枠は「親子」で使いやすい
親を被保険者、子を受取人にした生命保険に入っておくと、受け取った保険金のうち「500万円 × 法定相続人の数」までは相続税がかかりません。
例えば、妻と子2人が相続人なら1,500万円までは非課税です。預金のまま残すより、その分だけ課税される財産が減ります。
どれくらい減る?家族の例で計算してみよう
例えば、夫の財産が預金6,000万円と自宅(土地の評価額4,000万円・200㎡、建物500万円)で、妻と子2人が相続するケースを考えます。
| 対策 | 課税される財産の合計 |
|---|---|
| 何もしない | 1億500万円 |
| 預金のうち1,500万円を、子が保険金1,500万円を受け取る生命保険に替える | 9,000万円 |
| さらに、妻が自宅を相続して小規模宅地等の特例を使う(土地4,000万円が80%減額で800万円) | 5,800万円 |
基礎控除の4,800万円を引くと、課税遺産総額は5,700万円から1,000万円まで下がります。生命保険も特例も、法律で用意された仕組みを使っただけです。
ただ、特例は要件を満たさないと使えません。自分の家で使えるかは、税理士に確認してみてください。
孫への贈与は長く続けるほど効く
孫2人に毎年110万円ずつ10年贈与すると、合計2,200万円を贈与税なしで移せます。孫が相続や遺贈で財産を受け取らなければ、原則として足し戻しもありません。
ここが大事なところです。早く始めた家庭ほど、選べる方法が増えるんです。
相続税がかからない方法は親子でもできる?
『親子の間でできる、相続税がかからない方法を知りたい』という声もよく聞きます。
親子で取り組みやすいのは、次のような方法です。
- 毎年110万円以下の暦年贈与(契約書を作り、通帳は子が管理する)
- 住宅を買う子への住宅取得等資金の贈与(省エネ等住宅1,000万円、それ以外500万円まで)
- 教育資金の一括贈与(最大1,500万円)や結婚・子育て資金の一括贈与(最大1,000万円)
- 子を受取人にした生命保険
- 子が親と同居している自宅の土地への小規模宅地等の特例
住宅取得等資金の贈与の非課税は、2024年1月1日から2026年12月31日までの贈与が対象です。教育資金・結婚子育て資金の一括贈与は、適用期限が変わることがあるので最新の情報を国税庁で確認しておきましょう。
やってはいけない相続税の回避策
家族名義の預金に移すだけ
「子どもの名前の口座に毎年移しておいたから大丈夫」
「でも、通帳も印鑑もお父さんが持っていたよね」
こうした預金は名義預金と呼ばれ、実質は亡くなった人の財産として相続税がかかります。家族名義でも、本人が管理していたら同じ扱いです。
毎年同じ額を約束して渡す
「10年間、毎年100万円ずつ渡す」とあらかじめ決めて渡すと、最初に1,000万円をまとめて贈与したとみなされるおそれがあります。贈与の時期や金額を毎年決めて、その都度贈与契約書を作るのが基本です。
配偶者に全部相続させる
配偶者の税額軽減を使えば、1次相続の相続税は大きく減ります。ただ、配偶者が亡くなった時の2次相続では、この軽減が使えません。全体で見ると税金が増えることもあるんです。
申告しないで済ませる
税務調査は思った以上に入ります。国税庁によると、令和6事務年度の相続税の実地調査は9,512件で、申告漏れなどの非違があった割合は82.3%、1件当たりの追徴税額は867万円でした。
隠したつもりの財産は見つかる前提で考えておきましょう。
養子縁組で相続人を増やす時の注意
養子も法定相続人に数えるので、基礎控除や生命保険の非課税枠が増えます。ただし、数えられる養子は実子がいれば1人、いなければ2人までです。
孫を養子にすると、その孫の相続税は2割加算になります。相続人の範囲は相続税の基礎控除でも確認しておきましょう。
どの方法が自分の家に合うかは、財産の中身と家族構成で変わります。土地がある、生前贈与を何年も続けている、2次相続まで考えたい、という方は、相続に詳しい税理士に試算してもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税を回避する手軽な方法はありますか?
手軽なのは、生命保険金の非課税枠(500万円 × 法定相続人の数)を使うことです。現金で持っているより、その分だけ課税される財産を減らせます。
相続税がかからないようにするには、いくらまでなら大丈夫ですか?
財産の合計が「3,000万円 + 600万円 × 法定相続人の数」以下なら相続税はかかりません。妻と子2人なら4,800万円までです。
生前贈与は亡くなる直前でも効果がありますか?
相続人への贈与は、相続開始前7年以内の分が相続財産に足し戻されます(段階的に延長中)。孫など財産を受け取らない人への贈与は、原則として足し戻しの対象外です。
まとめ
- 相続税の裏ワザの正体は、法律で認められた非課税枠や特例
- 生命保険金の非課税枠は500万円 × 法定相続人の数
- 相続人への生前贈与は7年以内の分が足し戻される(段階的に延長)
- 名義預金・定期贈与・無申告は税務調査で否認されやすい
- 配偶者にすべて渡すと2次相続で税金が増えることがある