当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなったけれど、自分は海外に住んでいる。あるいは、日本で暮らす外国籍の家族が亡くなった。日本の相続税はかかるのか、海外の財産まで対象になるのか、分かりにくいですよね。
結論から言うと、外国人や海外在住の人でも、日本の相続税がかかることはあります。この記事では、どんな場合に海外の財産まで課税されるのかと、二重課税を避ける方法が分かります。
外国人・海外在住でも相続税はかかる?
日本の相続税は、国籍ではなく「亡くなった人と相続人の住所(日本に住んでいるか)」や「過去10年以内に日本に住んでいたか」などで、課税される財産の範囲が決まります。日本に住所がある人は、原則として国内外すべての財産が対象です。日本に住所がない人でも、日本国籍があり相続開始前10年以内に日本に住所があった場合などは、海外の財産まで課税されます。どの条件にも当てはまらない人は、日本国内の財産だけが対象です。
『外国人だから日本の相続税はかからない』と思っている方もいるはずです。
でも、日本に住む外国籍の人が亡くなれば、日本の相続税の対象になることがあります。逆に、日本人でも海外に長く住んでいれば、海外の財産が対象外になる場合もあるんです。
相続税の基本的な仕組みは 相続税とは で確認できます。
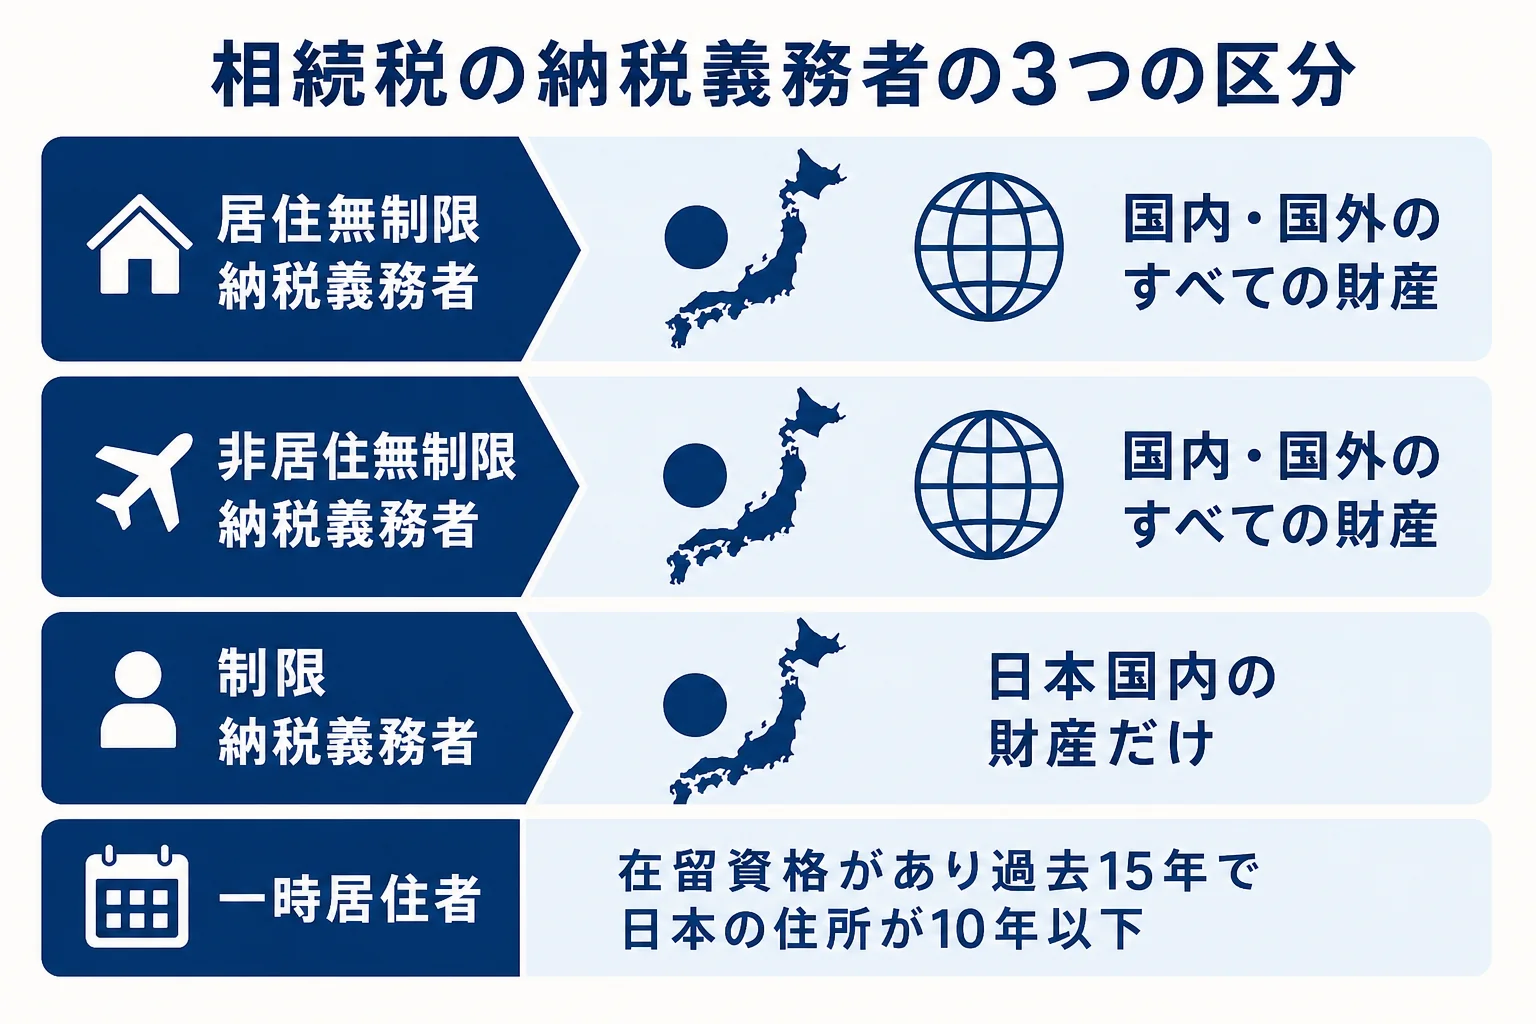
相続税を払う人の3つの区分
国税庁は、相続税を納める人を大きく3つに分けています。
| 区分 | どんな人 | 課税される財産 |
|---|---|---|
| 居住無制限納税義務者 | 相続した時に日本に住所がある人(一時居住者で一定の場合を除く) | 国内・国外のすべての財産 |
| 非居住無制限納税義務者 | 日本に住所がないが、一定の条件に当てはまる人 | 国内・国外のすべての財産 |
| 制限納税義務者 | 上の2つに当てはまらない人 | 日本国内の財産だけ |
海外在住の相続人の場合
海外に住んでいる人は、日本に住所がありません。それでも、次のような場合は海外の財産まで課税されます。
- 日本国籍があり、相続開始前10年以内に日本に住所があった
- 亡くなった人が日本に住所があった(一定の外国人などを除く)
- 亡くなった人が相続開始前10年以内に日本に住所があった(一定の場合を除く)
例えば、日本に住む父が亡くなり、アメリカに15年住んでいる長男が相続するケースを考えてみてください。
長男自身は10年以上日本に住んでいません。でも、亡くなった父が日本に住所があったので、長男が受け取る財産は国内・国外を問わず原則として日本の相続税の対象です。
海外移住すれば相続税はかからない?
『海外移住すれば相続税を避けられる?』という話を聞くこともありますよね。
ここが大事なところです。亡くなった人と相続人の両方が、長い期間日本に住んでいない状態にならないと、国外の財産は課税の対象から外れません。日本国籍がある場合、相続開始前10年以内に日本に住所があれば、海外の財産も対象になります。
家族の住まいや国籍の組み合わせで判断が変わるので、移住を考えている時は早めに確認しておきましょう。
日本に住む外国人の場合
日本で暮らしている外国籍の人も、日本に住所があれば、原則として居住無制限納税義務者です。国内だけでなく、母国にある預金や不動産も課税の対象になります。
『中国人の親が日本で亡くなった場合は?』という質問も多いのですが、国籍で特別な扱いがあるわけではありません。住所や在留の状況で判断します。
一時居住者の扱い
ただし、短い期間だけ日本に住んでいる外国人には、例外があります。
国税庁は「一時居住者」を、相続開始の時に在留資格を持ち、相続開始前15年以内に日本に住所があった期間の合計が10年以下の人としています。
一時居住者で、亡くなった人も一定の外国人などに当たる場合は、日本国内の財産だけが課税の対象になります。
例えば、仕事で日本に数年住んでいる外国人の夫婦で、夫が亡くなったケースです。このような場合は、母国にある財産は日本の相続税の対象外になることがあります。
外国人でも基礎控除や計算は同じ
相続税の計算そのものは、国籍や住所で変わりません。
基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。例えば、妻と子2人が相続人なら4,800万円になります。財産の合計がこれ以下なら、相続税はかかりません。
ただし、誰が相続人になるかは、亡くなった人の国籍の国の法律で決まる場合があります。相続税の計算で使う「法定相続人の数」の数え方も含めて、確認が必要です。計算の流れは 相続税の計算方法 で紹介しています。
海外にある財産の評価
海外の預金や不動産が課税の対象になる場合、その財産も相続開始時点で評価して、日本円に換算します。
例えば、海外の銀行に預金がある場合は、相続開始日の残高を円に直して計算します。現地の銀行から残高証明を取り寄せるのに時間がかかることも多いんです。
『海外の口座があることを家族が知らなかった』というケースもありますよね。亡くなった人の郵便物やメール、送金の記録などから、早めに手がかりを探しておきましょう。
海外資産の二重課税を避けるには
海外にある財産は、その国でも相続税や遺産税がかかることがあります。日本とその国の両方で課税されると、二重に払うことになりますよね。
そこで使えるのが「外国税額控除」です。海外の財産に外国で相続税に当たる税金がかかった場合、一定の範囲で日本の相続税から差し引けます。
- その国でも相続税・遺産税がかかるか
- 外国で払った税金の金額と、払ったことが分かる書類
- 海外の預金や不動産の相続開始時の評価額
- 為替レートの換算方法
申告の期限と納税管理人
相続税の申告・納付の期限は、海外在住でも同じで、相続の開始を知った日の翌日から10か月以内です。
日本に住所がない人が申告する場合は、日本に住む人などを「納税管理人」に決めて税務署に届け出る方法があります。書類のやり取りを代わりにしてもらえるので、海外にいても手続きを進めやすくなります。
『海外にいると書類集めだけで時間がかかる』という方も多いはずです。戸籍や印鑑証明書の代わりに、在留証明や署名証明が必要になることもあります。
相続人が海外にいる、海外に預金や不動産がある。そんなケースは、国ごとのルールや為替の換算まで関わってきます。国際的な相続を扱った経験がある税理士に早めに相談しておくと、10か月の期限にも間に合わせやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
外国人は日本の相続税がかからないのですか?
かかることがあります。日本に住所がある外国籍の人は、原則として国内外の財産が課税の対象です。一時居住者などに当たる場合は、国内の財産だけが対象になることがあります。
海外に住む子どもが日本の不動産を相続した場合はどうなりますか?
日本国内にある財産なので、どの区分の人でも日本の相続税の対象になります。基礎控除を超えれば申告が必要です。
海外で払った相続税は、日本の相続税から差し引けますか?
外国税額控除で、一定の範囲で差し引けます。払ったことを示す書類をそろえておきましょう。
まとめ
- 日本の相続税は、国籍ではなく住所や過去10年の居住などで課税される範囲が決まる
- 日本に住所がある人は、原則として国内外すべての財産が対象
- 海外在住でも、日本国籍があり10年以内に日本に住んでいた場合などは国外財産も対象
- 一時居住者などに当たる場合は、日本国内の財産だけが対象になることがある
- 二重課税は外国税額控除で調整し、申告期限は10か月以内で変わらない