当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親が住んでいた家、相続したら何から手をつければいいの?』と戸惑っている方も多いはずです。
結論から言うと、住宅の相続は「誰が相続するかを決める」「相続登記をする」「相続税がかかるか確かめる」「住む・貸す・売るを決める」の順に進めます。この記事では、戸建てやマンション、二世帯住宅、収益物件まで、自宅の相続でつまずきやすい点をお伝えします。
住宅を相続したらやることは4つ
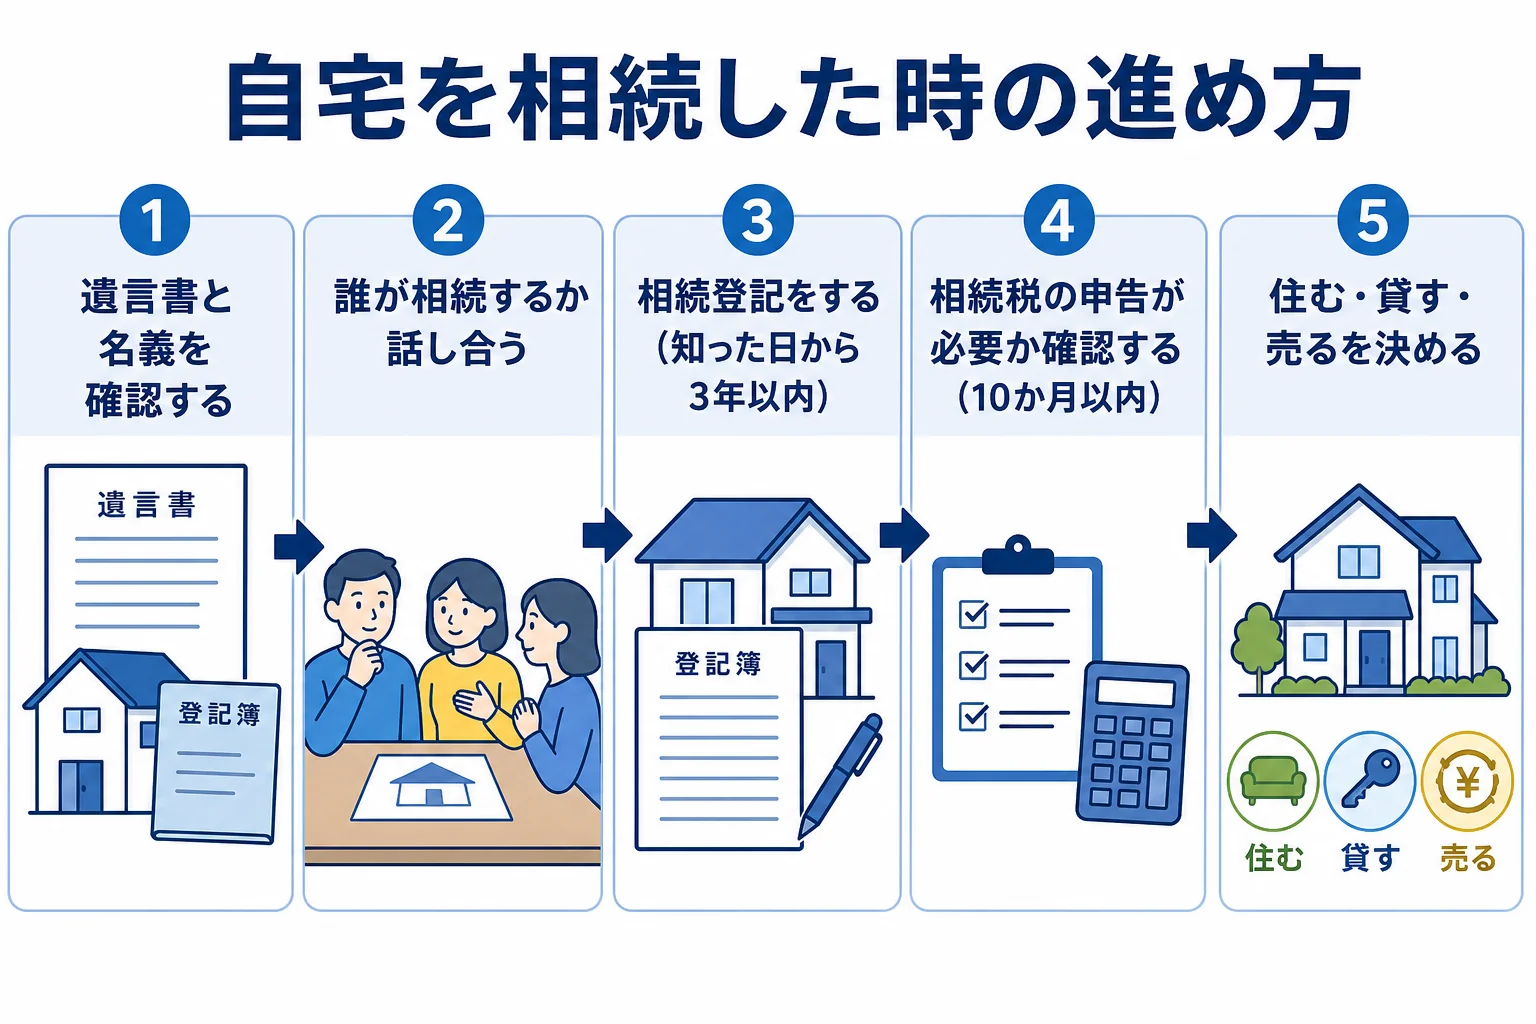
自宅を相続したら、まず遺言書の有無を確認し、遺産分割で誰が相続するかを決めます。決まったら3年以内に相続登記をし、遺産の合計が基礎控除を超えるなら10か月以内に相続税を申告します。そのうえで、住む・貸す・売るを決めましょう。
- 遺言書があるか確認する
- 登記簿で名義と、住宅ローンなどの担保が付いていないかを確認する
- 相続人全員で、誰が家を相続するか話し合う
- 相続登記をする(取得を知った日から3年以内)
- 相続税の申告が必要か確認する(亡くなったことを知った日の翌日から10か月以内)
- 住む・貸す・売るなど、家の使い方を決める
相続全体の流れは相続手続きの流れでも確認できます。
自宅の相続で、誰が相続するかを決める
建物は、預金のように簡単には分けられませんよね。ここで話がこじれやすいんです。
分け方には、主に次の方法があります。
| 分け方 | 内容 | 向いているケース |
|---|---|---|
| 現物分割 | 家をそのまま1人が相続する | 住み続ける人がいる |
| 代償分割 | 家を相続した人が、他の相続人にお金を払う | 家を残したいが、取り分の差を調整したい |
| 換価分割 | 家を売って、お金を分ける | 誰も住まない |
| 共有 | 複数人の共有名義にする | 一時的に決められない時 |
『とりあえず兄弟で共有にしておけばいいのでは?』と考える方もいますよね。
ただ、共有にすると、売る時や大きく直す時に全員の同意が必要になります。共有者が亡くなると、さらに相続人が増えていくことも。共有は、なるべく一時的な選択にとどめておきましょう。
配偶者が住み続ける場合は、配偶者居住権という制度もあります。家の所有権は子が相続し、配偶者は住む権利を得る、という分け方ができるんです(2020年4月1日施行)。
二世帯住宅を兄弟で相続する時
二世帯住宅は、親と同居していた子と、別に暮らしている兄弟とで、思いがすれ違いやすい住宅です。
例えばこんな場面です。
「ずっと同居して介護もしてきたから、この家は私が住み続けたい」
「でも、家が遺産のほとんどなら、私の取り分はどうなるの?」
同居していた子が家を相続し、他の兄弟に代償金を払う形がよく検討されます。代償金を用意できるかどうかも、話し合いの前に確かめておきたいところです。
相続登記と相続税の注意点
相続登記は、2024年4月1日から義務になりました。取得を知った日から3年以内に登記しないと、正当な理由なく怠った場合は10万円以下の過料の対象です。施行日前の相続も対象になります。
期限内に遺産分割がまとまらない時は、自分が相続人であることを申し出る相続人申告登記で、ひとまず義務を果たせます。
自宅の相続税評価と小規模宅地等の特例
相続税では、土地は路線価方式か倍率方式、建物は固定資産税評価額で評価します。
ここが大事なところです。亡くなった人が住んでいた自宅の敷地は、要件を満たせば小規模宅地等の特例で、330㎡まで評価額を80%減らせます。
例えば、自宅の土地の評価額が3,000万円なら、80%の2,400万円が減額され、評価額は600万円になります。相続税がかかるかどうかが、これで大きく変わることもあるんです。
ただし、特例を使うには相続税の申告が必要です。配偶者・同居していた親族・持ち家のない別居の親族など、取得する人の要件があります。二世帯住宅は、登記の形(区分所有の登記かどうか)で扱いが変わることがあるので、使えるかは税理士に確認しておきましょう。特例の詳しい要件は相続税とはから関連記事で確認できます。
収益物件・ビルを相続する時
アパートやビルなどの収益物件は、貸している分だけ評価が下がります。貸家の建物は、借家権割合(30%)× 賃貸割合を差し引いて評価します。敷地も貸家建付地として評価が下がり、要件を満たせば貸付事業用宅地等として200㎡まで50%の減額があります。
収益物件は、入居者との賃貸借契約や管理会社との契約も引き継ぎます。家賃の受取口座の変更や、確定申告も必要になるので、早めに準備しておきましょう。
マンションや住宅ローンが残っている家の相続
居住用の区分所有マンションは、2024年1月1日以降の相続から、新しい評価方法が使われています。以前の評価方法で計算した金額とは変わることがあるので、最新の方法で評価しているか確認しておきましょう。
住宅ローンが残っている家も、相続の対象です。ローンは借金として相続財産から差し引けます。
『ローンが残っているなら、家ごと相続放棄した方がいい?』と迷う方もいるはずです。ローンを組む時に団体信用生命保険に入っていれば、亡くなった時に保険でローンが返済されることがあります。放棄を決める前に、金融機関に団体信用生命保険の有無を問い合わせてみてください。
団体信用生命保険でローンがなくなれば、家だけが財産として残ります。相続するか放棄するかの判断が大きく変わるので、最初に確認しておきたいポイントです!
相続した住宅は住む・貸す・売る、どれがいい?
『実家に住む予定はないけど、売るのも寂しい』という気持ち、自然なことです。選択肢ごとの特徴を見ておきましょう。
- 住む:リフォームする場合は、遺産分割と相続登記を先に済ませてから進めると、費用負担のもめごとを防げる
- 貸す:家賃収入が入る一方、修繕や管理の手間がかかる
- 売る:相続後に売る場合は、取得費や取得時期を亡くなった人から引き継いで譲渡所得を計算する
- 手放す:建物を取り壊したうえで、相続土地国庫帰属制度を使う道もある
空き家になった実家を売る場合、1981年(昭和56年)5月31日以前に建てられた家屋などは、要件を満たすと譲渡所得から3,000万円の特別控除を受けられます(2027年12月31日までの譲渡)。相続人が3人以上の場合は、2024年1月1日以降の譲渡で1人2,000万円です。
また、相続税を払った人が、申告期限の翌日から3年以内に相続財産を売ると、取得費加算の特例が使えます。
実家の土地が広い、収益物件がある、二世帯住宅で特例が使えるか分からない、という方は、相続税の申告と売却の税金をまとめて税理士に相談しておくと、手取りを比べながら決められます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続した自宅の名義変更はいつまでにすればいいですか?
相続で取得したことを知った日から3年以内に相続登記をする義務があります。遺産分割がまとまらない時は、相続人申告登記で義務を果たせます。
実家を兄弟の共有名義で相続しても大丈夫ですか?
できますが、売却や大きな修繕に全員の同意が必要になり、次の相続で共有者が増えることもあります。なるべく一時的な選択にとどめるのがおすすめです。
相続した自宅をリフォームしてもいいですか?
できますが、遺産分割で誰が相続するか決まる前に工事をすると、費用負担でもめることがあります。分割と登記を済ませてから進めると安心です。
まとめ
- 自宅の相続は、遺言確認・遺産分割・相続登記・相続税の確認の順に進める
- 相続登記は取得を知った日から3年以内。怠ると10万円以下の過料の対象
- 自宅の敷地は小規模宅地等の特例で330㎡まで80%減額できることがある
- 二世帯住宅は登記の形で特例の扱いが変わることがある
- 売る場合は空き家の3,000万円控除や取得費加算の特例も確認する