当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親の遺産の一部を、お世話になった団体に寄付したい』『自分の財産は、遺言で社会のために役立ててほしい』。そう考える方も増えていますよね。
結論から言うと、相続財産を国や一定の公益法人などに申告期限までに寄付すれば、その分に相続税はかかりません。この記事では、寄付で相続税が非課税になる条件と、遺贈寄付のデメリットが分かります。
相続財産を寄付すると相続税はかからない?
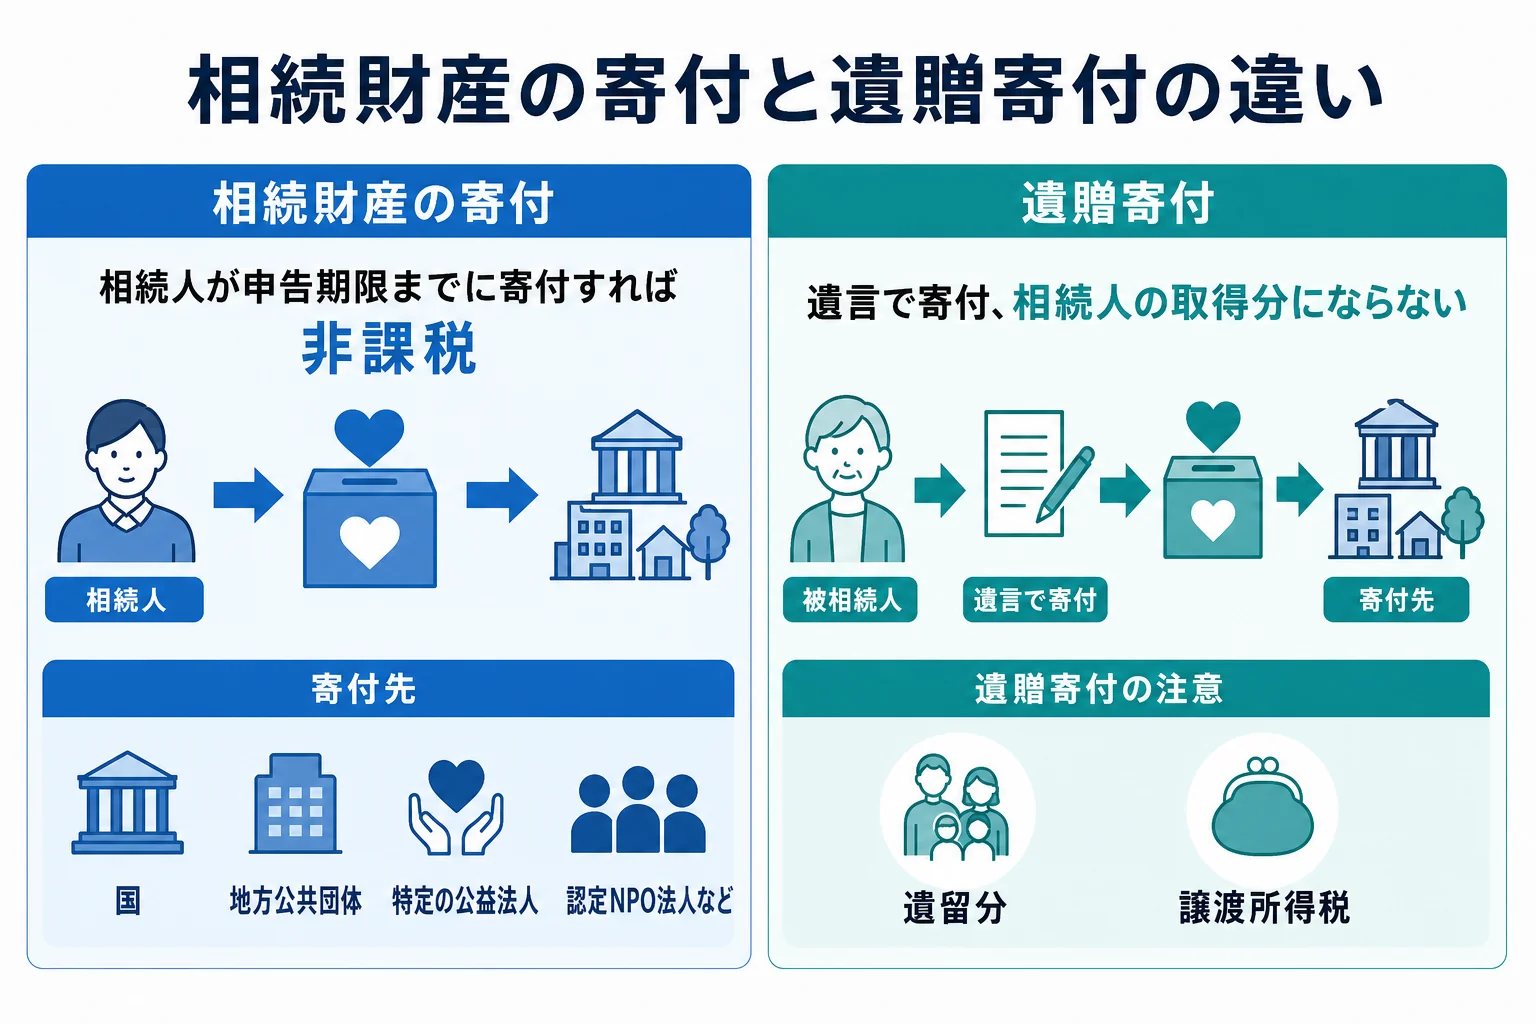
相続や遺贈で取得した財産を、相続税の申告期限までに、国・地方公共団体・特定の公益法人・認定NPO法人などに寄付すると、寄付した財産は相続税の対象から外れます。適用には、申告書に特例を受ける旨を書き、寄付先の証明書類を添付する必要があります。一方、遺言で直接寄付する遺贈寄付は、寄付した財産がそもそも相続人の取得分にならないので、相続税の対象外です。
寄付の方法は、大きく2つに分かれます。
| 方法 | 誰が寄付する? | 相続税の扱い |
|---|---|---|
| 相続財産の寄付 | 相続人が、相続した財産を寄付 | 申告期限までに一定の寄付先へ寄付すれば非課税(申告が必要) |
| 遺贈寄付 | 亡くなった人が、遺言で寄付 | 寄付した財産は相続人の取得分にならない |
遺贈と相続の違いは遺贈と相続の違いでも解説しています。
相続人が寄付する時の条件
国税庁は、相続財産の寄付で相続税が非課税になる条件を次のように示しています。
- 寄付先が、国・地方公共団体・特定の公益法人(公益社団法人・公益財団法人・社会福祉法人など)・認定NPO法人・公益信託であること
- 相続税の申告書の提出期限(相続開始を知った日の翌日から10か月以内)までに寄付すること
- 申告書に特例を受ける旨を書き、寄付財産の明細書と寄付先の証明書類を添付すること
くわしくは国税庁の相続財産を公益法人などに寄附したときで確認できます。
『どの団体でも大丈夫?』と思いますよね。実は、一般社団法人や、認定を受けていないNPO法人への寄付は、この特例の対象外なんです。寄付する前に、相手先の法人の種類を確認しておきましょう。
また、寄付してから2年以内に寄付先が公益の事業に使わなかった場合などは、非課税が取り消されることがあります。
計算例
例えば、遺産が6,000万円、相続人が子2人のケースです。基礎控除は4,200万円なので、そのままなら課税遺産総額は1,800万円になります。
このうち子の1人が、相続した預金1,000万円を申告期限までに認定NPO法人へ寄付したとします。課税価格の合計は5,000万円となり、課税遺産総額は800万円に下がります。
遺贈寄付のメリットとデメリット
遺贈寄付は、遺言で「財産の一部を○○法人に遺贈する」と書いておく方法です。生きている間は財産を手元に置いておけるのがメリットです。
一方で、次のようなデメリットもあります。
- 生前の生活資金を減らさずに寄付の意思を残せる
- 寄付した財産は相続人の取得分にならない
- 遺留分を持つ相続人から、遺留分侵害額請求を受けることがある
- 不動産や株を遺贈すると、亡くなった人に譲渡所得税がかかる場合がある
- 不動産は受け取りを断る団体もある
- 遺言の書き方に不備があると、寄付が実現しないことがある
特に注意したいのが不動産や株の遺贈です。法人に遺贈すると、亡くなった人がその時点の値段で売ったものとみなされ、含み益に所得税がかかることがあります。この税金は、相続人が準確定申告で納めるんです(相続の開始を知った日の翌日から4か月以内)。
「家族に迷惑をかけたくなくて寄付したのに」とならないよう、現金で寄付するか、遺言執行者に換金してもらう形も検討してみてください。
遺言がある場合に相続人が何をするかは、相続手続きの流れで確認しておくと全体がつかめます。
相続人どうしで話しておきたいこと
相続人が寄付する場合、寄付する財産は、遺産分割で寄付する人が取得しておく必要があります。
例えば、「父の預金の一部を、父が支援していた団体に寄付しよう」と兄弟で決めたら、誰がどの財産を取得して寄付するかを遺産分割協議書に書いておきましょう。
寄付をするなら、申告期限までに寄付先の証明書類を受け取れるよう、早めに動くことが大事です。相続税がかかりそうな場合は、寄付の額や時期も含めて税理士に相談しておくと、特例の適用漏れを防げますよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続財産をどこに寄付しても、相続税は非課税になりますか?
いいえ。国・地方公共団体・特定の公益法人・認定NPO法人などへ、申告期限までに寄付し、申告書に特例を受ける旨を書いて証明書類を添付した場合に限られます。
一般社団法人に相続財産を寄付しても非課税になりますか?
一般社団法人は、相続財産の寄付の非課税の対象となる特定の公益法人に含まれません。寄付先の法人の種類を事前に確認しましょう。
遺贈寄付にデメリットはありますか?
遺留分を持つ相続人から請求を受けることや、不動産・株の遺贈で亡くなった人に譲渡所得税がかかることがあります。遺言を作る段階で専門家に相談しておくと安心です。
まとめ
- 相続財産を申告期限までに一定の寄付先へ寄付すれば、その分は相続税の対象外
- 寄付先は国・地方公共団体・特定の公益法人・認定NPO法人・公益信託など
- 申告書に特例を受ける旨を書き、寄付先の証明書類を添付する
- 遺贈寄付は、遺留分や譲渡所得税に注意が必要
- 寄付する財産は、遺産分割で寄付する人が取得しておく