当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『財産の一部を社会のために役立てたい』『親が生前お世話になった団体に寄付したい』。そんな気持ちから、遺産の寄付を考える方も増えています。
結論から言うと、国・地方公共団体・公益法人・認定NPO法人などへの寄付なら、寄付した財産に相続税はかかりません。ただし、寄付の方法と寄付先によって要件が違います。
この記事を読めば、相続税がかからない寄付の要件と、寄付で税金がいくら減るかが分かります。
遺産を寄付すると相続税はかからない?先に結論
- 遺言で国・地方公共団体・公益法人などに寄付(遺贈寄付)すると、その財産は相続人の相続財産になりません。
- 相続人が相続した財産を寄付する場合は、申告期限までに特定の団体へ寄付すれば相続税がかかりません。
- 対象になる寄付先は、国・地方公共団体・特定の公益法人・認定NPO法人・特定の公益信託などです。
- 一般の団体や個人への寄付は、この特例の対象外です。
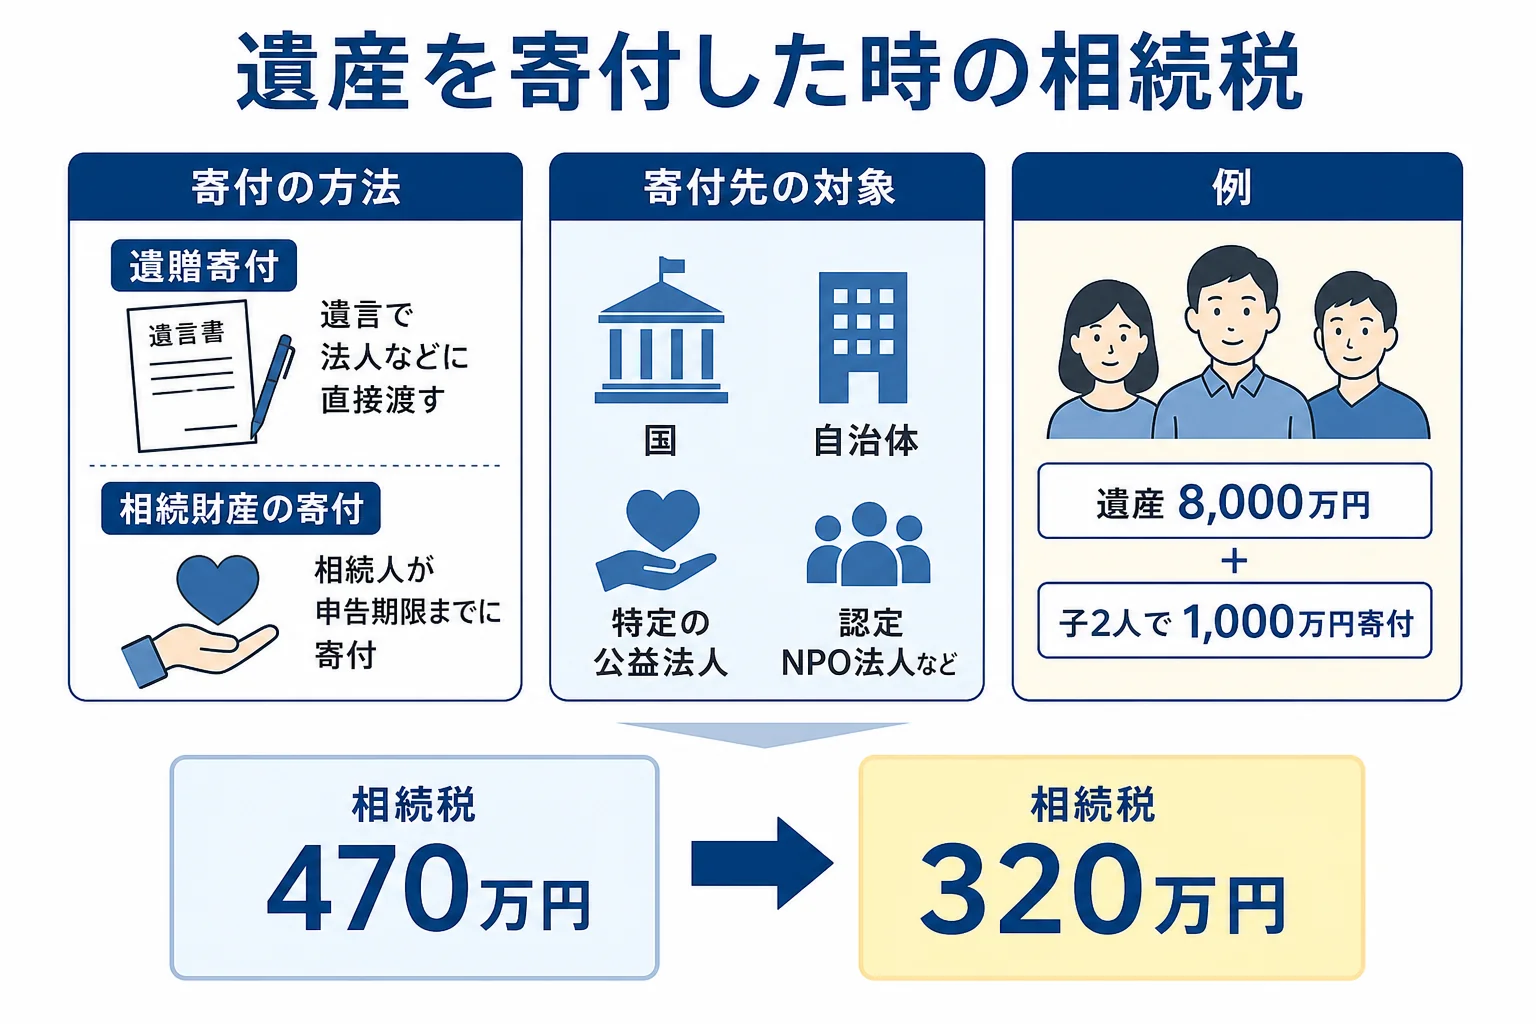
遺贈寄付と相続財産の寄付の違い
| 方法 | 誰が寄付するか | 相続税の考え方 |
|---|---|---|
| 遺贈寄付 | 亡くなった人(遺言で指定) | 財産が法人などに直接渡るので、相続人の相続財産にならない |
| 相続財産の寄付 | 相続人 | 申告期限までに特定の団体へ寄付すれば非課税の特例 |
遺贈寄付は、遺言書に「○○に遺贈する」と書いておく方法です。遺言がなくても、相続人が気持ちを引き継いで寄付することもできます。
相続財産の寄付で相続税が非課税になる要件
相続人が相続した財産を寄付する場合は、国税庁の示す要件を満たす必要があります(国税庁 No.4141)。
- 寄付するのは、相続や遺贈で取得した財産(生命保険金や死亡退職金も含む)
- 相続税の申告期限(10か月以内)までに寄付する
- 寄付先は国・地方公共団体・特定の公益法人・認定NPO法人など
- 寄付した人や親族の相続税・贈与税の負担が不当に減る結果にならない
- 申告書に寄付財産の明細書と、寄付先の受領証明などを付けて申告する
『どの団体でもいいの?』と思いますよね。ここが大事なところです。一般社団法人や任意団体、個人への寄付は対象外なんです。
寄付を受けた団体が2年以内に要件を満たさなくなったり、寄付した財産を公益の事業に使わなかったりすると、非課税が取り消されます。
例えばこんな場面です。
「母が通っていたデイサービスの運営団体に寄付したい」
「その団体が対象の公益法人や認定NPO法人かを、寄付の前に確認しておきましょう」
遺贈寄付を遺言に書く時のポイント
遺言で寄付する時は、寄付先の正式な名称と所在地、渡す財産をはっきり書きます。遺言執行者を決めておくと、相続人の手を借りずに寄付の手続きが進められます。
寄付先によっては、遺贈の受け入れについて事前の相談を受け付けているところもあります。書く前に問い合わせておくと安心です。
寄付すると相続税はいくら減る?計算例
例えば、父が亡くなり、相続人は長男と長女の2人。遺産8,000万円のうち1,000万円を、申告期限までに認定NPO法人へ寄付したケースです。
| 項目 | 寄付しない | 1,000万円を寄付 |
|---|---|---|
| 課税価格の合計 | 8,000万円 | 7,000万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 3,800万円 | 2,800万円 |
| 1人あたりの法定相続分 | 1,900万円 | 1,400万円 |
| 1人あたりの税額 | 235万円 | 160万円 |
| 相続税の総額 | 470万円 | 320万円 |
1,900万円 × 15% − 50万円 = 235万円、1,400万円 × 15% − 50万円 = 160万円です。寄付した1,000万円に対して、相続税は150万円減ります。
『寄付すると得をする』わけではなく、寄付した分の税金がかからなくなるという仕組みです。家族に残す額とのバランスで考えておきましょう。
現金以外を遺贈寄付する時の注意
土地や株を遺言で法人に寄付すると、亡くなった人がその財産を売ったものとみなされ、所得税がかかることがあります。この所得税は、準確定申告で相続人が納めます。
寄付先が受け取れる財産の種類も、団体によって違います。現金以外を考えているなら、早めに寄付先に相談しておきましょう。
寄付の非課税は、期限と寄付先の要件を外すと使えなくなります。相続財産の一部を寄付したい時は、申告の段取りも含めて税理士に確認しておくと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
ふるさと納税のように自治体に寄付してもいいですか?
地方公共団体への寄付は対象です。相続した財産を申告期限までに寄付すれば、非課税の特例を使えます。
申告期限を過ぎてから寄付したらどうなりますか?
非課税の特例は使えません。相続税を計算したうえで、寄付は相続人自身の財産からの寄付として扱われます。
遺言書に「寄付する」と書けば、どの団体でも相続税はかかりませんか?
法人への遺贈なら相続人の財産にはなりませんが、寄付先の種類によっては法人側に課税されることがあります。寄付先の確認をしておきましょう。
まとめ
- 遺言で寄付する遺贈寄付と、相続人が寄付する方法の2つがある
- 相続人の寄付は、申告期限までに国・自治体・特定の公益法人などへ寄付すれば非課税
- 一般の団体や個人への寄付は特例の対象外
- 例では、1,000万円の寄付で相続税が470万円から320万円に減る
相続税がかかるかどうかを先に知りたい方は、相続税はいくらからかかる?も読んでみてください。計算の基本は相続税の計算方法で解説しています。