当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が経営していた会社の株を相続することになった。でも、上場していない株にいくらの値段が付くのか見当もつかない。そんな不安を抱えている方も多いはずです。
結論から言うと、非上場株式は国税庁の決まった方法で評価され、会社の利益や資産によっては相続税がかなり高くなることがあります。この記事では、評価の仕組みと、相続税が払えない時の対策が分かります。
非上場株式の相続はどう考える?
非上場株式(自社株・未上場株)も相続財産で、相続税の対象です。評価は、類似業種比準方式・純資産価額方式・配当還元方式の3つを、会社の規模や相続する人の立場で使い分けます。現金化しにくい財産なので、相続税の納税資金を早めに考えておくことが大切です。
上場株式なら、相続開始日の終値や月平均の終値で評価できます。一方、非上場株式には市場の値段がありません。
『売れない株なんだから、価値はゼロに近いのでは?』と思いますよね。実は、そこが落とし穴なんです。
利益が出ている会社や、内部留保・不動産をたくさん持っている会社の株は、売れなくても高く評価されます。結果として、相続税が想像以上にかかるケースがあるんです。
相続でかかる税金の種類は 遺産相続でかかる税金 でまとめています。
非上場株式の相続税評価額の決まり方
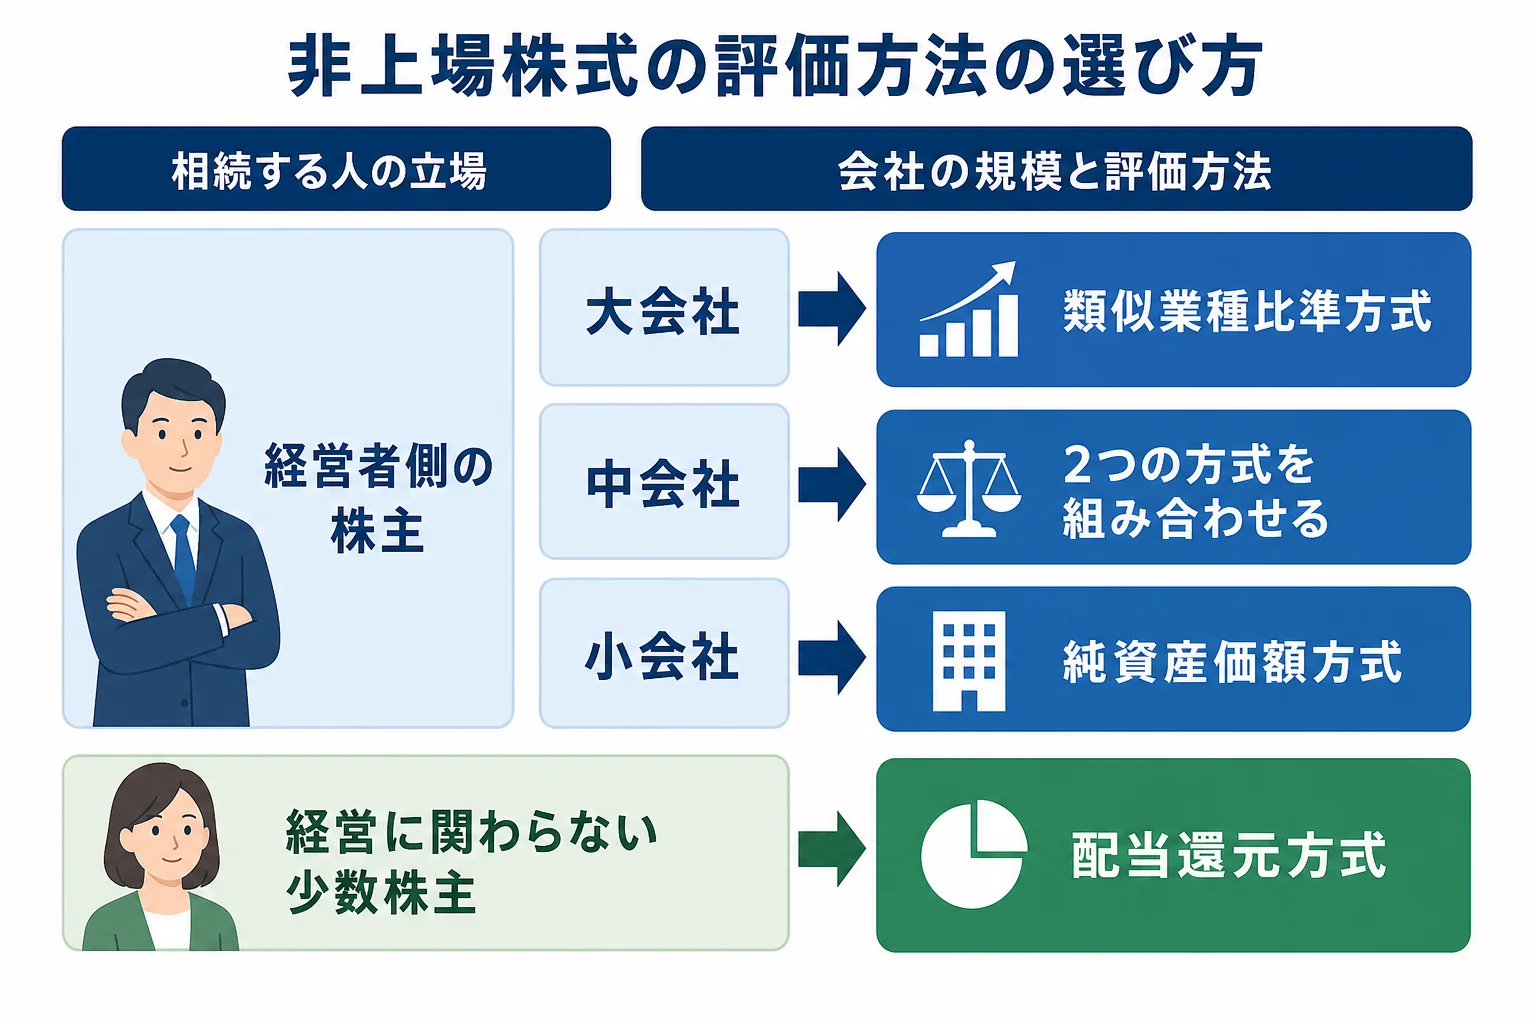
評価方法は、相続する人が会社を支配する立場か、少数株主かで大きく分かれます。
| 評価方法 | 考え方 | 主に使う場面 |
|---|---|---|
| 類似業種比準方式 | 同じ業種の上場会社の株価をもとに、配当・利益・純資産を比べて計算 | 規模の大きい会社の経営者側の株主 |
| 純資産価額方式 | 会社の資産から負債を引いた純資産をもとに計算 | 規模の小さい会社の経営者側の株主 |
| 配当還元方式 | 受け取る配当の額をもとに計算 | 経営に関わらない少数株主 |
会社の規模で使う方法が変わる
経営者一族が相続する場合は、会社を大会社・中会社・小会社に区分します。区分は、従業員数や総資産、売上高で判定します。
大会社は類似業種比準方式、小会社は純資産価額方式が基本で、中会社は両方を組み合わせて計算します。
少数株主なら配当還元方式
経営に関わらない親族や、少しだけ株を持っていた人が相続する場合は、配当還元方式で評価できることがあります。この方法だと、一般に評価額は低めになります。
ただし、誰が少数株主に当たるかは、同族株主の持ち株割合などで細かく判定します。自分で決めつけずに確認しましょう。
同じ会社の株でも、相続する人によって評価額が変わることがある。ここが非上場株式の相続のややこしいところなんです。
自社株の相続で見落としやすいポイント
自社株の相続では、株そのもの以外にも気をつけたいことがあります。
譲渡制限株式でも相続はできる
中小企業の株式の多くは譲渡制限株式です。それでも、相続による取得なら会社の承認なしで引き継げます。
ただし、定款に定めがあれば、会社が相続人に株の売渡しを請求できる場合があります。有限会社(特例有限会社)の株も同じように扱われます。
役員借入金も相続財産になる
会社の決算書に「役員借入金」として載っているお金は、亡くなった人が会社に貸していたお金です。これは亡くなった人の貸付金として、相続財産に入ります。
「会社にお金がないから返ってこないし、関係ないですよね?」
「回収できないことがはっきりしている場合などを除き、原則は額面で評価します」
社長が長年会社にお金を入れてきたケースでは、この金額が大きくなっていることも。決算書を見て確かめてみてください。
名義株にも注意
昔の会社設立の事情で、親族や知人の名前を借りて株主名簿に載せている「名義株」があることも。実質的に亡くなった人のお金で取得した株なら、亡くなった人の相続財産として扱われることがあります。
自社株の相続税が払えない時の対策
非上場株式は売って現金にするのが難しいので、「相続税が払えない」という悩みにつながりやすいんです。主な対策を見てみましょう。
| 対策 | 内容 |
|---|---|
| 事業承継税制 | 一定の要件を満たすと、非上場株式等にかかる相続税の納税が猶予される |
| 会社に株を買い取ってもらう | 会社のお金で株を買い取ってもらい、納税資金にする |
| 延納 | 相続税を分割で納める(税額10万円超などの要件あり) |
| 物納 | 延納でも難しい場合に財産で納める(非上場株式は第2順位) |
| 生命保険の活用 | 会社や個人で保険に入り、納税資金を準備する |
事業承継税制(非上場株式等の納税猶予)
後継者が会社を続けていくことを前提に、非上場株式等にかかる相続税の納税を猶予する制度があります。都道府県知事の認定を受けるなど要件が細かく、期限も決まっています。
相続が起きた後でも使える場合がありますが、準備に時間がかかります。使えるかどうかは、亡くなった後すぐに税理士に確認しましょう。
物納には制限がある
非上場株式は物納の第2順位の財産です。ただ、譲渡制限株式や質権の目的になっている株式は、物納に使えない財産とされています。
『株で納めればいいや』と考えていると、使えないこともあるので注意しましょう。延納や物納は、納期限までに申請して税務署の許可を受ける必要があります。相続税の計算の流れは 相続税とは で確認できます。
非上場株式の評価は、決算書の数字をもとにした細かい計算が必要で、評価額しだいで相続税は大きく変わります。会社の株がある、役員借入金がある、納税資金が足りないかもしれないといった場合は、自社株の評価に慣れた税理士に早めに相談しておくと、使える対策を落とさずにすみます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
生前にできる自社株の対策
亡くなる前なら、選べる対策が増えます。
- 今の自社株の相続税評価額を税理士に試算してもらう
- 後継者と、株を誰にどれだけ渡すかを決める
- 贈与・売買・遺言のどれで株を移すかを考える
- 納税資金をどう用意するかを決める
- 必要なら事業承継税制の手続きを準備する
評価額は毎年の決算で変わります。一度試算して終わりではなく、定期的に見直していくのがおすすめです。
例えば、利益が大きく出た年の翌年は、類似業種比準方式の評価額が上がりやすくなります。反対に、退職金の支給などで利益が下がった年は評価額が下がることも。
『評価が下がるタイミングで株を移せばいいの?』と気になりますよね。そうした判断は会社の経営にも関わるので、顧問税理士と相談しながら決めていきましょう。
生前贈与で株を移す場合、2024年1月1日以降の贈与からは、相続開始前7年以内の贈与が相続財産に加算されます(段階的に延長)。早めに計画を立てておきましょう。
相続した株式の名義変更の手続きは、上場株式とは流れが違います。上場株式の手続きは 株の相続手続き で確認できます。
よくある質問
非上場株式の相続税評価額は自分で計算できますか?
国税庁の評価明細書を使えば計算はできますが、会社の規模の判定や同族株主の判定、決算書の数字の拾い方など専門的な部分が多いです。評価額で税額が大きく変わるため、税理士に依頼する人が多いです。
会社の株を相続したら名義変更はどうしますか?
会社に株主名簿の書き換えを請求します。遺産分割協議書や戸籍謄本などを添えて手続きするのが一般的です。
赤字の会社の株でも相続税はかかりますか?
赤字でも、会社が不動産や預金などの資産を持っていれば、純資産価額方式で評価額が付くことがあります。評価額がゼロになるとは限りません。
まとめ
- 非上場株式(自社株)も相続財産で、相続税の対象になる
- 評価は類似業種比準方式・純資産価額方式・配当還元方式を使い分ける
- 譲渡制限株式も相続できるが、会社から売渡しを請求されることがある
- 役員借入金や名義株も相続財産に入ることがある
- 払えない時は事業承継税制・会社による買取り・延納などを検討する