当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から相続した株を売ろうと思ったけれど、税金がいくらかかるのか分からない。親がいつ、いくらで買ったのかも知らない。そんな状況ですよね。
結論から言うと、相続した株の売却益には所得税と住民税がかかり、取得価格は亡くなった人のものを引き継ぎます。この記事では、取得価格が不明な時の扱いと、相続税を払った人が使える特例まで分かります。
相続した株式を売却すると税金はかかる?
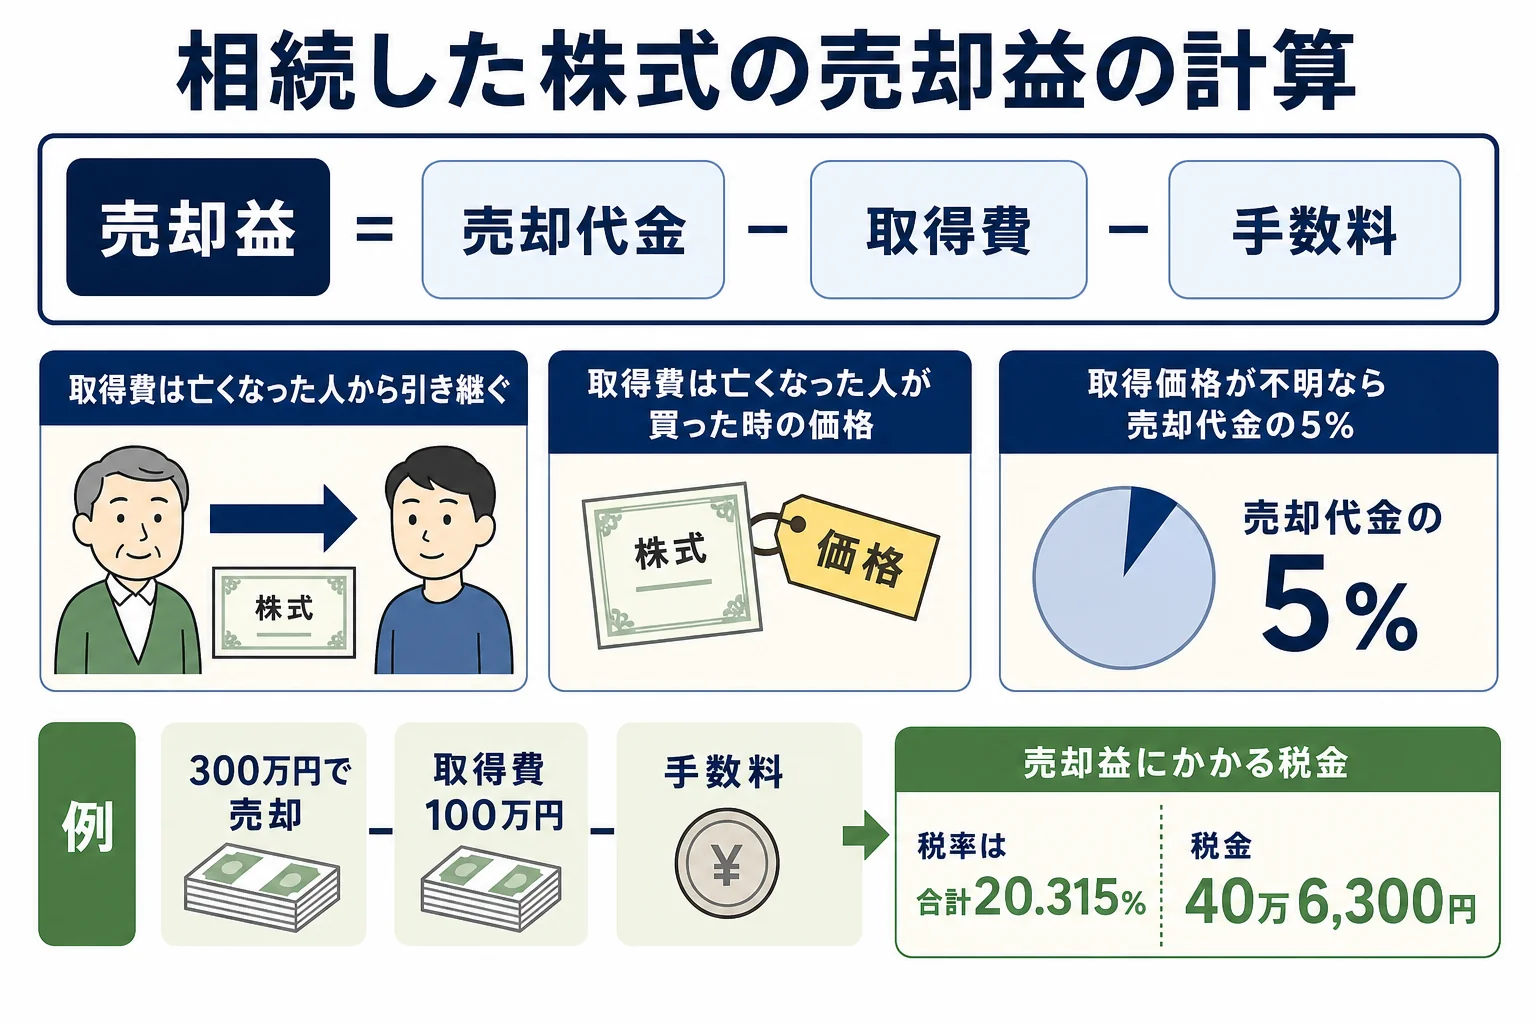
相続した株式を売って利益が出たら、譲渡所得として所得税・住民税がかかります。上場株式等の税率は所得税15%・住民税5%に、復興特別所得税(所得税額の2.1%)を加えた合計20.315%です。利益は「売却代金 − 取得費 − 手数料」で計算し、取得費は亡くなった人が買った時の価格を引き継ぎます。
『相続税を払ったのに、売ったらまた税金?』と思った方もいるはずです。
実は、相続税と株を売った時の税金は別物なんです。相続税は「財産を受け継いだこと」に、売却の税金は「値上がりで得た利益」にかかります。
相続でかかる税金の全体像は 遺産相続でかかる税金の種類 で確認できます。
相続した時点の株価ではない
ここが勘違いしやすいところです。相続税の評価では、上場株式は相続開始日の終値や、その月・前月・前々月の終値平均のうち最も低い価格を使います。
でも、売った時の利益を計算する取得費は、この評価額ではありません。亡くなった人が実際に買った時の価格を、そのまま引き継ぐんです。
例えば、父が昔100万円で買った株が、相続時に250万円の評価になっていたとします。これを300万円で売ると、利益は300万円 − 100万円 = 200万円です(手数料は省略)。
| 項目 | 金額 |
|---|---|
| 父が買った時の価格(引き継ぐ取得費) | 100万円 |
| 相続税の評価額 | 250万円(売却益の計算には使わない) |
| 売却代金 | 300万円 |
| 売却益 | 200万円 |
| 税金(20.315%) | 40万6,300円 |
内訳は、所得税30万円・復興特別所得税6,300円・住民税10万円です。
相続した株の取得価格が不明な時は?
『親がいつ買ったのか、記録がどこにもない』というケースは本当に多いんです。
まずは、亡くなった人が使っていた証券会社に問い合わせてみてください。特定口座で管理されていた株なら、相続の手続きで相続人の口座に移した時に、取得価格の情報も一緒に引き継がれていることがあります。
そのほか、手がかりになるのは次のような資料です。
- 証券会社の取引報告書・取引残高報告書
- 亡くなった人の確定申告書の控え
- 株主総会の案内や配当金の通知(いつから持っていたかの目安)
- 預金通帳の出金記録(買った時期の目安)
見つからなければ売却代金の5%
どうしても取得価格が分からない時は、同じ銘柄ごとに「売却代金の5%」を取得費にできます。国税庁も、相続した株式で取得費が分からない場合の扱いとして案内しています。
ただ、5%しか差し引けないので、税金は重くなりがちです。
先ほどの例で取得価格が不明だった場合は、取得費が300万円 × 5% = 15万円になります。売却益は285万円、税金は57万8,977円です。取得価格が分かる時より17万円以上多くなるので、探す手間をかける価値はありますよね。
NISA口座の株は扱いが違う
亡くなった人のNISA口座にあった株は、相続開始日の終値に相当する金額が新しい取得費になります。
NISA口座のまま相続はできず、相続人の口座(課税口座)に移す手続きが必要です。手続きの流れは 株の相続手続き でまとめています。
相続税を払った人は取得費加算の特例が使える
相続税を納めた人が、相続した株を一定の期間内に売った場合は「取得費加算の特例」が使えます。
これは、払った相続税のうち、その株にかかった分を取得費に上乗せできる特例です。取得費が増える分、売却益が減って税金も軽くなります。
- 相続税の申告期限の翌日から3年以内に売った場合が対象
- 相続税を実際に払った人だけが使える
- 加算できるのは、その株に対応する相続税の額まで
- 売った年の確定申告で手続きする
例えば、相続税の申告期限が2025年10月だった場合、売却の期限は2028年10月頃になります。
ただし、対応する相続税の額の計算は少し複雑です。相続した財産の中に土地や家もある場合は、どの財産を先に売るかで特例の効き方が変わることも。土地の売却については 相続した不動産を売却した時の税金 を読んでみてください。
株や土地をいつ売るか迷っている、相続税の額が大きいといったケースは、相続税の申告と売却をまとめて税理士に相談すると計算の手間が省けます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
確定申告は必要?
『確定申告って毎回しないといけないの?』と気になりますよね。
相続人の口座が「源泉徴収ありの特定口座」なら、売却時に証券会社が税金を差し引くので、原則として確定申告は要りません。
一方で、次のような場合は確定申告が必要か、した方が得になります。
| ケース | 確定申告 |
|---|---|
| 源泉徴収ありの特定口座で売った | 原則不要 |
| 一般口座・源泉徴収なしの特定口座で売った | 必要 |
| 取得費加算の特例を使う | 必要 |
| 取得価格が後から分かり、5%で計算されていた | 申告で直せることがある |
取得価格が不明なまま特定口座で売ると、5%で計算されて税金が差し引かれることもあります。後から買った時の資料が見つかったら、確定申告で正しい取得費に直せるか確認してみてください。
損が出た時は
売って損が出た場合は、税金はかかりません。同じ年の上場株式等の利益と相殺できるほか、確定申告をすれば翌年以降に損を繰り越せる制度もあります。
相続した株を売る前に確認したいこと
『すぐに売って現金で分けたい』という相続人も多いですよね。売る前に、次の順番で確認しておくと慌てずに済みます。
- 遺産分割で、誰がどの株を受け継ぐか決める
- 証券会社で相続の手続きをして、相続人の口座に移す
- 取得価格の記録が引き継がれているか確認する
- 相続税を払う人は、取得費加算の期限(申告期限の翌日から3年)を確認する
- 売却し、必要なら翌年に確定申告をする
遺産分割の前に売ることはできない
相続人が複数いると、遺産分割が終わるまでは誰の株か決まりません。亡くなった人の口座のまま売ることもできないんです。
『株価が下がりそうだから早く売りたい』と焦る気持ちも分かります。ただ、まずは相続人で話し合い、手続きを進めるのが先です。
相続税の評価額との関係
相続税の申告では、株は相続開始日の終値などで評価します。その後に株価が下がって安く売ることになっても、相続税の評価額は相続開始時点のままです。
例えば、相続時に評価額250万円だった株を、半年後に200万円で売ったとします。相続税は250万円をもとに計算され、売却の税金は200万円と取得費の差で計算されます。2つは別々に考えるんです。
相続した不動産の扱いも含めて全体を確認したい方は、不動産の相続手続き もあわせて読んでみてください。
よくある質問
相続した株を売る前に、名義変更は必要ですか?
必要です。亡くなった人の口座のままでは売れないので、相続人の証券口座に移してから売却します。
相続した株の取得日はいつになりますか?
取得日も亡くなった人から引き継ぎます。相続した日が取得日になるわけではありません。
相続税がかからなかった場合も取得費加算の特例は使えますか?
使えません。相続税を実際に払った人だけが対象の特例です。
まとめ
- 相続した株の売却益には、合計20.315%の税金がかかる
- 取得費と取得日は亡くなった人から引き継ぐ(相続税の評価額ではない)
- 取得価格が不明なら売却代金の5%を取得費にできるが、税金は重くなりやすい
- 相続税を払った人は、申告期限の翌日から3年以内の売却で取得費加算の特例が使える
- 源泉徴収ありの特定口座なら原則として確定申告は不要