当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子供のいない叔母が亡くなり、『姪の私も相続人になるの?税金はどれくらい?』と戸惑っている方もいるはずです。
結論から言うと、兄弟姉妹や甥姪が相続した場合、相続税は通常より2割多くなります。ただし、遺産が基礎控除以下なら相続税そのものがかかりません。
この記事を読めば、誰が相続人になるかと、2割加算を含めた税金の計算方法が分かります。
子供のいない叔母の遺産相続、税金はどうなる?
- 子供も親もいない人の相続では、兄弟姉妹が相続人になります。亡くなった兄弟姉妹の分は、その子(甥姪)が代襲相続します。
- 兄弟姉妹・甥姪が相続や遺贈で財産を受け取ると、相続税が2割加算されます。
- 基礎控除は3,000万円+600万円×法定相続人の数です。遺産がこれ以下なら相続税はかかりません。
- 甥姪の子は代襲相続しません。
相続人の順番は民法で決まっています。配偶者は常に相続人で、ほかは子、親などの直系尊属、兄弟姉妹の順です。
叔母に配偶者も子供もおらず、両親もすでに亡くなっていれば、叔母のきょうだいが相続人になります。あなたの親がそのきょうだいで、すでに亡くなっている場合、あなたが代わりに相続人になるんです。
『親が生きていたら、私は相続人じゃないの?』という疑問もよく聞きます。その通りで、親が健在なら相続人は親で、甥姪のあなたには順番が回ってきません。
例えば、親族の間でこんな会話になることがあります。
「叔母さんの相続、お母さんはもう亡くなってるから、あなたが相続人だって」
「会ったのは子どもの頃だけなのに…。何をすればいいの?」
叔母に配偶者がいる場合は、配偶者が3/4、兄弟姉妹が1/4を分けます。配偶者がいなければ、兄弟姉妹で全部を分けます。
きょうだいの中に、父か母の一方だけが同じ「半血」のきょうだいがいる場合は、その人の相続分は両親が同じきょうだいの1/2になります。
例えば、叔母に異母きょうだいがいる場合です。戸籍をたどって初めて分かることも多いので、相続人の確認は戸籍で丁寧に進めましょう。
相続税の2割加算とは?
2割加算は、配偶者と一親等の血族(子・父母)以外の人が財産を受け取った時に、相続税額を2割増しにする仕組みです。
兄弟姉妹や甥姪は一親等ではないので、2割加算の対象になります。叔父や叔母から相続した時も同じです。
| 受け取る人 | 2割加算 |
|---|---|
| 配偶者・子・父母 | なし |
| 代襲相続した孫 | なし |
| 兄弟姉妹 | あり |
| 甥姪(代襲相続・遺贈とも) | あり |
| 孫養子 | あり |
『姪に相続させたいと叔母が遺言を書いていたら?』という場合も、姪が遺贈で受け取る分は2割加算されます。
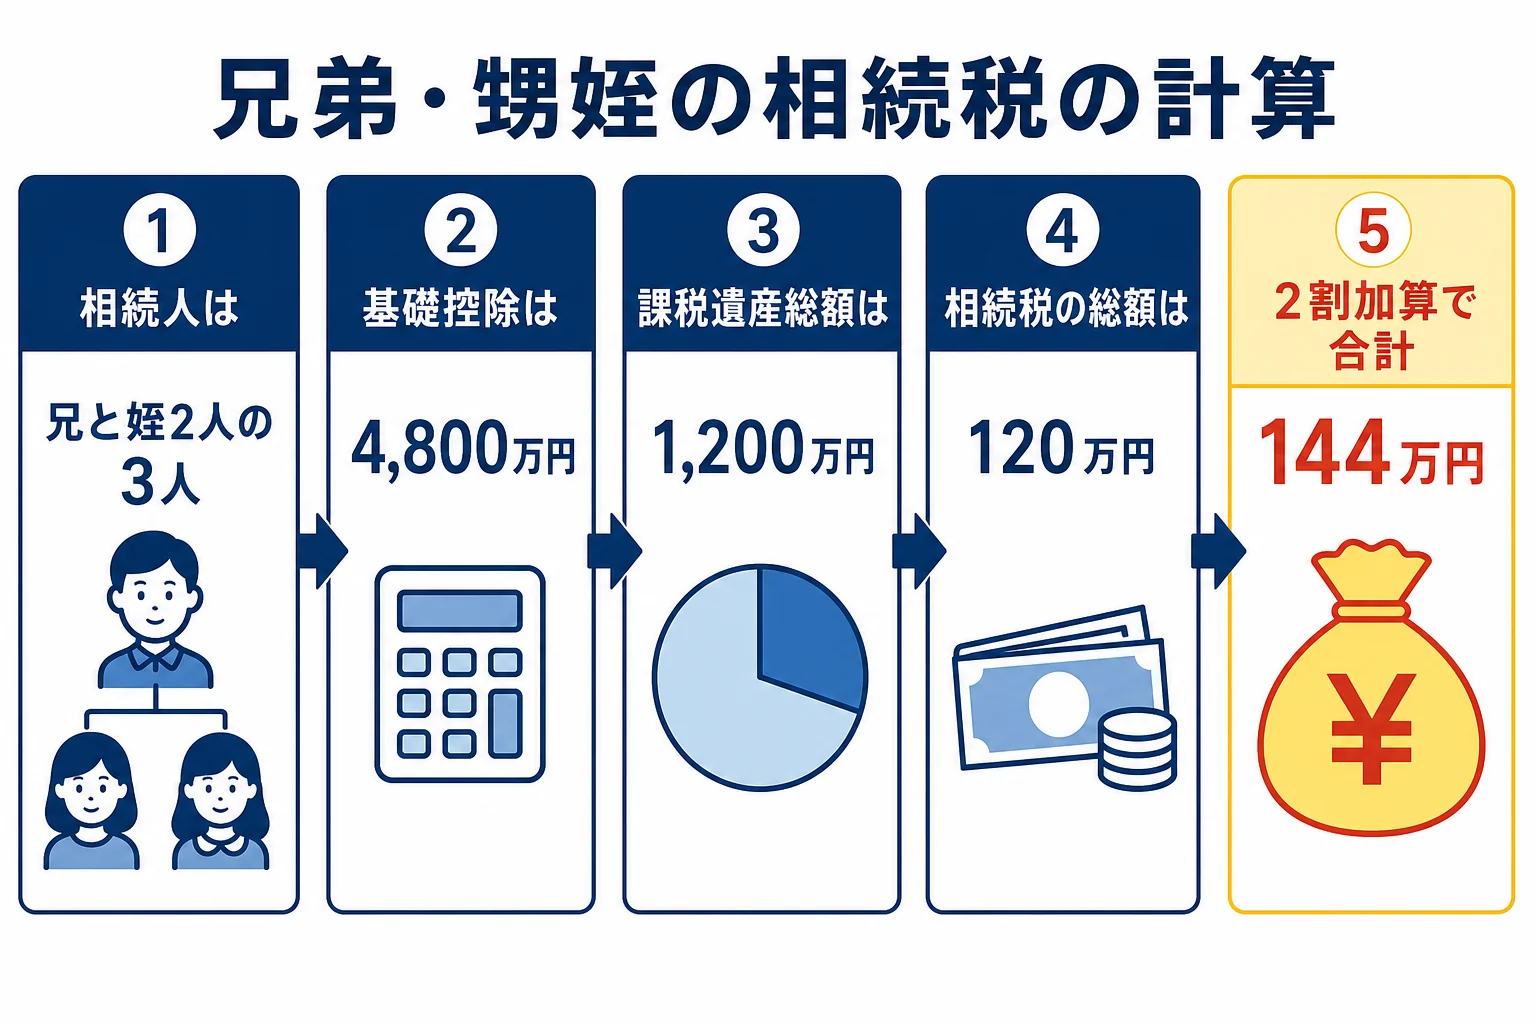
計算例:叔母の遺産6,000万円を兄と姪2人で相続
例えば、子供も配偶者もいない叔母が亡くなり、遺産が6,000万円だったケースで計算してみます。叔母のきょうだいは兄と妹の2人で、妹はすでに亡くなり、妹の子(姪)が2人います。
相続人は兄と姪2人の3人です。基礎控除は3,000万円+600万円×3人で4,800万円になります。
| 計算の段階 | 兄 | 姪A | 姪B |
|---|---|---|---|
| 法定相続分 | 1/2 | 1/4 | 1/4 |
| 課税遺産総額1,200万円を法定相続分で分けた額 | 600万円 | 300万円 | 300万円 |
| 速算表の税額(10%) | 60万円 | 30万円 | 30万円 |
| 法定相続分どおりに取得した場合の税額 | 60万円 | 30万円 | 30万円 |
| 2割加算後の納税額 | 72万円 | 36万円 | 36万円 |
相続税の総額は120万円ですが、全員が2割加算の対象なので、実際に納める合計は144万円です。
遺産に土地があれば、評価額の計算でも税額は変わります。叔母の自宅や土地を相続する場合は、土地の相続税評価額の調べ方もあわせて確認してみてください。
相続人が遠方に散らばっている、叔母の財産の全体が分からない、土地がある、という場合は、計算と申告の段取りに時間がかかりがちです。10か月の申告期限に間に合うよう、早めに税理士に相談すると楽になります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
叔父・叔母・兄弟から相続する時の注意点
叔母が生命保険に入っていて、姪が受取人になっていることもありますよね。
生命保険金の非課税枠(500万円×法定相続人の数)は、相続人が受け取った分だけに使えます。相続人でない姪が受け取った場合は、非課税枠は使えず、2割加算の対象にもなります。
疎遠だった叔父や叔母の場合、借金が残っていないかも気になるところです。借金の方が多いなら、相続の開始を知った時から3か月以内に家庭裁判所へ相続放棄を申述できます。
『会ったこともない親戚の手続きなんて…』と感じるのは自然です。ただ、放棄するかどうかの期限は待ってくれません。まず財産と借金の全体を確かめておきましょう。
不動産の名義変更の流れは不動産の相続手続きで詳しく解説しています。
よくある質問
甥や姪はいつでも相続人になりますか?
いいえ。亡くなった人に子・親がいない時に、兄弟姉妹が相続人になり、その兄弟姉妹が先に亡くなっている場合だけ甥姪が代襲相続します。
兄弟の遺産相続でも基礎控除は使えますか?
使えます。基礎控除は3,000万円+600万円×法定相続人の数で、遺産がこれ以下なら相続税はかかりません。
兄弟姉妹に遺留分はありますか?
兄弟姉妹には遺留分はありません。遺言で別の人に全財産を渡すと書かれていれば、兄弟姉妹や甥姪は請求できません。
まとめ
- 子・親のいない人の相続では、兄弟姉妹が相続人になり、亡くなっていれば甥姪が代襲します。
- 兄弟姉妹・甥姪が受け取る分は、相続税が2割加算されます。
- 遺産6,000万円を兄と姪2人で相続すると、相続税の合計は144万円です。
- 相続人でない姪が受け取る生命保険金には、非課税枠は使えません。