当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
家族が亡くなって、『相続って何ヶ月以内に何をすればいいの?』と不安になっていませんか。葬儀や役所の手続きに追われているうちに、気づいたら期限が近づいていたという声も少なくありません。
結論から言うと、大事な期限は「3ヶ月・4ヶ月・10ヶ月」の3つです。この記事を読むと、相続の手続きをいつまでに、どの順番で進めればいいかがわかります。
相続の期間は「3ヶ月・4ヶ月・10ヶ月」を押さえればOK
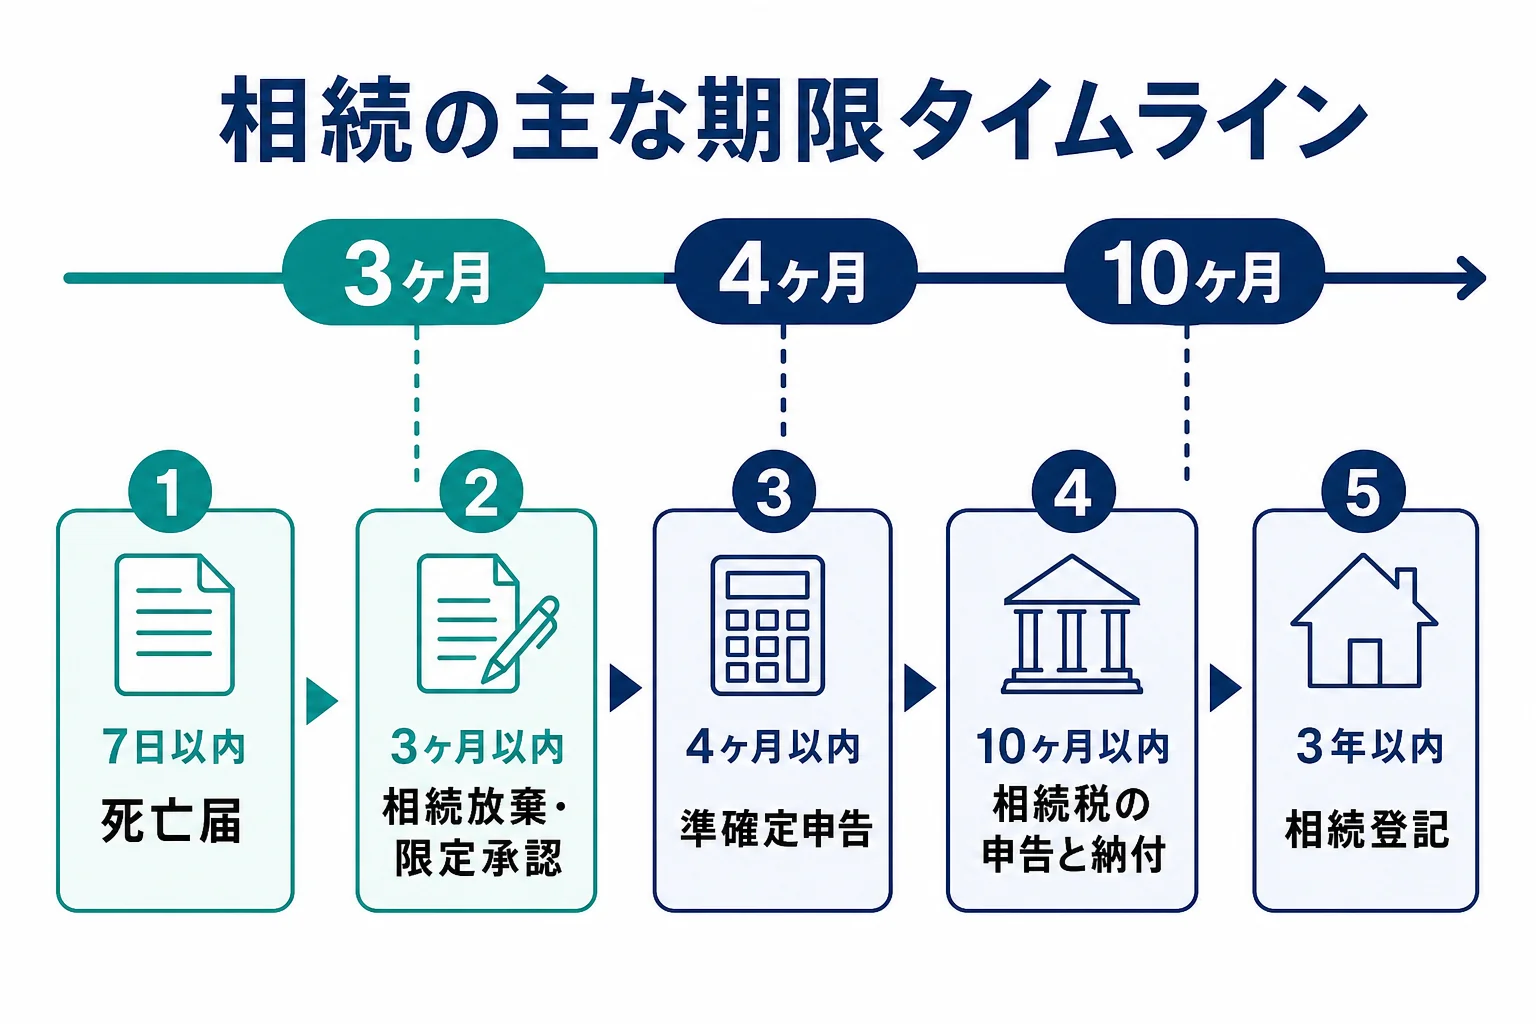
相続放棄・限定承認は3ヶ月以内、亡くなった人の準確定申告は4ヶ月以内、相続税の申告と納付は10ヶ月以内です。どれも「相続の開始を知った日」から数えます。相続登記は不動産の取得を知った日から3年以内です。
相続には、手続きごとにバラバラの期限があるんです。
『全部を一度に覚えるのは無理…』と感じますよね。でも、お金に関わる大きな期限は3つしかありません。
- 3ヶ月以内: 相続放棄・限定承認を家庭裁判所に申し立てる
- 4ヶ月以内: 亡くなった人の所得税の準確定申告をする
- 10ヶ月以内: 相続税の申告と納付をする
この3つを軸に、葬儀直後の届出と、数年単位の手続きを足していけば全体が見えてきます。相続そのものの仕組みは相続とは|遺産相続の基本と仕組みで確認できます。
相続の期限一覧表|何日以内・何ヶ月以内・何年以内
相続の手続きを、期限の早い順に並べると次のようになります。
| 期限 | 手続き | 提出先 |
|---|---|---|
| 7日以内 | 死亡届 | 市区町村 |
| 10日以内 | 厚生年金の受給停止 | 年金事務所 |
| 14日以内 | 国民年金の受給停止 | 年金事務所・市区町村 |
| 14日以内 | 国民健康保険・後期高齢者医療の資格喪失、世帯主変更届 | 市区町村 |
| 3ヶ月以内 | 相続放棄・限定承認の申述 | 家庭裁判所 |
| 4ヶ月以内 | 準確定申告 | 税務署 |
| 10ヶ月以内 | 相続税の申告・納付 | 税務署 |
| 1年以内 | 遺留分侵害額請求(相続開始と侵害を知った時から) | 相手方 |
| 2年以内 | 葬祭費・埋葬料の請求 | 市区町村・健康保険 |
| 3年以内 | 相続登記 | 法務局 |
| 5年以内 | 未支給年金の請求 | 年金事務所 |
| 10年 | 遺産分割で特別受益・寄与分を主張できる期間 | 相続人間 |
死亡届や年金の手続きは、葬儀社や年金事務所が案内してくれることが多いです。
ただ、3ヶ月・4ヶ月・10ヶ月の期限は、自分で気づかないと誰も教えてくれないこともあります。ここが大事なところです。
3ヶ月以内にやること|相続放棄するかを決める
相続では、プラスの財産だけでなく借金も引き継ぎます。
『借金があるかもしれない』という時は、3ヶ月以内に「相続放棄」「限定承認」「単純承認」のどれにするかを決めます。何もしないまま3ヶ月が過ぎると、すべて引き継ぐ単純承認をしたものとみなされます。
3ヶ月で決められない時は延長申請ができる
財産の調査が終わらない時は、家庭裁判所に「期間伸長の申立て」をすれば、3ヶ月の期間を延ばしてもらえることがあります。いわゆる相続の延長申請です。
申し立ては3ヶ月の期限内にしておく必要があるので、迷っているなら早めに動いておきましょう。
財産に手をつける前に注意
亡くなった人の預金を使ったり、財産を売ったりすると、単純承認とみなされて放棄できなくなることがあります。
例えばこんな場面です。
「とりあえず親の車を売って、お金を分けておこうか」
「待って、放棄するかもしれないなら、まだ手をつけない方がいいよ」
放棄を考えているうちは、財産の処分は控えておくのが安心です。
4ヶ月以内にやること|準確定申告
亡くなった人に事業収入や不動産収入があった場合などは、相続人が代わりに所得税の申告をします。これが準確定申告です。
期限は、相続の開始を知った日の翌日から4ヶ月以内です。
『年金だけの親でも必要?』と思いますよね。年金だけで確定申告が不要な人なら、準確定申告もいらないことが多いです。ただ、医療費控除を受けると税金が戻ることもあるので、領収書は捨てずに取っておきましょう。
10ヶ月以内にやること|相続税の申告と納付
相続税の申告と納付の期限は、相続の開始を知った日(通常は亡くなった日)の翌日から10ヶ月以内です。
申告書は、亡くなった人の住所地の税務署に出します。原則として現金で一括納付です。
- 遺言書があるかを確認する
- 相続人を確定する(戸籍を集める)
- 財産と借金を調べて一覧にする
- 財産の評価額を出して、基礎控除を超えるか確かめる
- 遺産分割協議をまとめる
- 申告書を作り、税務署に提出して納付する
遺産の合計が「3,000万円 + 600万円 × 法定相続人の数」の基礎控除以下なら、相続税の申告は不要です。
例えば、相続人が配偶者と子2人の3人なら、基礎控除は4,800万円です。遺産がこれを超えそうなら、10ヶ月の期限を意識して早めに準備を始めましょう。
10ヶ月では間に合わない時は?
『遺産分割がまとまらない、間に合わない』という相談は多いんです。
実は、遺産分割がまとまらなくても申告期限は延びません。その場合は、法定相続分で分けたと仮定していったん申告し、「申告期限後3年以内の分割見込書」を出しておきます。こうしておくと、分割が決まった後に配偶者の税額軽減や小規模宅地等の特例を使って、払いすぎた税金を取り戻せます。
10ヶ月を過ぎたらどうなる?
期限を過ぎてから申告すると、延滞税がかかります。さらに無申告加算税がかかることもあります。
気づいた時点で、できるだけ早く申告と納付をするのが損を小さくするコツです。期限の数え方は相続手続きの流れ|期限・期間とやることを順番に解説もあわせて見ておくと安心です。
土地がある、相続人が多い、もう期限が近い、という場合は、財産の評価や申告書作りを税理士に任せると、10ヶ月に間に合わせやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
遺産相続は何年以内?数年単位の期限
相続税の申告が終わっても、期限のある手続きはまだあります。
- 相続登記: 不動産の取得を知った日から3年以内(2024年4月1日施行)。正当な理由なく怠ると10万円以下の過料の対象
- 遺留分侵害額請求: 相続開始と侵害を知った時から1年、相続開始から10年で消滅
- 遺産分割: 法律上の期限はないが、相続開始から10年を過ぎると特別受益・寄与分を主張できなくなる
- 相続した財産を売った時の取得費加算の特例: 相続税の申告期限の翌日から3年以内の売却が対象
『遺産分割には期限がないなら、急がなくていい?』と思う方もいるはずです。ただ、放置するうちに相続人が亡くなると、さらに相続人が増えて話がまとまりにくくなります。早めに分けておくのが無難です。
遺産相続にかかる期間はどのくらい?
相続の手続きが終わるまでの期間は、財産の量や相続人の人数で大きく変わります。公的な「平均期間」の統計はありません。
目安としては、相続税の申告が必要な場合は10ヶ月がひとつの区切りになります。申告がいらない場合でも、預金の解約や相続登記まで含めると、数ヶ月はかかると考えておきましょう。
よくある質問
相続の期間はいつから数えますか?
相続放棄は「自分のために相続の開始があったことを知った時」から3ヶ月、相続税の申告は「相続の開始を知った日の翌日」から10ヶ月です。通常は亡くなった日が起点になります。
相続税の10ヶ月の期限は延長できますか?
遺産分割がまとまらないことを理由に延ばすことはできません。法定相続分で仮に申告し、申告期限後3年以内の分割見込書を出しておく方法があります。
相続税がかからない場合も10ヶ月以内に何かする必要がありますか?
基礎控除以下なら申告は不要です。ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。
まとめ
- 相続の大事な期限は、相続放棄3ヶ月・準確定申告4ヶ月・相続税10ヶ月
- 3ヶ月で決められない時は、家庭裁判所に期間伸長を申し立てられる
- 10ヶ月を過ぎると延滞税や無申告加算税がかかることがある
- 相続登記は3年以内、遺留分の請求は知った時から1年で消滅