当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から相続した実家や土地を売ろうと考えた時、『売ったら税金はいくらかかるの?相続税とは別なの?』と気になりますよね。
結論から言うと、相続した不動産を売って利益が出ると、その利益(譲渡所得)に所得税・住民税がかかります。相続税とは別の税金で、売った翌年に確定申告をします。
この記事では、譲渡所得の計算方法と計算例、取得価額がわからない時の扱い、税金を減らせる特例まで、自分のケースに当てはめて確認できます。
相続した土地を売った時の税金は何がかかる?
- 相続した不動産を売って利益が出ると、譲渡所得に所得税・復興特別所得税・住民税がかかります。
- 譲渡所得 = 売った金額 −(取得費 + 譲渡費用)− 特別控除 で計算します。
- 取得費と取得時期は、亡くなった人のものを引き継ぎます。
- 取得費がわからない時は、売った金額の5%を取得費にできます。
- 相続税の申告期限から3年以内の売却なら、払った相続税の一部を取得費に足せる特例があります。
『相続税を払ったのに、売ったらまた税金なの?』と思う方も多いはずです。
実は、相続税と譲渡所得の税金は、かかる理由が違います。相続税は財産を受け継いだことにかかる税金、譲渡所得の税金は売って得た利益にかかる税金なんです。
| 税金 | かかる理由 | いつ・どこに |
|---|---|---|
| 相続税 | 財産を相続したこと | 亡くなったことを知った日の翌日から10か月以内に税務署へ |
| 所得税・復興特別所得税 | 不動産を売って利益が出たこと | 売った年の翌年の確定申告 |
| 住民税 | 同上 | 確定申告をもとに市区町村が課税 |
| 登録免許税 | 相続登記をすること | 登記の申請時(固定資産税評価額 × 0.4%) |
売る前には、相続登記で自分の名義にしておく必要があります。手続き全体の流れは不動産の相続手続きで解説しています。
「不動産売却 相続税」は売値で変わる?
相続税は、売った値段ではなく、亡くなった日時点の評価額で計算します。土地なら路線価方式や倍率方式、建物なら固定資産税評価額が基本です。
ですから、相続後に高く売れたからといって、相続税が増えるわけではありません。逆に安くしか売れなくても、相続税が下がるわけでもない点は押さえておきましょう。評価の仕方は土地の相続税評価額の調べ方で解説しています。
相続した不動産の譲渡所得の計算方法
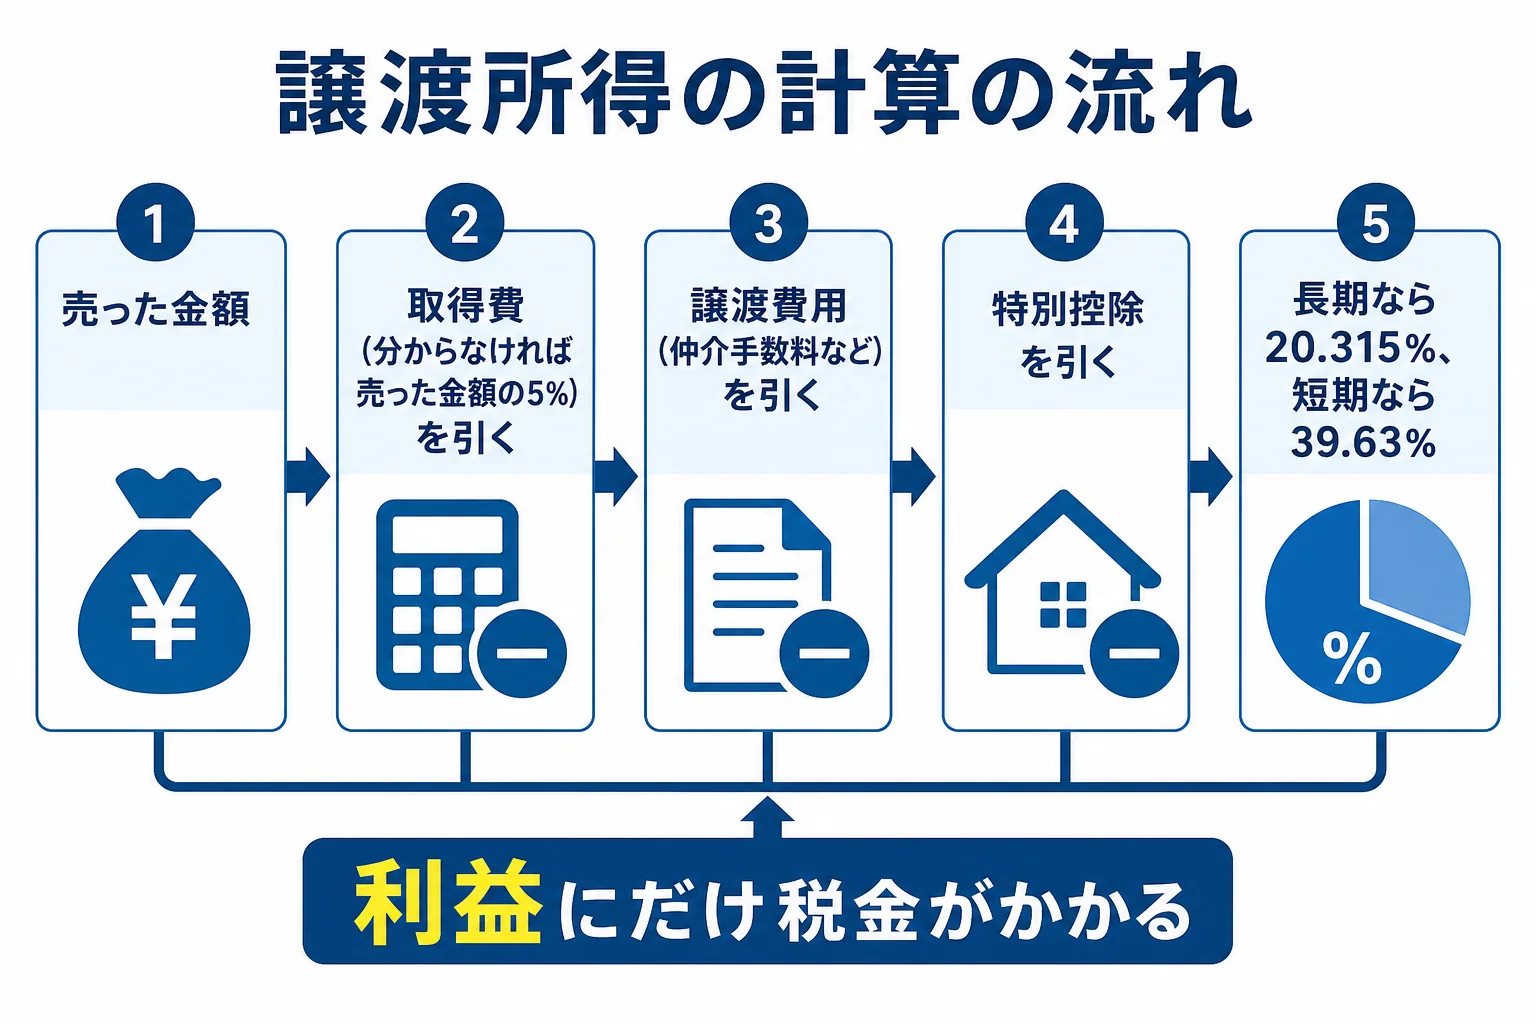
譲渡所得は、次の式で計算します。
譲渡所得 = 売った金額 −(取得費 + 譲渡費用)− 特別控除
それぞれの中身を見ていきましょう。
取得費は亡くなった人が買った値段を引き継ぐ
取得費は、その不動産を手に入れるのにかかったお金です。相続した場合は、相続した時の評価額ではなく、亡くなった人(さらに前の代から相続していればその人)が買った時の代金を引き継ぎます。
建物は、時間がたつと価値が減るので、購入代金から減価償却費相当額を差し引いた額が取得費になります。
取得価額がわからない時は売った金額の5%
『先祖代々の土地で、いくらで買ったかなんて分からない…』というケースはとても多いですよね。
国税庁の案内では、取得費が分からない場合は、売った金額の5%を取得費にできます。例えば3,000万円で売ったなら、150万円が取得費です。
ただ、5%だと取得費がかなり小さくなり、税金が高くなりやすいんです。売買契約書や当時の通帳、パンフレットなど、買った時の金額が分かる資料が残っていないか、実家を片付ける前に探してみてください。
譲渡費用は売るためにかかった費用
譲渡費用は、売るために直接かかった費用です。国税庁は、仲介手数料、測量費、売買契約書の印紙代、売るための建物の取壊し費用などを例に挙げています。
一方で、固定資産税や、売るのと関係のない修繕費は含まれません。
長期か短期かで税率が変わる
税率は、売った年の1月1日時点の所有期間が5年を超えるかどうかで変わります。相続の場合は、亡くなった人が持っていた期間も引き継いで数えます。
| 区分 | 所有期間(売った年の1月1日時点) | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 所得税額の2.1%(0.315%) | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30% | 所得税額の2.1%(0.63%) | 9% | 39.63% |
親が長年住んでいた家なら、ほとんどの場合は長期譲渡所得になります。
相続不動産売却の税金シミュレーション
ここからは、具体的な金額で計算してみましょう。
例1: 取得費が分からない土地を3,000万円で売った場合
例えば、父から相続した土地を3,000万円で売り、仲介手数料などの譲渡費用が100万円かかったケースです。父が昔から持っていた土地で、取得費は分かりません。
| 項目 | 金額 |
|---|---|
| 売った金額 | 3,000万円 |
| 取得費(売った金額の5%) | 150万円 |
| 譲渡費用 | 100万円 |
| 譲渡所得 | 2,750万円 |
| 所得税(15%) | 412万5,000円 |
| 復興特別所得税(所得税額の2.1%) | 8万6,625円 |
| 住民税(5%) | 137万5,000円 |
| 税金の合計 | 558万6,625円 |
取得費が分からないだけで、税金がかなり大きくなるのが分かりますよね。
例2: 取得費加算の特例を使った場合
同じ土地を、相続税の申告期限の翌日から3年以内に売ったとします。相続税を600万円払っていて、相続で取得した財産の合計が1億円、売った土地の相続税評価額が2,000万円だったケースです。
取得費に足せる相続税は、600万円 × 2,000万円 ÷ 1億円 = 120万円です。
| 項目 | 金額 |
|---|---|
| 譲渡所得(特例なし) | 2,750万円 |
| 取得費に加算する相続税 | 120万円 |
| 譲渡所得(特例あり) | 2,630万円 |
| 税金の合計(20.315%) | 534万2,845円 |
例1と比べて、24万3,780円税金が少なくなります。
例3: 空き家の3,000万円特別控除を使った場合
1981年5月31日以前に建てられた実家に父が1人で住んでいて、相続後に要件を満たして売ったケースです。例1と同じく譲渡所得が2,750万円なら、3,000万円の特別控除で譲渡所得は0円になり、税金はかかりません。
ただし、2024年1月1日以降の売却で相続人が3人以上いる場合、控除は1人2,000万円です。この場合、2,750万円 − 2,000万円 = 750万円に20.315%がかかり、税金は152万3,625円になります。
ここまで読んで、『うちは特例が使えるの?』と思った方も多いはずです。特例は要件が細かく、使えるかどうかで税金が数百万円変わることもあります。
相続した土地の売却を考えていて、相続税の申告もまだ終わっていない方や、特例が使えるか判断に迷う方は、税理士に一度相談しておくと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続した土地を売却した時に使える特別控除と特例
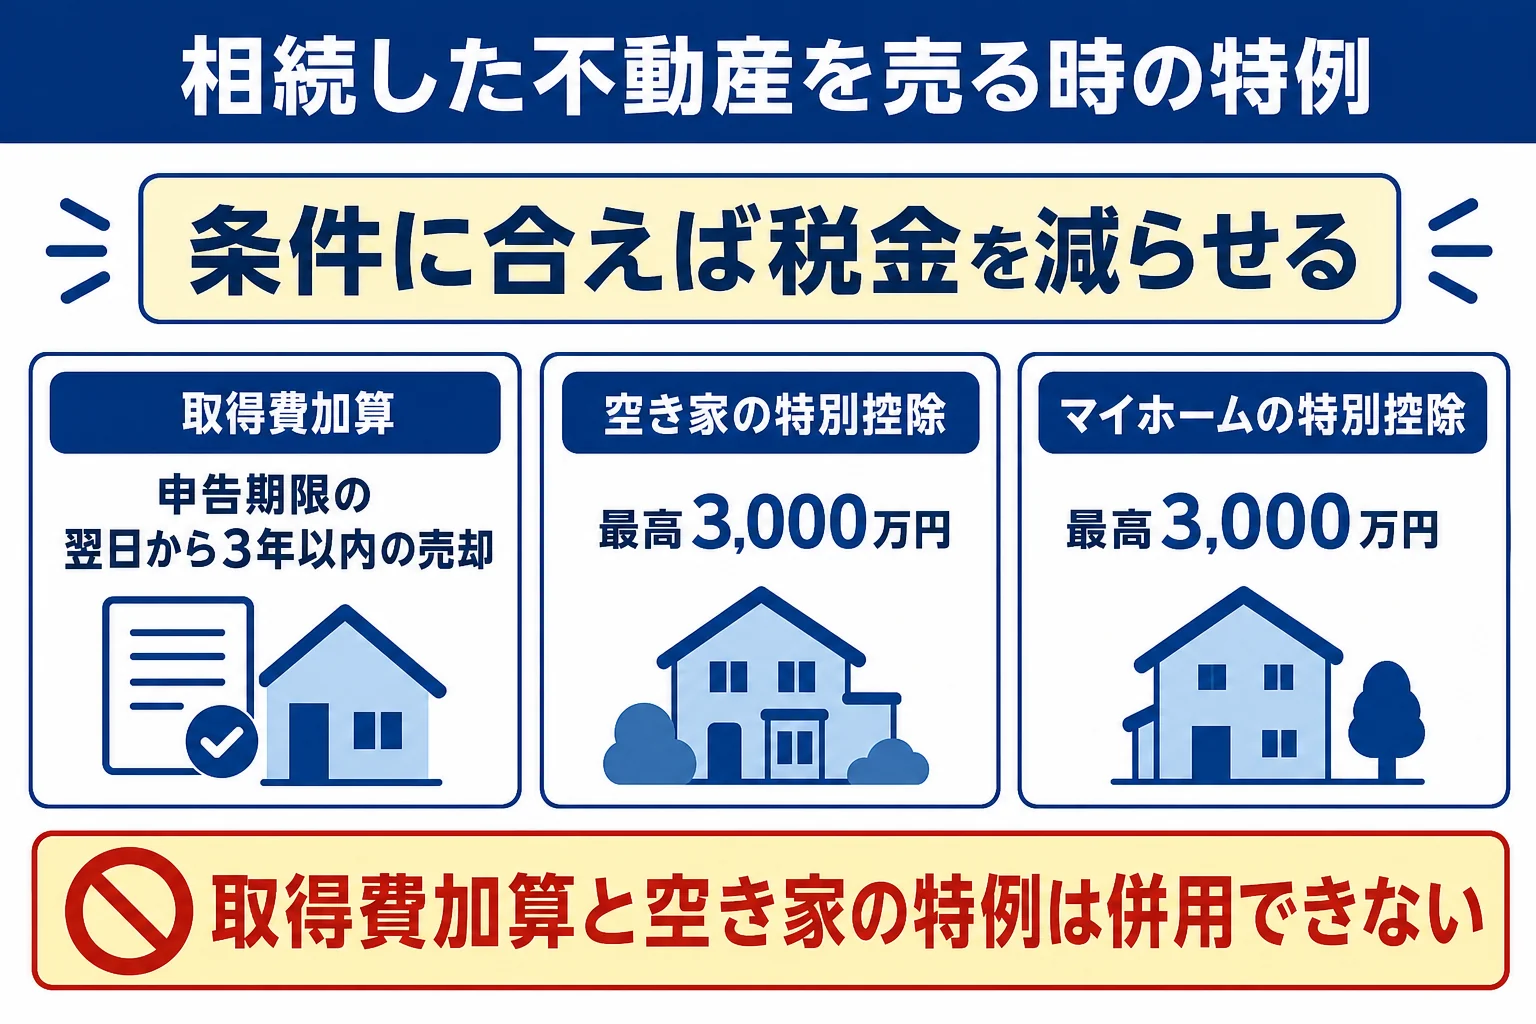
相続した土地や家を売る時に使える主な特例は、次の3つです。
| 特例 | 主な条件 | 効果 |
|---|---|---|
| 相続財産を譲渡した場合の取得費加算の特例 | 相続税を払っていて、申告期限の翌日から3年以内に売る | 払った相続税の一部を取得費に足せる |
| 被相続人の居住用財産(空き家)の3,000万円特別控除 | 1981年5月31日以前の建物で、亡くなった人が1人で住んでいた家など | 譲渡所得から最高3,000万円を控除(相続人3人以上は1人2,000万円) |
| 居住用財産(マイホーム)の3,000万円特別控除 | 相続した人自身が住んでいた家を売る | 譲渡所得から最高3,000万円を控除 |
取得費加算の特例
相続税を払った人が、相続した財産を売った時に使える特例です。国税庁の案内では、相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ることが条件です。
加算できる金額は、次の式で計算します。
その人の相続税額 × 売った財産の相続税評価額 ÷ その人が相続で取得した財産の価額の合計
正確には、分母に相続時精算課税の財産や、生前贈与加算の財産も含めます。また、加算額は売った利益を超えることはできません。
相続税がかからなかった人は、この特例は使えません。相続税がいくらかかるかは土地・家の相続税はいくら?で計算例を紹介しています。
空き家の3,000万円特別控除
亡くなった人が住んでいた家を相続し、空き家のまま売った時に使える特例です。国税庁の案内している主な条件は次のとおりです。
- 1981年(昭和56年)5月31日以前に建てられた家屋であること
- 相続の直前に、亡くなった人以外に住んでいた人がいなかったこと
- 相続から売るまで、事業・貸付・居住に使っていないこと
- 売った金額が1億円以下であること
- 相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること(2027年12月31日までの譲渡が対象)
- 耐震基準を満たすか、取り壊すこと(売った年の翌年2月15日までの耐震改修・取壊しも対象)
この特例を受けるには、市区町村から「被相続人居住用家屋等確認書」をもらい、確定申告をする必要があります。
注意したいのが、取得費加算の特例とは同時に使えない点です。どちらを使った方が得になるかは、金額によって変わります。
マイホームの3,000万円特別控除
親と同居していて、相続した家に自分も住んでいた場合は、マイホームを売った時の3,000万円特別控除を使える可能性があります。
住まなくなった日から3年を経過する日の属する年の12月31日までに売ることなどが条件で、確定申告が必要です。親子や夫婦など、特別な関係のある人に売る場合は使えません。
相続したマンション・家を売る時の注意点
土地だけでなく、相続したマンションや家を売る場合にも気をつけたい点があります。
マンションは建物部分の取得費に注意
マンションは、土地(敷地権)と建物を一緒に売る形になります。建物部分は、買った時の代金から減価償却費相当額を差し引いて取得費を計算します。
古いマンションほど、建物の取得費は小さくなります。そのぶん譲渡所得が大きくなりやすい点は押さえておきましょう。
なお、相続税の計算では、居住用の区分所有マンションは2024年1月1日以降の相続から新しい評価方法になりました。相続税の評価と、売った時の譲渡所得の計算は別物なので、混同しないようにしましょう。
兄弟で共有のまま売る場合
兄弟で相続した不動産を共有名義のまま売ると、譲渡所得はそれぞれの持分ごとに計算し、各自が確定申告をします。
例えばこんな会話はよくあります。
「売ったお金は半分ずつ分けたけど、確定申告は兄さんがまとめてやってくれるんだよね?」
「いや、持分があるなら、それぞれ自分で申告しないといけないよ」
空き家の特例も、相続人ごとに使えるかを判断します。
売った翌年の確定申告を忘れない
譲渡所得の税金は、売った年の翌年に確定申告をして納めます。特例を使って税金が0円になる場合も、特例を受けるには確定申告が必要です。
住民税は、確定申告の内容をもとに市区町村から通知が来ます。売った翌年は住民税が上がることも頭に入れておきましょう。
相続した不動産を売る前にやっておきたいこと
最後に、売る前に確認しておきたいことをまとめます。
- 相続登記をして、自分の名義にしておく
- 買った時の売買契約書や領収書を探す(取得費の根拠になる)
- 相続税を払ったか、申告期限はいつかを確認する(取得費加算の3年の期限)
- 建物の建築時期と、亡くなった人が1人で住んでいたかを確認する(空き家の特例)
- 売った金額と特例ごとに、税金がいくらになるか試算する
『とりあえず不動産会社に査定を頼もう』と動き出す方も多いのですが、特例の期限を把握してから売る時期を決めると、損をしにくくなります。
相続税の節税につながる小規模宅地等の特例は、売る前提だと使えない場合もあります。詳しくは小規模宅地等の特例とは?で解説しています。
相続でかかる税金の全体像は遺産相続でかかる税金は?でまとめています。
よくある質問
相続した土地を売却すると、相続税はかかりますか?
売ったことで相続税が増えることはありません。相続税は亡くなった日時点の評価額で計算します。売って利益が出た場合は、相続税とは別に譲渡所得の所得税・住民税がかかります。
相続した不動産の取得価額がわからない時はどうなりますか?
売った金額の5%を取得費にできます。ただし取得費が小さくなり税金が高くなりやすいので、売買契約書などで実際の購入代金が分かるなら、そちらを使った方が有利です。
親から相続した家を売った時の税率は何%ですか?
売った年の1月1日時点で、亡くなった人の所有期間も含めて5年を超えていれば長期譲渡所得で、所得税・復興特別所得税・住民税の合計20.315%です。5年以下なら合計39.63%です。
取得費加算の特例と空き家の3,000万円特別控除は両方使えますか?
同じ家屋や敷地について、両方を一緒に使うことはできません。どちらが有利かは金額によって違うので、試算して選びましょう。
相続した土地を売って税金が0円になる場合も確定申告は必要ですか?
特例を使って0円になる場合は、特例を受けるために確定申告が必要です。
まとめ
- 相続した不動産を売って利益が出ると、譲渡所得に所得税・住民税がかかります。
- 取得費と取得時期は亡くなった人のものを引き継ぎ、分からなければ売った金額の5%です。
- 長期譲渡所得の税率は合計20.315%、短期は39.63%です。
- 申告期限の翌日から3年以内に売れば、取得費加算の特例を使える場合があります。
- 一定の空き家を売る時は、最高3,000万円の特別控除を使える場合があります。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します