当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お世話になった人から、遺言で財産を残してもらった。親族ではない他人なのに、税金はどうなるのか気になりますよね。逆に、相続人以外に財産を残したいと考えている方もいるはずです。
結論から言うと、遺言で財産をもらう「遺贈」には、贈与税ではなく相続税がかかります。ただ、相続人が受け取る時とは違うルールがいくつかあります。違いと計算例を順番に見ていきます。
相続人以外が遺贈でもらった時の税金は?
遺言で相続人以外の人が財産をもらった場合も、かかるのは相続税です。ただし、配偶者・子・父母以外の人は税額が2割加算されます。また、生命保険金の非課税枠は使えず、基礎控除は法定相続人の数だけで決まります。期限は相続人と同じく、知った日の翌日から10か月以内の申告です。
遺贈とは、遺言によって財産を渡すことです。相続人以外の人、例えば内縁の配偶者や友人、お世話になった人にも渡せます。
『タダでもらうのだから贈与税では?』と思う方も多いですよね。実は、亡くなったことをきっかけに受け取る財産は、遺言による場合も相続税の対象なんです。
相続人が相続する場合との違い
| 項目 | 相続人(配偶者・子) | 相続人以外(遺贈) |
|---|---|---|
| かかる税金 | 相続税 | 相続税 |
| 税額の2割加算 | なし | あり |
| 生命保険金の非課税枠 | 使える | 使えない |
| 基礎控除の人数に入るか | 入る | 入らない |
| 配偶者の税額軽減 | 配偶者は使える | 使えない(内縁の配偶者も) |
| 不動産の登記の税率 | 0.4% | 2% |
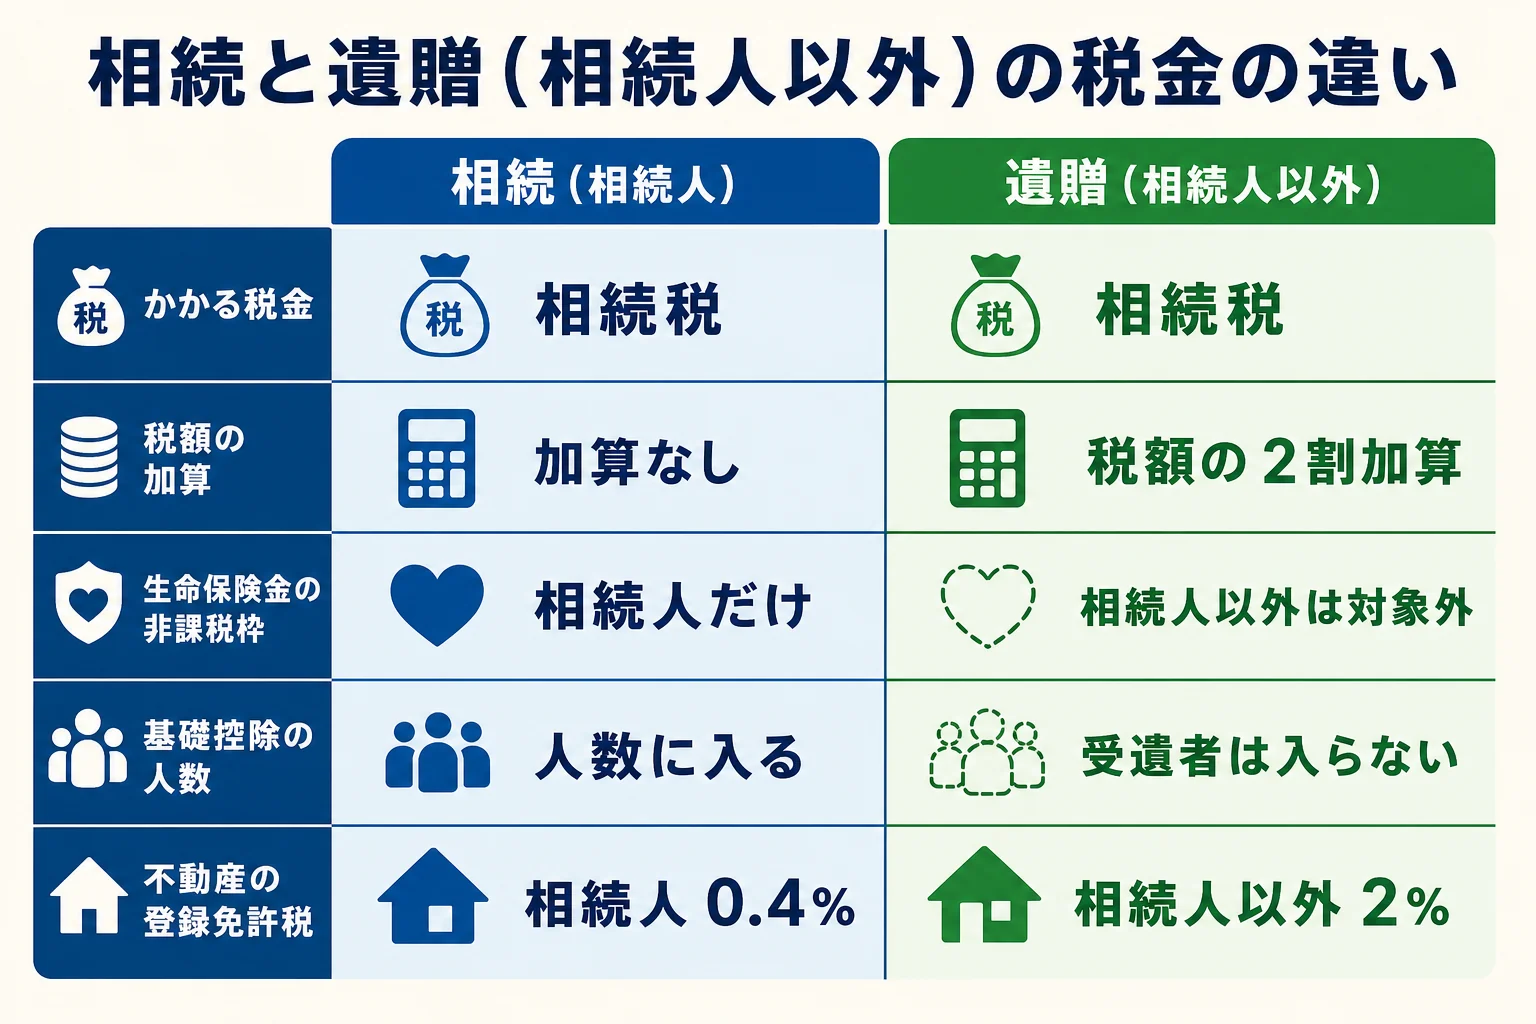
2割加算は、配偶者と一親等の血族(子・父母)以外が財産を取得した時にかかります。他人だけでなく、兄弟姉妹や孫養子も対象です。
『孫にも少し残したい』と遺言を書く方は多いですよね。孫が遺贈で受け取る場合も、代襲相続人でなければ2割加算の対象になります。
どのくらい負担が変わるのか、具体的な数字で見てみましょう。
遺贈の相続税の計算例
例えば、子1人が相続人で、内縁の妻に遺言で財産を残したケースで計算してみます。遺産は6,000万円で、子が4,500万円、内縁の妻が1,500万円を受け取ったとします。
| 計算の段階 | 金額 |
|---|---|
| 遺産の合計 | 6,000万円 |
| 基礎控除(法定相続人1人) | 3,600万円 |
| 課税遺産総額 | 2,400万円 |
| 相続税の総額(2,400万円×15%−50万円) | 310万円 |
| 子の税額(310万円×3/4) | 232万5,000円 |
| 内縁の妻の税額(310万円×1/4) | 77万5,000円 |
| 内縁の妻の2割加算後 | 93万円 |
内縁の妻は相続人ではないので、基礎控除の人数に入りません。配偶者の税額軽減も使えず、さらに2割加算がかかります。
『法律上の妻なら税金がかからなかったのに』という差が出るのは、このためなんです。
生前贈与の加算にも注意
遺贈で財産を取得した人は、亡くなる前の一定期間に受けた贈与も、相続財産に加算されます。2024年1月1日以降の贈与からは、この期間が段階的に7年まで延びます。
一方で、遺贈で何も受け取らない孫などは、原則として加算の対象外です。遺贈するかどうかで、生前贈与の扱いまで変わるんですね。
相続人以外に財産を残す場合は、2割加算や登記の税金まで含めて計算しないと、受け取る人の負担が読めません。遺言を作る前や、遺贈を受けて申告が必要か迷った時は、税理士に試算してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
遺贈で受け取る時に知っておきたいこと
不動産を遺贈で受け取った場合
相続人以外が遺贈で不動産を受け取ると、登記の登録免許税は固定資産税評価額×2%です。相続人なら0.4%なので、5倍の差があります。
例えば、評価額1,000万円の土地なら、相続人は4万円、相続人以外は20万円です。また、受け取り方によっては不動産取得税がかかることもあるので、都道府県の窓口で確認しておきましょう。
遺贈は断ることもできる
遺言で渡す財産を特定した「特定遺贈」は、受け取る人が放棄できます。遺産の割合で渡す「包括遺贈」は、相続人と同じように借金も引き継ぐので、放棄するなら3か月以内に家庭裁判所へ申述します。
「遺贈を受けたら、申告は自分でするの?」
「受け取った人も申告が必要です。相続人と一緒に1つの申告書で出すこともできますよ」
遺贈と相続の違いは 遺産相続でかかる税金は? で、不動産の評価は 不動産の相続税評価額の調べ方 で確認できます。
よくある質問
遺贈で財産をもらった他人も、相続税の申告が必要ですか?
遺産の合計が基礎控除を超えれば、遺贈で受け取った人も申告と納税が必要です。期限は、遺贈があったことを知った日の翌日から10か月以内です。
法定相続人以外が受け取った生命保険金に非課税枠はありますか?
ありません。生命保険金の非課税枠(500万円×法定相続人の数)は、相続人が受け取った分にだけ使えます。
遺贈で受け取った財産に贈与税がかかることはありますか?
遺言による遺贈は相続税の対象で、贈与税はかかりません。亡くなる前に渡された財産は、贈与税の対象になります。
まとめ
- 相続人以外が遺贈で受け取った財産も、贈与税ではなく相続税の対象
- 配偶者・子・父母以外は2割加算。生命保険金の非課税枠も使えない
- 基礎控除は法定相続人の数だけで決まり、受遺者は人数に入らない
- 不動産の登録免許税は2%。包括遺贈を放棄するなら3か月以内