当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親がアパートや賃貸マンションを持っていて、『これって相続税はいくらで評価されるの?』と気になっていませんか。
結論から言うと、人に貸している建物と土地は、自分で住む家より低く評価されます。この記事を読めば、貸家と貸家建付地の計算式と、実際にどれくらい下がるかがわかります。
貸家の相続税評価はどう決まる?
貸家(アパート・賃貸マンション)の建物は「固定資産税評価額 ×(1 − 借家権割合30% × 賃貸割合)」、その土地(貸家建付地)は「自用地としての価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)」で評価します。満室なら建物は3割下がります。
アパートの相続税評価額は、建物と土地を別々に計算して足します。
ポイントは、入居者がいる分だけ「自由に使えない」とみなされて、評価が下がることなんです。
| 財産 | 自分で使う場合 | 人に貸している場合 |
|---|---|---|
| 建物 | 固定資産税評価額 | 固定資産税評価額 ×(1 − 30% × 賃貸割合) |
| 土地 | 自用地としての価額(路線価方式・倍率方式) | 自用地としての価額 ×(1 − 借地権割合 × 30% × 賃貸割合) |
借地権割合と借家権割合は、国税庁の「財産評価基準書 路線価図・評価倍率表」で確認できます。土地の基本の評価方法は土地の相続税評価額の調べ方で解説しています。
貸家建付地の相続税評価額の計算式
貸家建付地とは、自分の土地にアパートやビルを建てて、人に貸している場合のその敷地のことです。
国税庁が示している計算式は次のとおりです(国税庁 No.4614 貸家建付地の評価)。
貸家建付地の価額 = 自用地としての価額 − 自用地としての価額 × 借地権割合 × 借家権割合 × 賃貸割合
賃貸割合とは?空室があると評価が上がる
賃貸割合は、アパートの部屋(独立した部分)のうち、相続の時点で貸している部分の割合です。
例えば10室のうち8室に入居者がいれば、賃貸割合は80%です。空室が多いほど、評価はあまり下がりません。
『たまたま退去した直後に亡くなったら損なの?』と思いますよね。実は、継続して貸していて、すぐに次の入居者を募集しているなど、一時的な空室と認められる場合は、貸しているものとして扱ってよいとされています。
社宅や親族への無償貸しは対象外
注意したいのは、借家権がない貸し方です。社宅の敷地や、子どもに家賃なしで住ませている家の敷地は、貸家建付地ではなく自用地として評価します。
「家賃はもらっていないけど、息子に貸しているから下がるよね」
「無償だと貸家扱いにならないので、評価は下がらないんです」
こんな行き違いはよくあるので、気をつけておきましょう。
親族に貸している場合でも、相場どおりの家賃を受け取って賃貸借契約を結んでいれば、貸家として扱われることがあります。どちらに当たるか迷う時は、契約書と家賃の入金記録をそろえて確認してみてください。
アパートの相続税評価額を計算してみよう
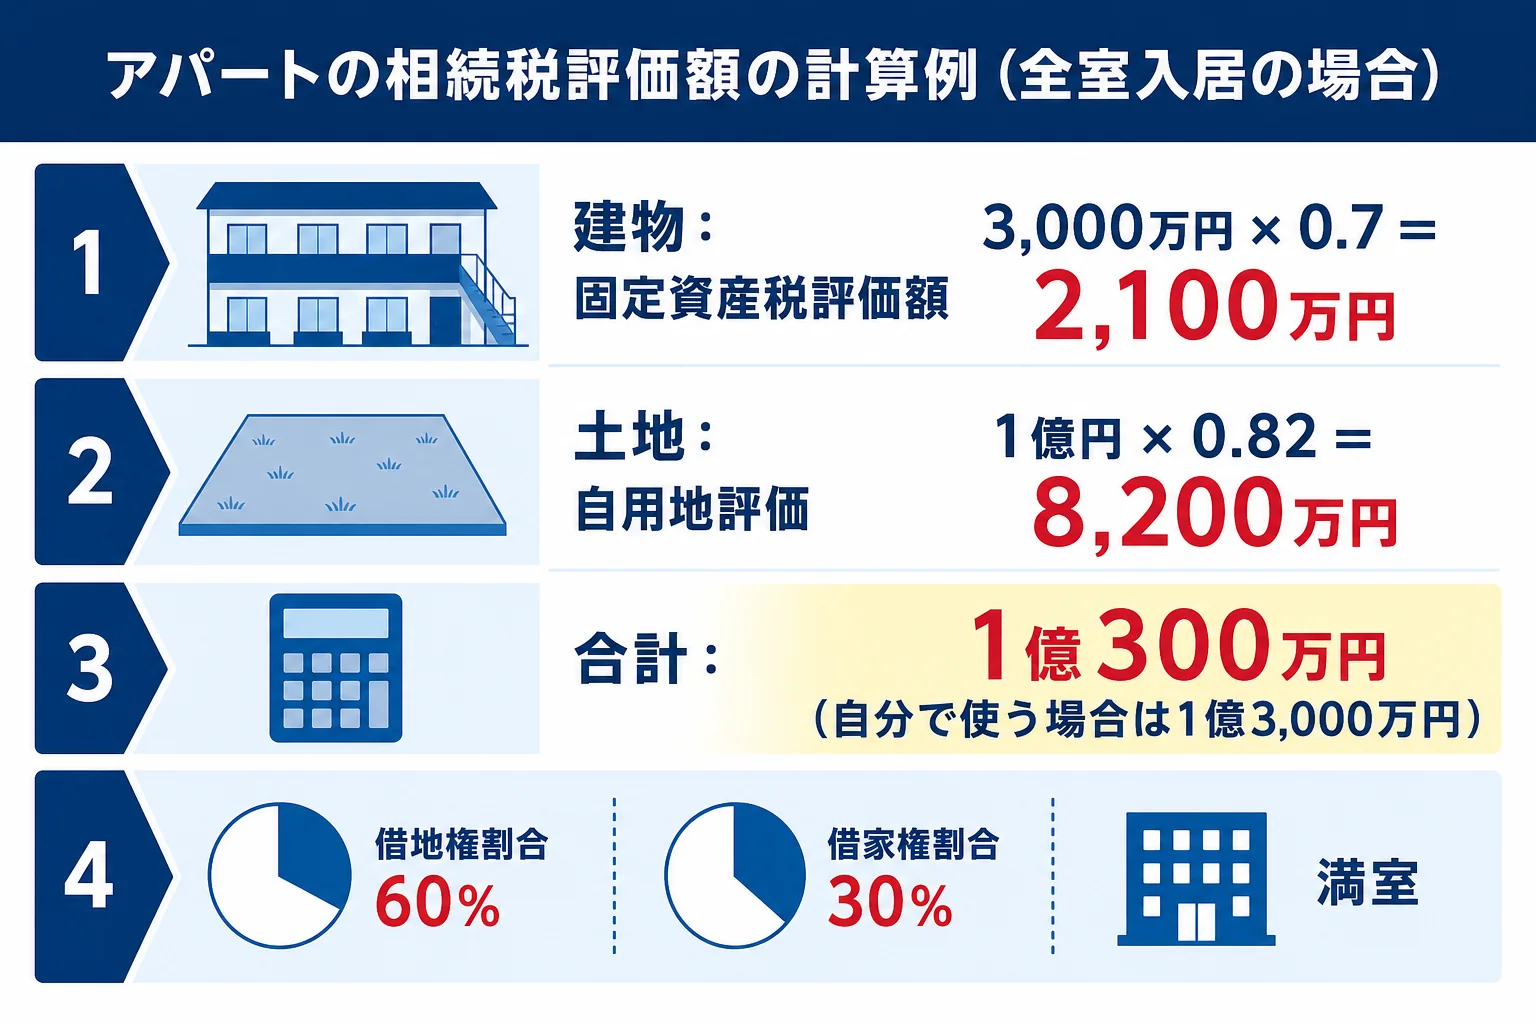
では、賃貸アパートの相続税評価額を算式どおりに計算してみます。
例えば、次のようなアパートを相続したケースです。
- 土地の自用地としての価額:1億円
- 借地権割合:60%の地域
- 建物の固定資産税評価額:3,000万円
- 借家権割合:30%
| 項目 | 満室(全室に入居) | 10室中8室入居(80%) |
|---|---|---|
| 建物 | 3,000万円 × 0.7 = 2,100万円 | 3,000万円 × 0.76 = 2,280万円 |
| 土地 | 1億円 × 0.82 = 8,200万円 | 1億円 × 0.856 = 8,560万円 |
| 合計 | 1億300万円 | 1億840万円 |
自分で使っていた場合の合計は1億3,000万円です。満室なら2,700万円、評価が下がる計算になります。
自分で評価額を出す時の手順
『計算式はわかったけど、何から手をつければいいの?』という方は、次の順番で進めてみてください。
- 市区町村から届く固定資産税の課税明細書で、建物の固定資産税評価額を確認する
- 国税庁の路線価図・評価倍率表で、土地の路線価(または倍率)と借地権割合を調べる
- 土地の形や広さに応じて、自用地としての価額を計算する
- 相続の日時点の賃貸状況(入居している部屋の数と床面積)を、賃貸借契約書や家賃の入金記録で確認する
- 賃貸割合を出し、建物と土地それぞれの評価額を計算する
賃貸状況は、管理会社に頼めば相続の日の入居一覧を出してもらえることが多いです。後で税務署に聞かれた時の根拠にもなるので、契約書と一緒に保管しておきましょう。
小規模宅地等の特例も使える場合がある
アパートの敷地は、要件を満たせば「貸付事業用宅地等」として200㎡まで50%減額できます。適用には相続税の申告が必要です。
使えるかどうかは要件次第なので、小規模宅地等の特例で確認してみてください。
賃貸併用住宅・店舗併用住宅・投資用マンションの評価
賃貸併用住宅・店舗併用住宅
自宅の一部を貸している賃貸併用住宅は、貸している部分だけ貸家・貸家建付地として評価します。自分が住む部分は通常の評価です。
店舗併用住宅も同じ考え方です。人に貸している店舗部分は評価が下がり、自分の店として使っている部分は下がりません。
ワンルームマンション・投資用マンション
不動産投資で持っている投資用マンションやワンルームマンションも、入居者がいれば貸家として評価が下がります。
ただし、居住用の区分所有マンションは、2024年1月1日以降の相続から新しい評価方法が使われています。昔の感覚で「マンションは評価が低い」とは言い切れなくなっているので注意しましょう。
アパート経営と相続税で気をつけたいこと
借金は差し引けるが、それだけで得するわけではない
アパート経営のための借入金は、相続税の計算で債務として差し引けます。
『借金してアパートを建てれば相続税が減るんでしょ?』という声もよく聞きます。ただ、評価が下がるのは建物と土地の評価の話です。空室が続けば家賃収入が減り、借金の返済だけが残ることもあります。
アパートの相続税が払えない時
相続税は原則として現金一括で、亡くなった日の翌日から10か月以内に納めます。アパートは評価額が大きいのに、すぐ現金にできないのが悩みどころです。
払えない時は、分割で納める延納や、財産そのもので納める物納の制度があります。相続したアパートを売って納税する方法もあります。売る時の税金は相続した不動産を売却した時の税金を見ておきましょう。
貸家建付地の評価は、路線価図の読み方や賃貸割合の計算でミスが出やすいところです。アパートや賃貸併用住宅がある、借入金が残っている、という方は、税理士に評価から任せると楽になります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
貸家の相続税評価額はいくら下がりますか?
建物は固定資産税評価額から「借家権割合30% × 賃貸割合」の分が下がります。満室なら3割減です。土地は「借地権割合 × 30% × 賃貸割合」の分が下がります。
アパートに空室があると評価はどうなりますか?
空室分は賃貸割合が下がるので、評価の減り方が小さくなります。ただし、継続して貸していて一時的に空いているだけと認められる場合は、貸しているものとして扱えます。
子どもに無償で貸している家も貸家になりますか?
なりません。家賃を受け取らない貸し方は借家権がないため、建物も土地も自分で使う場合と同じ評価になります。
まとめ
- 貸家の建物は固定資産税評価額 ×(1 − 30% × 賃貸割合)で評価する
- 貸家建付地は自用地評価 ×(1 − 借地権割合 × 30% × 賃貸割合)で評価する
- 空室が多いと評価はあまり下がらない。無償の貸し借りは対象外
- 要件を満たせば貸付事業用宅地等として200㎡まで50%減額できる
- 納税資金が足りない時は延納・物納・売却を検討する