当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の預金を相続して、口座にまとまったお金が入った。『これって所得になるの?来年、確定申告が必要?』と心配になりますよね。
結論から言うと、相続でもらったお金に所得税はかからず、そのための確定申告も要りません。相続金にかかる可能性があるのは、所得税ではなく相続税です。
ただ、相続の後に家賃が入ったり、相続した家を売ったりすると、確定申告が必要になります。この記事では、相続金と確定申告の関係をケースごとに確認できます。
相続でもらったお金は確定申告が必要ですか?
- 相続や遺贈で受け取ったお金に所得税はかかりません。相続金そのものの確定申告は不要です。
- 遺産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えると、相続税の申告が必要です。
- 相続した財産から生まれた収入(家賃・売却益など)は、相続人の所得として確定申告が必要になることがあります。
- 亡くなった人の所得税は、相続人が準確定申告で申告します。
相続金とは、相続で受け取った預貯金や現金のことを指して使われる言い方です。法律の用語ではありませんが、「相続で得たお金」という意味で広く使われています。
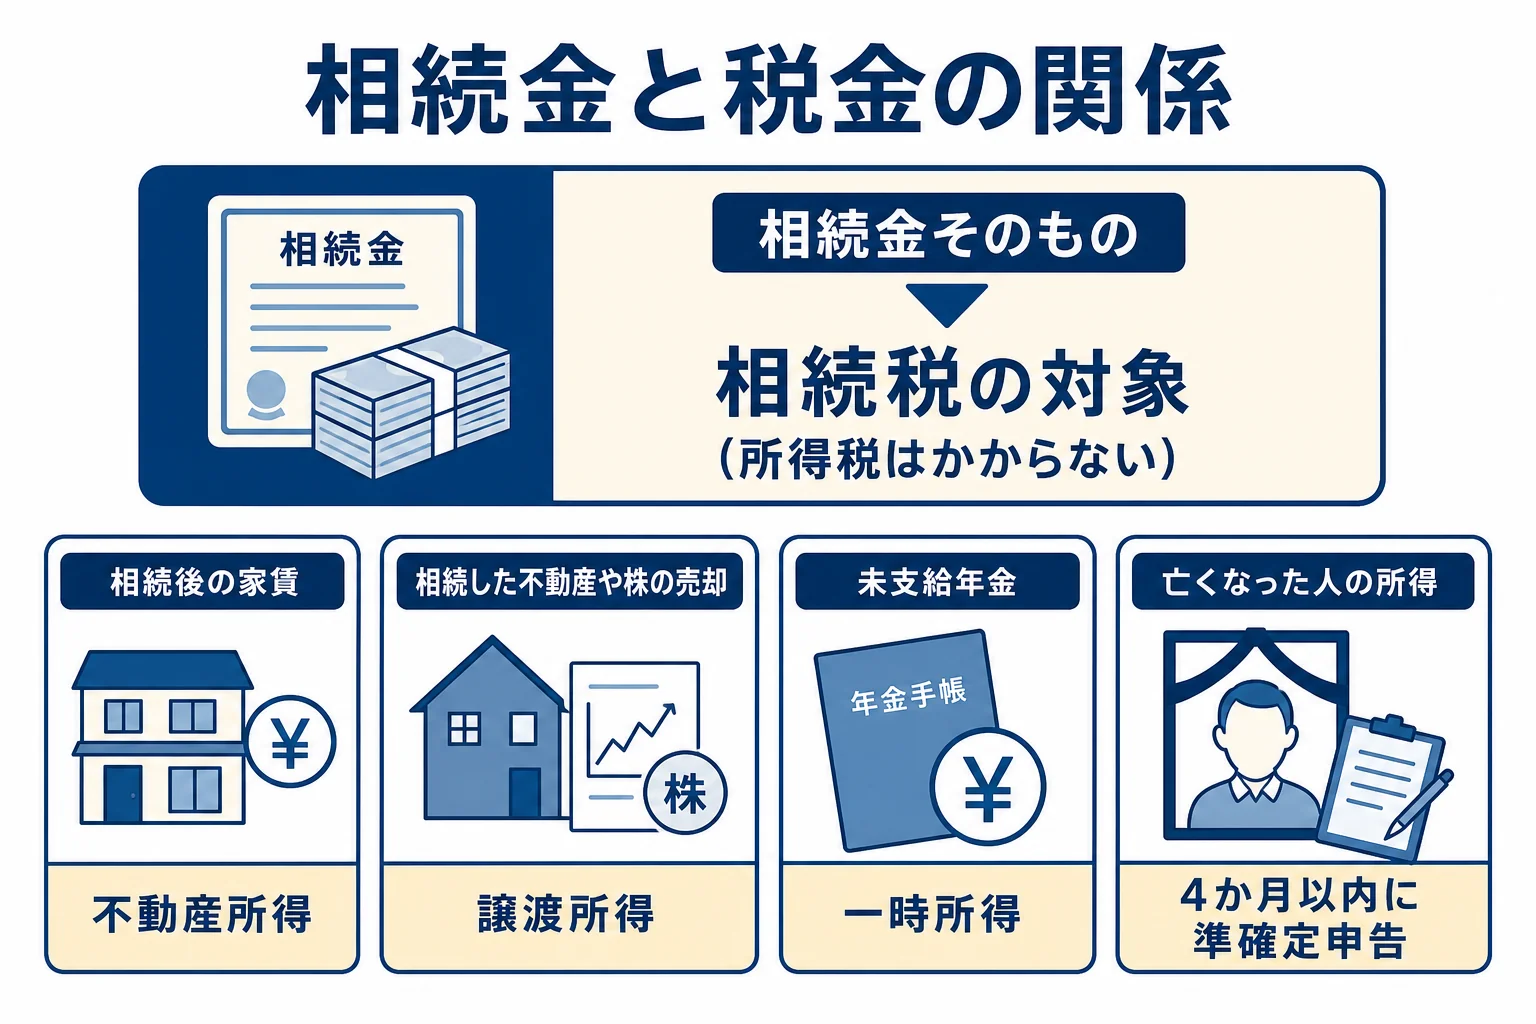
『相続金は所得か?』という疑問は、とても多いんです。相続で受け取った財産は、所得税ではなく相続税の対象になる仕組みなので、同じお金に所得税はかかりません。
相続税と所得税の違い
| 項目 | 相続税 | 所得税 |
|---|---|---|
| かかる場面 | 亡くなった人から財産を受け継いだ時 | 自分の収入(給料・家賃・売却益など)があった時 |
| 相続金そのもの | 対象になる(基礎控除を超えた場合) | 対象にならない |
| 申告の期限 | 亡くなった日の翌日から10か月以内 | 翌年の確定申告の期間 |
| 申告先 | 亡くなった人の住所地の税務署 | 自分の住所地の税務署 |
相続でかかる税金の種類は遺産相続でかかる税金でまとめています。
相続の後に確定申告が必要になるケース
相続金そのものには所得税がかからなくても、相続をきっかけに確定申告が必要になる場面があります。主なものを表にまとめました。
| ケース | 所得の種類 | ポイント |
|---|---|---|
| 亡くなった人に所得があった | 準確定申告 | 相続の開始を知った日の翌日から4か月以内 |
| 相続した不動産の家賃が入る | 不動産所得 | 相続した後の家賃は相続人の所得 |
| 相続した不動産や株を売った | 譲渡所得 | 取得費は亡くなった人から引き継ぐ |
| 未支給年金を受け取った | 一時所得 | 相続税の対象外で、所得税の対象 |
| 自分が保険料を払っていた死亡保険金 | 一時所得・雑所得 | 相続税ではなく所得税の対象 |
| 外貨預金を円に換えた | 雑所得 | 為替差益が出た場合 |
準確定申告:亡くなった人の所得税
亡くなった人に、その年の給料以外の収入や年金収入などがあった場合、相続人が代わりに所得税の申告をします。これが準確定申告で、期限は相続の開始を知った日の翌日から4か月以内です。
これは相続人自身の確定申告とは別のものなので、混同しないようにしておきましょう。
相続した不動産の家賃
アパートや貸地を相続すると、相続した後の家賃は相続人の収入になります。翌年、不動産所得として確定申告が必要です。
遺産分割が決まるまでの家賃は、相続人が法定相続分で受け取ったものとして扱うのが一般的です。分け方が決まった後の扱いは、税務署や税理士に確認してみてください。
相続した不動産や株を売った時
相続した家や土地、株を売って利益が出ると、譲渡所得として確定申告が必要です。取得費と取得時期は、亡くなった人から引き継ぎます。
相続税を払っていて、申告期限の翌日から3年以内に売った場合は、払った相続税の一部を取得費に加えられる特例があります。不動産を売った時の税金は相続した不動産を売却した時の税金で詳しく解説しています。
『翌年の確定申告で、相続金を収入として書く欄はあるの?』と聞かれることもあります。相続金は所得ではないので、確定申告書に書く欄はありません。
未支給年金や生命保険金はどうなる?
『年金や保険金も相続金と同じ扱い?』と迷う方も多いはずです。実は、受け取り方によって税金の種類が変わるんです。
未支給年金は一時所得
亡くなった人が受け取るはずだった年金を遺族が受け取る未支給年金は、相続税の対象外です。そのかわり、受け取った遺族の一時所得として所得税の対象になります。
ほかの一時所得と合わせた金額によっては、確定申告が必要です。
死亡保険金は誰が保険料を払ったかで変わる
国税庁の案内では、死亡保険金は、被保険者・保険料を払った人・受取人の組み合わせで税金が変わります。
- 亡くなった人が保険料を払っていた: 相続税
- 受取人自身が保険料を払っていた: 所得税(一時金なら一時所得、年金なら雑所得)
- 亡くなった人でも受取人でもない人が払っていた: 贈与税
例えば、夫を被保険者にして妻が保険料を払っていた保険を、夫の死亡で妻が受け取ると、妻の一時所得になります。
外貨預金を相続した時の為替差益
外貨預金を相続して、その後円に換えると、為替の動きによっては差益が出ることがあります。この為替差益は、雑所得として所得税の対象になる場合があります。
ただ、相続した外貨の取得価額をどう考えるかは専門的な判断が必要です。相続した外貨預金を円に換える前に、税務署や税理士に確認しておくと安心です。
相続金の受け取りで気をつけたいこと
相続金に所得税はかかりませんが、相続税の申告が必要かどうかは別に確認が必要です。
- 遺産の合計が、基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えていないか
- 亡くなった人に準確定申告が必要な所得がないか
- 相続した不動産から家賃が入っていないか
- 相続した財産を売る予定があるか(売った年の翌年に確定申告)
例えば、相続人が子2人なら基礎控除は4,200万円です。預金と実家の評価額を足して、これを超えるかを見てみましょう。
「預金だけなら3,000万円だから、相続税はかからないよね」
「実家の土地の評価額も足すと、超えるかもしれないよ」
こうした見落としはよくあります。土地や家の評価の調べ方は土地の相続税評価額の調べ方で解説しています。
相続税の申告と、準確定申告や翌年の確定申告が重なると、どれを・いつまでに出すのか混乱しがちです。不動産がある、家賃収入がある、売却の予定がある、という方は、相続税と所得税の両方を税理士にまとめて相談すると整理しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続でもらったお金は確定申告が必要ですか?
相続で受け取ったお金に所得税はかからないので、そのための確定申告は不要です。遺産の合計が基礎控除を超える場合は、相続税の申告が必要になります。
相続金は所得になりますか?
なりません。相続で受け取った財産は相続税の対象で、所得税の対象にはなりません。ただし、相続した財産から生まれた家賃や売却益は所得になります。
相続した実家を売った時は確定申告が必要ですか?
売却で利益が出れば、譲渡所得として売った年の翌年に確定申告が必要です。相続税を払っていれば、取得費加算の特例を使えることがあります。
まとめ
- 相続でもらったお金(相続金)に所得税はかからず、確定申告も不要です。
- 遺産が基礎控除を超えれば、相続税の申告が必要です。
- 相続後の家賃や、相続した財産を売った利益は確定申告が必要です。
- 未支給年金や、自分が保険料を払っていた死亡保険金は所得税の対象です。
- 亡くなった人の所得は、4か月以内に準確定申告をします。