当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が田んぼや畑を持っていた。『農地って相続税でいくらになるの?』『農業をしない場合はどうなる?』と気になっている方も多いはずです。
結論から言うと、農地の相続税評価額は、場所によって大きく変わります。田舎の農地は固定資産税評価額に倍率をかけて評価するので低めになりやすく、市街地の農地は宅地に近い価格で評価されます。
この記事を読めば、自分の家の農地がどの区分に入り、相続税をどう計算するのか、使える特例は何かが分かります。
農地の相続税評価額はどう決まる?
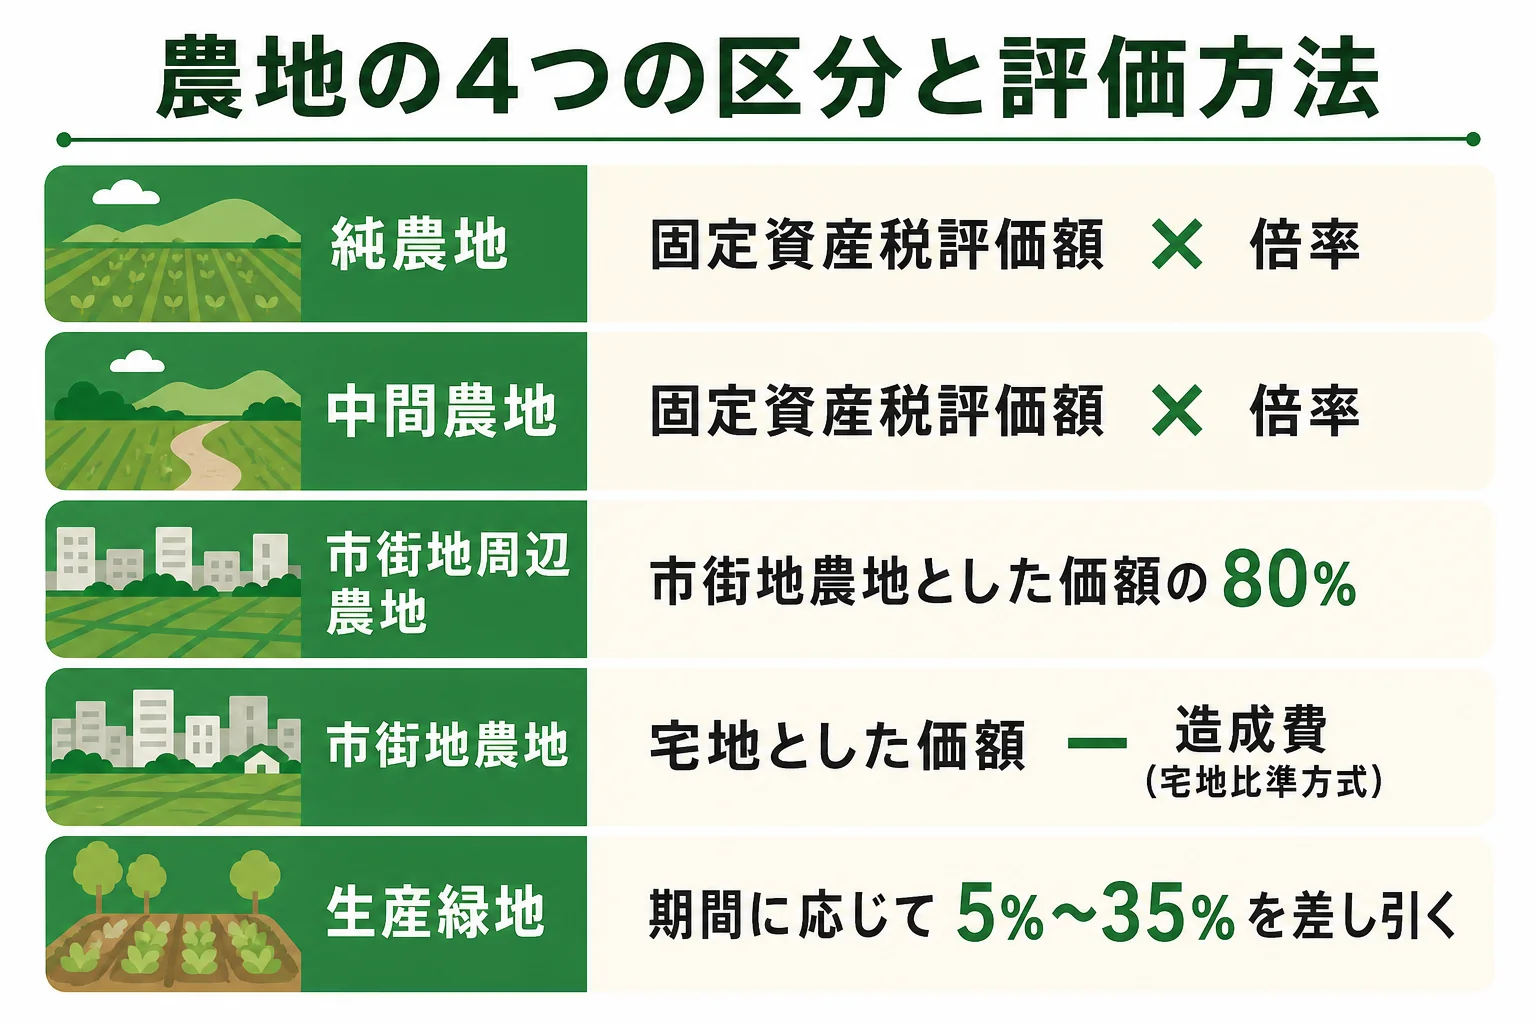
- 農地は「純農地・中間農地・市街地周辺農地・市街地農地」の4つに区分して評価します。
- 純農地と中間農地は、固定資産税評価額に国税局が決めた倍率をかける倍率方式です。
- 市街地農地は、宅地だったとした場合の価額から造成費を引く宅地比準方式(または倍率方式)、市街地周辺農地はその80%で評価します。
- 農業を続ける相続人は、相続税の納税猶予の特例を使えることがあります。
農地は、農地法などで宅地への転用が制限されています。地域によって地価の事情も違うので、国税庁は4つの区分に分けて評価する方法を決めているんです。
自分の農地がどの区分かは、国税庁の「財産評価基準書(路線価図・評価倍率表)」で確認できます。評価倍率表には、地域ごとに「純」「中」「比準」「周比準」などと書かれています。
| 区分 | 評価のしかた | 主な場所のイメージ |
|---|---|---|
| 純農地 | 固定資産税評価額 × 倍率 | 農業が中心の地域 |
| 中間農地 | 固定資産税評価額 × 倍率 | 市街地に近い農業地域 |
| 市街地周辺農地 | 市街地農地とした場合の価額 × 80% | 市街地に近く宅地化が見込まれる地域 |
| 市街地農地 | 宅地比準方式または倍率方式 | 市街化区域内の農地など |
土地の評価そのものの考え方は土地の相続税評価額の調べ方で解説しています。
市街化調整区域の農地は?
市街化調整区域は、原則として市街化を抑える区域です。こうした地域の農地は、純農地や中間農地として倍率方式で評価されることが多くなります。
『市街化調整区域なら評価は低いはず』と思いがちですよね。ただ、区分は評価倍率表で決まるので、地域ごとに確認しておきましょう。
計算例で見る農地の相続税評価額
ここでは、仮の数字で計算の流れを確認します。実際の倍率や路線価は、評価倍率表と路線価図で調べます。
純農地・中間農地の場合
固定資産税評価額が100万円で、評価倍率表の倍率が仮に20倍なら、評価額は2,000万円です。
固定資産税評価額は、市区町村から届く固定資産税の課税明細書や、評価証明書で確認できます。
市街地農地の場合
市街地農地を宅地比準方式で評価する時は、次の順番で計算します。
- その農地が宅地だとした場合の1㎡あたりの価額を出す(路線価など)
- 宅地にするためにかかる1㎡あたりの造成費(国税局が決めた金額)を引く
- 残った金額に、農地の面積をかける
宅地として評価するので、同じ広さでも純農地よりずっと高くなることが多いんです。市街地周辺農地なら、この金額の80%になります。
生産緑地の場合
生産緑地は、生産緑地でないものとして評価した価額から、一定の割合を差し引いて評価します。割合は、市町村に買取りの申出ができるようになるまでの期間で変わります。
| 買取りの申出ができるまでの期間 | 差し引く割合 |
|---|---|
| 5年以下 | 10% |
| 5年超10年以下 | 15% |
| 10年超15年以下 | 20% |
| 15年超20年以下 | 25% |
| 20年超25年以下 | 30% |
| 25年超30年以下 | 35% |
| すでに申出ができる・申出済み | 5% |
例えば、生産緑地でないとした価額が5,000万円で、すでに買取りの申出ができる状態なら、5%を引いた4,750万円が評価額です。
農地の相続税がかからない・軽くなるケースは?
農地を含めた遺産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)以下なら、相続税はかかりません。純農地は評価が低めになりやすいので、農地があっても相続税がかからない家も多いんです。
『農地相続税はかからないって聞いた』という声もあります。これは、基礎控除以下の場合や、納税猶予の特例を使う場合のことを指していることが多いです。
農地の相続税の納税猶予の特例
農業を営んでいた人から、一定の相続人が農地を相続して農業を続ける場合は、相続税の納税猶予の特例があります。
国税庁の案内では、農地の価額のうち「農業投資価格」による価額を超える部分に対応する相続税が、農業を続けている間は猶予されます。猶予された税額は、農業相続人が亡くなった場合などに免除されます。
| 項目 | 内容 |
|---|---|
| 対象 | 農業をしていた人などから農地を相続し、農業を続ける相続人 |
| 猶予される税額 | 農業投資価格を超える部分に対応する相続税 |
| 免除される時 | 農業相続人が亡くなった場合など |
| 注意点 | 農業をやめたり農地を売ったりすると、猶予が打ち切られて税額と利子税を納めることがある |
例えば、こんな相談になりがちです。
「父の畑を継ぐなら、相続税は払わなくていいの?」
「猶予の特例を使えば先送りできるけど、途中で農業をやめると払うことになるよ」
小規模宅地等の特例は使える?
小規模宅地等の特例は、自宅や事業用の「宅地」が対象です。農地そのものには使えないので、自宅の敷地とは分けて考えておきましょう。自宅の土地の特例は小規模宅地等の特例とはで確認できます。
納税猶予の要件は細かく、適用には期限内の申告が必要です。農地が複数ある、市街地の農地がある、生産緑地に指定されている、という方は、評価と特例の判断を税理士にまとめて頼むと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
使わない農地はどうする?処分の方法
農業を継ぐ人がいない時は、農地をどうするかも考えておく必要があります。
- 農業をしたい人に売る・貸す(農地法の許可や届出が必要)
- 宅地などに転用して売る(転用の許可が必要な地域がある)
- 相続土地国庫帰属制度で国に引き取ってもらう(審査手数料は1筆14,000円、負担金は原則20万円で、農地の一部は面積で算定)
- 相続放棄をする(農地だけでなく、すべての財産を放棄することになる)
相続で農地を取得した時は、農業委員会への届出も必要です。農地の売却や転用は普通の土地より手続きが多いので、早めに動いておきましょう。不動産の相続手続き全体は不動産(土地・家)の相続手続きで確認できます。
よくある質問
農地の相続税評価額はどうやって調べますか?
国税庁の評価倍率表で農地の区分と倍率を確認します。純農地・中間農地なら固定資産税評価額に倍率をかけ、市街地農地なら路線価などから造成費を引いて計算します。
農地を相続すると相続税はかからないのですか?
農地を含めた遺産の合計が基礎控除以下ならかかりません。基礎控除を超える場合でも、農業を続けるなら納税猶予の特例を使えることがあります。
生産緑地の相続税評価額はどう計算しますか?
生産緑地でないものとして評価した価額から、買取りの申出ができるまでの期間に応じて5%から35%を差し引きます。
農地を相続したら届出は必要ですか?
相続で農地を取得した時は、農業委員会への届出が必要です。あわせて、相続登記も取得を知った日から3年以内に行う義務があります。
まとめ
- 農地は4つの区分で評価方法が変わります。
- 純農地・中間農地は倍率方式、市街地農地は宅地比準方式、市街地周辺農地はその80%です。
- 生産緑地は、期間に応じて5%から35%を差し引いて評価します。
- 農業を続けるなら、相続税の納税猶予の特例を使えることがあります。
- 使わない農地は、売却・転用・国庫帰属・相続放棄などから選びます。